Antes da abertura, você já sabe quanto o dia costuma se mover e qual dado da agenda o amplia
Estatística de futuros medida em 16 anos e 30 mercados. Cada número com sua amostra, seu controle e seus limites. Sem sinais e sem promessas: também publicamos o que medimos e não funcionou.
Para quem opera futuros dos EUA (índices, metais, energia, Treasuries ou moedas) com conta própria ou de mesa proprietária, também a partir do Brasil, com a hora no seu relógio. Mini índice e mini dólar ainda não estão.
14 dias com tudo; depois, Grátis sem data de fim. Sem cartão.
Como funciona →A frase do dia · ES
Pregão de 02/11: o ES costuma se mover uns 74 pontos, mais que um dia normal (63). Primeiro pregão do mês (ISM industrial): a amplitude costuma ser 1,14× a normal.
Sessão regular, banda de 70 %: de 49 a 112 pontos. Fora da amostra, essa banda conteve o range real 69,4 % das vezes (n = 2.791 sessões).
dados até sex., 30 de out. · com atraso: atualizados toda noite
42
relatórios: 18 principais e 24 no arquivo
30
instrumentos com relatórios, 25 no screener da sessão
16+
anos de histórico na maioria dos instrumentos
8
testes próprios que não deram o esperado, publicados com seu controle
o que já está dentro
O que você tem desde o primeiro dia
Suas contas de mesa proprietária
Regras de 20 empresas com fonte e data de revisão; a distância a cada limite em vezes o seu pior dia real.
ver como funciona →Alertas por Telegram ou webhook
3 no Grátis, 20 no Trader, 100 no Pro. Cada condição diz com que frequência aconteceu antes, com seu n.
ver como funciona →13 indicadores grátis no TradingView
Cada percentual com seu n, e “igual ao acaso” quando não supera o ruído.
ver como funciona →Seus números no seu assistente de IA
Conexão MCP com 14 ferramentas só de leitura e uma API pública.
ver como funciona →Diário com importação
Envie o arquivo da sua plataforma ou conecte um webhook, e cada operação fica registrada com seu estado e se você seguiu seu plano.
ver como funciona →
capturas do portal
Assim é por dentro
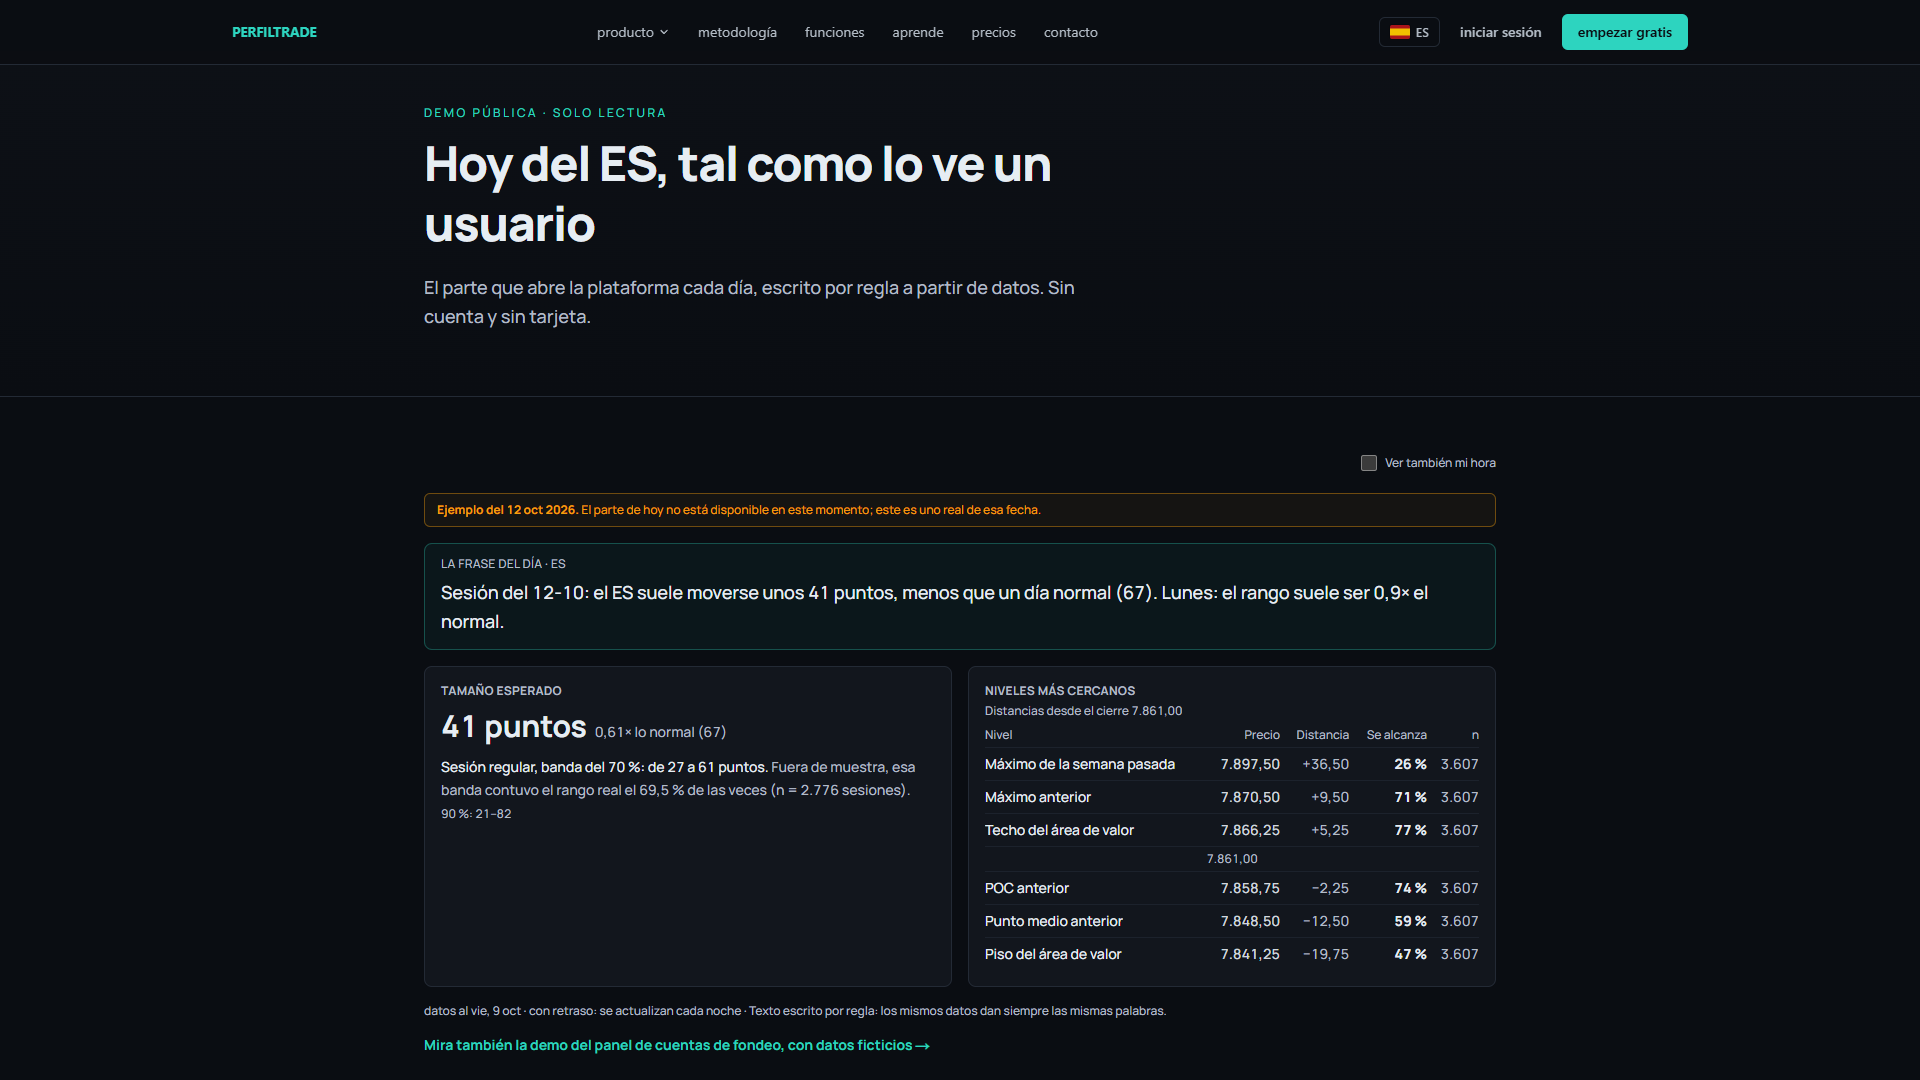
Hoje: o tamanho esperado do pregão, com sua banda e seu n 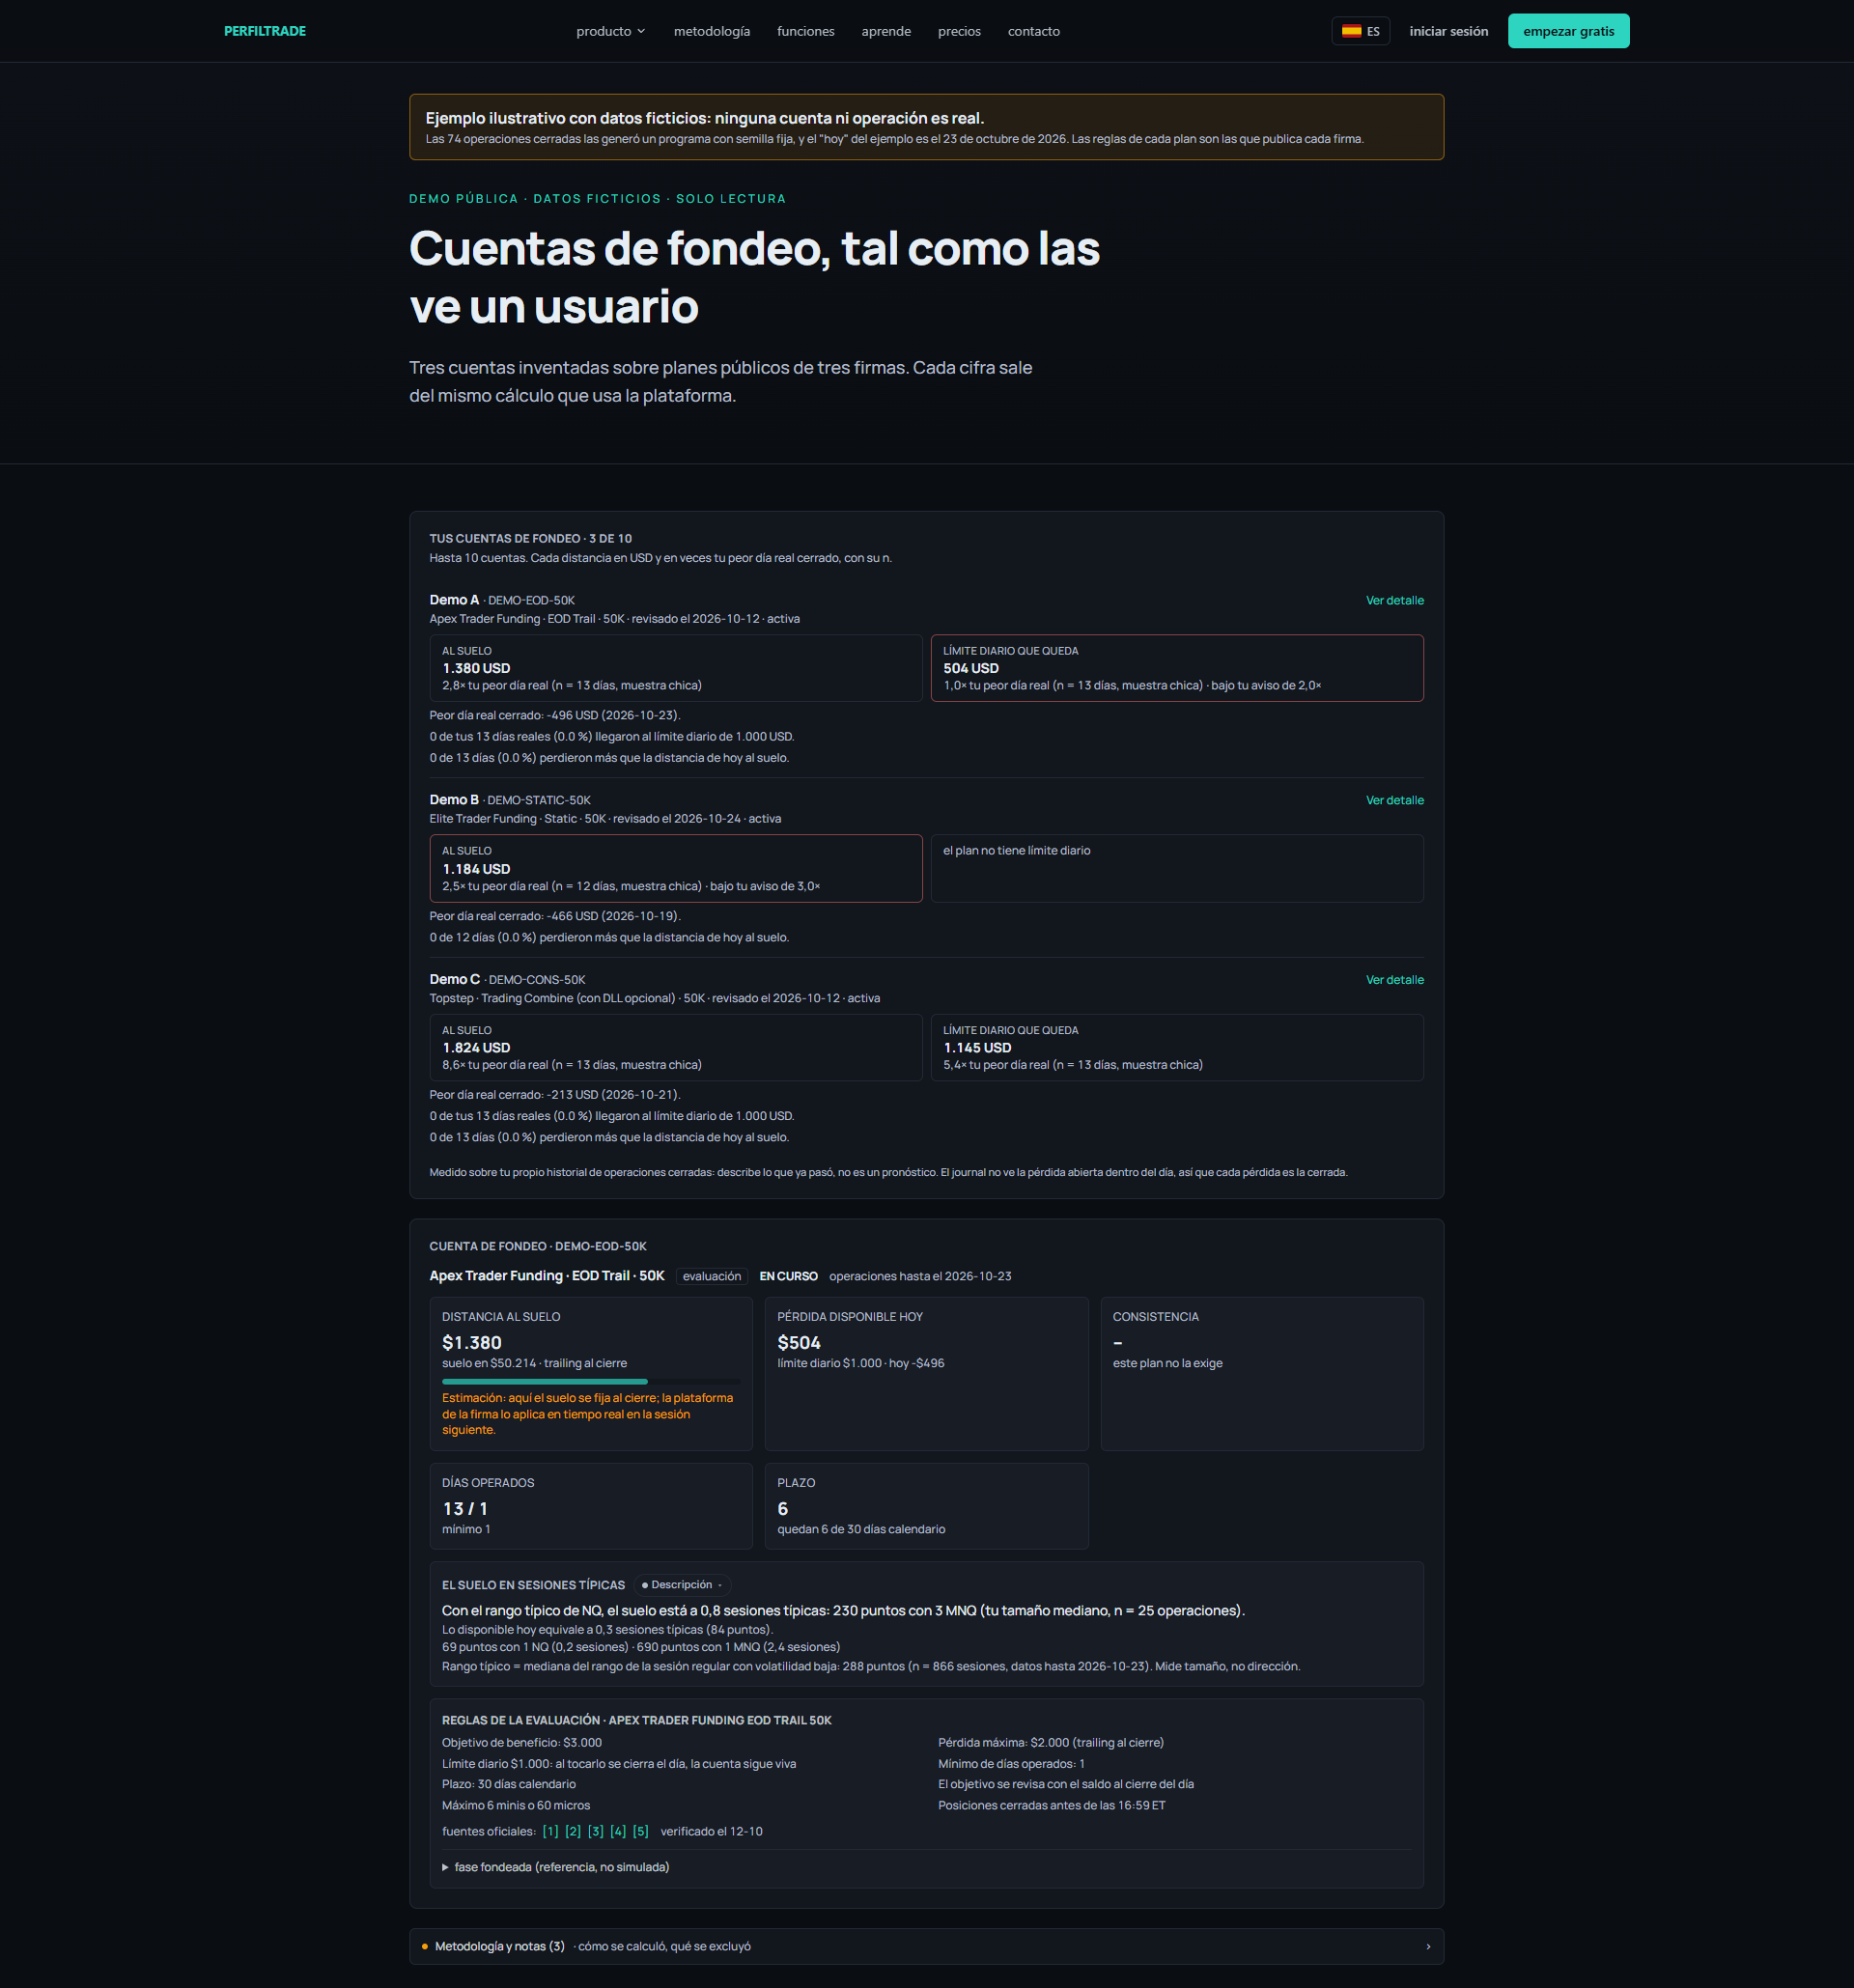
Contas de mesa: a distância a cada limite, em vezes o seu pior dia real 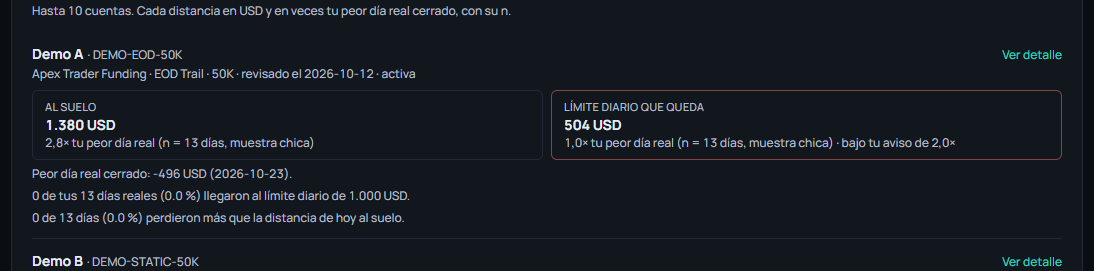
Um alerta no Telegram: a condição, a hora e com que frequência aconteceu antes
Capturas de uma conta de teste, com dados fictícios.
contas financiadas
Suas contas financiadas, em uma tela
Carregue o plano da sua mesa e veja quanto falta até o limite diário e até o piso, em vezes o seu pior dia real e em sessões típicas do seu mercado. Regras de 20 mesas, com fonte e data de revisão. É o seu próprio dado: não diz o que operar.
ver como funciona →o produto, não a promessa
Cada relatório, com sua amostra à vista
É assim que um relatório real se parece: faixa, tamanho da amostra e a ressalva que explica seus limites -- sempre visível, nunca escondida em letras miúdas.
explorar os relatórios →Initial Balance do NQ: rompimento por tamanho
7 de jun. de 2010 a 9 de out. de 2026 · n = 4.200 sessões
| Tamanho do IB | Sessões | Rompe um lado | Rompe os dois | Nenhum |
|---|---|---|---|---|
| 0–0,25 % | 124 | 75,0 % | 21,0 % | 4,0 % |
| 0,25–0,5 % | 1.069 | 67,3 % | 29,6 % | 3,2 % |
| 0,5–0,75 % | 1.228 | 74,6 % | 21,7 % | 3,7 % |
| 0,75–1,0 % | 836 | 74,5 % | 19,7 % | 5,7 % |
| 1,0–1,5 % | 650 | 77,2 % | 17,7 % | 5,1 % |
| 1,5–2,0 % | 206 | 77,7 % | 16,5 % | 5,8 % |
| >2,0 % | 87 | 69,0 % | 18,4 % | 12,6 % |
Tamanho = (máxima − mínima do IB) / mínima do IB. Cada linha soma 100 %.
o resumo de hoje, real
A frase do dia do ES
Quanto a sessão costuma se mover, sua banda com a frequência com que se cumpriu e o próximo dado com hora. Quem escreve é uma regra, não uma opinião.
ver a demo completa →A frase do dia · ES
Pregão de 02/11: o ES costuma se mover uns 74 pontos, mais que um dia normal (63). Primeiro pregão do mês (ISM industrial): a amplitude costuma ser 1,14× a normal.
Sessão regular, banda de 70 %: de 49 a 112 pontos. Fora da amostra, essa banda conteve o range real 69,4 % das vezes (n = 2.791 sessões).
Próximo dado com hora: Pedidos de seguro-desemprego, qui 5 às 08:30 ET.
dados até sex., 30 de out. · com atraso: atualizados toda noite
o que medimos e não funcionou
Publicamos também os resultados que deram errado
Testes das nossas próprias funções contra o que aconteceu depois, cada um com seu controle e sua amostra. Nestes, o resultado não se separou do controle ou ficou abaixo do que prometia.
ver todos os resultados →O que medimos e não funcionou
Janelas sazonais «quase sempre positivas»: positivas nos anos seguintes
49,9 %·n = 1.489
Controle: 49,7 % (qualquer janela do mesmo tamanho)
Estratégias que passam no filtro de robustez: lucrativas depois
38,3 %·n = 188
Controle: 40,1 % (lucrativas sem passar no filtro)
POC de uma sessão anterior: alcançado na sessão seguinte
23,1 %·n = 6.940
Controle: 23,0 % (um preço qualquer à mesma distância)
«Regra dos 80 %»: chega à borda oposta do valor
61,4 %·n = 950
Controle: 80 % (o que o nome promete)
Cada linha sai de uma tabela publicada, com seu alcance e suas datas. Resultados hipotéticos. Simulação sobre dados passados, não uma conta real. Não garantem resultados futuros.
ver todos os resultados →Market Profile
Initial Balance, Value Area, POC -- onde a estrutura do dia se forma, durante a sessão.
Leitura do dia
Quanto a sessão costuma se mover conforme o evento macro e o contexto -- tamanho do range, não direção.
Estatística histórica
Base rates sobre 16+ anos de dados históricos de futuros -- cada número com seu n e suas ressalvas.
Posicionamento (COT) e liquidez
O que os grandes especuladores estão fazendo, mais o spread bid/ask real -- o contexto de posicionamento e de liquidez.
Todo o mundo dos relatórios
Seis portas de entrada para o mesmo motor de dados -- cada uma responde a uma pergunta diferente.
Relatórios
18 relatórios principais e mais 24 no arquivo -- gap, Initial Balance, range de abertura, eventos macro, open interest e spread onde o dado existe. Cada número com sua amostra e seus limites à vista.
ver como funciona →Ranking
Primeiro os relatórios que resistem ao controle de falsos positivos; depois, pelo quanto se afastam de um dia qualquer -- não uma lista solta.
ver como funciona →Laboratório
Embaralha os trades de um setup 1.000 vezes (Monte Carlo) para ver se o resultado depende da ordem em que ocorreram. Resultados hipotéticos, não obtidos em operação real.
ver como funciona →Setups
Estrutura da sessão: Initial Balance, Value Area e POC, atualizados durante a sessão (com até 15 minutos de atraso).
ver como funciona →COT
Posicionamento dos grandes especuladores vs. comerciais -- o relatório semanal da CFTC, pronto para ler.
ver como funciona →Cerebro AI
Pergunte à plataforma diretamente sobre um instrumento, um relatório ou um setup.
ver como funciona →preços
Comece grátis e continue grátis. Você paga só por mais mercados ou pelas suas contas financiadas
Você começa com 14 dias de tudo, sem cartão. Depois segue no Grátis com um mercado, 3 avisos e a calculadora. O Trader soma os 30 instrumentos e o catálogo completo; o Pro soma as contas financiadas, o Journal e o Laboratório.
$0
Grátis, sem data de fim
com 14 dias de tudo para começar
$39
plano Trader /mês
$89
plano Pro /mês
tudo o que inclui
14 ferramentas para analisar, decidir e revisar seu processo
Mercados: o preço frente ao IB
GrátisOnde o preço está frente ao Initial Balance (acima, abaixo ou dentro), em 25 instrumentos.
Relatórios de base rate
Trader18 relatórios principais e mais 24 no arquivo em 30 instrumentos, cada número com n, período e ressalvas.
Ranking
TraderRanking de padrões: primeiro os que resistem ao controle de falsas descobertas.
Market Profile da sessão
TraderInitial Balance, Value Area, POC e formato do perfil durante a sessão, contra seu histórico.
Posicionamento COT
TraderCOT semanal de 17 instrumentos com índice 0-100 e posicionamento carregado.
Correlações e reação ao dado
TraderCorrelações com VIX/BTC e reação ao dado macro.
Semana: resumo do que vem pela frente
TraderO que vem na semana em um parágrafo escrito por regras, mais um relatório com IA opcional com suas fontes.
Cerebro AI
GrátisAssistente que responde com dados da plataforma e cita relatório, n e ressalvas. 5 perguntas por dia no Grátis; 40 por hora no Trader e no Pro.
Journal de trading
ProImporte suas operações do arquivo da sua plataforma ou por webhook e veja se seu resultado se distingue do acaso.
Contas financiadas
GrátisA distância até cada limite da sua mesa, com o seu próprio histórico.
Alertas
GrátisAlertas por Telegram ou webhook, cada um com a sua frequência histórica e o seu n.
API e MCP
TraderAPI somente leitura e MCP: tamanho, frequência e horário, com n; nunca direção nem preços.
Laboratório
ProMonte Carlo, validação cronológica e simulação de contas de mesa proprietária sobre setups.
Hoje, dados macro, alertas e calculadora de risco
GrátisHoje, calendário econômico, alertas e calculadora de risco para 30 contratos.
Não emitimos sinais
Descrevemos o que aconteceu e o contexto atual. A decisão de operar é sua.
Não prometemos resultados
Resultados históricos não garantem resultados futuros, e operar futuros envolve risco de perda.
Não escondemos as letras miúdas
Cada número mostra sua amostra, seu período e seus limites. Se não há dados suficientes, dizemos.
sem promessas
O que você não vai encontrar aqui
Nem sinais de entrada ou saída, nem a direção do dia, nem rentabilidade prometida, nem taxas de acerto de operações, nem depoimentos de ganhos, nem contagens regressivas.
O que sim
Cada número com sua amostra e, onde existe, sua base ou seu controle. Quando uma diferença não supera o ruído, chamamos de igual ao acaso. E publicamos 10 resultados dos nossos próprios testes, incluídos os que saíram nulos ou contrários ao esperado, cada um com sua tabela.
ver os resultados próprios →instrumentos
Um relatório estatístico por instrumento
Cada página reúne as tabelas próprias de um futuro: quantas vezes algo acontece e em quantas sessões. Só são publicados os instrumentos com amostra suficiente para dizer algo próprio.
Ver todos os instrumentos →TradingView
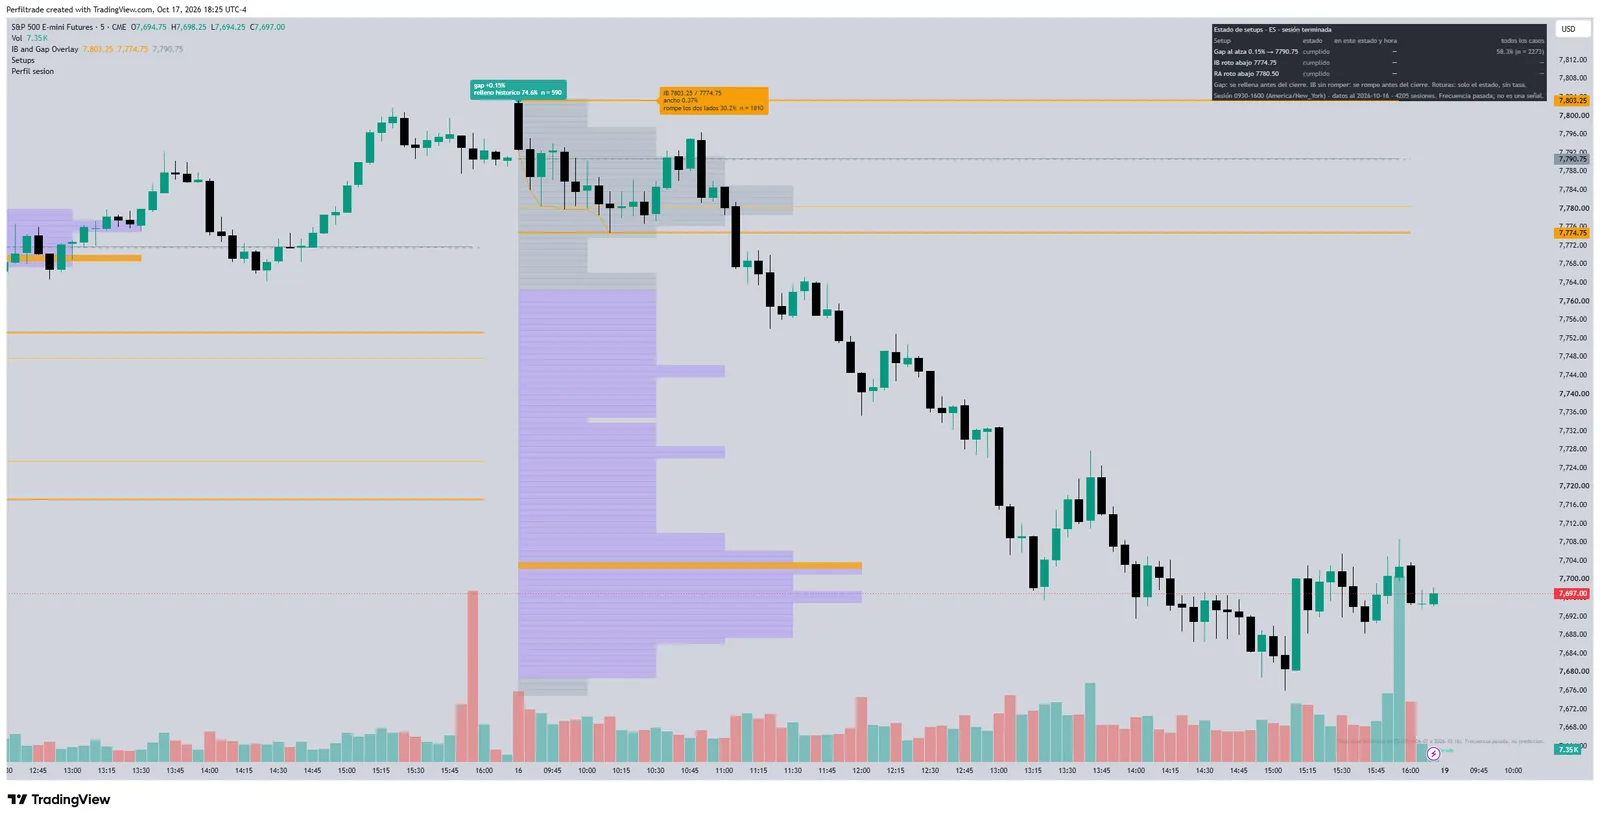
13 indicadores grátis no seu gráfico do TradingView
Níveis, perfil, abertura, VWAP e dias de dado, cada percentual com seu n; quando uma diferença não supera o ruído, o indicador diz “igual ao acaso”.
- IB e gap
- Níveis-chave
- Estado dos setups
- Perfil da sessão
- Posicionamento COT
- Volatilidade por horário
- Tipo de abertura
- VWAP com bandas medidas
- Dias de dado macro
- Value Area e POC anteriores
- Extremos pobres e single prints
- Perfil composto
- Halfback da noite
aprenda
Guias de Market Profile, COT e estatística
- Market Profile: o que é e como ler em futuros
Market Profile em futuros: TPO, POC, Value Area e Initial Balance explicados com a distribuição real dos tipos de dia em 4.199 sessões de ES.
- Initial Balance: o que é e como usar no dia
Initial Balance passo a passo: como se calcula o range da primeira hora e o que mostram 5.226 rompimentos e 4.182 sessões de ES sobre ele.
- Relatório COT: como ler o posicionamento em futuros
O que é o relatório COT da CFTC, quais grupos de participantes ele reporta, por que os dados são de terça e saem na sexta, e os erros típicos ao lê-lo.
- Value Area, POC, VAH e VAL: como ler o valor
Value Area, POC, VAH e VAL explicados sem atalhos, com 4.188 rompimentos do range anterior no ES para ver o que isso realmente mede.
- Base rates no trading: estatística histórica na prática
O que é uma base rate, por que o tamanho da amostra manda, o que é uma célula degenerada e como verificar se uma estatística histórica continua válida.
- Sessão regular vs Globex em futuros: o que muda
Diferença entre sessão regular e Globex em futuros de índices: liquidez, horários e onde se formam de verdade a máxima e a mínima do dia.
- Open Interest em Futuros: o que é e como ler
O que é o open interest em futuros, como ele difere do volume e com que frequência cada combinação de preço e OI realmente aparece no ES.
- Gap de Abertura em Futuros de Índices: guia com dados
O que é o gap de abertura, como se mede contra o fechamento regular anterior e com que frequência é preenchido em ES, NQ, RTY, YM e NKD.
- Tamanho de Posição em Futuros: como calcular
Como se calcula o tamanho de posição com o risco por operação, a distância do stop e o valor do ponto, e por que a amplitude média o condiciona.
- Qual dia da semana o mercado se move mais
Qual dia da semana o mercado se move mais: range médio de ES, NQ, RTY, YM e NKD em 19.263 sessões e por que escolher o dia não é uma vantagem.
- A que hora se forma a máxima do dia
A que hora se forma a máxima do dia em ES, NQ, GC e ZN: como Ásia, Londres e Nova York dividem a máxima diária em mais de 4.000 sessões por contrato.
- ES vs NQ: as diferenças, medidas com dados
ES vs NQ comparados com dados próprios: média do range em pontos e em dólares, fechamento do gap em 4.072 e 4.099 sessões e rompimento do Initial Balance.
- Initial Balance no NQ: estatísticas reais
Estatísticas do Initial Balance no E-mini Nasdaq-100: 4.929 rompimentos e 4.182 sessões de NQ, com a assimetria entre romper a máxima e a mínima.
- Futuros de moedas CME: 6E, 6J, 6B e 6A
Futuros de moedas da CME em dados próprios: 15.963 rompimentos do range anterior e 16.035 sessões de 6E, 6J, 6B e 6A, com amostra e período.
- Preenchimento do gap em cinco futuros de índices: 18.650 sessões
O mesmo gap de abertura medido igual em ES, NQ, RTY, YM e NKD: por tamanho, por dia da semana e na abertura semanal. O Nikkei preenche bem menos que o S&P, exceto no fim de semana.
- Em que sessão se formam a máxima e a mínima do dia: 10 futuros, 39.937 sessões
Onde cai o extremo diário em cinco índices, no ouro e em toda a curva do Tesouro, confrontado com o que o acaso daria. O trecho em que Londres e Nova York se sobrepõem fica com três ou quatro vezes a sua parte.
- A sequência existe? Continuação diária em 30 futuros e 115.233 sessões
Depois de três dias seguidos na mesma direção, o seguinte vai igual 48,1% das vezes: igual ao acaso. Medido em 30 contratos de sete famílias, com a mesma definição e a amostra de cada um à vista.
- Romper o range de ontem: os 70% frente ao acaso em 30 futuros e 109.260 rompimentos
Os 70% de romper a máxima de ontem são iguais ao acaso: qualquer nível à mesma distância sobre a abertura dá quase o mesmo (70,4% contra 69,8%, n = 55.574). Isso se explica pela distância que a sessão já percorreu para chegar ao nível, não pelo nível.
- A segunda-feira é o dia com mais dias interiores: 30 futuros e 109.806 sessões
A sessão fica dentro do range do dia anterior em 20,2% das segundas e entre 13,5% e 15,2% dos outros dias. A diferença está em juros e moedas; em energia e grãos não aparece.
- Que dia marca a máxima da semana: 30 futuros e 23.666 semanas
A máxima e a mínima semanal caem sobretudo na segunda e na sexta. É exatamente o que o acaso produz. O que o acaso não produz está nos índices: a máxima do ES cai na sexta em 37,7% das semanas.
- Sazonalidade mensal: quase nenhum mês se afasta do acaso
Em 360 combinações de mês e contrato, só 9 se separam do normal no seu próprio contrato, menos que as 15 que o acaso daria. De treze efeitos de calendário clássicos, só um, nos títulos do Tesouro, passa no controle de descobertas falsas.
- Quais mesas proprietárias de futuros permitem robôs (outubro de 2026)
Empresa por empresa, o que cada uma permite sobre robôs e trading automatizado na avaliação, na conta financiada e na conta real, com a fonte oficial de cada regra. Verificado em 7 de outubro de 2026.
- O que o S&P 500 faz nos dias de dados macro: CPI, emprego e Fed
Quanto a primeira hora do ES aumenta com cada dado, em cinco anos de divulgações, com a amostra e o controle. E o que o dado não diz.
- Horas com evento: os leilões do Tesouro e o fixing de Londres, medidos
O que os futuros de títulos fazem em torno dos leilões do Tesouro das 13h e os de moedas no fixing de Londres: um padrão que desapareceu e outro que é de tamanho, não de direção.
- Quando rolar o contrato: o dia típico da rolagem em futuros
Quantos dias antes do vencimento o volume passa para o contrato seguinte no ES, no NQ, no ouro, no petróleo, nos títulos e no euro, medido nas rolagens dos últimos cinco anos.
- A que horas abre o mercado de futuros no seu país, e quando muda
O pregão regular do S&P 500 abre às 9h30 de Nova York. No seu relógio isso muda até três vezes por ano conforme o país: a tabela de Brasil, Portugal, Espanha, México, Colômbia, Peru, Chile e Argentina, com as datas.
- Regra de consistência em contas financiadas: a conta e o que cada empresa exige
Melhor dia dividido pelo lucro total: como se calcula a regra de consistência na avaliação, que efeito ela tem e qual porcentagem cada uma de 20 empresas de futuros exige, com as fontes. Regras revisadas em outubro de 2026.