Base rates no trading: estatística histórica na prática
Atualizado em 4 de outubro de 2026
O que é uma base rate#
Uma base rate (taxa base histórica) é a frequência com que um evento ocorreu, medida sobre todos os casos comparáveis de um período. Não é uma previsão. É uma contagem: de quantas vezes uma condição se deu, em quantas aconteceu o que estamos medindo.
Um exemplo. Se houve 4.072 sessões com gap de abertura e em 58,3% das de alta o preço voltou a tocar o fechamento anterior dentro da mesma sessão regular, essa é a base rate de preenchimento do gap de alta para esse instrumento e esse período.
Serve para calibrar expectativas e para detectar quando uma crença do meio não coincide com o que ocorreu. Não serve para saber o que fará a próxima sessão: a frequência passada descreve uma população, e amanhã é uma única observação dessa população.
Sua utilidade depende de três coisas que devem acompanhar sempre o número: a definição do evento, o instrumento e a amostra com seu período. Se falta uma, o número é decorativo.
A definição vem antes do número#
Duas pessoas podem medir com que frequência o gap é preenchido e obter resultados muito diferentes sem que nenhuma erre na aritmética. O que muda é a definição.
É preciso fixar três coisas: a referência contra a qual o gap é medido, a janela em que o preenchimento é admitido e o que fazer com os gaps zero. Nestas tabelas o gap vai do fechamento regular anterior, às 16:00 ET, até a abertura de hoje, às 9:30 ET; o preenchimento exige voltar a tocar esse fechamento dentro da mesma sessão regular; e os zeros ficam de fora.
Mude uma peça e o número muda. Usar o último preço noturno em vez do fechamento regular dá outro gap. Permitir o preenchimento em dias posteriores sobe a frequência. Incluir os zeros a sobe ainda mais, porque um gap zero está preenchido por definição. Por isso comparar duas fontes só faz sentido se ambas publicam sua definição.
Sem o instrumento, o número não significa nada#
A objeção mais comum a uma estatística solta numa rede social não é que esteja mal calculada. É que não diz de qual mercado vem. A tabela aplica a mesma medição a cinco índices.
Os quatro índices americanos se agrupam numa faixa razoavelmente estreita, enquanto o NKD fica claramente abaixo, com a menor frequência de preenchimento dos cinco em ambos os lados. Entre o instrumento com maior frequência de preenchimento de alta e o de menor há mais de vinte pontos percentuais.
Essa distância é a razão pela qual um número sem instrumento não é utilizável. Alguém pode citar uma porcentagem verdadeira e enganar você do mesmo jeito, apenas omitindo onde foi medida.
A tabela mostra algo mais. Repare na amostra de cada linha: a série do RTY cobre pouco mais da metade das sessões da do ES. O intervalo de datas global é o mesmo, mas nem todos contribuem com o mesmo histórico.
O mesmo gap, cinco instrumentos
ES, NQ, RTY, YM, NKD
Deslize para ver a amostra →
| Instrumento | Gap de alta | Gap de baixa | Sessões |
|---|---|---|---|
| ES | 58,3% | 61,3% | 4.072 |
| NQ | 60,3% | 64,2% | 4.099 |
| RTY | 63,0% | 62,2% | 2.321 |
| YM | 57,6% | 62,2% | 4.096 |
| NKD | 40,6% | 43,1% | 4.062 |
n = 18.650 · 2010-06-07 a 2026-09-15 · dados históricos de futuros
A mesma medição aplicada a cada índice. As diferenças entre instrumentos são a razão pela qual um número solto, sem dizer de que mercado vem, não serve para nada.
O relatório semanal, todo domingo
Um email por semana: o que mexeu na macro, a agenda da próxima semana, juros e posicionamento COT, e o estudo novo com a amostra. Sem sinais; cancele com um clique.
A amostra manda: por que o n vai colado a cada número#
Uma frequência é uma estimativa, e toda estimativa tem incerteza. Essa incerteza depende sobretudo do número de observações. Com poucas, a porcentagem oscila muito por acaso; com muitas, se estabiliza.
O contraste é fácil de ver. Um 60% sobre 5 casos são três acertos: mude um e a porcentagem salta vinte pontos. Um 60% sobre 3.000 casos precisaria de centenas de casos diferentes para se mover igual. Mesmo número, duas coisas diferentes.
Daí a regra de publicação: nenhum número aparece sem seu n e sem seu intervalo de datas. Não é enfeite metodológico, é o que permite saber se a porcentagem merece atenção. E o n se olha por linha, não só no total: uma tabela com 18.650 sessões pode conter linhas de poucas centenas. O total tranquiliza; a linha é quem manda.
Células degeneradas: quando o corte deixa a casa vazia#
Cada filtro divide a amostra. Instrumento, dia da semana, tamanho do gap, tipo de dia: quatro cortes transformam milhares de sessões em punhados. As casas com tão poucos casos que a porcentagem já não informa são células degeneradas.
Temos uma em nossas tabelas e não a escondemos. Na classificação de tipos de dia, a categoria Normal aparece em 0,1% das sessões: 5 casos em todo o histórico. Sua coluna de continuação marca 60,0%, ou seja, três sessões de cinco. Isso não é uma base rate; é anedota com formato de porcentagem.
O mesmo problema produz os extremos limpos que tanto chamam a atenção. Na tabela de tamanho do Initial Balance, a faixa de 1,5% a 2,0% marca 0,0% de sessões sem rompimento sobre 57 casos. Esse zero não significa impossível: significa que não ocorreu em 57 sessões.
A consequência é incômoda, mas clara. Quanto mais específica e atraente soa uma estatística, mais provável é que venha de uma célula pequena. A especificidade se paga com amostra.
Uma média não é uma distribuição#
O segundo erro mais caro, depois de ignorar a amostra, é tratar uma média como se fosse o habitual. A média resume; não descreve a variedade que há por baixo.
A tabela mostra isso com o range diário do ES. Comparando cada sessão com o range médio recente do instrumento, pouco mais da metade dos dias cai na faixa normal, entre 70% e 130%. O restante se divide entre comprimidos e expandidos, em proporções parecidas. Quase metade das sessões não se parece com o dia médio.
O mesmo vale para as porcentagens agregadas. O preenchimento do gap do ES dá 58,3% na alta, mas ao separar por tamanho do gap o número vai de 90,4% nos menores a 18,6% nos maiores que 1%. O agregado é verdadeiro e, ao mesmo tempo, não descreve bem nenhum dos dois extremos.
Quanto a faixa do dia se parece com a sua média
ES
Deslize para ver a amostra →
| Tipo de dia | Frequência | Dias |
|---|---|---|
| Comprimido (menos de 70% da faixa média) | 26,3% | 1.105 |
| Normal (70-130%) | 51,1% | 2.148 |
| Expandido (mais de 130%) | 22,6% | 952 |
n = 4.205 · 2010-06-25 a 2026-09-16 · dados históricos de futuros
Compara a faixa de cada sessão com a faixa média recente do próprio instrumento.
Como verificar se um dado continua válido#
Uma base rate não vence numa data, mas pode deixar de descrever o mercado atual. Convém verificar com qualquer número, próprio ou alheio. Primeiro, olhe o intervalo de datas. Se termina há anos, o número descreve outro mercado. Estas tabelas começam em 2010 e vão até as últimas sessões carregadas; esse intervalo aparece no rodapé de cada uma.
Segundo, divida a amostra e recalcule. Se a primeira metade do histórico e a segunda dão resultados parecidos, o dado é estável. Se diferem muito, o agregado faz a média de dois regimes distintos e não representa nenhum deles.
Terceiro, revise se a definição continua válida: uma mudança de horário de sessão ou de estrutura do mercado quebra a continuidade de uma série sem que o cálculo dê erro. E quarto, recalcule quando chegam dados novos, em vez de citar para sempre um número congelado.
Os limites do que se mede#
Estas tabelas medem frequências históricas de eventos definidos com precisão. Não medem rentabilidade. Entre o preço tocar um nível e uma operação terminar em ganho há corretagem, slippage, percurso adverso prévio e a decisão de quando sair. Nada disso está na tabela.
Tampouco medem causas: uma frequência descreve uma coincidência repetida, não um mecanismo. E não permitem combinar filtros livremente. Cada corte é mostrado separadamente porque multiplicar porcentagens de duas tabelas produz uma probabilidade conjunta que ninguém mediu.
O viés de busca é o último limite e o mais difícil de ver: se você testa combinações suficientes, alguma dará um número chamativo por acaso. A defesa é fixar a definição antes do resultado e mostrar a amostra completa, não só os cortes bonitos.
Resultados passados não garantem resultados futuros. Este artigo é material informativo e educativo, não aconselhamento de investimento personalizado nem recomendação de compra ou venda. Operar futuros envolve risco de perda.
PDF grátis: 20 números de futuros com a amostra
Os números dos nossos estudos numa só folha, cada um com o seu n e o período (em espanhol por enquanto). Assine o relatório semanal e baixe na hora; o link também chega no e-mail de boas-vindas.
Perguntas frequentes
- O que é uma base rate no trading?
- É a frequência histórica com que ocorreu um evento definido com precisão, medida sobre todos os casos comparáveis de um período. Descreve o que aconteceu nessa amostra; não prevê a próxima sessão nem indica uma direção a tomar.
- Quantos dados são necessários para uma estatística ser confiável?
- Não há um número mágico, mas a incerteza diminui à medida que crescem as observações independentes. Um número baseado em algumas dezenas de casos oscila muito por acaso. Olhe sempre a amostra da linha concreta, não só o total da tabela.
- Por que uma probabilidade histórica não é um sinal de compra?
- Porque mede a frequência de um evento, não o resultado de uma operação. Não inclui custos, slippage nem o percurso adverso prévio, e descreve uma população inteira, não o caso de amanhã. É contexto para dimensionar expectativas.
- É possível multiplicar duas estatísticas para combinar filtros?
- Não. Multiplicar duas porcentagens de tabelas diferentes pressupõe que os eventos são independentes, e quase nunca são. O resultado é uma probabilidade conjunta que ninguém mediu. Combinar filtros exige recalcular sobre os dados, aceitando que a amostra diminui.
Estes números, instrumento por instrumento
Ver os 30 instrumentos →Onde isto é usado no Perfiltrade
- Relatórios de base rate — 18 relatórios principais e mais 24 no arquivo em 30 instrumentos, cada número com n, período e ressalvas.
- Ranking — Ranking de padrões: primeiro os que resistem ao controle de falsas descobertas.
- Correlações e reação ao dado — Correlações com VIX/BTC e reação ao dado macro.
- Cerebro AI — Assistente que responde com dados da plataforma e cita relatório, n e ressalvas. 5 perguntas por dia no Grátis; 40 por hora no Trader e no Pro.
- Journal de trading — Importe suas operações do arquivo da sua plataforma ou por webhook e veja se seu resultado se distingue do acaso.
- API e MCP — API somente leitura e MCP: tamanho, frequência e horário, com n; nunca direção nem preços.
- Laboratório — Monte Carlo, validação cronológica e simulação de contas de mesa proprietária sobre setups.
O cálculo e seus limites estão na metodologia.
Leve para o seu gráfico, grátis
IB e gap: Quantas vezes um gap como o de hoje foi preenchido?
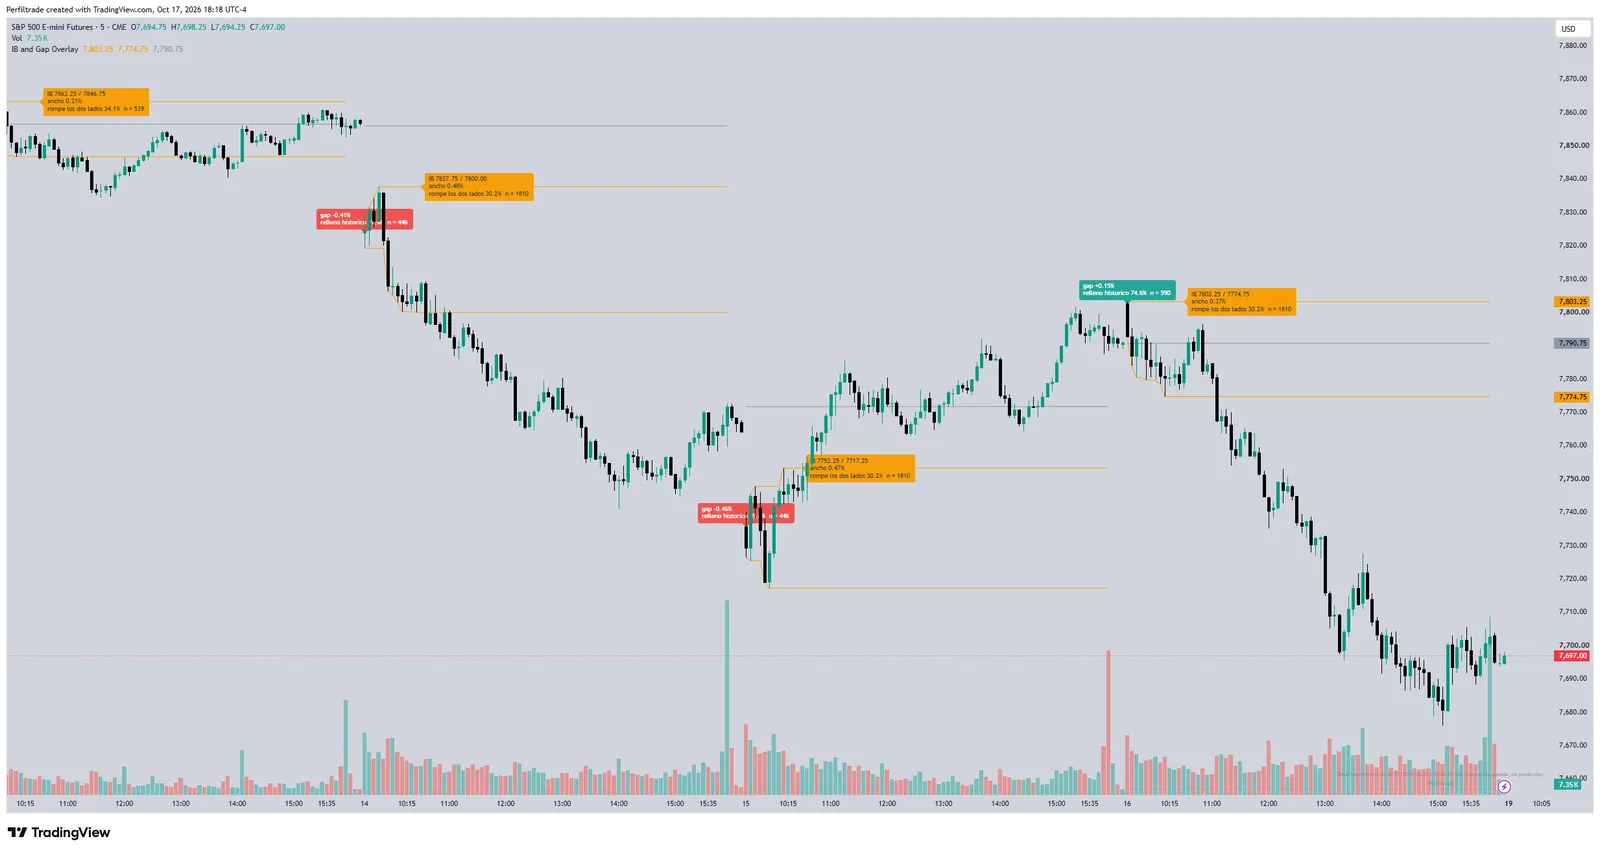
Ao lado do gap, com que frequência um desse tamanho e direção foi preenchido, com o seu n.
Como citar estes dados
As tabelas desta página são de elaboração própria, a partir de dados históricos de futuros. Você pode reproduzi-las, traduzi-las ou construir sobre elas, inclusive comercialmente, desde que cite a fonte e crie um link para a página original. Se usar, avise: gostamos de saber para que servem.
Licença: CC BY 4.0
Citação sugerida:
Perfiltrade (4 de outubro de 2026). Base rates no trading: estatística histórica na prática. https://www.perfiltrade.com/pt/aprenda/base-rates-estatistica-trading
Teste estes conceitos com dados reais
14 dias grátis, sem cartão. Ferramenta de análise, não é assessoria de investimento.
Ver planos →