Gap de Abertura em Futuros de Índices: guia com dados
Atualizado em 16 de outubro de 2026
O que exatamente é um gap de abertura#
Um gap de abertura é a distância entre o preço em que a sessão regular abre e o preço em que a sessão regular anterior fechou. Se a abertura fica acima desse fechamento, o gap é de alta. Se fica abaixo, é de baixa. A palavra soa técnica, mas descreve uma subtração.
Em futuros de índices a nuance importa mais do que em ações, porque o contrato quase nunca deixa de ser negociado. Entre o fechamento das 16h, horário de Nova York, e a abertura das 9h30, o preço continua se movendo. O intervalo não é um vazio: é um trecho que foi negociado fora do horário principal.
Por isso convém fixar a referência antes de medir qualquer coisa. Nestas tabelas o gap vai sempre do fechamento regular anterior à abertura regular de hoje. Outra escolha, como o último preço da madrugada, produz outro número e outra estatística.
O que significa um gap ser preenchido#
Preencher o gap (gap fill) significa que o preço volta a tocar o fechamento da sessão regular anterior. Aqui, além disso, ele precisa fazê-lo dentro da mesma sessão regular. Se tocar no dia seguinte, conta como não preenchido.
Esse corte de horário é uma decisão, não uma lei do mercado. Dar três dias para o preço voltar gera percentuais muito mais altos e muito menos úteis para quem opera intradiário. Ao comparar números entre fontes, primeiro iguale a janela.
A segunda decisão é o que conta como toque. Basta que o preço retorne ao nível, sem exigir fechamento além dele nem permanência. É a definição mais frouxa possível, e ainda assim muitos gaps não a cumprem.
Essa definição importa na hora de comparar. Circulam taxas de preenchimento mais altas para os mesmos índices, e quase sempre medem outra coisa: o vão entre dias de calendário em um contrato que negocia quase 24 horas, que é minúsculo e se fecha quase sempre, ou o toque em qualquer momento posterior, e não dentro da mesma sessão regular. Nenhuma está errada: medem um evento diferente. Aqui o gap é medido contra o fechamento da sessão regular anterior e o preenchimento precisa ocorrer dentro da sessão regular do mesmo dia.
O tamanho do gap muda o resultado inteiro#
Se você só pudesse manter uma variável na análise de gaps, seria o tamanho. A tabela ordena as sessões do ES pela magnitude do intervalo, em percentual sobre o preço, e o resultado se inclina de um extremo ao outro.
Os gaps minúsculos, de 0 a 0,1%, são preenchidos em 90,4% das vezes quando são de alta e em 92,3% quando são de baixa, em 781 sessões do ES. Na faixa de 0,1 a 0,25%, com 1.068 sessões, os valores caem para 74,4% e 74,5%.
No outro extremo o quadro se inverte. Os gaps de mais de 1% são preenchidos em 18,6% das vezes na alta e em 22,0% na baixa, e ali a amostra é de apenas 379 sessões do ES. O cruzamento ocorre na faixa intermediária de 0,25 a 0,5%, com 1.069 sessões: 51,1% na alta e 59,9% na baixa.
Há uma explicação sem graça por trás disso. Um gap pequeno está perto por definição, e o preço passa por ali quase sem querer. Um gap grande exige um percurso grande na direção contrária. A tabela não descobre uma anomalia: descreve uma distância.
Preenchimento do gap por tamanho
ES
Deslize para ver a amostra →
| Tamanho do gap | Gap de alta | Gap de baixa | Sessões |
|---|---|---|---|
| 0-0,1% | 90,4% | 92,3% | 781 |
| 0,1-0,25% | 74,4% | 74,5% | 1.068 |
| 0,25-0,5% | 51,1% | 59,9% | 1.069 |
| 0,5-1,0% | 33,9% | 32,2% | 775 |
| >1,0% | 18,6% | 22,0% | 379 |
n = 4.072 · 2010-06-07 a 2026-09-15 · dados históricos de futuros
Gap medido do fechamento da sessão regular anterior (16:00 ET) até a abertura de hoje (9:30 ET). Preenchimento = o preço volta a tocar esse fechamento dentro da mesma sessão regular. Gaps de zero ficam de fora.
O relatório semanal, todo domingo
Um email por semana: o que mexeu na macro, a agenda da próxima semana, juros e posicionamento COT, e o estudo novo com a amostra. Sem sinais; cancele com um clique.
O mesmo gap, cinco índices diferentes#
Aqui está a descoberta que mais vale a pena internalizar. Com a mesma definição e o mesmo período, o gap de alta é preenchido em 58,3% das vezes no ES, em 4.072 sessões, e em apenas 40,6% no NKD, em 4.062 sessões.
Os outros três ficam perto do ES, e todos bem acima do NKD. O NQ preenche 60,3% dos gaps de alta e 64,2% dos de baixa, com 4.099 sessões. O RTY marca 63,0% e 62,2% com 2.321 sessões, uma amostra bem menor. O YM fica em 57,6% e 62,2% com 4.096 sessões.
A conclusão é incômoda para as manchetes: um número de preenchimento de gaps que não diz de qual instrumento vem não informa nada. Levar o número do ES para o NKD, ou o contrário, muda a expectativa por completo, e o contraste não se explica pelo tamanho da amostra, porque ambas são parecidas.
O mesmo gap, cinco instrumentos
ES, NQ, RTY, YM, NKD
Deslize para ver a amostra →
| Instrumento | Gap de alta | Gap de baixa | Sessões |
|---|---|---|---|
| ES | 58,3% | 61,3% | 4.072 |
| NQ | 60,3% | 64,2% | 4.099 |
| RTY | 63,0% | 62,2% | 2.321 |
| YM | 57,6% | 62,2% | 4.096 |
| NKD | 40,6% | 43,1% | 4.062 |
n = 18.650 · 2010-06-07 a 2026-09-15 · dados históricos de futuros
A mesma medição aplicada a cada índice. As diferenças entre instrumentos são a razão pela qual um número solto, sem dizer de que mercado vem, não serve para nada.
Medido em ATR, o ES e o NQ quase coincidem#
O percentual do preço não é a única forma de medir um gap. Outra é dividi-lo pelo range verdadeiro médio das últimas 14 sessões (ATR): assim, um gap do mesmo tamanho relativo pesa igual num dia calmo e num dia nervoso, e num índice que se move muito e num que se move pouco.
Com essa medida, no pregão regular de 2010-06-28 a 2026-10-16, os gaps de menos de 0,1 ATR foram preenchidos em 91,7% das vezes no ES e 90,9% no NQ; os de 0,1 a 0,25 ATR, 70,9% e 71,8%; os de 0,25 a 0,5 ATR, 47,5% e 47,8%. Entre 0,5 e 1 ATR cai para 23,5% no ES e 28,0% no NQ, e acima de 1 ATR, para 8,3% (n=120) e 15,0% (n=100).
Em percentual do preço, o NQ e o ES não dão o mesmo resultado; em ATR, nas três primeiras faixas, quase sim. Boa parte da diferença entre os dois índices é simplesmente que o NQ se move mais. Uma ressalva: a faixa de 0,5 a 1 ATR do ES não foi estável, passando de 20,7% até 2021 para 30,3% desde 2022.
Como na tabela anterior, «ser preenchido» significa negociar o fechamento de ontem antes das 16:00 ET, sem dizer quanto o preço se afastou antes nem a que horas voltou. Aqui os gaps de alta e de baixa são contados juntos.
Quanto o gap se fecha segundo o seu tamanho em ATR: ES e NQ
ES y NQ
Deslize para ver a amostra →
| Tamanho do gap | ES | NQ | Pregões |
|---|---|---|---|
| Menos de 0,1 × ATR | 91,7% | 90,9% | 916 |
| 0,1 a 0,25 × ATR | 70,9% | 71,8% | 1.231 |
| 0,25 a 0,5 × ATR | 47,5% | 47,8% | 1.167 |
| 0,5 a 1 × ATR | 23,5% | 28,0% | 647 |
n = 4.081 · 2010-06-28 a 2026-10-15 · dados históricos de futuros
Pregão regular (9:30-16:00 ET), de 28-jun-2010 a 15-out-2026: 4.081 gaps no ES e 4.108 no NQ. Gap = abertura de hoje menos o fechamento do pregão regular de ontem, medido em múltiplos do ATR de 14 pregões conhecido na abertura. «Se fecha» = o pregão negocia o fechamento de ontem antes das 16:00 ET. Alta e baixa juntas; dias de troca de contrato excluídos. A coluna «Pregões» é a do ES; as do NQ são, por faixa, 1.015, 1.220, 1.156, 617. Gaps de mais de 1 ATR se fecharam em 8,3 % das vezes no ES (n=120) e em 15,0 % no NQ (n=100). No ES, a faixa de 0,5 a 1 ATR passou de 20,7 % até 2021 para 30,3 % desde 2022; as demais faixas foram estáveis entre os dois períodos. Medidos assim, ES e NQ coincidem nas três primeiras faixas; medidos em porcentagem do preço, não. É o que aconteceu, não um sinal.
Fora do range de ontem e dias do Fed, com o mesmo tamanho#
Duas perguntas que se repetem: importa que a abertura fique fora do range de ontem? E que seja dia de dado? Para não confundir com o tamanho, cada dia é comparado com o que preencheram os dias da mesma faixa de ATR e da mesma direção.
Abrir fora do range de ontem tira: no ES, 43,6% desses gaps foram preenchidos contra 48,1% esperados pelo tamanho, 4,5 pontos a menos, sobre 1.710 dias; no NQ, 46,4% contra 51,2%, sobre 1.649. Os dias de decisão do Fed somam: no ES, 78,0% contra 64,5% esperados, sobre 127 dias.
O CPI e o relatório de emprego não se distinguem de um dia comum do mesmo tamanho: 56,2% contra 53,2% no ES e 56,7% contra 56,3% no NQ, sobre 372 dias cada. O que muda nesses dias é o tamanho do gap, não o preenchimento.
O estudo faz 94 comparações. Corrigido por esse número, só três se sustentam: ES e NQ fora do range de ontem, e o ES em dias do Fed. O NQ em dias do Fed (73,6% contra 63,1%, sobre 129) não se sustenta após a correção.
Quanto o gap se fecha segundo o contexto, frente ao esperado pelo seu tamanho: ES e NQ
ES y NQ
Deslize para ver a amostra →
| Contexto | Se fecha (observado) | Intervalo de 95 % | Esperado pelo seu tamanho | Diferença (pontos) | z | Dias |
|---|---|---|---|---|---|---|
| ES, abre fora do range de ontem | 43,6% | 41,3-46,0 % | 48,1% | -4,5 | -4,1 | 1.710 |
| NQ, abre fora do range de ontem | 46,4% | 44,0-48,8 % | 51,2% | -4,8 | -4,2 | 1.649 |
| ES, dia de decisão do FOMC | 78,0% | 70,0-84,3 % | 64,5% | 13,5 | 3,7 | 127 |
| NQ, dia de decisão do FOMC | 73,6% | 65,4-80,5 % | 63,1% | 10,5 | 2,8 | 129 |
| ES, dia de CPI ou de relatório de emprego | 56,2% | 51,1-61,1 % | 53,2% | 3 | 1,3 | 372 |
| NQ, dia de CPI ou de relatório de emprego | 56,7% | 51,6-61,7 % | 56,3% | 0,4 | 0,2 | 372 |
n = 4.081 · 2010-06-28 a 2026-10-15 · dados históricos de futuros
Pregão regular (9:30-16:00 ET), de 28-jun-2010 a 15-out-2026: 4.081 gaps no ES e 4.108 no NQ; dias de troca de contrato excluídos. Gap = abertura de hoje menos o fechamento do pregão regular de ontem, medido em múltiplos do ATR de 14 pregões conhecido na abertura (sem o pregão de hoje). «Se fecha» = o pregão negocia o fechamento de ontem antes das 16:00 ET. «Abre fora do range de ontem» = a abertura fica acima da máxima ou abaixo da mínima do pregão regular de ontem. «Esperado pelo seu tamanho» = cada dia recebe a taxa de fechamento que os dias de comparação tiveram na sua mesma faixa de tamanho (menos de 0,1; 0,1 a 0,25; 0,25 a 0,5; 0,5 a 1; mais de 1 ATR) e na sua mesma direção (gap de alta ou de baixa), e essas taxas são promediadas: para os que abrem fora, os dias que abriram dentro do range de ontem; para os dias de dado, os dias sem CPI, relatório de emprego nem decisão do FOMC. Assim, a diferença não vem de esses dias trazerem gaps maiores ou menores. O intervalo é o de 95 % da taxa observada. z = (fechamentos observados menos esperados) dividido pela raiz da soma de p(1-p) de cada dia, contra essa expectativa estratificada. O estudo calculou 94 comparações entre ES e NQ; com a correção de Holm a 5 % sobre todas elas, se sustentam o ES fora do range, o NQ fora do range e o ES em dias do FOMC; não se sustentam o NQ em dias do FOMC, o ES em dias de CPI ou emprego nem o NQ em dias de CPI ou emprego. É o que aconteceu, não um sinal.
O dia da semana contribui menos do que parece#
O calendário também ordena os números, embora com menos força do que o tamanho. No ES, a segunda-feira é o dia com menos preenchimento de gaps de alta: 50,8% em 801 sessões. Essa mesma segunda-feira preenche 56,2% dos gaps de baixa.
A quarta-feira está do outro lado da tabela, com 64,3% de preenchimento na alta e 68,4% na baixa em 832 sessões. No meio ficam a terça-feira, com 59,5% e 60,1% em 838 sessões; a quinta-feira, com 59,6% e 62,8% em 831; e a sexta-feira, com 56,2% e 59,2% em 770.
Antes de tirar uma regra da segunda-feira, lembre-se de onde vem o dado. O gap de segunda acumula todo o fim de semana de notícias, então costuma ser maior. Pode ser que a coluna do dia esteja mostrando de novo o efeito do tamanho, disfarçado de calendário.
Preenchimento do gap por dia da semana
ES
Deslize para ver a amostra →
| Dia | Gap de alta | Gap de baixa | Sessões |
|---|---|---|---|
| Segunda | 50,8% | 56,2% | 801 |
| Terça | 59,5% | 60,1% | 838 |
| Quarta | 64,3% | 68,4% | 832 |
| Quinta | 59,6% | 62,8% | 831 |
| Sexta | 56,2% | 59,2% | 770 |
n = 4.072 · 2010-06-07 a 2026-09-15 · dados históricos de futuros
Mesma definição de gap e de preenchimento da tabela por tamanho, separada por dia da semana.
O que estes números não medem#
Não medem o quanto o caminho dói. Uma sessão pode preencher o gap depois de se mover com força contra você, e conta igual à que o preenche no primeiro minuto. Tampouco há dado algum sobre o tempo até o preenchimento.
Não medem rentabilidade. Um percentual de preenchimento alto não diz nada sobre comissões, derrapagem nem tamanho do stop. Os 90,4% dos gaps minúsculos do ES vêm acompanhados de um percurso minúsculo: o acerto é frequente e pequeno ao mesmo tempo.
E carregam os vieses do seu período, de junho de 2010 a setembro de 2026, dezesseis anos em que os índices americanos subiram muito mais do que caíram. Os gaps grandes, além disso, não aparecem distribuídos de forma uniforme: se agrupam em episódios de tensão, então essas sessões estão longe de ser independentes entre si.
Como usar na sua preparação, sem transformar em sinal#
Um percentual histórico serve para calibrar expectativas antes da abertura, não para disparar uma ordem. Ver que o gap de hoje cai na faixa de mais de 1% do ES muda o que é razoável esperar do dia; não diz o que fazer com isso.
A rotina útil é simples: identifique o instrumento, meça o gap com uma única definição, situe-o na sua faixa de tamanho e anote a amostra dessa casa. Se tiver poucas observações, trate-a como uma pista e não como um dado sólido.
Este conteúdo é material informativo e educacional sobre a leitura de dados de mercado. Não é assessoria de investimento personalizada, e o comportamento histórico não antecipa o das próximas sessões. Operar futuros envolve risco de perda.
PDF grátis: 20 números de futuros com a amostra
Os números dos nossos estudos numa só folha, cada um com o seu n e o período (em espanhol por enquanto). Assine o relatório semanal e baixe na hora; o link também chega no e-mail de boas-vindas.
Perguntas frequentes
- Todos os gaps se fecham no mesmo dia?
- Não. No ES, os gaps de mais de 1% foram preenchidos dentro da mesma sessão regular em 18,6% das vezes na alta e em 22,0% na baixa, em 379 sessões. A frequência sobe muito quando o gap é pequeno.
- Qual percentual dos gaps é preenchido no ES?
- Considerando todas as sessões com gap, o ES preenche 58,3% dos gaps de alta e 61,3% dos de baixa, em 4.072 sessões. Essa média esconde diferenças enormes conforme o tamanho do gap.
- Em que dia da semana mais gaps são preenchidos?
- No ES é a quarta-feira, com 64,3% na alta e 68,4% na baixa em 832 sessões. A segunda-feira é o mais baixo na alta, com 50,8% em 801 sessões. Parte dessa diferença pode vir do tamanho do gap, que costuma ser maior na segunda-feira.
- Como se mede um gap em futuros que são negociados quase 24 horas?
- É preciso escolher uma referência fixa e não mudá-la. Aqui se usa o fechamento da sessão regular anterior, às 16h, horário de Nova York, contra a abertura das 9h30. Usar o último preço noturno gera outro gap e outra estatística.
Estes números, instrumento por instrumento
Ver os 30 instrumentos →Onde isto é usado no Perfiltrade
- Relatórios de base rate — 18 relatórios principais e mais 24 no arquivo em 30 instrumentos, cada número com n, período e ressalvas.
O cálculo e seus limites estão na metodologia.
Leve para o seu gráfico, grátis
IB e gap: Quantas vezes um gap como o de hoje foi preenchido?
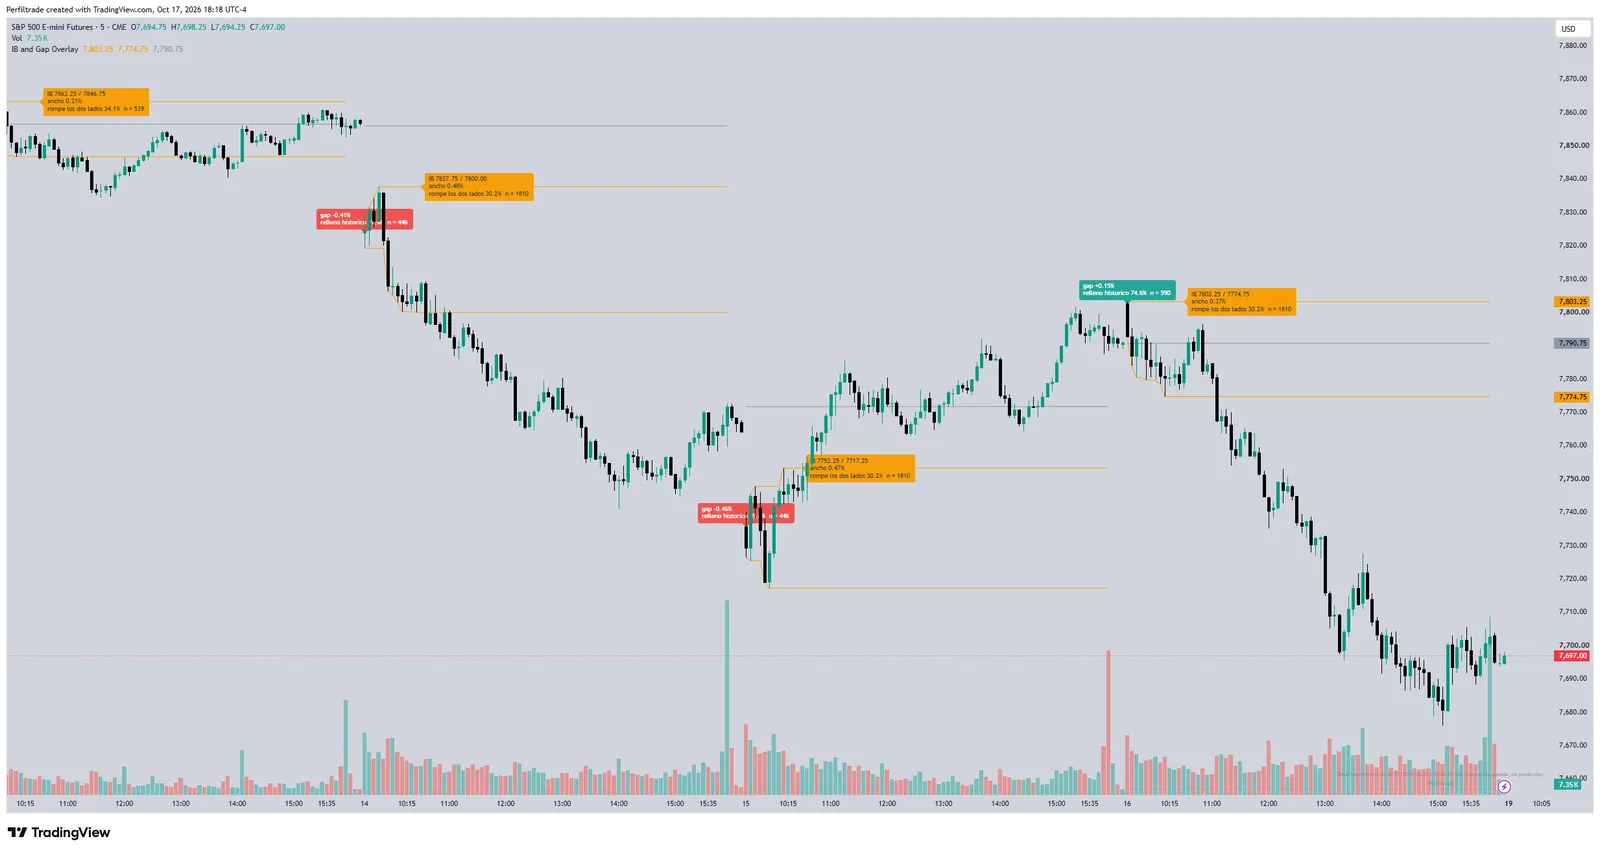
Ao lado do gap, com que frequência um desse tamanho e direção foi preenchido, com o seu n.
Como citar estes dados
As tabelas desta página são de elaboração própria, a partir de dados históricos de futuros. Você pode reproduzi-las, traduzi-las ou construir sobre elas, inclusive comercialmente, desde que cite a fonte e crie um link para a página original. Se usar, avise: gostamos de saber para que servem.
Licença: CC BY 4.0
Citação sugerida:
Perfiltrade (16 de outubro de 2026). Gap de Abertura em Futuros de Índices: guia com dados. https://www.perfiltrade.com/pt/aprenda/gap-de-abertura-futuros-indices
Teste estes conceitos com dados reais
14 dias grátis, sem cartão. Ferramenta de análise, não é assessoria de investimento.
Ver planos →