Initial Balance: o que é e como usar no dia
Atualizado em 6 de outubro de 2026
O que é o Initial Balance#
O Initial Balance, abreviado IB, é a máxima e a mínima que o preço marca durante os primeiros sessenta minutos da sessão regular. Nada além disso. É um retângulo definido por dois preços e um horário de corte.
A sessão regular, ou RTH, é o horário da bolsa de ações dos Estados Unidos: das 9h30 às 16h, horário de Nova York. Em futuros de índices como ES e NQ, o Initial Balance vai, portanto, das 9h30 às 10h30 nesse mesmo horário.
Ele recebe importância porque essa primeira hora concentra a abertura de posições do dia e a reação ao que aconteceu durante a noite. O range que sai dali acaba funcionando como quadro de referência para o resto do pregão.
Como se calcula e o que convém fixar antes#
O cálculo não tem mistério: máxima e mínima do primeiro período de sessenta minutos. O delicado são as decisões prévias, porque elas mudam o número.
É preciso fixar a sessão, regular ou completa, o fuso horário, o calendário de feriados e meias sessões, e qual contrato usar quando há vencimento próximo. Duas definições diferentes geram Initial Balances diferentes para o mesmo dia, e suas estatísticas deixam de ser comparáveis.
Por isso, todo número sobre o IB deveria vir com sua definição, sua amostra e seu período. Sem essas três coisas, uma porcentagem é apenas uma frase com números dentro.
Romper o IB não é o mesmo que fechar fora dele#
A pergunta habitual é se um rompimento do Initial Balance continua. Para respondê-la é preciso separar duas medidas: quantas vezes o preço sai do range e quantas vezes a sessão termina além do extremo que rompeu. Elas são confundidas com frequência e não são a mesma coisa.
A tabela mede a segunda em ES. De todos os rompimentos registrados, calcula com que frequência o fechamento ficou do outro lado do nível rompido, separado por dia da semana.
Convém lê-la com a coluna de rompimentos à frente. Cada linha se apoia em mais de mil casos, o que torna as diferenças entre os dias mais estáveis do que em tabelas com poucas observações.
Rompimento do Initial Balance e fechamento além do nível
ES
Deslize para ver a amostra →
| Dia | Rompe a máxima | Rompe a mínima | Rompimentos |
|---|---|---|---|
| Segunda | 54,9% | 43,6% | 1.000 |
| Terça | 54,5% | 46,6% | 1.061 |
| Quarta | 51,6% | 48,7% | 1.109 |
| Quinta | 56,6% | 43,9% | 1.047 |
| Sexta | 57,4% | 47,7% | 1.009 |
n = 5.226 · 2010-06-07 a 2026-09-15 · dados históricos de futuros
IB = faixa dos primeiros 60 minutos da sessão regular (9:30-10:30 ET). A porcentagem é quantas vezes a sessão fechou além do extremo rompido, não quantas vezes houve rompimento.
O relatório semanal, todo domingo
Um email por semana: o que mexeu na macro, a agenda da próxima semana, juros e posicionamento COT, e o estudo novo com a amostra. Sem sinais; cancele com um clique.
O que se vê por dia da semana#
O rompimento da máxima do Initial Balance termina com fechamento acima do nível em 57,4% dos 1.009 rompimentos de sexta-feira em ES, e em 56,6% dos 1.047 de quinta-feira. A quarta-feira é a mais fraca: 51,6% em 1.109 rompimentos.
Para baixo o quadro é diferente. O rompimento da mínima termina com fechamento abaixo em 48,7% dos 1.109 rompimentos de quarta-feira em ES e em 43,6% dos 1.000 de segunda-feira. Todos os dias ficam abaixo de 50%.
Essa assimetria entre cima e baixo percorre a tabela inteira e combina com uma série longa de um índice que subiu no conjunto do período. Não é uma propriedade do Initial Balance: é a deriva do próprio mercado se infiltrando na medição.
Nenhum desses números basta para sustentar uma regra por si só. O mais alto, 57,4%, descreve pouco mais do que um leve desequilíbrio, e isso antes de descontar custos.
O tamanho do IB muda a forma do dia#
A segunda tabela divide as sessões de ES segundo o tamanho do Initial Balance, medido como porcentagem do preço, e observa o que o resto do dia fez: romper um só lado, romper os dois ou ficar dentro do range.
A tendência é ordenada. Com um IB muito estreito, de 0 a 0,25%, o dia rompe os dois lados em 34,1% de 533 sessões de ES. Com um IB de 1,0 a 1,5%, esse número cai para 18,1% em 293 sessões.
A leitura inversa também se sustenta: romper um só lado passa de 64,2% com IB estreito, em 533 sessões de ES, para 76,1% na faixa de 1,0 a 1,5%, em 293 sessões. Um IB largo tende a um dia mais direcional; um estreito, a um dia que gira dentro do range.
Ficar dentro do Initial Balance o dia todo é raro em qualquer faixa: 1,7% na mais estreita, em 533 sessões de ES, e 5,8% na faixa de 1,0 a 1,5%, em 293 sessões.
O que o dia faz conforme o tamanho do Initial Balance
ES
Deslize para ver a amostra →
| Tamanho do IB | Rompe um lado | Rompe os dois | Sem rompimento | Sessões |
|---|---|---|---|---|
| 0-0,25% | 64,2% | 34,1% | 1,7% | 533 |
| 0,25-0,5% | 68,3% | 30,1% | 1,6% | 1.796 |
| 0,5-0,75% | 73,8% | 23,7% | 2,6% | 1.014 |
| 0,75-1,0% | 72,5% | 23,5% | 4,0% | 455 |
| 1,0-1,5% | 76,1% | 18,1% | 5,8% | 293 |
| 1,5-2,0% | 70,2% | 29,8% | 0,0% | 57 |
| >2,0% | 70,6% | 20,6% | 8,8% | 34 |
n = 4.182 · 2010-06-07 a 2026-09-15 · dados históricos de futuros
Tamanho do IB como porcentagem do preço. Um IB estreito rompe os dois lados com mais frequência (mais rotação); um IB largo tende a romper só um lado.
O que o tamanho do IB não decide#
A tabela diz como o range é rompido, não para onde. Nenhuma de suas colunas distingue um rompimento para cima de um para baixo, então não traz nada sobre direção.
Também não diz quanto percurso há depois do rompimento. Um dia que rompe um lado pode se estender muito ou apenas alguns pontos. Essa distância é o que decide se uma ideia é viável, e não está nesta tabela: a de extensões, mais abaixo, a mede.
As faixas extremas pedem cautela adicional. A faixa de 1,5 a 2,0% tem 57 sessões de ES e a de mais de 2,0%, 34 sessões. Com amostras assim, a ordem pode mudar com poucos dias novos e, de fato, elas já quebram a progressão do resto da tabela.
Trinta ou sessenta minutos, pavio ou fechamento#
Duas decisões que quase ninguém declara mudam completamente a resposta: quanto dura o IB e o que conta como rompimento. A tabela mede as quatro combinações sobre as mesmas sessões de ES, de 2010-06-07 a 2026-10-05.
Com o IB de sessenta minutos e rompimento por pavio, o preço supera os dois extremos em 27,5% das 4.195 sessões. Se for exigido que um candle de cinco minutos feche além do nível, cai para 19,1%. Com um IB de trinta minutos, o rompimento dos dois lados sobe para 45,7% por pavio e 33,8% por fechamento, em 4.196 sessões.
A razão é mecânica. Um range mais curto fica mais perto do preço durante o resto do dia, então é tocado antes e mais vezes; exigir um fechamento filtra os toques de um tick. Nenhuma versão é a correta: o que não se pode fazer é comparar um número medido por pavio com outro medido por fechamento como se fossem a mesma estatística.
O Initial Balance conforme sua duração e como se conta o rompimento
ES
Deslize para ver a amostra →
| Variante | Rompe um lado | Rompe os dois | Sem rompimento | Sessões |
|---|---|---|---|---|
| IB de 30 min, por pavio | 53,9% | 45,7% | 0,4% | 4.196 |
| IB de 30 min, por fechamento | 64,9% | 33,8% | 1,3% | 4.196 |
| IB de 60 min, por pavio | 70,1% | 27,5% | 2,4% | 4.195 |
| IB de 60 min, por fechamento | 76,0% | 19,1% | 4,9% | 4.195 |
n = 4.196 · 2010-06-07 a 2026-10-05 · dados históricos de futuros
IB = range dos primeiros 30 ou 60 minutos da sessão regular (a partir das 9:30 ET). «Por pavio»: há rompimento se algum candle de 5 minutos posterior negocia além do extremo; «por fechamento»: só se um candle de 5 minutos fecha além dele. Um IB mais curto e o pavio rompem mais; compare sempre a mesma variante.
Até onde o preço foi depois do rompimento#
Esta tabela responde a outra pergunta: nos dias em que o preço rompeu o IB de sessenta minutos, quanto ele se estendeu além do extremo rompido, medido em múltiplos do próprio range do IB. São 4.093 rompimentos de ES, de 2010-06-07 a 2026-10-05; se um dia rompeu os dois lados, conta a extensão maior.
Com um IB estreito, de 0 a 0,25% do preço, metade dos rompimentos chegou a pelo menos uma vez o tamanho do IB (mediana de 1,0) e um em cada quatro passou de 1,81 vez, em 527 dias. Com um IB de 1,0 a 1,5%, a mediana cai para 0,62 vez e o percentil 75 para 1,07, em 276 dias.
Medido em múltiplos, o IB estreito se estende mais; medido em pontos, não necessariamente, porque o range de partida é menor. As duas faixas mais largas têm amostras pequenas, 57 e 31 dias, e a ordem pode mudar com poucas sessões novas. A tabela descreve o que aconteceu, não um alvo.
Até onde o preço foi depois de romper o Initial Balance, conforme o seu tamanho
ES
Deslize para ver a amostra →
| Tamanho do IB | Mediana | Percentil 75 | Dias com rompimento |
|---|---|---|---|
| 0-0,25% | 1,0 × IB | 1,8 × IB | 527 |
| 0,25-0,5% | 0,8 × IB | 1,3 × IB | 1.774 |
| 0,5-0,75% | 0,7 × IB | 1,2 × IB | 990 |
| 0,75-1,0% | 0,6 × IB | 1,1 × IB | 438 |
| 1,0-1,5% | 0,6 × IB | 1,1 × IB | 276 |
| 1,5-2,0% | 0,6 × IB | 1,1 × IB | 57 |
| >2,0% | 0,6 × IB | 0,8 × IB | 31 |
n = 4.093 · 2010-06-07 a 2026-10-05 · dados históricos de futuros
Extensão além do extremo rompido do IB (60 minutos), em múltiplos do range do IB, só nos dias que o romperam; se rompeu os dois lados, conta a maior. Metade dos rompimentos chegou pelo menos à mediana e um em cada quatro ao percentil 75. É o que aconteceu, não um alvo de preço.
Os limites desta medição#
O Initial Balance é uma convenção horária, não um nível que o mercado observe. A primeira hora importa por costume e por liquidez, não porque esse range tenha uma propriedade especial. Medi-lo com trinta minutos produz outra tabela igualmente defensável, como mostra a das quatro variantes.
As tabelas são de ES. As duas primeiras cobrem de 2010-06-07 a 2026-09-15, com 5.226 rompimentos e 4.182 sessões; as de variantes e extensões vão até 2026-10-05, com 4.195 e 4.196 sessões a primeira e 4.093 rompimentos a segunda. Misturam regimes de volatilidade muito distintos, e uma média de tantos anos não descreve o mês específico em que você está operando.
Há três vieses presentes. O de deriva, já mencionado, que infla o lado altista. O de classificação, que decide onde cai um dia que roça o limite entre duas faixas. E o de custo: nenhuma porcentagem desconta spread, comissões nem derrapagem (slippage), e os três engolem com facilidade um desequilíbrio tão pequeno.
Por fim, nenhum desses números é condicional ao resto do contexto. Não separam uma sessão com dado macro de uma sem ele, nem uma abertura dentro do valor anterior de uma fora dele.
Como integrá-lo a uma rotina#
Um uso sensato é descritivo. Anote o tamanho do Initial Balance do dia e sua posição em relação ao range anterior, e use-o para calibrar quanto percurso pode restar, não para decidir a direção.
O segundo uso é de registro. Guardar o que a sessão fez em comparação com o que você esperava transforma a tabela em algo comparável com a sua própria operação.
Este conteúdo é material informativo sobre leitura de dados históricos e não constitui assessoria de investimento personalizada. Resultados passados não antecipam resultados futuros e operar futuros envolve risco de perda.
PDF grátis: 20 números de futuros com a amostra
Os números dos nossos estudos numa só folha, cada um com o seu n e o período (em espanhol por enquanto). Assine o relatório semanal e baixe na hora; o link também chega no e-mail de boas-vindas.
Perguntas frequentes
- O que acontece se o preço não rompe o Initial Balance o dia todo?
- É pouco frequente. Em ES ocorreu em 1,7% das 533 sessões com IB de 0 a 0,25% e em 5,8% das 293 sessões com IB de 1,0 a 1,5%. Costuma coincidir com pregões de range contido e pouca participação.
- Quanto dura o Initial Balance?
- Sessenta minutos a partir da abertura da sessão regular: em futuros de índices americanos, das 9h30 às 10h30, horário de Nova York. Há quem o calcule com trinta minutos e, nesse caso, a estatística muda muito: em ES, o preço rompe os dois lados em 45,7% das sessões com um IB de trinta minutos e em 27,5% com um de sessenta, ambos por pavio.
- O Initial Balance serve para operar NQ?
- Calcula-se igual em NQ e com o mesmo horário. Agora, os números deste artigo são de ES e não podem ser transferidos para NQ sem medir de novo: instrumentos diferentes dão distribuições diferentes com a mesma definição.
- O que muda se o rompimento do IB for medido por fechamento e não por pavio?
- O número cai bastante. Com o IB de sessenta minutos do ES, romper os dois lados passa de 27,5% por pavio para 19,1% quando se exige que um candle de cinco minutos feche além do nível, em 4.195 sessões. Antes de comparar duas estatísticas de IB, confirme que usam a mesma definição.
- Quanto o preço se estende depois de romper o Initial Balance?
- Depende do tamanho do IB. Em ES, com um IB de 0 a 0,25% do preço, a mediana da extensão além do extremo rompido é 1,0 vez o range do IB, em 527 dias com rompimento; com um IB de 1,0 a 1,5%, é 0,62 vez, em 276 dias. Descreve o que aconteceu, não um alvo.
- Um Initial Balance estreito significa que o dia será maior?
- Não é o que o dado mostra. Em ES o IB estreito se associa sobretudo a romper os dois lados, com 34,1% em 533 sessões, contra 18,1% da faixa de 1,0 a 1,5% em 293 sessões. Isso descreve rotação, não o tamanho do percurso.
Estes números, instrumento por instrumento
Ver os 30 instrumentos →Onde isto é usado no Perfiltrade
- Mercados: o preço frente ao IB — Onde o preço está frente ao Initial Balance (acima, abaixo ou dentro), em 25 instrumentos.
- Market Profile da sessão — Initial Balance, Value Area, POC e formato do perfil durante a sessão, contra seu histórico.
- Alertas — Alertas por Telegram ou webhook, cada um com a sua frequência histórica e o seu n.
O cálculo e seus limites estão na metodologia.
Leve para o seu gráfico, grátis
Estado dos setups: Em que estado estão hoje o gap, o Initial Balance e a faixa de abertura?
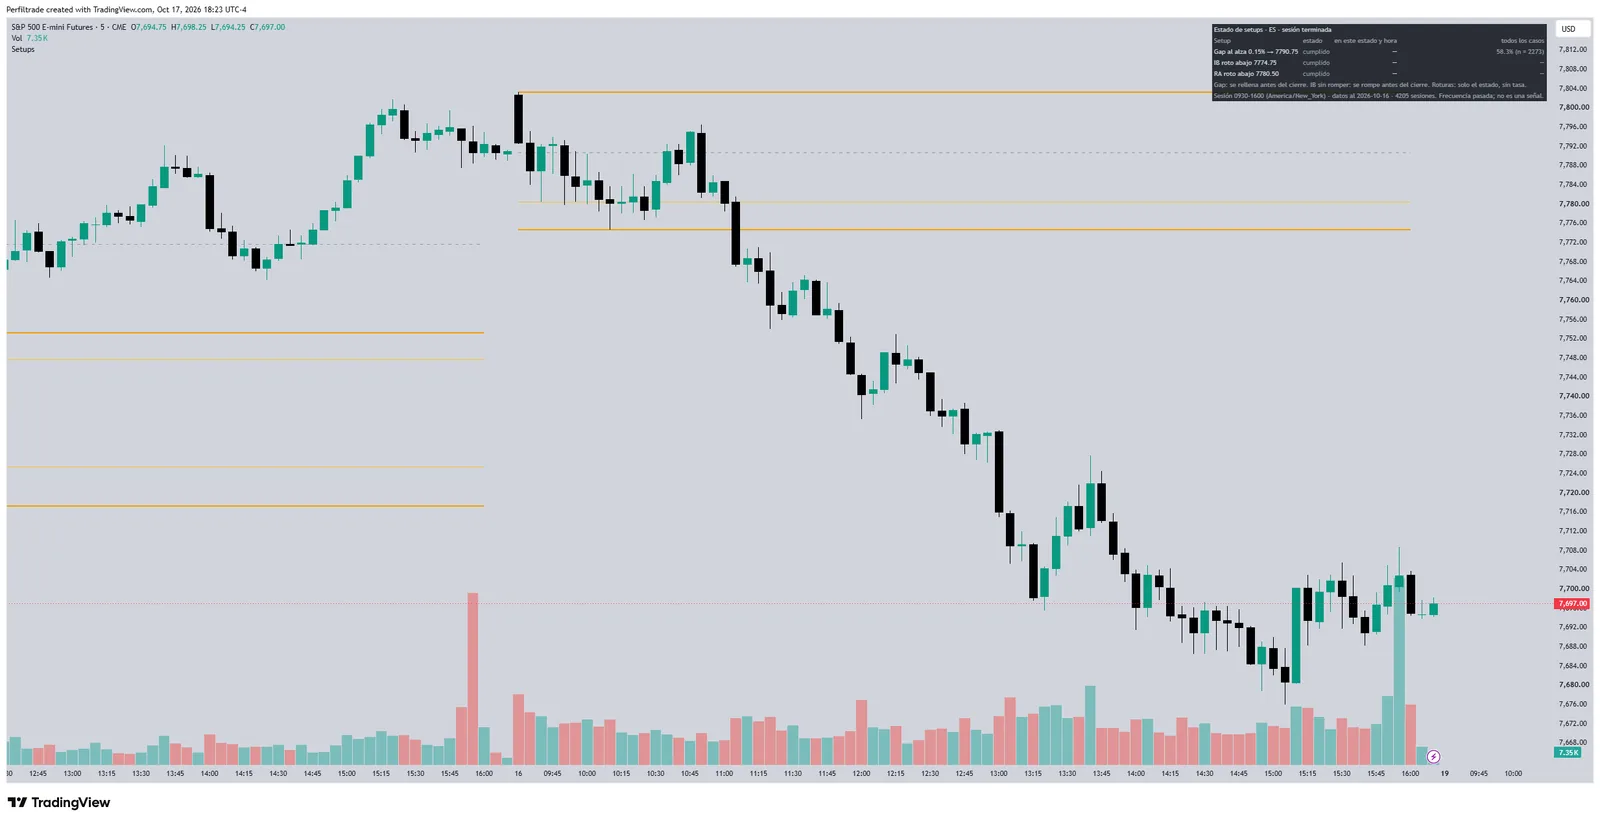
Com o gap ainda aberto, quantas sessões passadas que o tinham aberto nesse mesmo horário o preencheram antes do fechamento, com a taxa de todos os casos como base.
Como citar estes dados
As tabelas desta página são de elaboração própria, a partir de dados históricos de futuros. Você pode reproduzi-las, traduzi-las ou construir sobre elas, inclusive comercialmente, desde que cite a fonte e crie um link para a página original. Se usar, avise: gostamos de saber para que servem.
Licença: CC BY 4.0
Citação sugerida:
Perfiltrade (6 de outubro de 2026). Initial Balance: o que é e como usar no dia. https://www.perfiltrade.com/pt/aprenda/initial-balance-o-que-e
Teste estes conceitos com dados reais
14 dias grátis, sem cartão. Ferramenta de análise, não é assessoria de investimento.
Ver planos →