Value Area, POC, VAH e VAL: como ler o valor
Atualizado em 24 de outubro de 2026
O que é a Value Area#
A Value Area é a faixa de preços onde se concentrou cerca de 70% da atividade de uma sessão. Pode ser calculada sobre tempo ou sobre volume, mas a ideia é a mesma: delimitar onde esteve o grosso da negociação e deixar as caudas de fora.
Esses 70% não vêm de nenhuma propriedade do mercado. É uma convenção tomada do desvio padrão de uma distribuição normal, que cobre em torno de 68%. Foi arredondado e ficou assim.
Sua utilidade é de enquadramento. Um preço dentro da Value Area está em uma zona que o mercado aceitou durante a sessão. Um preço fora está onde houve pouco acordo e pouca permanência.
POC, VAH e VAL, um a um#
POC é a sigla de Point of Control: o preço individual com mais tempo ou mais volume negociado da sessão. É o ponto mais largo do perfil e o que costuma servir de referência quando o preço rotaciona.
VAH, Value Area High, é a borda superior da faixa. VAL, Value Area Low, é a inferior. Entre os dois fica esse 70% da atividade da sessão.
Os três ficam fixados ao fechar o pregão. No dia seguinte são usados como referências do valor de ontem, e aí está o seu interesse: oferecem um mapa do dia anterior sobre o qual ler o atual.
Convém não confundir o POC com o VWAP. O POC é o preço onde mais se negociou; o VWAP é o preço médio ponderado por volume. Podem coincidir ou ficar muito distantes.
Como a Value Area é construída#
O método mais difundido parte do POC e vai somando os níveis contíguos com mais atividade, para cima ou para baixo, até cobrir 70% do total. O nível mais alto alcançado é o VAH e o mais baixo, o VAL.
Há variantes. Algumas partem do TPO, sigla de Time Price Opportunity: o bloco que indica que o preço tocou um nível durante um período, normalmente de trinta minutos. Outras partem do volume negociado em cada preço. Os resultados se parecem, mas não são idênticos.
A decisão que mais altera o resultado é qual sessão se usa. Calcular a Value Area com a sessão regular ou com a sessão completa de quase vinte e quatro horas dá níveis diferentes para o mesmo dia. Antes de comparar números entre fontes, confira se falam da mesma sessão.
A abertura frente ao valor do dia anterior#
O uso mais comum é comparar a abertura de hoje com a Value Area de ontem. Abrir dentro sugere que o mercado continua aceitando o mesmo valor; abrir fora, que está testando um novo.
Daí saem os cenários habituais. Dentro do valor, espera-se rotação entre VAL e VAH, com o POC como referência central. Fora do valor, ou o preço é aceito e o dia se torna direcional, ou volta ao range e a saída se mostra falsa.
Tudo isso é um vocabulário, não uma previsão. A única forma de saber se um cenário tem algo por trás é medi-lo sobre uma amostra ampla e aceitar o resultado mesmo que não agrade.
A regra dos 80%, medida#
O roteiro mais repetido da Value Area é a chamada regra dos 80%: se o preço abre fora do valor de ontem e volta a entrar, percorre o valor até a borda oposta. Aqui ela está medida no ES, sessão regular, de 2010-06-07 a 2026-09-30, com perfis de 30 minutos e Value Area de 70%.
A condição é a de sempre: abrir fora da Value Area de ontem e fazer dois fechamentos consecutivos de 30 minutos dentro. Nas 950 sessões em que isso aconteceu, o preço alcançou a borda oposta antes do fechamento 61,4% das vezes. Se a aceitação veio nas duas primeiras horas, 67,2%, sobre 509.
O detalhe importante: em muitas dessas sessões o preço já tinha tocado a borda oposta quando a aceitação se completou. Ficando só com os casos em que a borda ainda não tinha sido tocada, que são os que alguém poderia operar, o número cai para 47,8%, sobre 703 sessões. Dá o mesmo abrindo acima ou abaixo do valor.
Não é 80%. Com a regra como ela é, seis em cada dez; quando ainda falta percurso, uma moeda. E não diz quanto o preço se afastou antes de chegar.
A «regra dos 80%» medida: voltar ao valor de ontem e cruzá-lo até a outra borda
ES
Deslize para ver a amostra →
| Caso | Chega à borda oposta no mesmo pregão | Pregões |
|---|---|---|
| Todas as aceitações | 61,4% | 950 |
| Aceitação nas duas primeiras horas | 67,2% | 509 |
| A borda oposta ainda não tinha sido tocada | 47,8% | 703 |
| Abre acima do valor: todas | 64,9% | 507 |
| Abre acima do valor: borda oposta sem tocar | 47,8% | 341 |
| Abre abaixo do valor: todas | 57,3% | 443 |
| Abre abaixo do valor: borda oposta sem tocar | 47,8% | 362 |
n = 950 · 2010-06-07 a 2026-09-30 · dados históricos de futuros
Sessão regular do ES (9:30-16:00 ET), de 7-jun-2010 a 30-set-2026. Área de valor = 70% dos TPO da sessão regular anterior, perfil de períodos de 30 minutos. Aceitação = o pregão abre fora dessa área e dois períodos de 30 minutos seguidos fecham dentro. «Chega» = negocia a borda oposta da área antes do fechamento. «Duas primeiras horas» = a aceitação se completa no máximo no quarto período. «A borda oposta ainda não tinha sido tocada» deixa de fora os pregões que já a tinham negociado quando a aceitação se completou: neles a regra se cumpre por definição e não sobra percurso a ganhar. Níveis do dia anterior ajustados ao contrato do dia nas trocas de contrato. É o que aconteceu, não um sinal.
O relatório semanal, todo domingo
Um email por semana: o que mexeu na macro, a agenda da próxima semana, juros e posicionamento COT, e o estudo novo com a amostra. Sem sinais; cancele com um clique.
O que se pode medir com o range de ontem#
Uma versão mais simples da mesma ideia usa o range do dia anterior em vez da sua Value Area: apenas a máxima e a mínima, sem ponderar tempo nem volume. É menos refinada, mas se mede sem ambiguidade.
A tabela toma as sessões do ES em que o preço rompeu a máxima ou a mínima do dia anterior e calcula com que frequência essa sessão fechou em verde após romper por cima, ou em vermelho após romper por baixo. A cor é o fechamento frente à abertura do mesmo dia.
É, portanto, uma medida de coerência entre o rompimento e o sinal da sessão. Não diz que o fechamento ficou além do nível rompido, e essa diferença importa ao interpretá-la.
Romper a faixa de ontem e a cor do fechamento
ES
Deslize para ver a amostra →
| Dia | Rompe a máxima e fecha no verde | Rompe a mínima e fecha no vermelho | Rompimentos |
|---|---|---|---|
| Segunda | 72,4% | 61,9% | 770 |
| Terça | 67,3% | 68,8% | 864 |
| Quarta | 69,0% | 65,3% | 850 |
| Quinta | 70,3% | 65,2% | 873 |
| Sexta | 74,1% | 69,2% | 765 |
n = 4.122 · 2010-06-07 a 2026-10-09 · dados históricos de futuros
Cor da sessão = fechamento frente à abertura do mesmo dia. Não mede se o fechamento ficou além do nível rompido. Um dia que rompe os dois lados conta nas duas colunas. Versão de 12-out-2026, com dados até 9-out-2026: um fechamento igual à abertura já não conta como vermelho, o que antes inflava a coluna da mínima. Medido sobre o dia de negociação da bolsa (das 18:00 ET da véspera às 17:00 ET).
O que se vê na tabela, e o que não#
As frequências são surpreendentemente parecidas. Romper a máxima de ontem e fechar em verde ocorre em 74,1% dos 765 rompimentos de sexta-feira no ES, o caso mais alto, e em 67,3% dos 864 de terça-feira, o mais baixo.
Por baixo, romper a mínima e fechar em vermelho vai de 69,2% dos 765 rompimentos de sexta-feira no ES a 61,9% dos 770 de segunda-feira. A margem de variação entre os dias é estreita. A tabela foi recalculada em outubro de 2026, com dados até 2026-10-09, o dia definido como o dia de negociação da bolsa e sem contar como vermelho um fechamento igual à abertura; por isso algumas linhas mudaram vários pontos em relação à primeira versão.
A conclusão razoável não é que o dia da semana decida algo, mas que a relação entre romper um extremo anterior e fechar na mesma direção é estável nesta série do ES. O que não se deduz daí é que operar esse rompimento seja lucrativo.
Porque a cor do fechamento não diz a que distância do nível rompido o dia terminou, nem o que aconteceu pelo caminho. A excursão adversa, quanto o preço se moveu contra antes do fechamento, fica de fora. E um dia que rompe os dois extremos conta nas duas colunas: os números de uma linha não são excludentes.
Fechar fora do valor anuncia um dia maior?#
Repete-se que fechar fora da área de valor prepara um dia grande no seguinte. Medimos isso no ES, NQ, YM e RTY, de 7-jun-2010 a 23-out-2026 (RTY desde 2017): quanto a sessão seguinte se moveu, em porcentagem do seu ATR, frente às que seguem um fechamento dentro do valor depois de um dia de tamanho parecido.
No ES, a sessão seguinte a fechar fora teve uma amplitude de 106,7 % do seu ATR, contra 100,6 % depois de fechar dentro (3.949 sessões): igual ao acaso. No NQ, 107,6 % contra 99,8 % (3.949): igualado o tamanho do dia, 7,6 pontos de ATR a mais, uma diferença que se sustenta depois de corrigir por 54 comparações. No YM e no RTY, igual ao acaso.
O tipo de dia também não muda além do acaso: nos quatro índices, o dia de tendência seguinte não se distingue entre fechar dentro ou fora. Os quatro se movem juntos, então as suas linhas não são quatro confirmações independentes. É tamanho, não direção.
Fechar fora da área de valor: a amplitude e o tipo da sessão seguinte, frente a fechar dentro
ES, NQ, YM y RTY
Deslize para ver a amostra →
| Mercado | Fecha fora da sua área de valor | Amplitude seguinte após fechar fora (% do ATR) | Amplitude seguinte após fechar dentro (controle) | Diferença com controle da amplitude própria (pontos de ATR) | Leitura | Dia de tendência seguinte: após fechar fora | Dia de tendência seguinte: após fechar dentro (controle) | Diferença com o controle (pontos) | Leitura | Sessões |
|---|---|---|---|---|---|---|---|---|---|---|
| ES | 43,4% | 106,7% | 100,6% | 4,4 | igual ao acaso | 19,9% | 19,9% | 0 | igual ao acaso | 3.949 |
| NQ | 40,7% | 107,6% | 99,8% | 7,6 | mais que o controle | 17,5% | 15,1% | 2,4 | igual ao acaso | 3.949 |
| YM | 41,5% | 105,4% | 101,0% | 3 | igual ao acaso | 16,1% | 17,3% | -1,2 | igual ao acaso | 3.951 |
| RTY | 38,8% | 104,2% | 101,0% | 2,5 | igual ao acaso | 13,5% | 14,9% | -1,4 | igual ao acaso | 2.219 |
n = 14.068 · 2010-06-07 a 2026-10-23 · dados históricos de futuros
Pregão regular (9:30-16:00 ET) de ES, NQ, YM e RTY, contrato principal, de 7-jun-2010 a 23-out-2026 (RTY desde 10-jul-2017); só sessões completas (fora os fechamentos antecipados) e sem troca de contrato entre as sessões comparadas. Área de valor = 70 % dos TPO de períodos de 30 minutos, que cresce a partir do POC. ATR = média da amplitude do pregão regular das 14 sessões completas anteriores. Fecha fora = o último preço das 16:00 fica acima do VAH ou abaixo do VAL da própria sessão. Mede-se a sessão seguinte: a sua amplitude em porcentagem do seu ATR e se é dia de tendência (sai do Initial Balance por um só lado mais de uma vez a sua largura e fecha no terço externo). Controle = as sessões que seguem um fechamento dentro do valor; a diferença é calculada dentro de cinco faixas da amplitude do próprio dia em ATR, porque um dia grande fecha fora com mais frequência e costuma ser seguido por outro grande. Leitura: correção de Benjamini-Hochberg a 5 % sobre 54 comparações, as 46 fixadas antes de olhar qualquer resultado e as 8 de rotação e de 5 sessões destas tabelas, que não estavam; uma célula que não a supera é «igual ao acaso». Os quatro índices se movem juntos: as suas linhas não são quatro confirmações independentes. Distintas do controle: NQ (amplitude); o resto é igual ao acaso. É tamanho, não direção. É o que aconteceu, não um sinal.
Os limites desta medição#
A primeira limitação é de encaixe. A tabela usa o range do dia anterior, não sua Value Area. São referências distintas: o range inclui as caudas onde quase não houve negociação, e a Value Area as descarta. Não convém ler estes números como se medissem rompimentos de VAH ou de VAL.
A segunda é a deriva. A série é do ES, vai de 2010-06-07 a 2026-09-16 e reúne 4.188 rompimentos de um índice que subiu no conjunto do período. Isso empurra para cima qualquer número que dependa de fechamentos em verde.
A terceira é o custo: nenhuma porcentagem desconta spread, corretagem nem slippage. A quarta é a definição de verde. Fechamento frente à abertura é uma convenção entre várias; tomar o fechamento de ontem como referência daria outra tabela. Nenhuma é a correta, basta dizer qual se usa.
Como usar estes níveis#
Estas referências servem para preparar a sessão, não para substituir o seu critério. Marcar o POC, o VAH e o VAL do dia anterior, junto com a máxima e a mínima, deixa alguns poucos preços concretos aos quais prestar atenção quando o mercado chegar até eles.
A partir daí, o útil é registrar o que o preço fez em cada nível e comparar esse registro com a base rate (taxa base histórica) correspondente, isto é, com a frequência histórica do mesmo cenário em condições parecidas.
Este texto é material informativo sobre leitura de dados históricos e não constitui aconselhamento de investimento personalizado. Resultados passados não antecipam resultados futuros e operar futuros envolve risco de perda.
PDF grátis: 20 números de futuros com a amostra
Os números dos nossos estudos numa só folha, cada um com o seu n e o período (em espanhol por enquanto). Assine o relatório semanal e baixe na hora; o link também chega no e-mail de boas-vindas.
Perguntas frequentes
- A regra dos 80% da Value Area se cumpre?
- No ES não chega a 80%. Quando o preço abre fora do valor de ontem e faz dois fechamentos de 30 minutos dentro, alcança a borda oposta na mesma sessão 61,4% das vezes, sobre 950 sessões desde 2010. Se a borda oposta ainda não tinha sido tocada naquele momento, 47,8%, sobre 703.
- O que acontece se o preço abre exatamente no POC de ontem?
- É considerada uma abertura em valor, no ponto de maior aceitação do dia anterior. É o cenário mais neutro: não traz informação direcional e obriga a esperar para ver para qual lado o preço se desloca.
- Por que a Value Area é de 70%?
- É uma convenção herdada do desvio padrão de uma distribuição normal, que cobre cerca de 68%. Nada no mercado obriga a esse número, e algumas implementações usam porcentagens diferentes para delimitar a zona.
- A Value Area serve para operar no horário europeu?
- O conceito pode ser calculado sobre qualquer sessão, inclusive a europeia. O que não se pode fazer é misturar: os níveis e as estatísticas de uma sessão não valem para outra sem recalculá-los do zero com essa definição.
- Por quanto tempo o POC e a Value Area do dia anterior continuam válidos?
- São referências da sessão seguinte, sobretudo durante suas primeiras horas. Perdem relevância à medida que o dia constrói seu próprio perfil e o preço se afasta da zona. Não são níveis permanentes.
Estes números, instrumento por instrumento
Ver os 30 instrumentos →Onde isto é usado no Perfiltrade
- Market Profile da sessão — Initial Balance, Value Area, POC e formato do perfil durante a sessão, contra seu histórico.
O cálculo e seus limites estão na metodologia.
Leve para o seu gráfico, grátis
Perfil da sessão: Onde o preço passou mais tempo durante a sessão?
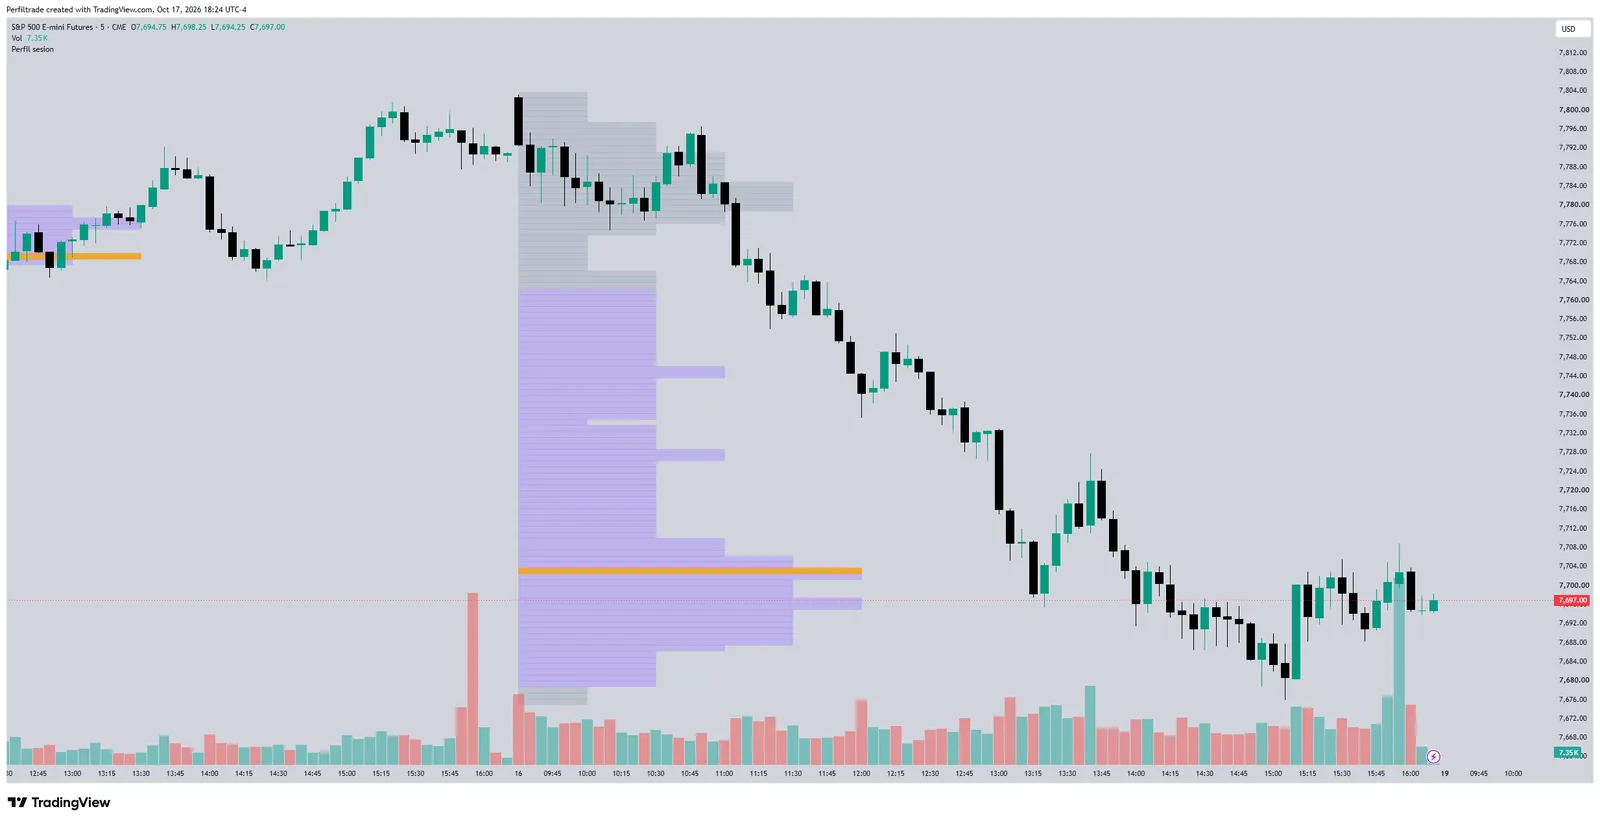
POC e Value Area de 70%, com letras de período opcionais.
Como citar estes dados
As tabelas desta página são de elaboração própria, a partir de dados históricos de futuros. Você pode reproduzi-las, traduzi-las ou construir sobre elas, inclusive comercialmente, desde que cite a fonte e crie um link para a página original. Se usar, avise: gostamos de saber para que servem.
Licença: CC BY 4.0
Citação sugerida:
Perfiltrade (24 de outubro de 2026). Value Area, POC, VAH e VAL: como ler o valor. https://www.perfiltrade.com/pt/aprenda/value-area-poc-vah-val
Teste estes conceitos com dados reais
14 dias grátis, sem cartão. Ferramenta de análise, não é assessoria de investimento.
Ver planos →