Sessão regular vs Globex em futuros: o que muda
Atualizado em 12 de outubro de 2026
Um mesmo contrato, duas sessões#
Os futuros de índices como o ES ou o NQ são negociados quase as vinte e quatro horas do dia útil. A sessão regular, abreviada RTH por Regular Trading Hours, é a faixa que coincide com a bolsa de ações americana: das 9:30 às 16:00, horário de Nova York.
Todo o resto é a sessão eletrônica estendida, ou ETH. Nos futuros da CME ela é chamada de Globex, pelo nome da plataforma eletrônica onde são negociados. É o mesmo contrato, a mesma conta e o mesmo livro de ofertas; o que muda é quem está diante da tela.
A diferença prática é a participação. Na sessão regular se concentra o grosso do volume institucional. Na Globex o livro é mais fino e poucos contratos movem mais o preço. Por isso quase todas as estatísticas de estrutura são calculadas sobre a RTH.
O que exatamente é a sessão overnight#
Overnight, ou sessão noturna, é o trecho da Globex que vai do fechamento regular de um dia à abertura regular do seguinte. Inclui a madrugada europeia e o dia asiático, e é onde entra a maioria das notícias que o mercado americano não consegue digerir ao vivo.
Esse trecho produz duas coisas que depois são usadas o dia todo: o range noturno, com sua máxima e sua mínima, e o gap de abertura, que é a distância entre o fechamento regular de ontem e a abertura de hoje.
Convém fixar os horários por escrito, incluindo o fuso horário e o calendário de feriados. Sem isso, duas pessoas podem chamar de overnight trechos diferentes e obter números que não podem ser comparados.
Onde realmente se forma o extremo do dia#
Se a sessão regular concentra o volume, seria lógico pensar que é ali que se decide o extremo do pregão. A tabela distribui a máxima e a mínima diárias do ES entre as faixas do ciclo de 24 horas, sobre 4.175 sessões, e não é isso que resulta.
A sessão regular pesa, mas não decide tudo. Entre as 9:30 e as 16:00 de Nova York se formam 48,1% das máximas e 47,3% das mínimas do ES, sobre essas 4.175 sessões. A manhã europeia anterior à abertura contribui com 18,3% das máximas e 17,7% das mínimas.
A Ásia contribui com 15,5% das máximas e 22,3% das mínimas: é a faixa com o desequilíbrio mais claro entre os dois extremos. Os minutos que sobram entre fechamento e abertura, agrupados como fora de sessão, ficam com 18,0% das máximas e 12,7% das mínimas.
A leitura tem dois lados. As duas primeiras horas da sessão regular, que coincidem com o final do pregão de Londres, reúnem sozinhas 18,7% das máximas. Mas quem só olha o gráfico da RTH não vê os 51,9% das máximas que se formam à noite ou durante a manhã europeia.
Onde se formam a máxima e a mínima do dia
ES
Deslize para ver a amostra →
| Sessão | Máxima do dia | Mínima do dia | Sessões |
|---|---|---|---|
| Ásia | 15,5% | 22,3% | 4.175 |
| Londres | 18,3% | 17,7% | 4.175 |
| Sobreposição Londres/NY | 18,7% | 19,5% | 4.175 |
| Nova York | 29,4% | 27,8% | 4.175 |
| Fora de sessão | 18,0% | 12,7% | 4.175 |
n = 4.175 · 2010-06-07 a 2026-09-15 · dados históricos de futuros
Divisão do extremo diário entre as sessões do ciclo de 24 horas. «Sobreposição Londres/NY» é quando o extremo é marcado com as duas sessões abertas, então não pode ser atribuído a uma só. «Fora de sessão» são os minutos que sobram entre fechamento e abertura.
Veja em um dia real
O resumo de Hoje: quanto o seu mercado costuma se mover, a que distância estão os níveis e a que horas sai o próximo dado, cada número com o seu n. Sem cadastro.
Ver a demo →O relatório semanal, todo domingo
Um email por semana: o que mexeu na macro, a agenda da próxima semana, juros e posicionamento COT, e o estudo novo com a amostra. Sem sinais; cancele com um clique.
A direção da noite e o que o dia seguinte faz#
A segunda pergunta natural é se o que acontece à noite marca o dia. A tabela mede a direção do trecho noturno, do fechamento regular de ontem à abertura de hoje, e depois verifica quantas vezes a sessão regular continuou se movendo nesse mesmo sentido.
Quando a noite vem de alta, a continuação no ES vai de 50,8% na quarta-feira, sobre 832 sessões, a 56,5% na sexta-feira, sobre 770 sessões. A segunda-feira marca 53,4% com 801 sessões, a terça 53,6% com 838 e a quinta 53,0% com 831.
Quando a noite vem de baixa, os valores ficam abaixo desses: 42,2% na segunda, 49,3% na terça, 44,0% na quarta, 46,0% na quinta e 47,0% na sexta, com as mesmas amostras do ES.
Todos esses números orbitam em torno da metade. Traduzindo: saber a direção da noite mal inclina a balança do dia, e certamente não a decide. É um dado de contexto, não um filtro que sirva por si só.
A direção overnight continua na sessão regular?
ES
Deslize para ver a amostra →
| Dia | Overnight de alta | Overnight de baixa | Sessões |
|---|---|---|---|
| Segunda | 53,4% | 42,2% | 801 |
| Terça | 53,6% | 49,3% | 838 |
| Quarta | 50,8% | 44,0% | 832 |
| Quinta | 53,0% | 46,0% | 831 |
| Sexta | 56,5% | 47,0% | 770 |
n = 4.072 · 2010-06-07 a 2026-09-15 · dados históricos de futuros
Direção overnight = do fechamento regular de ontem até a abertura de hoje. A porcentagem é quantas vezes a sessão regular de hoje se moveu depois nessa mesma direção.
O range da noite: o que acontece se às 10h ele segue intacto#
A direção da noite informa pouco. O range dela, por outro lado, serve de referência. Aqui o range noturno é a máxima e a mínima do Globex das 18h de Nova York do dia anterior (domingo às 18h para a segunda) até as 9h29, no mesmo contrato da sessão regular. Não inclui a hora seguinte ao fechamento regular, das 16h às 18h, e é uma janela diferente da tabela anterior, que vai do fechamento de ontem à abertura de hoje.
A pergunta é o que acontece quando, às 10h, o preço ainda não superou a máxima da noite nem perdeu a mínima durante a primeira meia hora. No ES, nesses dias a sessão fechou dentro do range noturno 51,2% das vezes, sobre 1.858 sessões. No conjunto dos dias isso acontece 42,8% das vezes, sobre 4.195, e quando pelo menos um extremo já foi tomado antes das 10h, 36,1%, sobre 2.337.
O NQ dá quase o mesmo: 50,8% com a noite intacta, sobre 1.352 sessões, contra uma base de 38,7% e 32,9% com um extremo tomado. São nove pontos acima do habitual no ES e doze no NQ, e é um dado que dá para consultar todo dia às 10h.
Diz onde o fechamento terminou, não por onde o preço passou no meio do caminho, e não indica direção: com a noite intacta, o ES fechou acima do range 27,8% das vezes e abaixo 21,0%. Os dias que tomam os dois extremos antes das 10h são raros, 21 no ES e 92 no NQ, então ficam agrupados com os de um só extremo.
Rango nocturno y apertura: qué pasó si a las 10:00 no se tomó ningún extremo
ES, NQ
Deslize para ver a amostra →
| Situación a las 10:00 ET | Cierra dentro del rango nocturno | Cierra por encima | Cierra por debajo | Días |
|---|---|---|---|---|
| ES · ningún extremo tomado a las 10:00 | 51,2% | 27,8% | 21,0% | 1.858 |
| ES · al menos un extremo tomado | 36,1% | 36,9% | 27,0% | 2.337 |
| ES · todos los días (base) | 42,8% | 32,9% | 24,3% | 4.195 |
| NQ · ningún extremo tomado a las 10:00 | 50,8% | 27,4% | 21,7% | 1.352 |
| NQ · al menos un extremo tomado | 32,9% | 38,6% | 28,5% | 2.843 |
| NQ · todos los días (base) | 38,7% | 35,0% | 26,3% | 4.195 |
n = 8.390 · 2010-06-07 a 2026-10-05 · dados históricos de futuros
Rango nocturno = máximo y mínimo de la sesión electrónica desde las 18:00 ET del día anterior (domingo 18:00 para el lunes) hasta las 09:29 ET, en el mismo contrato que la sesión regular; no incluye la hora posterior al cierre regular (16:00-18:00 ET). «Tomado a las 10:00» = la primera media hora regular (09:30-09:59 ET) superó el máximo o perdió el mínimo nocturno. Cierre = último precio de la sesión regular (16:00 ET). Datos de 1 minuto, sin costos.
Dois efeitos famosos, antes e depois de se tornarem públicos#
Há dois efeitos de horário que saíram de estudos sérios e que ainda são ensinados. O primeiro é a deriva noturna do S&P: a ideia de que o preço sobe entre as 2h e as 3h, horário de Nova York. O segundo, que a última meia hora da sessão segue a direção que o dia já trazia.
Os dois foram reais no período em que foram descritos. No ES, essa hora se moveu em média +1,5 ponto-base por sessão entre 2010 e 2020. A última meia hora, +1,7 ponto-base entre 2010 e maio de 2020.
Depois de se tornarem públicos, no ES já não se distinguem de zero: -0,3 ponto-base a deriva noturna em 2021-2025 e -0,4 a última meia hora desde junho de 2021.
E os dois sempre foram menores do que custa negociá-los: em todo o histórico, um tick por lado mais a corretagem supera o tamanho médio de cada um (4.183 sessões a deriva noturna e 4.069 a última meia hora).
Uma ressalva honesta: no título de 10 anos a última meia hora ainda se distingue antes dos custos (+0,4 e depois +0,8 ponto-base), mas equivale a uma fração de tick, menos que o custo de negociá-la. «Já não se distingue» vale para os índices.
Dois efeitos famosos, antes e depois de se tornarem públicos
ES, ZN
Deslize para ver a amostra →
| Efeito, mercado e períodos | No período em que foi descrito (pb por sessão) | Depois de se tornar público (pb por sessão) | Líquido de custos, todo o histórico (pb por sessão) | Sessões |
|---|---|---|---|---|
| Deriva noturna do S&P entre as 2:00 e as 3:00 ET (ES): 2010-2020 e, depois, 2021-2025 | 1,5 pb | -0,3 pb | -1,4 pb | 4.183 |
| A última meia hora segue o resto do dia (ES): 2010-mai 2020 e, depois, jun 2021-out 2026 | 1,7 pb | -0,4 pb | -1,5 pb | 4.069 |
| A última meia hora segue o resto do dia, nota de 10 anos (ZN): 2010-mai 2020 e, depois, jun 2021-out 2026 | 0,4 pb | 0,8 pb | -2,4 pb | 4.003 |
n = 12.255 · 2010-06-07 a 2026-10-09 · dados históricos de futuros
Futuros ES (S&P 500) e ZN (nota do Tesouro dos EUA de 10 anos), barras de 1 minuto do contrato principal, de 7-jun-2010 a 9-out-2026; horários em ET; pb = pontos-base do preço (1 pb = 0,01 %) por sessão; o n do rodapé soma as três linhas. São dois efeitos que foram descritos na literatura. Deriva noturna: comprar às 2:00 e vender às 3:00. Última meia hora: operar a última meia hora da sessão (15:30-16:00 no ES, 14:30-15:00 no ZN) na direção que o preço trazia desde o fechamento anterior. «No período em que foi descrito» = a parte da amostra descrita que estes dados cobrem: 2010-2020 na deriva noturna e de 2010 a maio de 2020 na última meia hora. «Depois de se tornar público» = 2021-2025 na deriva noturna (o período sobre o qual depois se descreveu o seu desaparecimento) e de junho de 2021 a outubro de 2026 na última meia hora. As duas primeiras colunas são antes de custos; a terceira subtrai 1 tick por lado e USD 4,50 de comissão por ida e volta, em todo o histórico, e a coluna Sessões é a de todo o histórico. Com intervalos de confiança de 95 % (reamostragem por semanas). Deriva noturna no ES: +1,53 [0,86 a 2,22] pb (n = 2.694) e depois −0,26 [−0,97 a 0,41] (n = 1.289); desde outubro de 2023, já publicada formalmente, +0,36 [−0,34 a 1,09] (n = 780); líquida de custos, −1,57 [−2,23 a −0,89] mesmo em 2010-2020 e −1,44 [−1,90 a −0,96] em todo o histórico. Última meia hora no ES: +1,68 [0,55 a 3,00] (n = 2.483) e depois −0,42 [−1,82 a 0,92] (n = 1.337); líquida, −1,50 [−2,65 a −0,18] no primeiro período e −1,52 [−2,33 a −0,64] em todo o histórico. No ZN: +0,39 [0,16 a 0,61] (n = 2.437) e depois +0,79 [0,41 a 1,15] (n = 1.320): ali continua distinguindo-se de zero antes de custos, mas vale uma fração de tick (líquida, −2,33 [−2,71 a −1,97] desde junho de 2021) e desde essa data sai dos últimos 5 minutos antes das 15:00 (+0,51 pb) e é devolvida nos 5 seguintes (−0,49 pb). Leitura: os dois efeitos foram reais no período em que foram descritos, nenhum cobriu jamais os custos de operá-lo e nos índices já não se distinguem de zero. É o que aconteceu, não um sinal.
O que muda nos seus níveis conforme a sessão que você escolhe#
O Initial Balance, que é o range dos primeiros sessenta minutos da sessão regular, só faz sentido com um horário de abertura definido. Calculado sobre a sessão completa, deixa de medir o que seu nome diz.
O mesmo acontece com a Value Area e o POC. Incluir a noite acrescenta horas de pouco volume que deslocam o preço mais negociado do dia. Dois gráficos do mesmo contrato podem mostrar um POC diferente só por essa escolha.
E o gap depende inteiramente da referência. Medido contra o fechamento regular anterior dá um número; medido contra o último preço da madrugada dá outro. Antes de comparar duas estatísticas, confirme que ambas usam a mesma sessão.
O que esta medição não diz#
A distribuição dos extremos não diz em que minuto exato ocorreu a máxima dentro de cada faixa, nem quanto ela se afastou do resto do dia. Uma sessão pode marcar sua máxima na Ásia por poucos pontos e passar o resto do pregão longe dali.
Tampouco diz nada sobre rentabilidade. Que o extremo se forme fora da sessão regular não significa que se possa operar ali com o mesmo custo: na Globex o spread é mais largo e a profundidade do livro, menor.
Os vieses do período pesam. O intervalo vai de junho de 2010 a setembro de 2026 e mistura regimes muito distintos. A continuação por dia da semana reparte 4.072 sessões do ES em cinco casas, então uma diferença de um par de pontos entre dias vizinhos não deveria ser lida como regra.
Por fim, o horário das faixas é uma convenção. Mover o corte de Londres em meia hora redistribui extremos de uma coluna para outra sem que o mercado tenha mudado nada.
Como trabalhar com as duas sessões#
Uma rotina razoável usa a RTH para os níveis estruturais e a Globex para o contexto: onde o preço se moveu enquanto você não olhava, que range a noite deixou e onde ficou a abertura em relação ao fechamento anterior.
Documente a definição junto a cada número, assim como a amostra. Uma estatística de futuros sem sessão declarada não é reproduzível e, portanto, não é comparável com nenhuma outra.
Este texto é material informativo sobre como ler dados de mercado. Não constitui aconselhamento de investimento personalizado nem recomendação sobre nenhum instrumento. Resultados passados não antecipam os futuros e operar futuros envolve risco de perda.
PDF grátis: 20 números de futuros com a amostra
Os números dos nossos estudos numa só folha, cada um com o seu n e o período (em espanhol por enquanto). Assine o relatório semanal e baixe na hora; o link também chega no e-mail de boas-vindas.
Perguntas frequentes
- Qual é o horário da sessão regular do ES?
- Das 9:30 às 16:00, horário de Nova York, nos dias úteis da bolsa de ações americana. O resto do ciclo de 24 horas é sessão eletrônica estendida.
- O que significa Globex em futuros?
- Globex é a plataforma eletrônica da CME e, por extensão, é usada para nomear a sessão que ocorre fora do horário regular. É o mesmo contrato, com menos volume e spreads mais largos.
- A que horas se forma a máxima do dia no ES?
- Sobre 4.175 sessões do ES, 48,1% das máximas diárias se formam dentro da sessão regular de Nova York, e 18,7% nas suas duas primeiras horas, com Londres ainda aberta. A manhã europeia anterior contribui com 18,3%, a Ásia com 15,5% e os minutos fora de sessão, com 18,0%.
- A direção da sessão noturna prevê a do dia?
- Quase nada. No ES, quando a noite sobe, a sessão regular continua nessa direção entre 50,8% das vezes na quarta-feira, sobre 832 sessões, e 56,5% na sexta-feira, sobre 770. Está perto demais da metade para tratá-lo como regra.
- O range da noite serve de referência para o dia?
- Mais do que a direção dela. No ES, se às 10h de Nova York o preço ainda não superou a máxima nem perdeu a mínima da noite, a sessão fechou dentro desse range 51,2% das vezes, sobre 1.858 sessões, contra 42,8% no conjunto dos dias. Não diz se o fechamento será acima ou abaixo.
Estes números, instrumento por instrumento
Ver os 30 instrumentos →Onde isto é usado no Perfiltrade
- Relatórios de base rate — 18 relatórios principais e mais 24 no arquivo em 30 instrumentos, cada número com n, período e ressalvas.
- Hoje, dados macro, alertas e calculadora de risco — Hoje, calendário econômico, alertas e calculadora de risco para 30 contratos.
O cálculo e seus limites estão na metodologia.
Leve para o seu gráfico, grátis
IB e gap: Quantas vezes um gap como o de hoje foi preenchido?
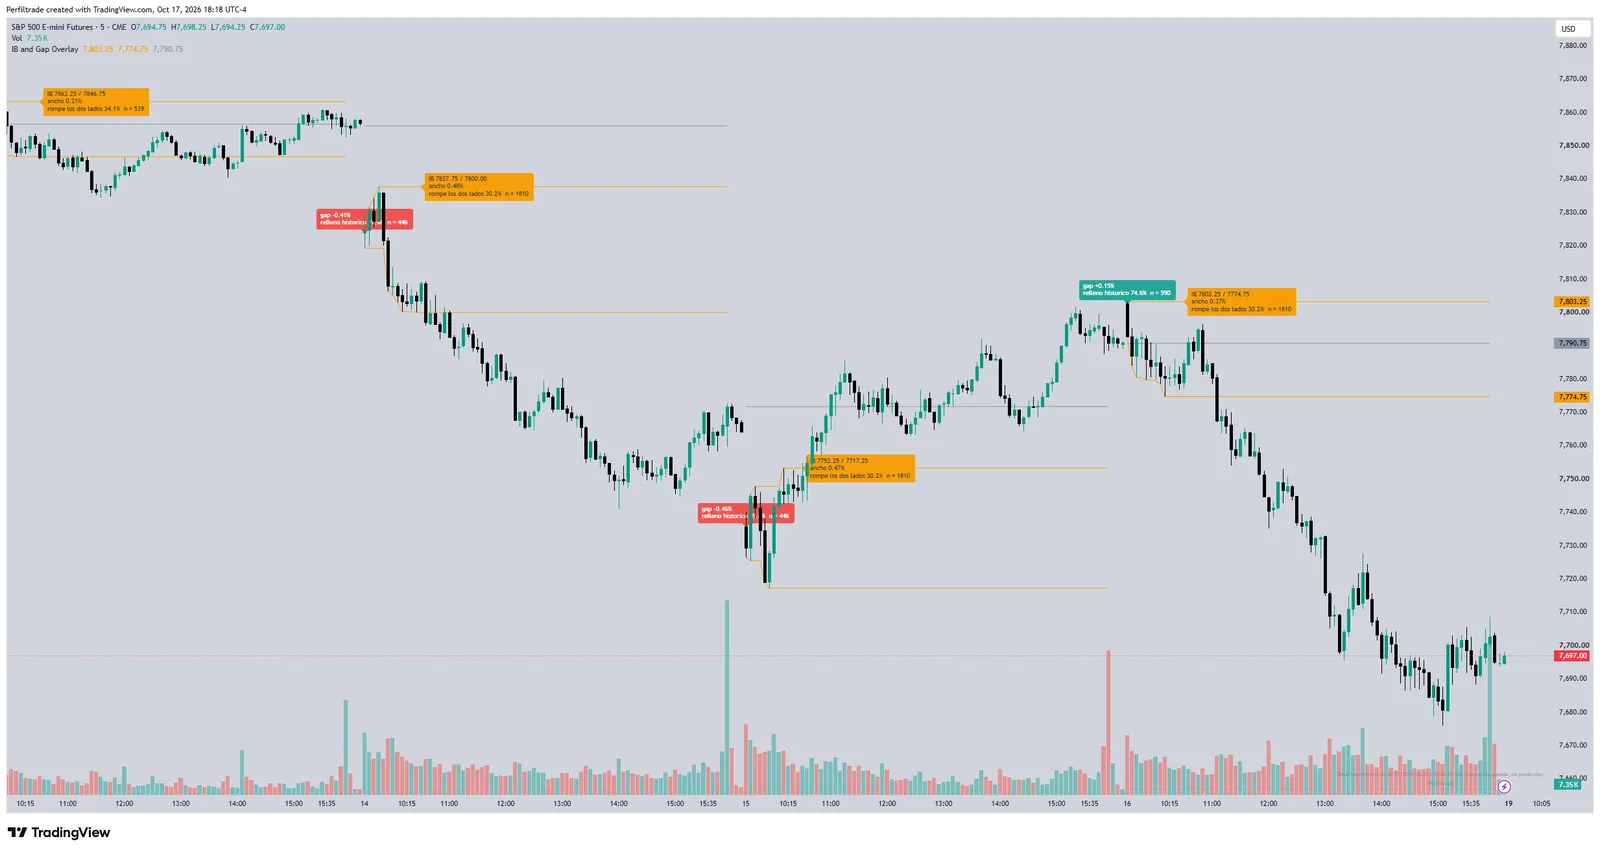
Ao lado do gap, com que frequência um desse tamanho e direção foi preenchido, com o seu n.
Como citar estes dados
As tabelas desta página são de elaboração própria, a partir de dados históricos de futuros. Você pode reproduzi-las, traduzi-las ou construir sobre elas, inclusive comercialmente, desde que cite a fonte e crie um link para a página original. Se usar, avise: gostamos de saber para que servem.
Licença: CC BY 4.0
Citação sugerida:
Perfiltrade (12 de outubro de 2026). Sessão regular vs Globex em futuros: o que muda. https://www.perfiltrade.com/pt/aprenda/sessao-regular-vs-globex-futuros
Teste estes conceitos com dados reais
14 dias grátis, sem cartão. Ferramenta de análise, não é assessoria de investimento.
Ver planos →