Tamanho de Posição em Futuros: como calcular
Atualizado em 12 de outubro de 2026
O cálculo, em uma linha#
O tamanho de posição não se escolhe: se calcula. A fórmula tem quatro peças e nenhuma é questão de opinião. Contratos = (capital × percentual de risco) ÷ (distância até o stop em pontos × valor do ponto do contrato).
O numerador é quanto dinheiro você aceita perder se o stop for acionado. O denominador é quanto custa essa perda com um único contrato. A divisão diz quantos contratos cabem dentro desse limite.
O resultado é sempre arredondado para baixo. Nunca para cima. Arredondar para cima significa aceitar mais risco do que você definiu, que é exatamente o que o cálculo existia para evitar.
Os três dados a fixar antes#
O primeiro é o capital de risco. Não é o patrimônio total: é o capital destinado a esta atividade. Se esse número já for maior do que você está disposto a expor, o resultado será grande demais desde o primeiro passo.
O segundo é o percentual de risco por operação. Não existe um valor correto universal e este artigo não propõe nenhum. É uma decisão pessoal que depende do capital, do horizonte e da tolerância a sequências negativas. O único aspecto objetivo é a mecânica: o percentual multiplica o capital e define o dinheiro máximo em jogo.
O terceiro é a distância até o stop, em pontos do instrumento. É o que mais gente escolhe mal, porque o escolhe olhando o tamanho da própria conta em vez do mercado. Um stop é colocado onde a ideia deixa de ser válida, e essa distância depende de quanto aquele instrumento se move.
O valor do ponto de cada contrato#
O valor do ponto converte movimento em dinheiro. É uma especificação pública da bolsa, não uma estimativa. As que a calculadora de risco da plataforma usa são tiradas das especificações públicas de cada contrato.
Para os cinco índices com relatórios intradiários: o E-mini S&P 500 (ES) vale 50 USD por ponto, com tick de 0,25 e 12,50 USD por tick. O E-mini Nasdaq-100 (NQ) vale 20 USD por ponto, com tick de 0,25 e 5,00 USD por tick. O E-mini Russell 2000 (RTY) vale 50 USD por ponto, com tick de 0,10 e 5,00 USD por tick. O E-mini Dow de multiplicador 5 (YM) vale 5 USD por ponto, com tick de 1,00 e 5,00 USD por tick. O Nikkei 225 em dólares (NKD) vale 5 USD por ponto, com tick de 5,00 e 25,00 USD por tick.
Há uma verificação de uma linha: em todos os casos o valor do ponto é o valor do tick dividido pelo tamanho do tick. Serve para detectar um dado copiado errado antes que arruíne um cálculo.
Os contratos micro são uma fração fixa destes, normalmente a décima parte, mas não constam aqui como especificação verificada. Se você opera um, multiplique pela proporção do seu contrato e confirme o valor na ficha oficial dele.
Os contratos micro são um décimo do contrato cheio, e essa proporção é a única coisa tratada como verificada aqui: MES vale um décimo do ES e MNQ um décimo do NQ, então o ponto passa de 50 para 5 USD e de 20 para 2 USD, e o tick de 12,50 para 1,25 USD e de 5,00 para 0,50 USD. Antes de operar um deles, confirme o valor na ficha oficial do contrato: a proporção é a norma, não uma garantia para todos os produtos.
A amplitude média condiciona a distância do stop#
Antes de decidir um stop convém saber quanto aquele mercado percorre em um dia normal. Um stop que em um instrumento é folgado, em outro é puro ruído. A tabela mostra a amplitude verdadeira diária média, em pontos do índice, desses cinco instrumentos.
A diferença entre eles é enorme e explica por que não existe um stop padrão. O NQ percorre em média várias vezes os pontos do ES. O NKD e o YM se movem em centenas de pontos porque são negociados em níveis de preço muito mais altos. Usar o mesmo número de pontos em todos é um erro de unidades.
Uma observação de bom senso, não uma recomendação: se o stop de que você precisa é uma fração pequena da amplitude média diária, é provável que o ruído normal do dia o atinja. Com a média desde 2010, 43,7 pontos no ES, um stop de 10 pontos já é menos de um quarto dessa sessão comum; com a amplitude de hoje, na tabela seguinte, a proporção é menor ainda.
Olhe também a amostra de cada linha. Nem todas cobrem o mesmo número de sessões: a série do RTY é bem mais curta do que as outras quatro. Comparar instrumentos não é comparar exatamente o mesmo período.
True range médio por instrumento, em pontos
ES, NQ, RTY, YM, NKD
Deslize para ver a amostra →
| Instrumento | Faixa média | Dia mais tranquilo | Dia mais movimentado | |
|---|---|---|---|---|
| ES | 43,7 pts | Terça 42.46 | Quinta 45.32 | 4.218 |
| NQ | 174,8 pts | Sexta 169.44 | Quinta 181.88 | 4.218 |
| RTY | 39,6 pts | Segunda 38.69 | Quarta 40.69 | 2.388 |
| YM | 339,4 pts | Segunda 332.67 | Quinta 350.03 | 4.222 |
| NKD | 451,1 pts | Segunda 439.32 | Quinta 459.49 | 4.217 |
n = 19.263 · 2010-06-08 a 2026-09-16 · dados históricos de futuros
True range diário médio em pontos do índice, calculado sobre todas as sessões de 2010 a 2026. Em pontos, essa média depende sobretudo do nível do preço: o ES fechava em 1.049 em junho de 2010 e em 7.786 em 15 de outubro de 2026, então a média de 43,7 pontos do ES fica muito abaixo do que o mercado se move hoje e não descreve o tamanho de um dia atual. Quanto cada contrato se move hoje, com suas últimas 250 sessões e em dólares por contrato padrão e por micro, está na tabela «Quanto cada futuro se move hoje, em pontos e em dólares». É o que aconteceu, não um sinal.
O relatório semanal, todo domingo
Um email por semana: o que mexeu na macro, a agenda da próxima semana, juros e posicionamento COT, e o estudo novo com a amostra. Sem sinais; cancele com um clique.
Quanto cada futuro se move hoje, em pontos e em dólares#
A média desde 2010 serve para comparar mercados, mas subestima a amplitude de hoje: o preço dos índices se multiplicou desde então e a amplitude em pontos cresceu junto. A tabela a seguir usa só as últimas 250 sessões completas, de outubro de 2025 a outubro de 2026, e converte a amplitude em dólares por contrato padrão e por micro.
No ES, o dia típico (a mediana) foi de 80,38 pontos: 4.019 USD por contrato padrão e 402 por MES; em três de cada quatro dias, menos de 106,8 pontos. No NQ, 466,6 pontos, 933 USD por MNQ. No petróleo, 3,33 USD por barril, 333 USD por MCL. No ouro, 97,95 USD por onça, 979 USD por MGC.
É uma ordem de grandeza, não um alvo: um dia de dado macro pode passar do percentil 75 com facilidade, e um de cada quatro dias faz isso por definição. Vale olhar esta tabela de novo a cada poucos meses, porque a janela se move.
Quanto cada futuro se move hoje, em pontos e em dólares
ES, NQ, RTY, YM, NKD, GC, SI, HG, CL, NG, 6E, 6J, 6B, 6A, 6C, 6S, ZN, ZB, BTC, ETH
Deslize para ver a amostra →
| Futuro | Micro | Mediana (pts) | Percentil 75 (pts) | Mediana USD (padrão) | P75 USD (padrão) | Mediana USD (micro) | P75 USD (micro) | Sessões |
|---|---|---|---|---|---|---|---|---|
| ES | MES | 80,4 pts | 106,8 pts | 4.019 USD | 5.338 USD | 402 USD | 534 USD | 250 |
| NQ | MNQ | 466,6 pts | 629,2 pts | 9.332 USD | 12.585 USD | 933 USD | 1.258 USD | 250 |
| RTY | M2K | 47,9 pts | 63,4 pts | 2.392 USD | 3.171 USD | 239 USD | 317 USD | 250 |
| YM | MYM | 586,5 pts | 739,2 pts | 2.932 USD | 3.696 USD | 293 USD | 370 USD | 250 |
| NKD | -- | 1.462,0 pts | 1.984,0 pts | 7.312 USD | 9.919 USD | -- | -- | 250 |
| GC | MGC | 98,0 pts | 131,5 pts | 9.795 USD | 13.152 USD | 979 USD | 1.315 USD | 250 |
| SI | SIL | 3,11 pts | 4,92 pts | 15.562 USD | 24.581 USD | 3.112 USD | 4.916 USD | 250 |
| HG | MHG | 0,138 pts | 0,190 pts | 3.444 USD | 4.750 USD | 344 USD | 475 USD | 250 |
| CL | MCL | 3,33 pts | 5,55 pts | 3.330 USD | 5.547 USD | 333 USD | 555 USD | 250 |
| NG | MNG | 0,141 pts | 0,210 pts | 1.410 USD | 2.098 USD | 141 USD | 210 USD | 250 |
| 6E | M6E | 0,00553 pts | 0,00755 pts | 691 USD | 944 USD | 69 USD | 94 USD | 250 |
| 6J | MJY | 0,0000360 pts | 0,0000513 pts | 450 USD | 641 USD | 45 USD | 64 USD | 250 |
| 6B | M6B | 0,00740 pts | 0,00958 pts | 463 USD | 598 USD | 46 USD | 60 USD | 250 |
| 6A | M6A | 0,00490 pts | 0,00664 pts | 490 USD | 664 USD | 49 USD | 66 USD | 250 |
| 6C | MCD | 0,00283 pts | 0,00358 pts | 282 USD | 357 USD | 28 USD | 36 USD | 250 |
| 6S | MSF | 0,00748 pts | 0,0104 pts | 934 USD | 1.302 USD | 93 USD | 130 USD | 250 |
| ZN | -- | 0,438 pts | 0,594 pts | 438 USD | 594 USD | -- | -- | 250 |
| ZB | -- | 0,844 pts | 1,12 pts | 844 USD | 1.117 USD | -- | -- | 250 |
| BTC | MBT | 2.870,0 pts | 3.792,0 pts | 14.350 USD | 18.962 USD | 287 USD | 379 USD | 250 |
| ETH | MET | 112,0 pts | 164,9 pts | 5.600 USD | 8.244 USD | 11 USD | 16 USD | 250 |
n = 5.000 · 2025-10-28 a 2026-10-15 · dados históricos de futuros
True range diário das últimas 250 sessões completas de cada futuro, de 28 ou 29 de outubro de 2025 (conforme os feriados de cada mercado) a 15 de outubro de 2026: a máxima menos a mínima do dia, ampliada até o fechamento anterior quando o preço abriu com gap (no dia de troca de contrato, só a máxima menos a mínima). Dia de negociação da bolsa, das 18:00 ET da véspera às 17:00 ET, sobre o contrato de maior volume, que muda depois de dois dias seguidos de liderança. A mediana é o dia típico: metade das sessões se moveu menos; abaixo do percentil 75 ficam três de cada quatro sessões. Dólares = pontos vezes o valor do ponto do contrato padrão, o das especificações públicas de cada contrato usadas pela calculadora de risco da plataforma (a prata, que não está nela, vem da tabela de contratos do laboratório de mesas proprietárias), e vezes a fração do micro dessa mesma tabela de contratos: um décimo do padrão em quase todos, um quinto no SIL, 1/50 no MBT e 1/500 no MET. Sem micro nessa tabela, a célula fica vazia. Para comparar, a mediana de 2010 a 2026 é de 30,6 pontos no ES e de 98,9 no NQ: em pontos, a faixa cresce com o nível do preço (o ES fechava em 1.049 em junho de 2010 e em 7.786 em 15 de outubro de 2026), então um número de muitos anos fica abaixo do que o mercado se move hoje. É o que aconteceu, não um sinal.
Pontos não são dólares#
Multiplique a amplitude média em pontos pelo valor do ponto e você obtém o que um contrato move, em dinheiro, em um dia médio. Com os números acima: ES é 43,7 × 50 = 2.185 USD. NQ é 174,8 × 20 = 3.496 USD. RTY é 39,6 × 50 = 1.980 USD. YM é 339,4 × 5 = 1.697 USD. NKD é 451,1 × 5 = 2.255,50 USD.
A ordem se inverte em relação à tabela em pontos. O YM é o segundo com mais pontos de amplitude e o que menos dinheiro move por contrato. O RTY tem a amplitude mais estreita em pontos e move mais dinheiro do que o YM. Ler apenas os pontos leva a conclusões erradas sobre o risco.
Um exemplo completo, apenas educacional. Capital de 50.000 USD e 1% de risco são 500 USD. Com um stop de 10 pontos no ES, cada contrato arrisca 10 × 50 = 500 USD: entra um contrato. Com um stop de 40 pontos no NQ, cada contrato arrisca 40 × 20 = 800 USD, o resultado é 0,625 e, arredondando para baixo, zero contratos. O cálculo pode devolver zero, e então a resposta correta é não tomar essa ideia com esse contrato.
Nem todos os dias têm o mesmo tamanho#
A amplitude média é uma média, e uma média esconde a sua dispersão. A segunda tabela classifica cada sessão do ES conforme o quanto a sua amplitude se parece com a amplitude média recente do próprio instrumento.
Pouco mais da metade das sessões cai na faixa normal, entre 70% e 130% dessa média. Cerca de uma em cada quatro fica comprimida abaixo de 70%, e um pouco mais de uma em cada cinco se expande acima de 130%. Dimensionar sempre contra o dia médio deixa de fora quase metade dos dias.
O efeito é direto. Um stop calibrado para o dia médio fica curto em uma sessão expandida e superdimensionado em uma comprimida. Ajustar a distância a uma medida de volatilidade recente muda o denominador e, com ele, o número de contratos.
Tenha presente que esta tabela é calculada apenas sobre o ES. As proporções de outro instrumento podem ser diferentes e teriam de ser medidas separadamente antes de serem transpostas.
Quanto a faixa do dia se parece com a sua média
ES
Deslize para ver a amostra →
| Tipo de dia | Frequência | Dias |
|---|---|---|
| Comprimido (menos de 70% da faixa média) | 26,3% | 1.105 |
| Normal (70-130%) | 51,1% | 2.148 |
| Expandido (mais de 130%) | 22,6% | 952 |
n = 4.205 · 2010-06-25 a 2026-09-16 · dados históricos de futuros
Compara a faixa de cada sessão com a faixa média recente do próprio instrumento.
Até onde o preço vai a partir da abertura#
A amplitude média diz quanto mede um dia. A terceira tabela responde a outra pergunta: a partir da abertura das 9h30, com que frequência o ES chegou a cada distância antes do fechamento das 16h, horário de Nova York. São 4.133 sessões, de 2010-06-07 a 2026-10-09.
A distância não está em pontos, e sim em unidades de movimento esperado, uma medida conhecida antes da abertura. Não é o ATR puro: é 0,8 vez o desvio diário implícito no VIX, que é o fechamento anterior × VIX / 100 / √252. Nos dias sem leitura do VIX usa-se 0,88 vez o true range médio de 20 sessões. Um exemplo apenas ilustrativo: com o ES em 6.000 e o VIX em 16, o desvio diário implícito é de uns 60 pontos e o movimento esperado, de uns 48.
Um quarto desse movimento foi alcançado para cima em 69,4% das sessões e para baixo em 67,6%. A metade, em 43,9% e 45,2%. Três quartos, em 25,6% e 27,9%. O movimento esperado completo, em 13,2% para cima e 17,7% para baixo.
Para o tamanho da posição isso coloca números em duas intuições. Um stop a um quarto do movimento esperado a partir da abertura fica dentro do ruído: o preço passou por ali em duas de cada três sessões, em cada sentido. E um alvo a um movimento esperado completo foi alcançado mais ou menos uma vez em cada seis.
Três limites. As duas colunas são independentes: uma mesma sessão pode alcançar a distância para cima e para baixo, e a tabela não diz em que ordem. A distância é medida a partir da abertura, não da sua entrada. E está medida só no ES. Nota de 13 de outubro de 2026: em ES, NQ, RTY e YM a plataforma agora estima o range esperado com um modelo que usa mais dados; esta tabela continua descrevendo a unidade anterior.
Até onde o ES vai a partir da abertura, em unidades de movimento esperado
ES
Deslize para ver a amostra →
| Distância desde a abertura | Alcança na alta | Alcança na baixa | Pregões |
|---|---|---|---|
| 0,25 × movimento esperado | 69,4% | 67,6% | 4.133 |
| 0,5 × movimento esperado | 43,9% | 45,2% | 4.133 |
| 0,75 × movimento esperado | 25,6% | 27,9% | 4.133 |
| 1,0 × movimento esperado | 13,2% | 17,7% | 4.133 |
n = 4.133 · 2010-06-07 a 2026-10-09 · dados históricos de futuros
Sessão regular do ES (9:30-16:00 ET), de 7-jun-2010 a 9-out-2026. Movimento esperado = 0,8 × o desvio diário implícito (fechamento anterior × VIX / 100 / √252); nos dias sem leitura do VIX, 0,88 × a amplitude verdadeira média de 20 pregões. É conhecido antes da abertura. A distância é medida a partir do preço de abertura das 9:30 ET e «alcança» = o pregão negocia esse preço antes do fechamento das 16:00 ET. As duas colunas são independentes: um mesmo pregão pode alcançar a distância nos dois sentidos. É o que aconteceu, não um sinal.
E o posicionamento de opções? Não demonstrado#
Circula a ideia de que a leitura diária do posicionamento de opções, positiva ou negativa, antecipa se o dia será calmo ou agitado. A leitura é publicada por terceiros antes da abertura; não é um dado nosso. Medimos contra o range do ES nas 131 sessões com leitura clara entre 2026-03-06 e 2026-10-09.
No bruto, a diferença existe. Com leitura positiva o range da sessão foi de 0,79 movimento esperado em média, em 79 sessões; com leitura negativa, 0,90, em 52. Os dias de leitura negativa foram 29,7% mais amplos, com intervalo de confiança de 95% de +3,5 a +52,4.
Mas esses dias já chegavam com a volatilidade mais alta. Descontando o índice de volatilidade, o range de ontem e o gap de abertura, a diferença cai para 4,1%, com um intervalo que inclui o zero.
A conclusão honesta é «não demonstrado», não «refutado». A amostra é pequena: com essas sessões só se detectaria com confiança uma diferença bem maior. O que dá para dizer é que a maior parte do que essa leitura parecia acrescentar já estava no nível de volatilidade, que é público e gratuito. E não diz nada sobre direção.
Posicionamento de opções e amplitude do dia no ES: o que sobra ao descontar a volatilidade
ES
Deslize para ver a amostra →
| Leitura do dia | Amplitude da sessão, em movimentos esperados do dia | Diferença bruta de amplitude | Diferença após descontar índice de volatilidade, amplitude de ontem e gap de abertura | Pregões |
|---|---|---|---|---|
| Leitura positiva antes da abertura | 0,79 × | -- | -- | 79 |
| Leitura negativa antes da abertura | 0,90 × | -- | -- | 52 |
| Diferença: negativa frente a positiva | 0,10 × | 29,7% | 4,1% | 131 |
n = 131 · 2026-03-06 a 2026-10-09 · dados históricos de futuros
ES, sessão regular (9:30-16:00 ET), de 6-mar-2026 a 9-out-2026: 141 pregões com leitura, dos quais 10 com leitura mista ficam de fora. A leitura é a que terceiros publicam todos os dias antes da abertura sobre o posicionamento de opções (positiva ou negativa), transcrita como número; não é um dado nosso. Movimento esperado = movimento de um dia implícito no índice de volatilidade da véspera; a primeira coluna é a média. Diferença bruta = amplitude média (em logaritmos) dos pregões negativos frente aos positivos: +29,7 % [+3,5 a +52,4]. Os pregões negativos chegaram com o índice de volatilidade mais alto (19,9 frente a 16,9). Ao descontar o índice de volatilidade, a amplitude de ontem e a amplitude média de 20 pregões com um modelo ajustado antes da amostra, a diferença cai para +7,9 % [−4,6 a +21,9]; ao acrescentar o gap de abertura, para +4,1 % [−8,5 a +17,7] (51 e 78 pregões). Intervalos de confiança de 95 % por reamostragem em blocos de 5 pregões (a leitura se repete de um dia para o seguinte). Amostra pequena: com esses pregões só se detectaria com confiança uma diferença de cerca de 19,2 % de amplitude; para ver uma de 10 % seriam necessários cerca de 213 pregões por grupo. Conclusão: não demonstrado; a maior parte da diferença se explica pelo nível de volatilidade. Não diz nada sobre direção.
O que a fórmula não inclui#
A fórmula pressupõe que o stop é executado ao preço do stop. Nem sempre acontece. A derrapagem em um momento de pouca liquidez, ou um gap de abertura que pule o nível, produz uma perda maior do que a calculada. O número que sai da divisão é um mínimo, não um teto garantido.
Também não inclui comissões, taxas da bolsa nem financiamento. Com stops curtos e operações frequentes, esses custos deixam de ser um detalhe.
Não modela a correlação. Três posições a 1% em instrumentos que se movem juntos não são três riscos de 1%: em um dia adverso se comportam quase como um só, maior.
E não substitui os limites agregados: perda máxima diária, exposição total simultânea e margem exigida pela corretora. O cálculo diz quantos contratos cabem no risco de uma ideia, não se a sua conta sustenta várias ao mesmo tempo.
Cálculos, não conselhos#
Tudo o que foi dito acima é aritmética. As especificações vêm da bolsa, as amplitudes médias de uma série histórica com sua amostra e seu período à vista, e a fórmula é uma divisão. Nada disso opina sobre o que você deveria fazer.
As decisões continuam sendo suas: quanto capital você destina, que percentual arrisca, onde coloca o stop e se a operação se encaixa no seu plano.
As amplitudes históricas descrevem o que ocorreu no período medido; não preveem o de amanhã. Este artigo é material informativo e educacional, não assessoria de investimento personalizada nem recomendação de compra ou venda. Operar futuros envolve risco de perda, que pode superar o capital inicial.
PDF grátis: 20 números de futuros com a amostra
Os números dos nossos estudos numa só folha, cada um com o seu n e o período (em espanhol por enquanto). Assine o relatório semanal e baixe na hora; o link também chega no e-mail de boas-vindas.
Perguntas frequentes
- Como se calcula o tamanho de posição em futuros?
- Divide-se o dinheiro que você aceita perder, que é o capital vezes o percentual de risco, pelo custo dessa perda com um contrato, que é a distância até o stop em pontos vezes o valor do ponto. O resultado é arredondado para baixo.
- Quanto vale um ponto do ES e do NQ?
- Um ponto do E-mini S&P 500 vale 50 USD por contrato, com um tick de 0,25 que equivale a 12,50 USD. Um ponto do E-mini Nasdaq-100 vale 20 USD, com um tick de 0,25 que equivale a 5,00 USD. São especificações públicas da bolsa.
- Que percentual do capital se deve arriscar por operação?
- Não existe um percentual correto universal e aqui não damos recomendações personalizadas. É uma decisão que depende do capital, do horizonte e da tolerância a sequências negativas. A fórmula funciona com o percentual que você definir.
- O que acontece se o cálculo der menos de um contrato?
- Significa que, com essa distância de risco e esse risco por operação, nem um único contrato cabe dentro do limite; arredondar para cima quebra o cálculo. O cálculo não diz o que fazer.
Estes números, instrumento por instrumento
Ver os 30 instrumentos →Onde isto é usado no Perfiltrade
- Journal de trading — Importe suas operações do arquivo da sua plataforma ou por webhook e veja se seu resultado se distingue do acaso.
- Laboratório — Monte Carlo, validação cronológica e simulação de contas de mesa proprietária sobre setups.
- Hoje, dados macro, alertas e calculadora de risco — Hoje, calendário econômico, alertas e calculadora de risco para 30 contratos.
O cálculo e seus limites estão na metodologia.
Leve para o seu gráfico, grátis
Níveis-chave: Até onde o preço chegou a partir da abertura em sessões passadas?
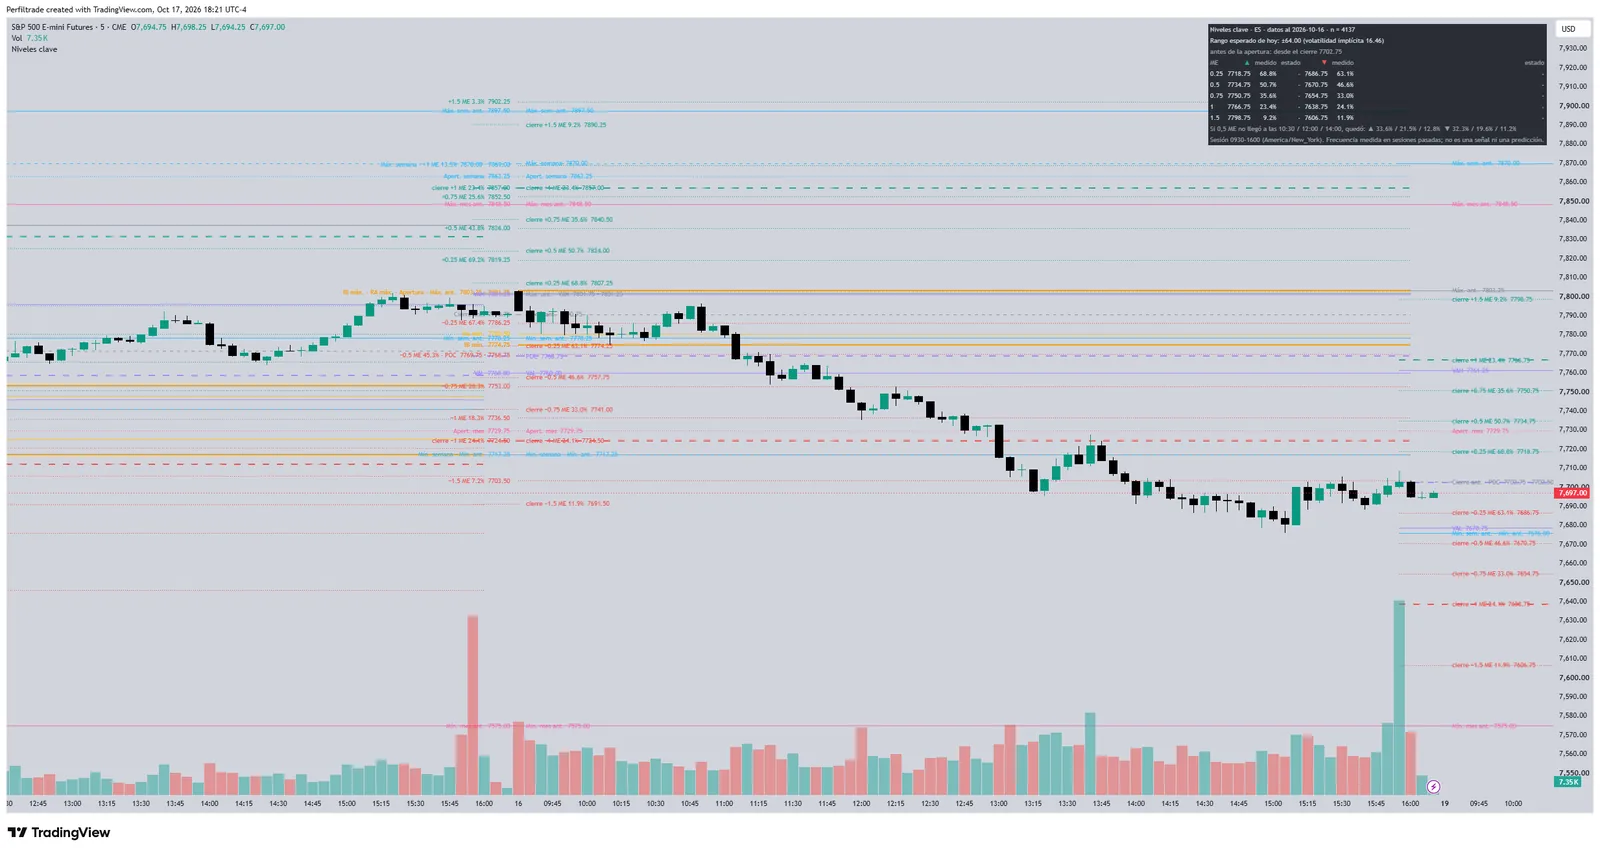
Uma escada de distâncias a partir da abertura, de 0,25 a 1,5 vez o movimento típico do dia, com a frequência com que o preço chegou a cada degrau e o seu n.
Como citar estes dados
As tabelas desta página são de elaboração própria, a partir de dados históricos de futuros. Você pode reproduzi-las, traduzi-las ou construir sobre elas, inclusive comercialmente, desde que cite a fonte e crie um link para a página original. Se usar, avise: gostamos de saber para que servem.
Licença: CC BY 4.0
Citação sugerida:
Perfiltrade (12 de outubro de 2026). Tamanho de Posição em Futuros: como calcular. https://www.perfiltrade.com/pt/aprenda/tamanho-de-posicao-gestao-de-risco
Teste estes conceitos com dados reais
14 dias grátis, sem cartão. Ferramenta de análise, não é assessoria de investimento.
Ver planos →