Relatório COT: como ler o posicionamento em futuros
Atualizado em 19 de outubro de 2026
O que é o relatório COT e quem o publica#
O Commitments of Traders, conhecido como COT, é um relatório público da Commodity Futures Trading Commission (CFTC), o regulador dos mercados de derivativos dos Estados Unidos. Não é uma análise: é uma contagem administrativa. A CFTC recolhe as posições abertas que os intermediários lhe reportam e as publica agregadas por categoria de participante.
Essa natureza define seu uso. O relatório não diz o que vai acontecer. Diz quem estava posicionado, de que lado e com quantos contratos, em uma data de corte concreta. Todo o resto é interpretação do leitor.
O detalhamento inclui apenas os participantes que superam os níveis de reporte fixados pela própria CFTC. As posições abaixo desse limite são agrupadas como não reportáveis, sem detalhe. Por isso o COT retrata o participante grande, não o mercado inteiro.
O calendário: dados de terça, publicação na sexta#
O relatório é publicado uma vez por semana. A foto é tirada no fechamento de terça-feira e a CFTC a divulga na sexta-feira à tarde, horário do leste dos Estados Unidos. Entre a data do dado e sua publicação passam três dias úteis completos.
Essa defasagem é o mais importante do relatório e o que mais se ignora. Quando você o lê na sexta, o mercado já operou três dias. Um posicionamento que aparece carregado na foto pode ter sido desfeito nesse tempo, ou dobrado.
Os feriados deslocam a publicação. Se houver um na semana, vale o calendário oficial da CFTC, não o costume da sexta-feira. A consequência prática é clara: o COT não serve para decidir uma entrada intradiária, mas para descrever o posicionamento com resolução semanal.
As categorias de participante nem sempre são as mesmas#
Há um erro de base muito difundido: falar das “categorias do COT” como se existisse uma única lista. Não existe. A CFTC publica vários relatórios e cada um usa seu próprio esquema de categorias.
Os futuros financeiros (índices de ações, moedas, taxas de juros) aparecem no relatório Traders in Financial Futures, abreviado TFF. Suas categorias são quatro: Dealer/Intermediary, Asset Manager/Institutional, Leveraged Funds e Other Reportables, além do bloco de não reportáveis.
Dealer/Intermediary são intermediários e formadores de mercado que fazem o hedge do risco do que vendem a seus clientes; seu líquido reflete proteção, não uma aposta direcional. Asset Manager/Institutional é dinheiro real de longo prazo: fundos de pensão, fundos mútuos, seguradoras. Leveraged Funds é a parte mais especulativa. Other Reportables reúne os grandes que não se encaixam nas três anteriores.
As commodities usam outro relatório, o Disaggregated, com categorias diferentes: Producer/Merchant/Processor/User, Swap Dealers, Managed Money e Other Reportables. Existe ainda o esquema Legacy, mais antigo, que separa apenas Commercial, Non-commercial e não reportáveis. Os três esquemas não são equivalentes. Comparar uma categoria de um relatório com outra de outro relatório não faz sentido.
O open interest: a outra metade da leitura#
O open interest (interesse em aberto) é o número total de contratos que continuam vivos na data de corte: posições que ninguém encerrou nem venceram. Não é volume. O volume conta o negociado em um período; o open interest conta o que permanece de pé.
Cada contrato tem um comprador e um vendedor, então no agregado as posições compradas igualam as vendidas. Cada categoria declara suas compradas e suas vendidas, e o líquido é a subtração. A soma de todos os líquidos dá zero. Por isso a frase “todo mundo está comprado” é impossível por construção: se um grupo está líquido comprado, outro está líquido vendido na mesma quantidade.
O open interest traz a escala que falta. Um líquido de cem mil contratos significa algo diferente se o open interest total está crescendo ou caindo. Posicionamento construído com open interest em alta é dinheiro novo entrando. O mesmo líquido com open interest em queda costuma vir de encerramentos, não de convicção nova.
Normalizar: do número de contratos ao índice de 0 a 100#
Um líquido em contratos não se compara entre mercados nem entre épocas. O tamanho do mercado muda, o contrato muda e o número absoluto não diz se aquele nível é alto ou baixo para aquele instrumento. É preciso normalizar.
A normalização habitual situa a posição líquida atual dentro do seu próprio histórico recente: 0 é o mínimo da janela, 100 o máximo. Um valor perto dos extremos indica que o grupo está mais carregado para um lado do que em quase toda a janela escolhida.
Na plataforma esse índice usa uma janela de 156 semanas, ou seja, três anos, e cobre 17 instrumentos financeiros com histórico semanal desde 2010. Cada ficha mostra o líquido de dealers, de asset managers e de fundos alavancados, a variação semanal, o percentil de um ano e o open interest total com sua variação.
A janela é uma decisão, não um fato. Com 52 semanas o mesmo dado dá outro índice do que com 156. Por isso a janela é sempre declarada junto ao número e, quando o histórico disponível é mais curto do que a janela, isso também é dito.
Os erros típicos de leitura#
O primeiro é tratar o dado como se fosse de hoje. Ele é da terça-feira anterior. Qualquer conclusão que dependa do preço atual precisa, no mínimo, verificar o que o preço fez nesses três dias.
O segundo é confundir posição líquida com opinião. Os dealers não operam uma visão do mercado: absorvem o outro lado do que fazem seus clientes. Seu líquido se move porque o fluxo do cliente se move.
O terceiro é misturar contratos. A CFTC lista separadamente o contrato E-mini, o micro e a linha consolidada do mesmo índice. São linhas distintas, com tamanhos distintos. Somá-las ou alternar entre elas de uma semana para outra corrompe qualquer cálculo de variação semanal ou de percentil.
O quarto é comparar séries que não medem a mesma coisa: a CFTC publica versões só de futuros e de futuros e opções combinados. E o quinto, o mais caro, é ler um extremo como um aviso de reversão com data marcada. Um extremo descreve uma situação; não programa o seu fim.
Um extremo de posicionamento anuncia um movimento grande?#
A ideia mais repetida sobre o COT é que, quando os grandes especuladores chegam a um extremo, vem um movimento grande. A tabela mede isso no ES com o relatório Legacy, de 2010-06-01 a 2026-10-13, sem olhar para que lado: quanto o preço se moveu, em valor absoluto, 4, 13 e 26 semanas depois. A leitura é a posição líquida dos não comerciais dentro da sua faixa dos últimos 156 relatórios: 80 ou mais é extremo comprado e 20 ou menos, extremo vendido.
Considerando todas as semanas, o ES se moveu em média 5,90% em 13 semanas, sobre 841. Com os especuladores em extremo comprado, 5,02% (113 semanas, 26 episódios); em extremo vendido, 6,57% (108 semanas, 20 episódios), e sem extremo, 5,94%.
Para saber se essas diferenças dizem algo, deslocamos os mesmos trechos de extremo para datas ao acaso 2.000 vezes. Nenhuma das seis células se distingue do acaso: o extremo comprado em 13 semanas dá 5,02% contra 5,93% em datas ao acaso, e o extremo vendido, 6,57% contra 5,90%. Um extremo não anunciou um movimento maior nem menor que uma semana qualquer.
A amostra é menor do que parece. Uma leitura extrema dura muitas semanas seguidas e essas semanas se sobrepõem: as 113 do extremo comprado são 26 episódios separados e as 108 do vendido, 20. O extremo descreve quem está posicionado e quanto; não diz quando nem quanto o preço vai se mover.
Depois de um extremo de posicionamento: quanto o ES se moveu, seja qual for o lado
ES
Deslize para ver a amostra →
| Leitura do relatório semanal | Movimento absoluto médio em 4 semanas | Em 13 semanas | Em 26 semanas | Semanas |
|---|---|---|---|---|
| Especuladores em extremo comprado (26 episódios) | 3,0% | 5,0% | 7,9% | 113 |
| Especuladores em extremo vendido (20 episódios) | 3,9% | 6,6% | 9,2% | 108 |
| Sem extremo | 3,1% | 5,9% | 9,1% | 620 |
| Todas as semanas | 3,2% | 5,9% | 8,9% | 841 |
n = 841 · 2010-06-01 a 2026-10-13 · dados históricos de futuros
ES, relatório Legacy da CFTC (só futuros), leituras de 1-jun-2010 a 13-out-2026. Índice = posição líquida dos grandes especuladores como porcentagem do open interest, dentro da sua própria faixa dos últimos 156 relatórios: 80 ou mais é extremo comprado, 20 ou menos extremo vendido. Movimento = tamanho absoluto da variação do preço desde o primeiro fechamento da segunda-feira após a publicação até 4, 13 e 26 semanas depois, na série contínua ajustada pela troca de contrato; não se mede para qual lado. As leituras semanais se sobrepõem: o número de episódios separados está ao lado de cada extremo. Controle: os mesmos trechos de extremo movidos para datas ao acaso (2.000 sorteios); uma célula só se distingue do acaso se o seu p for menor que 0,05 / 6. Extremo comprado em 4 semanas: 2,96 % frente a 3,19 % em datas ao acaso (igual ao acaso, p = 0,692); em 13 semanas: 5,02 % frente a 5,93 % (igual ao acaso, p = 0,317); em 26 semanas: 7,90 % frente a 8,91 % (igual ao acaso, p = 0,560). Extremo vendido em 4 semanas: 3,89 % frente a 3,20 % (igual ao acaso, p = 0,128); em 13 semanas: 6,57 % frente a 5,90 % (igual ao acaso, p = 0,412); em 26 semanas: 9,15 % frente a 8,98 % (igual ao acaso, p = 0,892). A coluna «Semanas» é a de 13 semanas. Só tamanho; é o que aconteceu, não um sinal.
O relatório semanal, todo domingo
Um email por semana: o que mexeu na macro, a agenda da próxima semana, juros e posicionamento COT, e o estudo novo com a amostra. Sem sinais; cancele com um clique.
Os limites do que este relatório mede#
A cobertura tem fronteiras claras. O relatório TFF inclui índices de ações, moedas e taxas, mas não metais, energia, agrícolas nem cripto. Esses mercados estão no relatório Disaggregated, com outras categorias e outro formato de arquivo.
A resolução é semanal e a defasagem é de três dias úteis. Não há versão diária. Além disso, a CFTC pode revisar dados publicados, então uma série baixada meses atrás nem sempre coincide com a atual.
E há um limite conceitual: o relatório conta contratos, não intenções. Não distingue uma posição direcional de uma perna de proteção dentro de uma estratégia maior. Um grande líquido vendido pode ser um fundo baixista ou o hedge de uma carteira comprada no mercado à vista. Além disso, um posicionamento carregado pode persistir por meses: nada no relatório obriga a que ele seja desfeito.
Como usá-lo sem pedir o que ele não dá#
O uso razoável do COT é como filtro de contexto de fundo. Responde a perguntas lentas: quem está de cada lado? Quão extremo é isso em relação ao seu histórico? O posicionamento está sendo construído ou desfeito?
Uma leitura rica aparece quando dois grupos divergem. Se o dinheiro institucional e os fundos alavancados apontam em direções opostas, o dado descreve uma tensão real entre dois tipos de participante. Isso é informação, não uma instrução.
Esse contexto é confrontado depois com a estrutura do preço e com estatística histórica que traga sua amostra e seu período. O COT sozinho nunca fecha uma decisão.
Este artigo é material informativo e educacional. Não é assessoria de investimento personalizada nem recomendação de compra ou venda. Operar futuros envolve risco de perda.
PDF grátis: 20 números de futuros com a amostra
Os números dos nossos estudos numa só folha, cada um com o seu n e o período (em espanhol por enquanto). Assine o relatório semanal e baixe na hora; o link também chega no e-mail de boas-vindas.
Perguntas frequentes
- Com que frequência o relatório COT é publicado?
- Uma vez por semana. Os dados correspondem ao fechamento de terça-feira e a CFTC os publica na sexta-feira à tarde, horário do leste dos Estados Unidos. Um feriado na semana pode deslocar essa data, então convém consultar o calendário oficial.
- O que significa Leveraged Funds no COT?
- É uma das quatro categorias do relatório de futuros financeiros. Agrupa fundos alavancados, o segmento mais especulativo e de horizonte mais curto. Costuma ser contrastado com Asset Manager, que representa dinheiro institucional de longo prazo.
- Um extremo no COT antecipa um movimento grande?
- No ES não antecipou. Em 13 semanas, com os grandes especuladores em extremo comprado o preço se moveu 5,02% e em extremo vendido 6,57%, contra 5,90% de todas as semanas desde 2010. Comparado com os mesmos trechos em datas ao acaso, nenhuma diferença se distingue do acaso.
- O relatório COT serve para ações?
- Não para ações individuais. Cobre mercados de futuros, incluindo futuros sobre índices de ações, moedas e taxas. Para uma ação específica não existe equivalente neste relatório.
- O que é o COT Index de 0 a 100?
- É a posição líquida de um grupo situada dentro do seu próprio histórico: 0 marca o mínimo da janela e 100 o máximo. O número depende por completo da janela escolhida, por isso deve sempre indicar quantas semanas cobre.
Estes números, instrumento por instrumento
Ver os 30 instrumentos →Onde isto é usado no Perfiltrade
- Posicionamento COT — COT semanal de 17 instrumentos com índice 0-100 e posicionamento carregado.
O cálculo e seus limites estão na metodologia.
Leve para o seu gráfico, grátis
Posicionamento COT: Onde cada grupo está posicionado, e o que aconteceu depois de leituras parecidas?
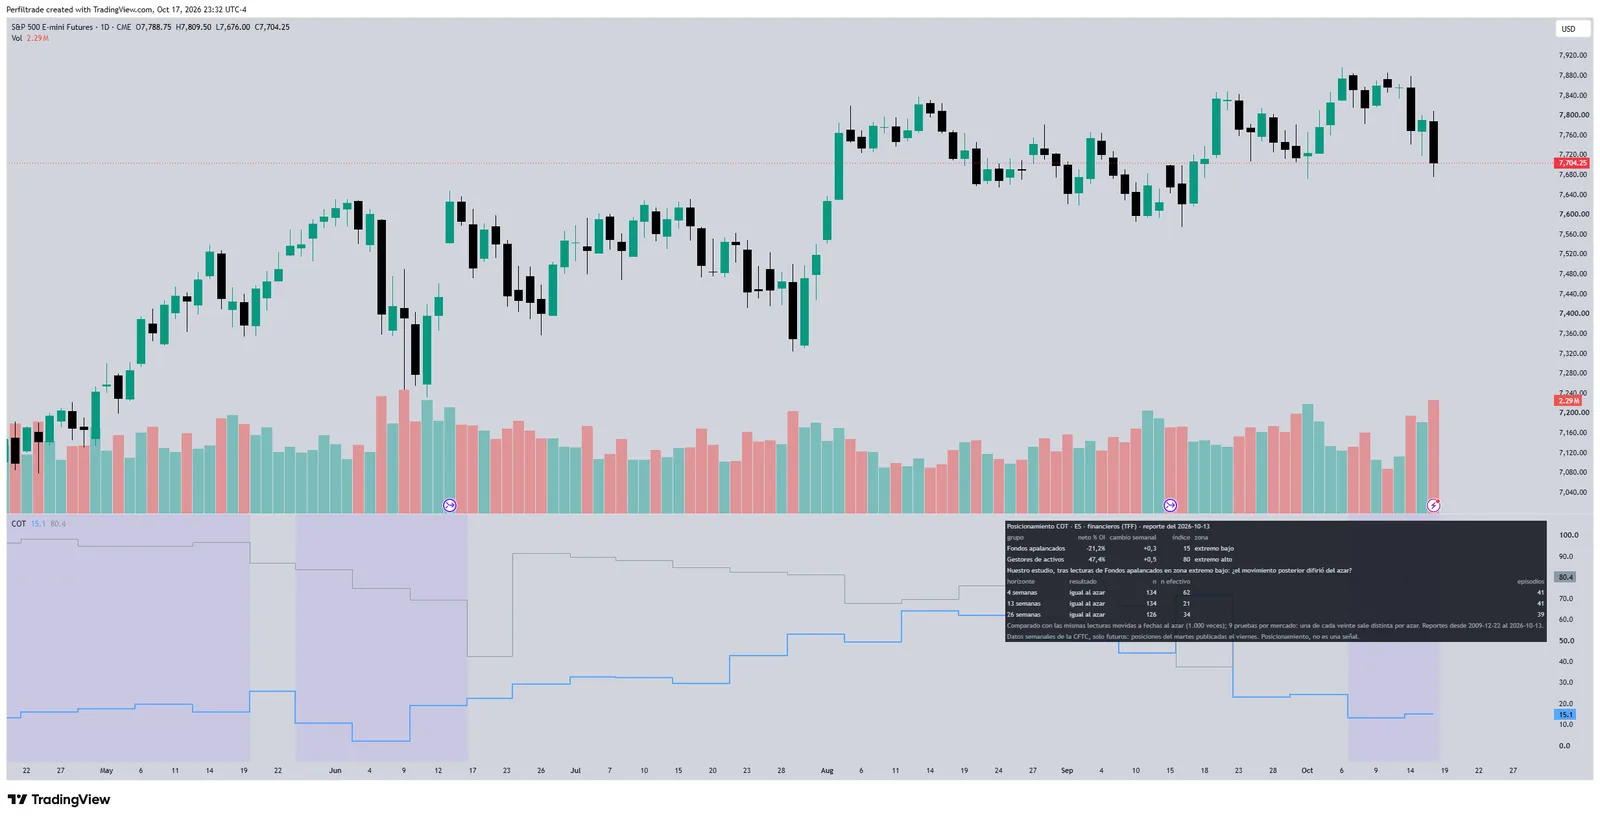
Ao lado de cada zona, o veredito do nosso estudo em 4, 13 e 26 semanas, com o seu n: se o movimento posterior foi diferente do acaso, nunca um retorno nem o seu sinal.
Como citar estes dados
As tabelas desta página são de elaboração própria, a partir de dados históricos de futuros. Você pode reproduzi-las, traduzi-las ou construir sobre elas, inclusive comercialmente, desde que cite a fonte e crie um link para a página original. Se usar, avise: gostamos de saber para que servem.
Licença: CC BY 4.0
Citação sugerida:
Perfiltrade (19 de outubro de 2026). Relatório COT: como ler o posicionamento em futuros. https://www.perfiltrade.com/pt/aprenda/relatorio-cot-como-ler
Teste estes conceitos com dados reais
14 dias grátis, sem cartão. Ferramenta de análise, não é assessoria de investimento.
Ver planos →