Market Profile: o que é e como ler em futuros
Atualizado em 24 de outubro de 2026
O que é o Market Profile#
O Market Profile é uma forma de organizar o preço por tempo. Em vez de olhar um candle após o outro, ele agrupa a sessão por níveis de preço e conta quanto tempo o mercado negociou em cada um. O resultado é uma figura que costuma lembrar um sino deitado: larga no centro, estreita nas pontas.
A unidade de medida chama-se TPO, sigla de Time Price Opportunity. Um TPO é um bloco que indica que o preço tocou um nível durante um período determinado, normalmente de trinta minutos. Quanto mais TPOs um nível acumula, mais tempo o mercado passou negociando ali.
A leitura básica é direta. Onde há muitos TPOs, compradores e vendedores aceitaram aquele preço. Onde há poucos, o preço passou direto porque quase ninguém quis operar naquela zona. O perfil não diz o que vai acontecer: descreve onde se negociou.
Os três níveis que se leem primeiro#
POC, Point of Control: o preço individual com mais tempo negociado na sessão. É o centro de gravidade do dia e a referência mais observada quando o mercado gira.
Value Area: a faixa onde se concentra cerca de 70% do tempo ou do volume da sessão. Sua borda superior chama-se VAH, Value Area High, e a inferior VAL, Value Area Low. Fora dessa faixa o mercado ficou pouco tempo.
Initial Balance, ou IB: a máxima e a mínima dos primeiros sessenta minutos da sessão regular. A sessão regular, ou RTH, é o horário da bolsa de ações dos Estados Unidos, das 9h30 às 16h, horário de Nova York. O IB marca o quadro inicial do dia.
Como uma sessão é classificada pelo seu perfil#
Com esses níveis, cada pregão recebe uma etiqueta. Um dia normal abre, constrói um range inicial amplo e quase não o amplia depois. Uma variação de normal estende o range para um lado. Um dia de tendência empurra numa direção durante quase toda a sessão. Um dia neutro sai do Initial Balance tanto para cima quanto para baixo.
A tabela distribui as sessões de ES entre essas quatro categorias e acrescenta, para cada uma, com que frequência o dia seguinte se moveu na mesma direção.
Convém lê-la com a coluna de dias à frente. As categorias não têm o mesmo peso, e essa diferença de amostra pesa muito mais do que qualquer casa decimal.
Tipos de dia na sessão regular e o que a sessão seguinte faz
ES
Deslize para ver a amostra →
| Tipo de dia | Frequência | Sessão seguinte na mesma direção | Pregões |
|---|---|---|---|
| Normal | 2,5% | 40,8% | 103 |
| Variação de normal | 50,7% | 49,6% | 2.127 |
| Tendencial | 19,4% | 50,4% | 814 |
| Neutro | 27,5% | 50,6% | 1.155 |
n = 4.199 · 2010-06-07 a 2026-10-09 · dados históricos de futuros
Sessão regular do ES (9:30-16:00 ET). O tipo de dia compara a máxima, a mínima e o fechamento da sessão com a faixa da sua primeira hora: Normal = não sai dessa faixa; Variação de normal = supera por um lado; Tendencial = supera por um lado em mais de uma vez o tamanho dessa faixa e fecha no terço exterior da sessão; Neutro = supera pelos dois lados. «Mesma direção» = a sessão seguinte fecha em relação à sua abertura no mesmo sentido que esta. Intervalo de confiança de 95 % da linha tendencial: 46,9-53,8 %. O tipo só é conhecido no fechamento: no meio da sessão a classe em curso coincidiu com a final em cerca de metade dos pregões. Uma versão anterior desta tabela classificava o dia de quase 24 horas, onde o neutro ocupa cerca de três quartos; esta mede a sessão regular. É o que aconteceu, não um sinal.
O relatório semanal, todo domingo
Um email por semana: o que mexeu na macro, a agenda da próxima semana, juros e posicionamento COT, e o estudo novo com a amostra. Sem sinais; cancele com um clique.
O que se vê na distribuição#
Medido na sessão regular, das 9h30 às 16h de Nova York, o tipo mais frequente é a variação de normal: 50,7% das sessões de ES, em 2.127 dias. Em metade dos pregões o preço ampliou o range da primeira hora por um lado só.
O dia neutro, o que sai do Initial Balance por cima e por baixo, é 27,5%, com 1.155 sessões. O dia de tendência, 19,4%, com 814: um em cada cinco. O dia normal, o que não sai do range da primeira hora, é o raro: 2,5%, 103 sessões.
Correção de 11 de outubro de 2026: a primeira versão desta tabela classificava o dia de quase vinte e quatro horas, e ali o dia neutro ocupava três quartos da série. Era um efeito do horário, não do mercado: com tantas horas, o range quase sempre acaba superando a primeira hora pelos dois lados. Esta versão mede só a sessão regular.
O dia seguinte: o que o dado não promete#
A segunda coluna de porcentagem mede quantas vezes a sessão seguinte fechou no mesmo sentido. Depois de um dia neutro, 50,6% em 1.155 sessões de ES; depois de uma variação de normal, 49,6% em 2.127.
Depois de um dia de tendência, 50,4% em 814 sessões, com intervalo de confiança de 95% de 46,9 a 53,8%. Uma moeda. Os 40,8% do dia normal se apoiam em 103 sessões: é a menor amostra da tabela e não dá para uma manchete.
Traduzindo: nesta série, saber o tipo de dia de ontem não antecipa a direção de hoje. E o tipo de hoje só se conhece no fechamento: no meio da sessão, a classe que o dia mostrava coincidiu com a final em cerca de metade das sessões. É um resultado útil, ainda que decepcione, porque evita construir uma rotina sobre algo que o dado não sustenta.
Os extremos pobres e os single prints atraem o preço?#
Duas ideias clássicas do perfil dizem que o mercado deixa trabalho pendente: uma máxima ou mínima pobre, a que termina com duas ou mais letras na última linha em vez de uma cauda, e os single prints, trechos do interior com uma só letra por linha. A leitura habitual é que o preço volta para buscá-los.
Medido no ES de 2010-06-07 a 2026-09-30: um extremo pobre foi superado nas cinco sessões seguintes 79,1% das vezes, em 1.234 casos. Mas um extremo normal foi superado 73,6%. A diferença existe, de quatro a sete pontos conforme o prazo, e é pequena: qualquer extremo recente é superado quase três em cada quatro vezes em uma semana.
Nos single prints não há diferença: foram preenchidos em cinco sessões 72,8% das vezes, em 776 casos, contra 72,2% de um trecho de controle do mesmo tamanho. O preço volta, mas volta do mesmo jeito a um trecho qualquer.
Ímã ou mito? Extremos pobres e single prints contra um controle
ES
Deslize para ver a amostra →
| Nível · prazo | É superado ou preenchido | Controle | Casos |
|---|---|---|---|
| Extremo pobre · 1 pregão | 55,3% | 48,3% | 1.234 |
| Extremo pobre · 5 pregões | 79,1% | 73,6% | 1.234 |
| Extremo pobre · 10 pregões | 85,0% | 81,2% | 1.234 |
| Single prints · 1 pregão | 45,1% | 43,8% | 776 |
| Single prints · 5 pregões | 72,8% | 72,2% | 776 |
| Single prints · 10 pregões | 81,8% | 79,4% | 775 |
n = 2.010 · 2010-06-07 a 2026-09-30 · dados históricos de futuros
Sessão regular do ES, de 7-jun-2010 a 30-set-2026, perfil de períodos de 30 minutos. Extremo pobre = a linha da máxima (ou da mínima) do pregão tem dois ou mais TPO, sem cauda. É superado = algum dos N pregões seguintes negocia além desse extremo. Controle = as máximas e mínimas que não são pobres. Single prints = o trecho mais longo de duas ou mais linhas seguidas com um único TPO dentro do perfil (as caudas não contam). É preenchido = um pregão posterior negocia através de todo o trecho. Controle = um trecho do mesmo tamanho espelhado do outro lado do fechamento. Se a coluna do nível e a do controle forem parecidas, o nível não atrai o preço mais do que qualquer outro. Preços ajustados nas trocas de contrato.
Os níveis do perfil são alcançados mais do que um preço qualquer?#
A seção anterior comparava um extremo pobre com um extremo normal. Falta a comparação mais dura: um nível do perfil contra qualquer preço que esteja à mesma distância. Se o nível atrai o preço, deveria ser alcançado mais vezes.
A tabela mede isso no ES, sessão regular, de 2010-06-07 a 2026-10-09. No fechamento de cada sessão toma-se o nível não visitado mais próximo acima e abaixo, e verifica-se se a sessão seguinte o negocia. O controle não é outro nível: é a frequência com que a sessão seguinte se afastou do seu fechamento, no mesmo sentido, pelo menos essa mesma distância.
O POC de uma sessão anterior foi alcançado 23,1% das vezes; um preço qualquer a essa distância, 23,0%, em 6.940 casos. A borda de uma área de valor anterior, 33,0% contra 32,5%, em 7.324. Um trecho de single prints não preenchido, 18,3% contra 17,6%, em 3.898. Uma máxima ou mínima anterior, 26,1% contra 26,0%, em 7.489.
O extremo inacabado, o que não deixa cauda, foi alcançado menos que o seu controle: 11,9% contra 12,9%, em 3.792 casos. Com a distância controlada, a vantagem de quatro a sete pontos da seção anterior desaparece.
Nenhuma diferença passa de um ponto percentual. Os níveis do perfil são alcançados tanto quanto qualquer preço a essa distância. Continuam servindo como referência para organizar o dia e nomear cenários; o que o dado não sustenta é que puxem o preço.
Os níveis do perfil atraem o preço? Cada nível frente a um preço qualquer à mesma distância
ES
Deslize para ver a amostra →
| Nível não visitado | % alcançado na sessão seguinte | Preço de controle à mesma distância | Casos |
|---|---|---|---|
| POC de uma sessão anterior | 23,1% | 23,0% | 6.940 |
| Borda de uma área de valor anterior | 33,0% | 32,5% | 7.324 |
| Trecho de single prints não preenchido | 18,3% | 17,6% | 3.898 |
| Extremo inacabado (sem cauda) | 11,9% | 12,9% | 3.792 |
| Máxima ou mínima anterior | 26,1% | 26,0% | 7.489 |
n = 4.149 · 2010-06-07 a 2026-10-09 · dados históricos de futuros
Sessão regular do ES (9:30-16:00 ET), de 7-jun-2010 a 9-out-2026, perfil de períodos de 30 minutos, preços ajustados nas trocas de contrato. No fechamento de cada sessão toma-se, de cada tipo, o nível não visitado mais próximo acima do fechamento e o mais próximo abaixo, entre os deixados pelas 250 sessões anteriores e a não mais de 4 ATR (amplitude verdadeira média de 20 sessões): cada sessão contribui com até dois casos por tipo. POC = a linha com mais TPOs de uma sessão; borda da área de valor = o limite superior ou o inferior de 70 % dos seus TPOs; não visitado = nenhuma sessão posterior negociou esse preço. Trecho de single prints = o trecho interior mais longo de duas ou mais linhas seguidas com um único TPO; alcançado = a sessão seguinte o percorre inteiro. Extremo inacabado = máxima ou mínima cuja linha tem dois ou mais TPOs (sem cauda) e que nenhuma sessão posterior superou; máxima ou mínima anterior = as demais máximas e mínimas não superadas. «Alcançado» = a sessão seguinte negocia o nível. O controle não é um nível: para cada caso é a proporção de todas as sessões anteriores a essa data cuja sessão seguinte se afastou do próprio fechamento, no mesmo sentido, pelo menos essa mesma distância medida em ATR; a coluna é a sua média. Se as duas colunas se parecem, o nível não atrai o preço mais do que qualquer outro a essa distância. As diferenças vão de −1,0 a +0,7 ponto; em cinco sessões, de −0,7 a +2,0. É o que aconteceu, não um sinal.
Os níveis que uma sessão deixa sem tocar atraem o preço?#
Diz-se que o preço volta a buscar os níveis que uma sessão deixou sem tocar. Medimos isso no ES, NQ, YM e RTY, de 7-jun-2010 a 23-out-2026 (RTY desde 2017), com quatro níveis: o fechamento anterior, a máxima e a mínima do Initial Balance e o ponto médio da noite, cada um frente a um preço à mesma distância do fechamento, do outro lado.
Na sessão seguinte, o ES negociou esses níveis 18,2 % das vezes e o controle 16,6 % (4.416 casos): igual ao acaso. Em 5 sessões, 49,3 % contra 49,0 %. O mesmo nos outros três índices.
Há uma diferença que se sustenta, e é de calendário: os níveis que a sexta deixa são tocados na segunda menos que os dos outros dias à mesma distância. No ES, 13,0 % contra 19,6 % (943 segundas); no YM, 13,0 % contra 20,1 % (944), e no RTY, 11,5 % contra 20,2 % (477). No NQ, igual ao acaso.
É frequência, não direção: não diz para onde vai a segunda, só que ela chega menos a esses preços.
Níveis que o pregão regular deixou sem tocar: quantas vezes são negociados depois, frente a um preço à mesma distância
ES, NQ, YM y RTY
Deslize para ver a amostra →
| Mercado · prazo | Nível tocado | Controle | Diferença (pontos) | Leitura | Casos |
|---|---|---|---|---|---|
| ES · sessão seguinte | 18,2% | 16,6% | 1,6 | igual ao acaso | 4.416 |
| ES · em 5 sessões | 49,3% | 49,0% | 0,3 | igual ao acaso | 4.416 |
| ES · na segunda-feira, frente aos demais dias | 13,0% | 19,6% | -6,2 | menos que o controle | 943 |
| NQ · sessão seguinte | 17,3% | 16,4% | 0,9 | igual ao acaso | 4.391 |
| NQ · em 5 sessões | 47,7% | 48,3% | -0,6 | igual ao acaso | 4.391 |
| NQ · na segunda-feira, frente aos demais dias | 14,1% | 18,1% | -3,4 | igual ao acaso | 892 |
| YM · sessão seguinte | 18,6% | 17,5% | 1,1 | igual ao acaso | 4.417 |
| YM · em 5 sessões | 48,5% | 49,0% | -0,5 | igual ao acaso | 4.417 |
| YM · na segunda-feira, frente aos demais dias | 13,0% | 20,1% | -6,5 | menos que o controle | 944 |
| RTY · sessão seguinte | 18,4% | 15,3% | 3,1 | igual ao acaso | 2.286 |
| RTY · em 5 sessões | 49,1% | 47,8% | 1,3 | igual ao acaso | 2.286 |
| RTY · na segunda-feira, frente aos demais dias | 11,5% | 20,2% | -7,4 | menos que o controle | 477 |
n = 15.510 · 2010-06-07 a 2026-10-23 · dados históricos de futuros
Pregão regular (9:30-16:00 ET) de ES, NQ, YM e RTY, contrato principal, de 7-jun-2010 a 23-out-2026 (RTY desde 10-jul-2017); só sessões completas (fora os fechamentos antecipados) e sem troca de contrato entre as sessões comparadas. Níveis de uma sessão: o fechamento da sessão anterior (último preço das 16:00), a máxima e a mínima do seu Initial Balance (9:30-10:29 ET) e o halfback da noite dessa sessão (ponto médio das 18:00 às 9:29 ET). Conta um nível que a sessão não tocou e cujo controle também não tocou; controle = o preço à mesma distância do fechamento dessa sessão, do outro lado. Mede-se se uma sessão posterior o negocia: a seguinte, ou alguma das 5 seguintes (todas do mesmo contrato), em pareado com o controle (McNemar). Linhas «na segunda-feira»: os níveis que a sexta-feira deixou, tocados na segunda, frente aos níveis tocados na sessão seguinte nos demais dias; a diferença é calculada dentro de cinco faixas da distância do nível em ATR; casos = níveis das segundas-feiras. Na segunda-feira, o controle em torno do fechamento da sexta foi tocado 17,8 % no ES, 19,5 % no NQ, 17,4 % no YM, 16,6 % no RTY (mesmos casos das linhas da segunda-feira). Leitura: correção de Benjamini-Hochberg a 5 % sobre 54 comparações, as 46 fixadas antes de olhar qualquer resultado e as 8 de rotação e de 5 sessões destas tabelas, que não estavam; uma célula que não a supera é «igual ao acaso». Os quatro índices se movem juntos: as suas linhas não são quatro confirmações independentes. Distintas: ES · na segunda-feira, frente aos demais dias: 13,0 % frente a 19,6 %; YM · na segunda-feira, frente aos demais dias: 13,0 % frente a 20,1 %; RTY · na segunda-feira, frente aos demais dias: 11,5 % frente a 20,2 %. O resto é igual ao acaso. Na sessão seguinte e em 5 sessões, um nível sem tocar volta a ser negociado tanto quanto qualquer preço a essa distância. É o que aconteceu, não um sinal.
O que o contexto muda de fato: o tamanho do dia#
Há uma leitura de contexto que deixa marca, e não é de direção. Quando o ES encadeia duas ou mais sessões de mínimas ascendentes, a sessão seguinte é menor; quando encadeia máximas descendentes, é maior.
Medido como o range da sessão seguinte dividido pelo true range médio de 20 sessões: depois de uma sequência de mínimas ascendentes, 0,75 em média em 1.520 sessões, 0,24 a menos que o resto, com intervalo de confiança de 95% de -0,28 a -0,20. Depois de uma de máximas descendentes, 1,10 em 947 sessões, 0,26 a mais que o resto, com intervalo de +0,20 a +0,31. Sem sequência, 0,93. Todas as sessões, 0,91 em 4.179.
A diferença se mantém nos dados mais recentes: só com as sessões desde 2022 é -0,22 e +0,23.
A direção não muda. A sessão seguinte fechou mais alto 54,1% das vezes depois de mínimas ascendentes, 55,4% depois de máximas descendentes e 54,5% no conjunto. O contexto diz quanto espaço esperar, não para onde. Serve para a distância do stop e o tamanho da posição, não para escolher o lado.
O que uma sequência de mínimas ou de máximas diz da sessão seguinte: o tamanho, não a direção
ES
Deslize para ver a amostra →
| No fechamento da sessão | Faixa da sessão seguinte (média) | Diferença para o resto | A sessão seguinte fecha mais acima | Pregões |
|---|---|---|---|---|
| Após uma sequência de mínimas ascendentes | 0,75 ATR | -0,24 ATR | 54,1% | 1.520 |
| Após uma sequência de máximas descendentes | 1,10 ATR | 0,26 ATR | 55,4% | 947 |
| Sem sequência | 0,93 ATR | 0,05 ATR | 54,3% | 1.712 |
| Todas as sessões | 0,91 ATR | -- | 54,5% | 4.179 |
n = 4.179 · 2010-06-07 a 2026-10-09 · dados históricos de futuros
Sessão regular do ES (9:30-16:00 ET), de 7-jun-2010 a 9-out-2026, preços ajustados nas trocas de contrato. Sequência de mínimas ascendentes: começa na sessão que supera a máxima da faixa vigente sem perder a sua mínima e com uma mínima mais alta que a da sessão anterior (esse dia já conta como o segundo: o comprimento mínimo é de 2 sessões), continua enquanto nenhuma sessão negociar abaixo da mínima da anterior e termina na sessão que o faz. Máximas descendentes: o mesmo ao contrário. Sem sequência = o resto; a faixa vigente começa com as duas sessões do dia em que terminou a última sequência e se alarga a cada sessão até que uma saia por um só lado. Faixa = máxima menos mínima da sessão seguinte, dividida pelo ATR (amplitude verdadeira média das 20 sessões que terminam no fechamento a partir do qual se mede). Diferença = média da linha menos a média de todas as demais sessões. Intervalos de confiança de 95 % (erro padrão por blocos de 10 sessões seguidas): mínimas ascendentes −0,24 [−0,28 a −0,20]; máximas descendentes +0,26 [+0,20 a +0,31]; sem sequência +0,05 [+0,01 a +0,09]. Só com as sessões desde 2022: −0,22 [−0,29 a −0,15] (n = 437) e +0,23 [+0,14 a +0,31] (n = 306). Prevê o tamanho, não a direção: «fecha mais acima» = o fechamento da sessão seguinte fica acima deste fechamento, e vai de 54,1 a 55,4 % entre as linhas (desde 2022: 51,9 % após mínimas ascendentes e 54,2 % após máximas descendentes, frente a 52,8 % de todas). É o que aconteceu, não um sinal.
A primeira meia hora marca um extremo do dia?#
Outra frase muito repetida diz que a máxima ou a mínima do dia fica definida na primeira meia hora quase sempre. No ES, em 4.199 sessões regulares, aconteceu 54,3% das vezes, com intervalo de confiança de 95% de 52,8 a 55,8%. Pouco mais da metade.
Separando: a mínima ficou definida nesses 30 minutos em 29,8% das sessões e a máxima em 24,1%. As duas ao mesmo tempo, em 17 sessões, 0,4%. Com a primeira hora completa, que é o Initial Balance, o número sobe para 72,5%.
Dois limites. Às 10h não se sabe qual dos dois extremos vai aguentar, nem se algum vai: isso só se conhece no fechamento. E desde 2022 o número é quase o mesmo, 53,7%, então não é algo que esteja mudando.
A primeira meia hora fixa a máxima ou a mínima da sessão?
ES
Deslize para ver a amostra →
| O que fica fixado | % das sessões | Pregões |
|---|---|---|
| Máxima ou mínima nos primeiros 30 minutos | 54,3% | 2.280 |
| Máxima ou mínima nos primeiros 60 minutos | 72,5% | 3.044 |
| Só a máxima (30 minutos) | 24,1% | 1.011 |
| Só a mínima (30 minutos) | 29,8% | 1.252 |
| As duas (30 minutos) | 0,4% | 17 |
n = 4.199 · 2010-06-07 a 2026-10-09 · dados históricos de futuros
Sessão regular do ES (9:30-16:00 ET), de 7-jun-2010 a 9-out-2026. Fixado = a máxima (ou a mínima) definitiva da sessão foi negociada pela primeira vez entre 9:30 e 10:00 ET (até 10:30 na linha de 60 minutos) e o resto da sessão não a superou; se mais tarde o preço apenas a iguala, continua contando como fixada no início. «Só a máxima» e «só a mínima» deixam de fora as sessões em que as duas ficaram fixadas. «Pregões» = número de sessões em que ocorreu, sobre o total indicado abaixo. Intervalo de confiança de 95 % da primeira linha: 52,8-55,8 %. Só com as sessões desde 2022: 53,7 % em 30 minutos e 71,6 % em 60 (n = 1231). Contam todas as sessões com pelo menos 60 minutos negociados, incluídas as de fechamento antecipado. É o que aconteceu, não um sinal.
Como o perfil é usado na prática#
O perfil serve para descrever o contexto da sessão, não para decidir entradas. Saber se o preço negocia dentro ou fora da Value Area do dia anterior muda o que é razoável esperar: dentro, rotação; fora, busca por um novo nível.
A segunda utilidade é de organização. O perfil obriga a nomear antes da abertura os níveis que importam, POC, VAH, VAL e os extremos do Initial Balance, e a escrever o que você faria em cada cenário. Isso reduz a improvisação.
A terceira é de calibragem. Cada leitura do perfil pode ser confrontada com uma base rate (taxa base histórica), ou seja, com a frequência histórica com que aquele mesmo cenário ocorreu em condições parecidas. Uma leitura sem base rate é só uma opinião organizada.
Os limites desta medição#
A classificação do tipo de dia é uma convenção, não uma medida física. Mudar o limite que separa um dia de tendência de uma variação de normal move as porcentagens. Duas fontes com definições diferentes darão números diferentes para os mesmos dias, e nenhuma estará errada.
A série é de ES, sessão regular, vai de 2010-06-07 a 2026-10-09 e reúne 4.199 sessões. Cobre regimes muito diferentes entre si, desde anos de baixa volatilidade até episódios de tensão extrema. A média mistura todos e não representa nenhum em particular.
Há ainda três coisas que o perfil não mede. Não mede quem está por trás de cada operação. Não mede as ordens que nunca chegaram a ser executadas. E não mede o custo de operar: spread, comissões e derrapagem (slippage) ficam fora de qualquer porcentagem desta tabela.
Por fim, a linha do dia normal, com 103 casos contra 2.127 da variação de normal, é o melhor lembrete do artigo: uma porcentagem sem a sua amostra soa tão sólida quanto outra com duas mil observações por trás, e não é.
Para encerrar#
O Market Profile responde à pergunta de onde se negociou, não à de o que vai acontecer. Lido assim, ele organiza a sessão e oferece um vocabulário comum para falar de valor, aceitação e rejeição.
Tudo o que foi dito acima é material informativo e educacional sobre leitura de dados históricos. Não é assessoria de investimento personalizada. Resultados passados não antecipam resultados futuros e operar futuros envolve risco de perda.
PDF grátis: 20 números de futuros com a amostra
Os números dos nossos estudos numa só folha, cada um com o seu n e o período (em espanhol por enquanto). Assine o relatório semanal e baixe na hora; o link também chega no e-mail de boas-vindas.
Perguntas frequentes
- O que acontece se o preço abrir fora da Value Area do dia anterior?
- Indica que o mercado não está aceitando o valor do dia anterior e testa um novo. Se o preço se mantém fora, o pregão costuma ficar mais direcional; se volta ao range, a saída acaba sendo falsa. É contexto para preparar cenários, não uma instrução de operação.
- Quanto dura o Initial Balance?
- Sessenta minutos a partir da abertura da sessão regular. Em futuros de índices americanos, isso equivale à faixa das 9h30 às 10h30, horário de Nova York. Se você usa outra duração, as estatísticas calculadas com uma hora deixam de ser comparáveis.
- O Market Profile serve fora dos futuros?
- O conceito se aplica a qualquer mercado com leilão contínuo. Em futuros é mais cômodo porque o volume é centralizado e o horário da sessão é bem definido, algo que não ocorre em mercados fragmentados entre muitos centros de negociação.
- O preço volta ao POC não visitado?
- No ES, não mais do que a qualquer outro preço à mesma distância. O POC de uma sessão anterior foi alcançado na sessão seguinte 23,1% das vezes, contra 23,0% do controle, em 6.940 casos desde 2010. Com as bordas da área de valor e os single prints acontece o mesmo.
- Qual é o tipo de dia mais frequente no ES?
- Na sessão regular, a variação de normal: 50,7% de 4.199 sessões desde 2010. O dia neutro é 27,5%, o de tendência 19,4% e o normal 2,5%. Se for classificado o dia de quase vinte e quatro horas, o neutro sobe para cerca de três quartos, mas isso é um efeito do horário.
Estes números, instrumento por instrumento
Ver os 30 instrumentos →Onde isto é usado no Perfiltrade
- Mercados: o preço frente ao IB — Onde o preço está frente ao Initial Balance (acima, abaixo ou dentro), em 25 instrumentos.
- Market Profile da sessão — Initial Balance, Value Area, POC e formato do perfil durante a sessão, contra seu histórico.
- Semana: resumo do que vem pela frente — O que vem na semana em um parágrafo escrito por regras, mais um relatório com IA opcional com suas fontes.
O cálculo e seus limites estão na metodologia.
Leve para o seu gráfico, grátis
Tipo de abertura: Que tipo de abertura o pregão teve, e o que os pregões fizeram depois de aberturas assim?
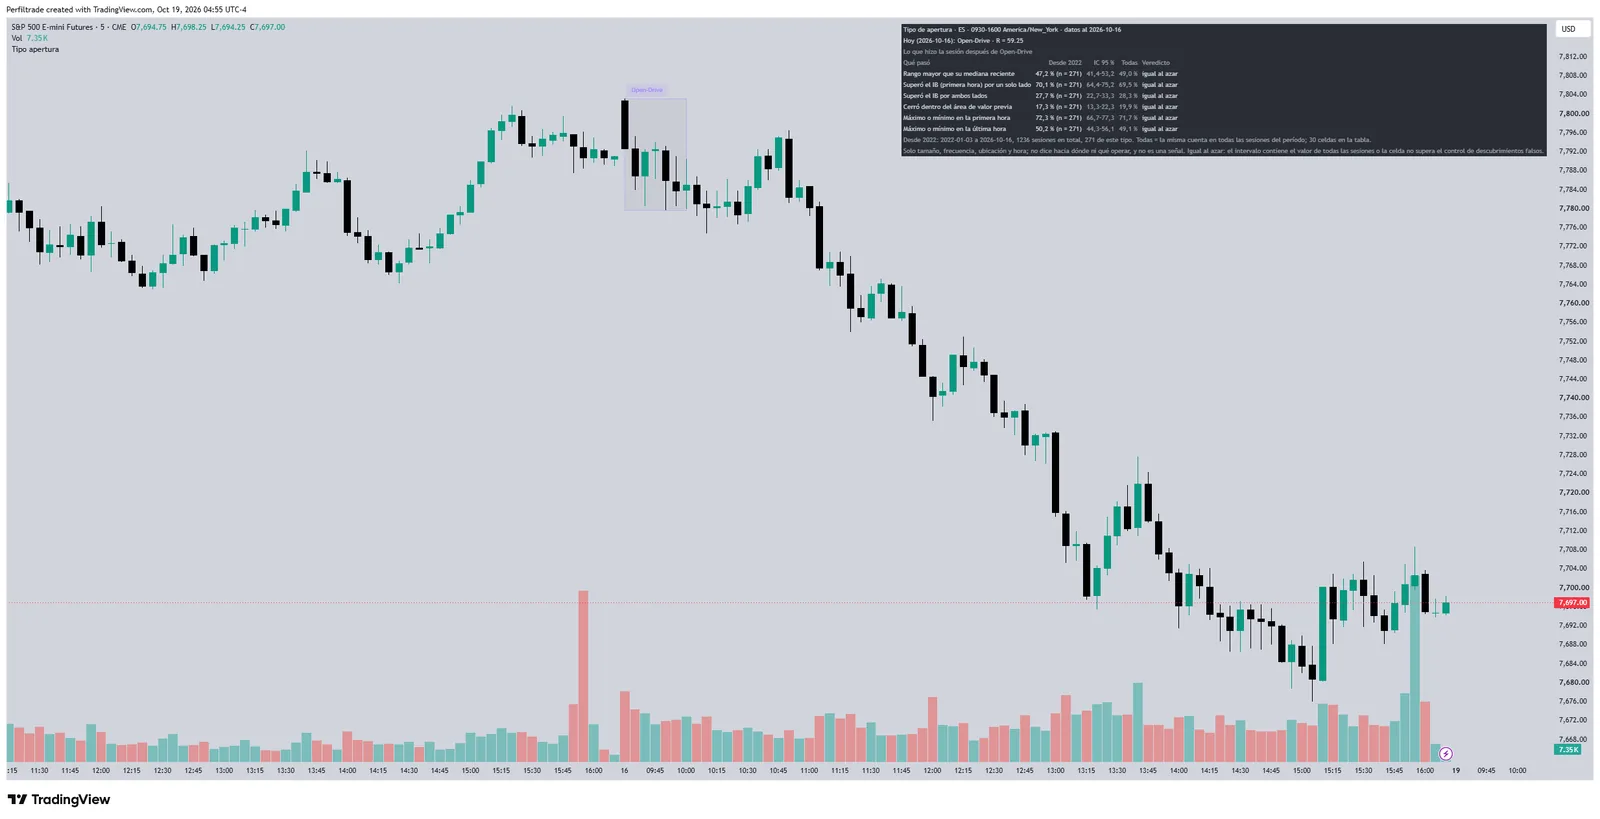
Seis desfechos para esse tipo de abertura desde 2022 (amplitude, Initial Balance, fechamento na área de valor anterior, hora da máxima ou mínima), cada um com seu n, seu intervalo e o valor de todos os pregões.
Como citar estes dados
As tabelas desta página são de elaboração própria, a partir de dados históricos de futuros. Você pode reproduzi-las, traduzi-las ou construir sobre elas, inclusive comercialmente, desde que cite a fonte e crie um link para a página original. Se usar, avise: gostamos de saber para que servem.
Licença: CC BY 4.0
Citação sugerida:
Perfiltrade (24 de outubro de 2026). Market Profile: o que é e como ler em futuros. https://www.perfiltrade.com/pt/aprenda/o-que-e-market-profile
Teste estes conceitos com dados reais
14 dias grátis, sem cartão. Ferramenta de análise, não é assessoria de investimento.
Ver planos →