Initial Balance no NQ: estatísticas reais
Atualizado em 12 de outubro de 2026
O que esta ficha do NQ mede#
O Initial Balance, ou IB, é a amplitude entre a máxima e a mínima dos primeiros sessenta minutos do pregão regular, das 9h30 às 10h30 no horário de Nova York. O porquê desse horário pertence ao guia geral sobre o conceito.
Isto aqui é outra coisa: a ficha estatística do E-mini Nasdaq-100. Duas tabelas medidas apenas sobre o NQ, com 4.929 rompimentos na primeira e 4.182 sessões na segunda, entre 7 de junho de 2010 e 15 de setembro de 2026.
Elas não respondem o que é o Initial Balance. Respondem o que o NQ fez depois de rompê-lo e até que ponto isso vale para outros contratos. Pouco, como se verá.
Romper o IB e fechar fora, dia a dia#
A tabela mede algo específico e fácil de confundir. Ela não conta quantas vezes o preço sai do Initial Balance, e sim, entre todos os rompimentos registrados, com que frequência a sessão terminou fechando além do extremo que rompeu.
Cada linha é um dia da semana e se apoia em algo entre 940 e 1.043 rompimentos de NQ. As amostras são da mesma ordem de grandeza, então as linhas podem ser comparadas entre si sem que nenhuma puxe as demais.
A segunda-feira lidera para cima: o fechamento ficou acima da máxima rompida em 58,9% dos 940 rompimentos de NQ. A sexta-feira vem atrás, com 58,0% de 942. A quarta-feira é a linha mais fraca, com 52,4% de 1.043.
NQ: rotura del Initial Balance y cierre más allá del nivel
NQ
Deslize para ver a amostra →
| Día | Rompe el máximo | Rompe el mínimo | Roturas |
|---|---|---|---|
| Lunes | 58,9% | 46,9% | 940 |
| Martes | 55,5% | 45,3% | 1.001 |
| Miércoles | 52,4% | 49,7% | 1.043 |
| Jueves | 54,4% | 45,6% | 1.003 |
| Viernes | 58,0% | 51,8% | 942 |
n = 4.929 · 2010-06-07 a 2026-09-15 · dados históricos de futuros
IB = rango de los primeros 60 minutos de la sesión regular (9:30-10:30 ET). El porcentaje es cuántas veces la sesión cerró por fuera del extremo roto, no cuántas veces hubo rotura.
Veja em um dia real
O resumo de Hoje: quanto o seu mercado costuma se mover, a que distância estão os níveis e a que horas sai o próximo dado, cada número com o seu n. Sem cadastro.
Ver a demo →O relatório semanal, todo domingo
Um email por semana: o que mexeu na macro, a agenda da próxima semana, juros e posicionamento COT, e o estudo novo com a amostra. Sem sinais; cancele com um clique.
A assimetria entre o lado de cima e o de baixo#
O contraste entre as duas colunas é a principal descoberta. Nos cinco dias da semana, o rompimento da máxima termina com o fechamento acima dela mais vezes do que o rompimento da mínima termina com o fechamento abaixo. No NQ não há exceção.
A distância é maior na segunda-feira: 58,9% para cima contra 46,9% para baixo, em 940 rompimentos de NQ. Na quarta quase desaparece, 52,4% contra 49,7% em 1.043. Para baixo, só a sexta passa de 50%, com 51,8% em 942 rompimentos.
A terça fecha abaixo em 45,3% dos seus 1.001 rompimentos de NQ, e a quinta em 45,6% de 1.003. Antes de ler isso como propriedade da Nasdaq: a série cobre dezesseis anos em que o índice subiu muito mais do que caiu, e essa deriva se infiltra em qualquer medição direcional.
O que o dia faz conforme o tamanho do IB#
A segunda tabela divide 4.182 sessões de NQ pelo tamanho do Initial Balance medido como percentual do preço e olha o que o dia fez depois: romper um só lado, romper os dois ou permanecer dentro da amplitude.
A partir da faixa de 0,25 a 0,5% a progressão é ordenada. Romper os dois lados cai de 29,6% em 1.064 sessões de NQ para 21,6% na faixa de 0,5 a 0,75%, em 1.220, e até 16,5% entre 1,5% e 2,0%, em 206 sessões.
A leitura inversa acompanha: romper um só lado sobe de 67,2% para 77,3% na faixa de 1,0 a 1,5%, em 648 sessões de NQ. Ficar dentro o pregão inteiro é raro, entre 3,2% e 5,8%, exceto acima de 2,0%, onde chega a 12,6% em 87 sessões.
NQ: qué hace el día según el tamaño del Initial Balance
NQ
Deslize para ver a amostra →
| Tamaño del IB | Rompe un lado | Rompe los dos | Sin rotura | Sesiones |
|---|---|---|---|---|
| 0-0,25% | 75,0% | 21,0% | 4,0% | 124 |
| 0,25-0,5% | 67,2% | 29,6% | 3,2% | 1.064 |
| 0,5-0,75% | 74,7% | 21,6% | 3,7% | 1.220 |
| 0,75-1,0% | 74,5% | 19,7% | 5,8% | 833 |
| 1,0-1,5% | 77,3% | 17,7% | 4,9% | 648 |
| 1,5-2,0% | 77,7% | 16,5% | 5,8% | 206 |
| >2,0% | 69,0% | 18,4% | 12,6% | 87 |
n = 4.182 · 2010-06-07 a 2026-09-15 · dados históricos de futuros
Tamaño del IB como porcentaje del precio. Un IB estrecho rompe los dos lados con más frecuencia (más rotación); uno ancho tiende a romper un solo lado.
A faixa mais estreita quebra o padrão#
Há uma linha que não se encaixa. O IB mais estreito, de 0 a 0,25%, rompe os dois lados em 21,0% das sessões. Se a relação fosse limpa, esse deveria ser o maior valor da coluna, e ele fica abaixo da faixa seguinte.
O motivo provável está na amostra: 124 sessões de NQ, contra 1.064 da faixa de 0,25 a 0,5% e 1.220 da de 0,5 a 0,75%. Um Initial Balance tão estreito é pouco frequente neste contrato.
A faixa acima de 2,0%, com 87 sessões de NQ, pede a mesma cautela. Quando os dois extremos de uma tabela se comportam de forma estranha e são justamente os de menor amostra, o prudente é tratá-los como indício e não como dado firme.
As estatísticas de sessão mais repetidas, ao lado de um controle#
Sobre o NQ circulam dezenas de números de sessão com porcentagens altas. Quase todos são verdadeiros. A pergunta é outra: se dizem alguma coisa. Para saber, cada número é comparado com um controle ao acaso: a partir do momento em que a condição é conhecida, o que aconteceu depois é substituído por um preço sem direção com a mesma volatilidade. O controle mantém onde o preço estava e quanto tempo faltava, e tira só a direção.
«A primeira hora é rompida por algum lado antes do fechamento»: 95,8% no NQ, em 4.045 sessões. O controle ao acaso dá 96,2%. É verdadeira e não diz nada: com cinco horas e meia pela frente, quase qualquer range de uma hora é rompido.
O mesmo vale para «o range dos primeiros cinco minutos é rompido para cima» (86,2% medido, 85,6% o controle), para «máxima e mínima do dia em metades opostas da sessão» (72,8% e 72,9%) e para «a primeira hora fecha na metade de cima e sua máxima é rompida» (81,9% e 81,0%). Descrevem posição e tempo, não uma vantagem.
A mais repetida é a do candle das 9h: se é verde, a sessão fecha verde. Como costuma ser contada dá 69,9%, mas a meia hora das 9h30 às 10h está ao mesmo tempo no sinal e no resultado. Medida sem essa sobreposição, das 10h às 16h, fica em 57,9%, em 2.127 sessões, contra 55,4% de todas as sessões do período.
Duas linhas se afastam do seu controle, e nenhuma do jeito que é contada. «Rompe o extremo da hora anterior e volta à abertura da hora» acontece 88,6% das vezes contra 85,9% do controle. Descontados os custos, a diferença é menor do que custa uma operação. E «abre abaixo da mínima de ontem e fecha abaixo dela» dá 60,6% contra 67,5% do controle: acontece menos que o acaso. Costuma ser apresentada como continuação e descreve o contrário.
Estatísticas de sessão muito repetidas do NQ, ao lado de um controle ao acaso
NQ, ES
Deslize para ver a amostra →
| O número, em palavras | NQ: o número, medido | NQ: um controle ao acaso com a mesma posição, hora e volatilidade | ES: o número, medido | ES: o mesmo controle | Sessões |
|---|---|---|---|---|---|
| A primeira hora (9:30-10:30) é rompida por algum lado antes do fechamento | 95,8% | 96,2% | 97,7% | 98,3% | 4.045 |
| A primeira hora fecha na sua metade alta → a sua máxima é rompida | 81,9% | 81,0% | 82,1% | 82,7% | 2.195 |
| Máxima e mínima do dia em metades opostas da sessão | 72,8% | 72,9% | 75,2% | 74,8% | 4.065 |
| Rompe o extremo da hora anterior nos primeiros 20 minutos das 9:00 → volta à abertura da hora | 88,6% | 85,9% | 85,5% | 82,9% | 2.077 |
| A vela das 9:00 é verde → a sessão fecha verde (sem sobreposição: das 10:00 às 16:00) | 57,9% | 55,4% | 57,0% | 54,8% | 2.127 |
| Abre abaixo da mínima de ontem → fecha abaixo dessa mínima | 60,6% | 67,5% | 61,8% | 67,3% | 548 |
| A faixa dos primeiros 5 minutos é rompida para cima | 86,2% | 85,6% | 87,6% | 87,8% | 4.069 |
| Londres estende só para cima → Nova York supera a sua máxima | 82,3% | 82,6% | 78,9% | 81,2% | 1.611 |
n = 4.069 · 2010-06-07 a 2026-10-09 · dados históricos de futuros
Futuros NQ e ES, barras de 1 minuto do contrato principal, de 7-jun-2010 a 9-out-2026; horários em ET. Cada linha é um número muito repetido sobre a sessão, medido com a definição com que costuma ser enunciado («romper» = superar o nível em pelo menos um tick). «O número, medido» = porcentagem das sessões em que se dá a condição da linha; «Sessões» são as do NQ e o n do rodapé são as sessões do NQ com sessão regular completa. Controle: a partir do momento em que a condição é conhecida, o que aconteceu depois é substituído por um preço sem direção com a mesma volatilidade minuto a minuto (cada vela posterior é invertida com probabilidade um meio; 40 repetições). Conserva onde estava o preço, quanto tempo restava e quanto ele se movia, e tira só a direção. Regra de leitura: se as duas colunas se parecem, o número é verdadeiro mas não diz nada; descreve a posição e o tempo que resta, não uma vantagem. Definições: a primeira hora é acompanhada até as 16:00, nas sessões em que as 10:30 abrem dentro da sua faixa; metades da sessão = 8:00-12:00 e 12:00-16:00; vela das 9:00 = das 9:00 às 10:00, e a hora anterior, das 8:00 às 9:00, com a volta à abertura antes das 10:00; mínima de ontem = a da sessão regular anterior (9:30-16:00), com a abertura das 9:30; primeiros 5 minutos = 9:30-9:35, até as 16:00; Londres = 2:00-8:00 quando supera a máxima da Ásia (20:00-2:00) sem perfurar a sua mínima, e Nova York = 8:00-16:00. A vela das 9:00: como costuma ser repetido (a sessão das 9:30 às 16:00 fecha verde) o número é 69,9 % no NQ, mas a meia hora das 9:30 às 10:00 está ao mesmo tempo no sinal e no resultado e só isso já dá 64,8 % no controle (ES: 68,6 % e 62,1 %). A linha mede sem essa sobreposição, das 10:00 às 16:00: 57,9 %. Nesta linha a segunda coluna não é o controle ao acaso mas a taxa base de todos os dias, porque o mercado subiu no período: das 10:00 às 16:00 o NQ fechou verde em 55,4 % de todas as sessões (4.035) e em 52,6 % depois de uma vela vermelha (1.908); no ES, 54,8 % (3.975) e 52,4 % (1.894). Diferença em relação ao controle no NQ, com intervalo de confiança de 95 % (reamostragem por blocos de 5 sessões), em pontos percentuais: volta à abertura da hora +2,8 [1,4 a 4,1]; abertura abaixo da mínima de ontem −6,9 [−10,9 a −2,9], ou seja, sustenta-se menos do que o acaso: o número costuma ser apresentado como continuação e descreve o contrário. Nas outras cinco linhas com controle ao acaso o intervalo inclui o zero. Dois dos números foram testados como regras, com 1 tick por lado e USD 4,50 de comissão por ida e volta. Operar a volta à abertura da hora (entrar no rompimento, sair na abertura da hora ou às 10:00) deixou −0,77 pontos de NQ por operação (2.077 operações, 84,1 % vencedoras: ganha-se pouco muitas vezes e perde-se muito poucas) e −0,25 pontos no ES (1.941). Operar o primeiro rompimento da faixa de 5 minutos antes das 10:00, com stop no outro lado da faixa e alvo de uma vez o risco, deixou −0,05 vezes o risco por operação no NQ (4.030) e −0,16 no ES (4.024). É o que aconteceu, não um sinal.
Estes números são do NQ e não se transferem#
Pegar um percentual de uma tabela e aplicá-lo a outro contrato é exatamente a tentação que esta comparação desaconselha. A mesma medição, com a mesma definição e o mesmo período, produz outra distribuição no E-mini S&P 500.
Na segunda-feira, o fechamento acima da máxima rompida é 58,9% de 940 rompimentos no NQ e 54,9% de 1.000 no ES. Com um IB de 0 a 0,25%, romper os dois lados é 21,0% no NQ, em 124 sessões, e 34,1% no ES, em 533.
A escala também não coincide: a amplitude verdadeira média diária é de 174,8 pontos no NQ e de 43,7 no ES, em 4.218 sessões cada uma. O que passa de um contrato para outro é o método, nunca o número.
Limites da medição e uso razoável#
O Initial Balance é uma convenção de relógio, não um nível que o mercado observe. Medi-lo com trinta ou noventa minutos produz outra tabela igualmente defensável, e os números dela deixam de ser comparáveis com estes.
As duas tabelas vão de 2010-06-07 a 2026-09-15 e misturam regimes de volatilidade muito diferentes: uma média de dezesseis anos não descreve o mês específico que você está operando. Nenhum número é condicional ao contexto, e nenhum percentual desconta spread, corretagem ou derrapagem.
O uso razoável é descritivo: anotar o tamanho do IB do dia, situá-lo na sua faixa e ver qual formato de sessão é mais frequente ali, sem deduzir direção. Este conteúdo é material informativo sobre leitura de dados históricos e não constitui assessoria de investimento personalizada; resultados passados não antecipam os futuros e operar futuros envolve risco de perda.
PDF grátis: 20 números de futuros com a amostra
Os números dos nossos estudos numa só folha, cada um com o seu n e o período (em espanhol por enquanto). Assine o relatório semanal e baixe na hora; o link também chega no e-mail de boas-vindas.
Perguntas frequentes
- Com que frequência o NQ fecha fora do Initial Balance que rompeu?
- Depende do lado e do dia. Para cima, entre 52,4% na quarta-feira, em 1.043 rompimentos, e 58,9% na segunda, em 940. Para baixo, entre 45,3% na terça, em 1.001, e 51,8% na sexta, em 942. No total, 4.929 rompimentos de NQ.
- Por que no NQ o lado de alta sai melhor do que o de baixa?
- É a assimetria mais visível da tabela: na segunda-feira, 58,9% contra 46,9% em 940 rompimentos de NQ. A explicação mais provável não está no Initial Balance, e sim em dezesseis anos de série em que o índice subiu muito mais do que caiu.
- Um Initial Balance estreito no NQ indica um dia maior?
- O dado não diz isso: as colunas só separam romper um lado, romper os dois ou nenhum, e nada mede o percurso posterior. Além disso, a faixa de 0 a 0,25% tem apenas 124 sessões de NQ e rompe os dois lados em 21,0%, abaixo dos 29,6% da faixa seguinte.
- Posso usar estes números do NQ no ES ou em outros futuros?
- Não sem medir de novo. Com a mesma definição e o mesmo período, romper os dois lados com um IB de 0 a 0,25% é 21,0% no NQ, em 124 sessões, e 34,1% no ES, em 533.
Estes números, instrumento por instrumento
Ver os 30 instrumentos →Onde isto é usado no Perfiltrade
- Market Profile da sessão — Initial Balance, Value Area, POC e formato do perfil durante a sessão, contra seu histórico.
O cálculo e seus limites estão na metodologia.
Leve para o seu gráfico, grátis
Estado dos setups: Em que estado estão hoje o gap, o Initial Balance e a faixa de abertura?
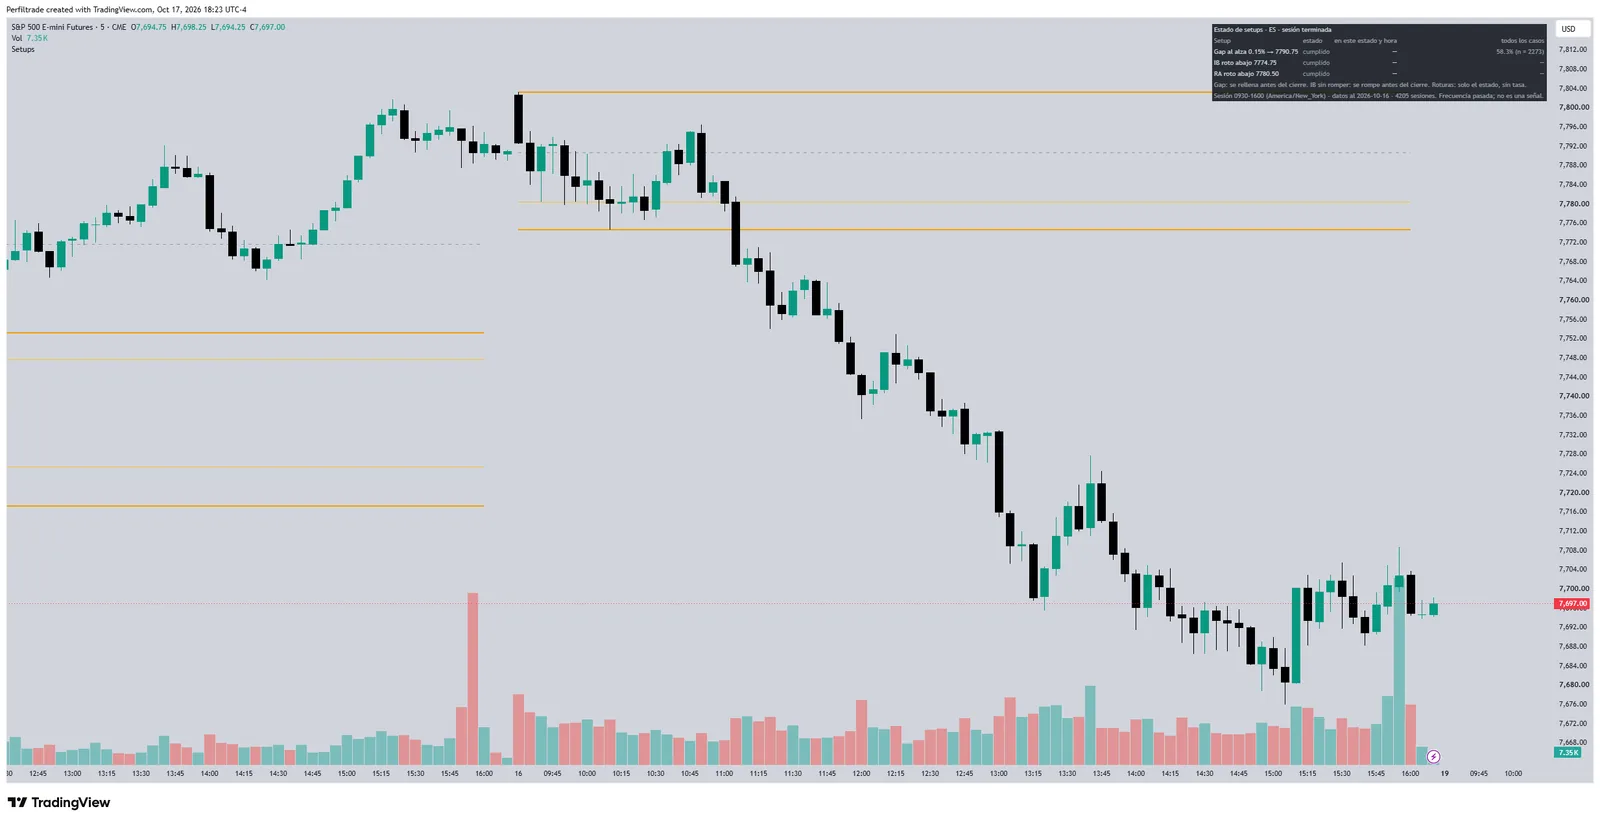
Com o gap ainda aberto, quantas sessões passadas que o tinham aberto nesse mesmo horário o preencheram antes do fechamento, com a taxa de todos os casos como base.
Como citar estes dados
As tabelas desta página são de elaboração própria, a partir de dados históricos de futuros. Você pode reproduzi-las, traduzi-las ou construir sobre elas, inclusive comercialmente, desde que cite a fonte e crie um link para a página original. Se usar, avise: gostamos de saber para que servem.
Licença: CC BY 4.0
Citação sugerida:
Perfiltrade (12 de outubro de 2026). Initial Balance no NQ: estatísticas reais. https://www.perfiltrade.com/pt/aprenda/initial-balance-no-nq-estatisticas
Teste estes conceitos com dados reais
14 dias grátis, sem cartão. Ferramenta de análise, não é assessoria de investimento.
Ver planos →