Futuros de moedas CME: 6E, 6J, 6B e 6A
Atualizado em 12 de outubro de 2026
O que são os futuros de moedas da CME#
Um futuro de moeda é um contrato padronizado para trocar uma quantidade fixa de uma moeda por dólares numa data futura. Os quatro mais acompanhados são o euro (6E), o iene (6J), a libra (6B) e o dólar australiano (6A).
O tamanho é definido pela bolsa. O 6E cobre 125.000 euros, com tick mínimo de 0,00005 que equivale a 6,25 USD. O 6B cobre 62.500 libras, com tick de 0,0001 e os mesmos 6,25 USD. O 6J cobre 12.500.000 ienes, com tick de 0,0000005 e também 6,25 USD. O 6A cobre 100.000 dólares australianos, com tick de 0,0001 e 10,00 USD.
Há uma conferência de uma linha: o valor do tick é o tamanho do contrato vezes o tamanho do tick. São especificações públicas de cada contrato.
O que muda em relação ao forex à vista#
Diante do mercado à vista não muda o ativo subjacente, que é a mesma taxa de câmbio, e sim a infraestrutura. No futuro, tamanho, tick e vencimento são idênticos para todos. No à vista, cada operação é acertada com uma contraparte que define as condições.
A segunda diferença é a câmara de compensação: ela se interpõe entre comprador e vendedor, e ambos depositam garantias com regras de margem publicadas. O risco diante de uma contraparte específica vira risco diante da câmara.
A terceira é o horário e o calendário: sessões definidas pela bolsa, ajuste diário e vencimentos em datas fixas que obrigam a rolar para o contrato seguinte. O à vista não vence assim. São diferenças de desenho; aqui não se comparam volumes nem custos, porque esta série não os mede.
Romper o range do dia anterior#
A primeira tabela responde a uma pergunta simples: quando o preço supera a máxima ou perde a mínima de ontem, em que direção o dia fecha? Ela reúne 15.963 rompimentos dos quatro contratos, de 2010-06-07 a 2026-10-09.
O 6E fecha em verde 70,6 % das vezes em que rompe a máxima de ontem e em vermelho 70,2 % das vezes em que perde a mínima, sobre 4.018 rompimentos. O 6J: 71,1 % e 71,1 % sobre 3.917. O 6B: 71,9 % e 71,5 % sobre 3.997. O 6A: 70,6 % e 67,5 % sobre 4.031.
Esse verde ou vermelho é o fechamento contra a abertura do mesmo dia, não contra o nível rompido. Um dia que rompe os dois extremos conta nas duas colunas, então os números não somam 100.
Moedas: romper o range de ontem e a cor do fechamento
6E, 6J, 6B, 6A
Deslize para ver a amostra →
| Contrato | Rompe a máxima e fecha em verde | Rompe a mínima e fecha em vermelho | Rompimentos |
|---|---|---|---|
| 6E | 70,6% | 70,2% | 4.018 |
| 6J | 71,1% | 71,1% | 3.917 |
| 6B | 71,9% | 71,5% | 3.997 |
| 6A | 70,6% | 67,5% | 4.031 |
n = 15.963 · 2010-06-07 a 2026-10-09 · dados históricos de futuros
Futuros de moedas cotados contra o dólar. Cor da sessão = fechamento contra a abertura do mesmo dia; um dia que rompe os dois lados conta nas duas colunas. Versão de 12-out-2026, com dados até 9-out-2026: um fechamento igual à abertura já não conta como vermelho, o que antes inflava a coluna da mínima. Os dados de moedas anteriores a 2016 estão depurados de preços alheios ao mercado.
O relatório semanal, todo domingo
Um email por semana: o que mexeu na macro, a agenda da próxima semana, juros e posicionamento COT, e o estudo novo com a amostra. Sem sinais; cancele com um clique.
Os quatro contratos se parecem entre si#
O que chama atenção não é nenhum número isolado, e sim o quão pouco eles se separam. Para cima, os quatro cabem entre os 70,6 % do 6E e do 6A e os 71,9 % do 6B: 1,3 ponto. Para baixo o leque chega a 4,0 pontos, de 67,5 % a 71,5 %.
Compare com os índices sob uma medição equivalente: no fechamento do gap por instrumento, o gap de alta fecha 40,6 % das vezes no NKD e 63,0 % no RTY, 22,4 pontos de distância. Ali o contrato escolhido muda a resposta; aqui, quase nada.
Quem manda é o tipo de dia, não o par. Quatro moedas com bancos centrais, fusos e calendários distintos dão quase o mesmo número; procurar o contrato que melhor rompe é procurar uma diferença que estas tabelas não encontram.
Quando o dia abre dentro do range de ontem#
A segunda tabela olha cada sessão e pergunta se o preço sai do range do dia anterior em algum momento, por cima ou por baixo. A alternativa é ficar inteiro dentro.
Sair é o normal. O 6E rompe em 85,8 % das sessões e fica inteiro dentro em 14,2 %, sobre 4.009 dias. O 6A: 85,7 % e 14,3 % sobre 4.008. O 6B: 84,6 % e 15,4 % sobre 4.032. O 6J é o que menos rompe: 83,5 % e 16,5 %, sobre 3.986.
O dia que fica dentro é um dia interior: sua máxima e sua mínima cabem no range anterior. De novo há pouca dispersão, 2,3 pontos entre o que mais rompe e o que menos rompe. Saber que a saída é o habitual não diz para que lado, nem quando, nem quanto.
Moedas: quantas sessões ficam dentro do range de ontem
6E, 6J, 6B, 6A
Deslize para ver a amostra →
n = 16.035 · 2010-06-07 a 2026-10-09 · dados históricos de futuros
O denominador são todas as sessões, não só as que seguem um dia interior: «fica dentro» é o dia interior, com sua máxima e sua mínima dentro do range do dia anterior. Rompê-lo é o normal; o informativo é quanto cada contrato se afasta dessa norma. Dados depurados em 14-out-2026: foram retirados preços alheios ao mercado que apareciam nos dados de moedas anteriores a 2016.
Por que estas duas medidas e o que elas não provam#
Foram escolhidas porque nenhuma depende de um horário de sessão regular. Em moedas a atividade se reparte entre Ásia, Londres e Nova York, e uma medida presa à faixa norte-americana descreveria apenas um pedaço do dia. Correção de outubro de 2026: os dados de moedas anteriores a 2016 traziam, em algumas barras, um preço que não era de mercado. Foram depurados e as duas tabelas foram recalculadas, agora até 2026-10-09. Além disso, um dia que fecha exatamente na abertura já não conta como vermelho, o que antes inflava a coluna da mínima. Os números mudaram no máximo 1,3 ponto em relação à primeira versão.
Nenhuma das duas demonstra que esses rompimentos sejam operáveis. A primeira mede a cor do fechamento depois que o rompimento já ocorreu, sobre o dia inteiro: não diz a que preço se teria entrado nem quanto o preço recuou antes. A segunda mede se houve saída, não se ela se sustentou.
Os dados têm limites. A série contínua encadeia o contrato mais negociado de cada dia, então nos dias de rolagem o salto entre vencimentos pode parecer movimento. O dia é o dia de negociação da bolsa, das 18h da véspera às 17h, horário de Nova York. E nenhum porcentual aqui desconta spread, corretagem ou derrapagem.
Para encerrar#
Resumindo: romper o range de ontem vem acompanhado de um fechamento na mesma direção em torno de 70 % das vezes, abrir dentro desse range termina em saída em mais de quatro a cada cinco sessões, e os quatro contratos fazem quase a mesma coisa.
A utilidade é de calibragem: distinguir o habitual do excepcional ao olhar um gráfico. Escolher entre 6E, 6J, 6B e 6A por estas duas medidas faz pouco sentido; o que de fato os separa é o tamanho do contrato e o valor do tick.
Este texto é material informativo e educativo sobre leitura de dados históricos. Não é assessoria de investimento personalizada nem recomendação de compra ou venda. Operar futuros envolve risco de perda.
PDF grátis: 20 números de futuros com a amostra
Os números dos nossos estudos numa só folha, cada um com o seu n e o período (em espanhol por enquanto). Assine o relatório semanal e baixe na hora; o link também chega no e-mail de boas-vindas.
Perguntas frequentes
- Qual é o tamanho do contrato 6E e quanto vale um tick?
- O futuro de euro (6E) cobre 125.000 euros, e seu tick mínimo de 0,00005 equivale a 6,25 USD. O 6B, sobre 62.500 libras, tem esse mesmo tick; o 6A, sobre 100.000 dólares australianos, vale 10,00 USD por tick.
- Em que os futuros de moedas diferem do forex à vista?
- Na infraestrutura, não no ativo subjacente. O futuro tem tamanho e tick fixados pela bolsa, câmara de compensação entre as partes, ajuste diário e vencimentos que obrigam a rolar. O à vista é acertado com cada contraparte e não vence.
- Com que frequência uma sessão que abre dentro do range de ontem sai dele?
- Nesta série, entre os 83,5 % do 6J e os 85,8 % do 6E, com o 6B em 84,6 % e o 6A em 85,7 %. Ficar dentro o dia inteiro é o caso minoritário: de 14,2 % a 16,5 % conforme o contrato.
- O rompimento do range anterior serve como sinal de entrada?
- Estas tabelas não sustentam isso. Elas medem a cor do fechamento depois que o rompimento já ocorreu, sobre o dia inteiro e sem descontar custos, então descrevem uma frequência histórica, não um ponto de entrada ou de saída.
Estes números, instrumento por instrumento
Ver os 30 instrumentos →Onde isto é usado no Perfiltrade
- Posicionamento COT — COT semanal de 17 instrumentos com índice 0-100 e posicionamento carregado.
O cálculo e seus limites estão na metodologia.
Leve para o seu gráfico, grátis
IB e gap: Quantas vezes um gap como o de hoje foi preenchido?
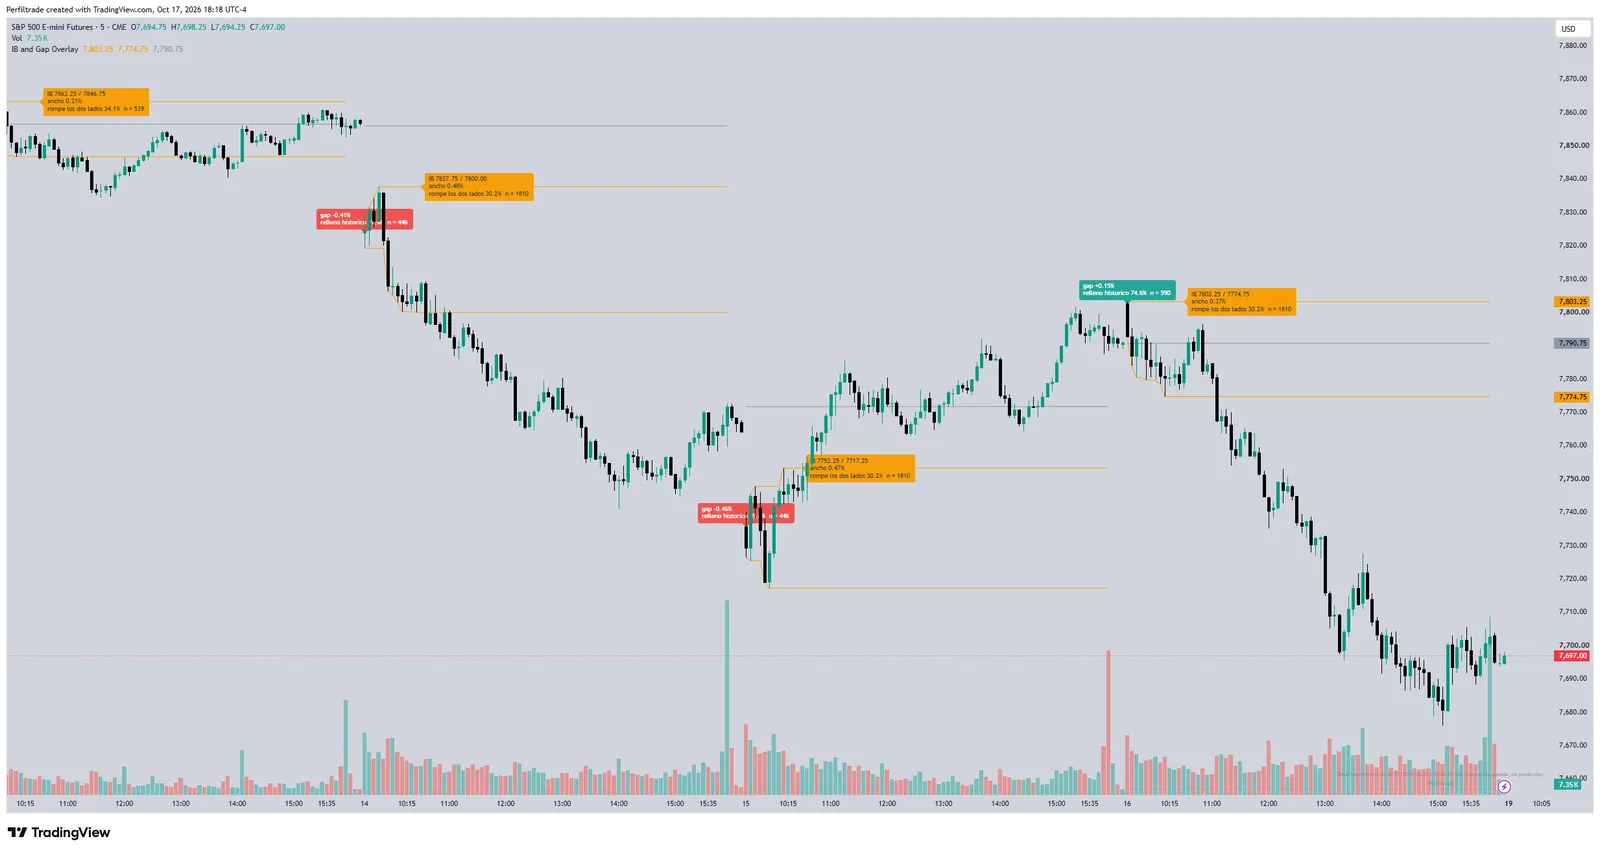
Ao lado do gap, com que frequência um desse tamanho e direção foi preenchido, com o seu n.
Como citar estes dados
As tabelas desta página são de elaboração própria, a partir de dados históricos de futuros. Você pode reproduzi-las, traduzi-las ou construir sobre elas, inclusive comercialmente, desde que cite a fonte e crie um link para a página original. Se usar, avise: gostamos de saber para que servem.
Licença: CC BY 4.0
Citação sugerida:
Perfiltrade (12 de outubro de 2026). Futuros de moedas CME: 6E, 6J, 6B e 6A. https://www.perfiltrade.com/pt/aprenda/futuros-de-moedas-cme-estatisticas
Teste estes conceitos com dados reais
14 dias grátis, sem cartão. Ferramenta de análise, não é assessoria de investimento.
Ver planos →