A sequência existe? Continuação diária em 30 futuros e 115.233 sessões
Atualizado em 12 de outubro de 2026
A frase que todo mundo repete e quase ninguém contou#
«Já subiu três dias, agora vem a correção.» É provavelmente a ideia mais difundida da análise de curto prazo, e tem uma vantagem sobre quase todas as outras: dá para verificar. Basta contar quantas vezes, depois de uma sequência de N dias na mesma direção, o dia seguinte continuou nessa direção.
Aqui está essa contagem em trinta contratos futuros de sete famílias: os cinco índices, cinco metais, duas energias, três agrícolas, oito moedas, cinco de juros e duas criptomoedas. 115.233 dias classificados, a maioria das séries começando em 2010.
O resultado em uma linha: depois de três dias ou mais na mesma direção, o conjunto continua 48,1% das vezes. Depois de dois dias, 48,3%. Depois de um, 48,4%.
Ou seja: existe sim uma leve tendência de virada, e ela é quase a mesma depois de um dia e depois de três: três décimas de diferença. O número três não marca limiar nenhum. É um número que soa bem quando se conta.
Como está medido, e por que a referência é 50%#
A direção de cada dia é medida da abertura ao fechamento do próprio dia, não contra o fechamento anterior. Uma sequência de três dias são três dias consecutivos fechando na mesma direção. O percentual da tabela é quantas vezes o dia seguinte também fechou nessa direção em vez de virar.
A referência não é um número escolhido: é 50%. Acima dele o mercado continua mais vezes do que vira; abaixo, o contrário. A crença que está sendo verificada prevê claramente abaixo de 50% na coluna de três dias ou mais, e bem abaixo, senão não serviria para nada.
Um detalhe que tira algumas décimas de quase todos os mercados: um dia que fecha exatamente na sua abertura conta como não tendo continuado, e além disso encerra a sequência. Na maioria são poucos dias, mas explicam parte de quase todos os números ficarem abaixo de 50. No SOFR de três meses e no título de dois anos pesam mais: 9% e 6% das suas sessões fecham sem variação, e isso lhes tira vários pontos.
As séries não começam todas juntas. A maioria arranca em junho de 2010; o RTY em 2017, o SOFR em 2022, o bitcoin em 2017 e o ether em 2021. Por isso as amostras são menores, e a coluna de dias está na tabela justamente para poder descontá-las na leitura.
Correção de outubro de 2026: as tabelas foram recalculadas com dados até 9 de outubro de 2026, com os dados de moedas anteriores a 2016 depurados, o dia definido como o pregão completo do mercado e sem contar como continuação o dia que fecha exatamente na sua abertura. A série do SOFR de três meses, que tinha um erro na seleção de contrato, foi refeita e deixou de ser o valor mais alto do estudo; os números do conjunto caíram entre quatro e oito décimas frente aos publicados no início (49,0%, 48,7% e 48,9% sobre 117.560 dias).
Continuação depois de uma sequência, por família de contrato
30 contratos, 7 familias
Deslize para ver a amostra →
| Família | Depois de 1 dia | Depois de 2 dias | Depois de 3 ou mais | Dias |
|---|---|---|---|---|
| Índices | 47,6% | 50,1% | 50,4% | 19.118 |
| Metais | 48,2% | 47,5% | 47,3% | 20.920 |
| Energia | 48,4% | 48,8% | 45,9% | 8.396 |
| Agrícolas | 49,2% | 47,9% | 49,6% | 12.198 |
| Moedas | 49,1% | 48,4% | 48,0% | 33.358 |
| Juros | 47,4% | 47,0% | 45,9% | 17.520 |
| Cripto | 48,3% | 49,0% | 49,8% | 3.723 |
| Os 30 contratos | 48,4% | 48,3% | 48,1% | 115.233 |
n = 115.233 · 2010-06-07 a 2026-10-09 · dados históricos de futuros
Sequência = dias seguidos fechando na mesma direção, medida da abertura ao fechamento de cada dia. O percentual é quantas vezes o dia seguinte fechou nessa mesma direção em vez de virar; um dia que fecha exatamente na sua abertura conta como não tendo continuado, o que tira algumas décimas de quase todos os mercados e vários pontos de SR3 e de ZT, onde 9 % e 6 % das sessões fecham sem variação. A referência é 50%: acima dela o mercado continua mais do que vira, abaixo o contrário. As séries de RTY (2017), SR3 (2022), BTC (2017) e ETH (2021) começam depois das demais. Versão de 12-out-2026, com dados até 9-out-2026: um dia que fecha na sua abertura já não conta como dia de baixa nem faz parte de uma sequência; SR3 é medido desde 2022 sobre um único contrato trimestral (antes sua série pulava de contrato quase todo dia e sua linha não era válida) e nos demais mercados a troca de contrato exige dois dias seguidos de maior volume. Os dados de moedas anteriores a 2016 estão depurados de preços alheios ao mercado.
O relatório semanal, todo domingo
Um email por semana: o que mexeu na macro, a agenda da próxima semana, juros e posicionamento COT, e o estudo novo com a amostra. Sem sinais; cancele com um clique.
Sete famílias, e nenhuma sai da faixa#
Índices 50,4%, cripto 49,8%, agrícolas 49,6%, moedas 48,0%, metais 47,3%, e energia e juros com 45,9% as duas, todas na coluna de três dias ou mais.
Cinco das sete famílias cabem em 3,1 pontos. As outras duas, energia e juros, ficam 1,4 ponto abaixo da seguinte. Energia são só dois contratos, petróleo e gás natural, com 8.396 dias: a menor amostra do estudo depois da de cripto. Em juros pesam os dois contratos de prazo mais curto, que são os que mais têm sessões sem variação.
O que não aparece em lugar nenhum é uma família onde a sequência funcione. A mais alta, índices, para em 50,4%, quatro décimas acima de uma moeda. E as criptomoedas, o mercado onde mais se fala de momentum, marcam 49,8% depois de três dias, com 3.723 dias medidos.
E é isso que torna o estudo difícil de descartar. Se a sequência funcionasse numa família e não em outra, daria para discutir a medição. Nenhuma das sete passar de 50,4%, sejam índices, agrícolas ou bitcoin, aponta para não haver nada a aproveitar.
Contrato a contrato: 23 de 30 abaixo de 50%#
Vinte e três dos trinta contratos continuam menos da metade das vezes depois de uma sequência de três dias ou mais. Seis ficam acima e um, o peso mexicano, fica exatamente em 50,0%. Essa divisão já diz que a tendência de virar é real mas pequena: se não existisse, seria mais ou menos quinze e quinze.
A amplitude completa vai dos 43,6% do SOFR de três meses aos 52,4% do Dow. Nenhum dos dois fica isolado: logo acima do SOFR estão a nota de dez anos, com 44,8%, e o título de trinta anos, com 45,2%; e logo abaixo do Dow, o Nasdaq, com 51,6%.
Quase nove pontos entre o primeiro e o último parece muito até olhar a coluna de dias. O SOFR tem 1.117 dias medidos e o Russell 2.386, contra os 4.191 do Dow. A amostra curta explica parte das pontas da tabela, mas não todas: o Dow e a nota de dez anos têm a série completa.
Nas outras duas colunas acontece algo parecido. Depois de um dia, de 42,2% no SOFR a 50,6% no euro. Depois de dois, de 43,9% no título de dois anos a 52,7% no Dow. Nenhum contrato marca o extremo nas três colunas ao mesmo tempo, que é o que seria preciso para falar de comportamento próprio. O que mais se aproxima é o SOFR, o mais baixo em duas das três, e é também a amostra mais curta do estudo.
Continuação depois de uma sequência, contrato a contrato
Los 30 contratos medidos
Deslize para ver a amostra →
| Contrato | Depois de 1 dia | Depois de 2 dias | Depois de 3 ou mais | Dias |
|---|---|---|---|---|
| ES | 47,2% | 49,6% | 51,0% | 4.176 |
| NQ | 47,2% | 51,8% | 51,6% | 4.195 |
| RTY | 49,4% | 47,8% | 45,6% | 2.386 |
| YM | 46,9% | 52,7% | 52,4% | 4.191 |
| NKD | 48,1% | 47,8% | 48,9% | 4.170 |
| GC | 46,6% | 47,0% | 45,4% | 4.190 |
| SI | 48,0% | 44,4% | 46,1% | 4.168 |
| HG | 48,1% | 47,3% | 46,3% | 4.181 |
| PL | 48,3% | 49,8% | 48,2% | 4.190 |
| PA | 50,4% | 49,2% | 49,8% | 4.191 |
| CL | 47,3% | 49,6% | 46,5% | 4.204 |
| NG | 49,5% | 48,0% | 45,3% | 4.192 |
| ZC | 49,8% | 45,2% | 50,5% | 4.036 |
| ZW | 49,6% | 50,1% | 49,0% | 4.083 |
| ZS | 48,1% | 48,4% | 49,3% | 4.079 |
| 6E | 50,6% | 49,9% | 45,3% | 4.187 |
| 6J | 48,7% | 48,5% | 47,0% | 4.175 |
| 6B | 50,5% | 50,0% | 48,8% | 4.171 |
| 6A | 47,8% | 49,1% | 46,3% | 4.167 |
| 6C | 49,0% | 47,3% | 47,7% | 4.160 |
| 6S | 48,2% | 47,8% | 48,6% | 4.174 |
| 6N | 49,9% | 46,6% | 50,2% | 4.179 |
| 6M | 48,3% | 47,8% | 50,0% | 4.145 |
| ZT | 45,8% | 43,9% | 47,8% | 3.973 |
| ZF | 49,0% | 47,3% | 46,3% | 4.155 |
| ZN | 48,0% | 48,6% | 44,8% | 4.132 |
| ZB | 48,3% | 48,5% | 45,2% | 4.143 |
| SR3 | 42,2% | 46,1% | 43,6% | 1.117 |
| BTC | 47,7% | 49,5% | 50,1% | 2.262 |
| ETH | 49,4% | 48,1% | 49,4% | 1.461 |
n = 115.233 · 2010-06-07 a 2026-10-09 · dados históricos de futuros
Sequência = dias seguidos fechando na mesma direção, medida da abertura ao fechamento de cada dia. O percentual é quantas vezes o dia seguinte fechou nessa mesma direção em vez de virar; um dia que fecha exatamente na sua abertura conta como não tendo continuado, o que tira algumas décimas de quase todos os mercados e vários pontos de SR3 e de ZT, onde 9 % e 6 % das sessões fecham sem variação. A referência é 50%: acima dela o mercado continua mais do que vira, abaixo o contrário. Ordenados por família: índices, metais, energia, agrícolas, moedas, juros e cripto. Versão de 12-out-2026, com dados até 9-out-2026: um dia que fecha na sua abertura já não conta como dia de baixa nem faz parte de uma sequência; SR3 é medido desde 2022 sobre um único contrato trimestral (antes sua série pulava de contrato quase todo dia e sua linha não era válida) e nos demais mercados a troca de contrato exige dois dias seguidos de maior volume. Os dados de moedas anteriores a 2016 estão depurados de preços alheios ao mercado.
Os dois extremos, e por que também não servem#
O Dow marca 52,4% depois de três dias ou mais, o valor mais alto do estudo, sobre 4.191 dias. Em seguida vêm o Nasdaq com 51,6% e o S&P 500 com 51,0%. Os três são índices de ações dos EUA com muitas empresas em comum, então contam quase como uma só observação e não como três. E o quarto índice americano, o Russell, marca 45,6%, entre os mais baixos da tabela.
O SOFR de três meses está no outro extremo com 43,6%, sobre 1.117 dias, a série mais curta do estudo, desde 2022. É também o contrato onde mais sessões fecham sem variação, 9%, e cada uma conta como não tendo continuado. Logo atrás ficam a nota de dez anos, com 44,8%, e o título de trinta anos, com 45,2%. Que os juros virem um pouco mais que os demais é plausível; que uns cinco pontos de desvio sobre 50% seja aproveitável é outra coisa.
E aqui está o problema de fundo com os dois extremos: para operá-los seria preciso tê-los escolhido antes. Olhando trinta contratos, o mais alto se afastar 2,4 pontos do centro é o que o acaso produz. O mais baixo se afasta 6,4, mas é a série mais curta e a que mais tem sessões sem variação. Apontá-los depois de ver a tabela é escolher o vencedor com a corrida já corrida.
O que este estudo não diz#
Não diz nada sobre a magnitude. Um dia que continua um tick e outro que continua 3% contam igual. É perfeitamente possível que as continuações sejam maiores que as viradas, ou o contrário; esta medição não enxerga isso.
Não diz nada sobre o que acontece dentro do dia. Um dia que abre contra, percorre 2% e acaba fechando na direção da sequência conta como continuação, por mais inoperável que tenha sido.
Não separa sequências de mais de três dias. A última coluna agrupa três, quatro, sete e quinze dias na mesma caixa, e poderia haver diferenças lá dentro. É o corte que o relatório traz.
E não diz que o momentum não existe. Diz que, medido assim, em escala diária e da abertura ao fechamento, ele não aparece. Outras escalas e outras definições são outro estudo.
O que fazer com isso ao preparar a sessão#
Primeiro, parar de usar a sequência como argumento. Nem a favor nem contra: três dias de alta não tornam o quarto nem a virada mais prováveis, em nenhum dos trinta contratos medidos.
Segundo, desconfiar de qualquer regra com um número redondo dentro. Três dias, cinco velas, dois toques. Se o limiar fosse real, apareceria na tabela como um degrau entre a coluna de dois dias e a de três. Não há degrau: há 48,3% e 48,1%.
Terceiro, e é a única parte acionável: se uma estratégia depende de o mercado virar depois de uma sequência, o estudo lhe impõe um teto. A casa mais baixa da tabela é o SOFR depois de um dia, com 42,2%, mas ali pesam a amostra curta e as sessões sem variação, que não são viradas. Fora os dois contratos de juros de prazo mais curto, a vantagem máxima disponível, sem custos, é de 5,6 pontos sobre uma moeda: a prata depois de dois dias, com 44,4%. Qualquer corretagem e qualquer spread comem isso.
Para o detalhe de um contrato específico, cada página de instrumento traz sua própria tabela de sequências junto às de range, gap e dia interior.
PDF grátis: 20 números de futuros com a amostra
Os números dos nossos estudos numa só folha, cada um com o seu n e o período (em espanhol por enquanto). Assine o relatório semanal e baixe na hora; o link também chega no e-mail de boas-vindas.
Perguntas frequentes
- Depois de três dias de alta é mais provável que o mercado caia?
- Um pouco, e muito pouco. Nos 30 contratos medidos, depois de uma sequência de três dias ou mais o mercado continua nessa direção 48,1% das vezes, sobre 115.233 dias. É 1,9 ponto abaixo de uma moeda, e um desvio parecido aparece depois de uma sequência de um único dia (48,4%).
- Existe algum mercado onde a sequência funcione?
- Não de um jeito que dê para usar. O valor mais alto depois de três dias ou mais são os 52,4% do Dow, seguido do Nasdaq (51,6%) e do S&P 500 (51,0%), três índices dos EUA muito parecidos entre si. O extremo oposto é o SOFR de três meses, com 43,6% e a série mais curta do estudo (1.117 dias, desde 2022). Com trinta contratos sobre a mesa, haver extremos afastados é o que o acaso produz.
- Como se define aqui uma sequência?
- Dias consecutivos que fecham na mesma direção, medindo cada dia da sua abertura ao seu fechamento. A sequência de três dias ou mais inclui sequências mais longas no mesmo grupo. Um dia que fecha exatamente na sua abertura conta como não tendo continuado e encerra a sequência.
- As criptomoedas se comportam de forma diferente?
- Não nesta medição. Bitcoin e ether juntos dão 49,8% de continuação depois de três dias ou mais, sobre 3.723 dias, entre os índices (50,4%) e os agrícolas (49,6%). O mercado de que mais se fala em momentum não o mostra em escala diária.
- Então o momentum não existe?
- Este estudo não diz isso. Diz que, medido em dias e da abertura ao fechamento, a direção de ontem não informa sobre a de hoje em nenhum dos 30 contratos. O momentum em outras escalas de tempo, ou com outras definições de direção, é uma pergunta diferente que esta tabela não responde.
Estes números, instrumento por instrumento
Ver os 30 instrumentos →Leve para o seu gráfico, grátis
IB e gap: Quantas vezes um gap como o de hoje foi preenchido?
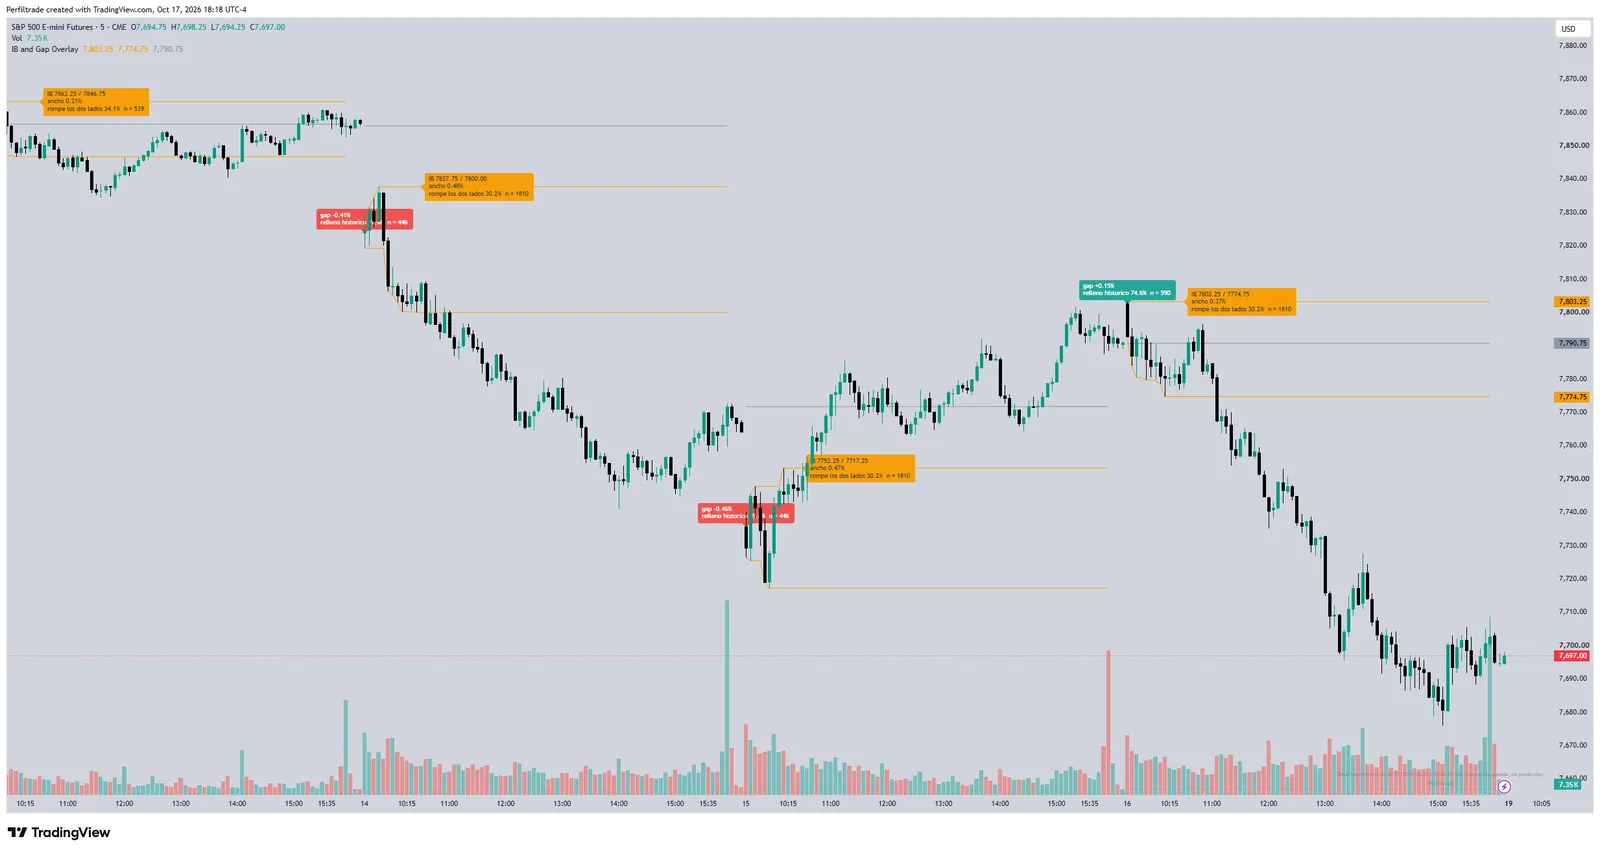
Ao lado do gap, com que frequência um desse tamanho e direção foi preenchido, com o seu n.
Como citar estes dados
As tabelas desta página são de elaboração própria, a partir de dados históricos de futuros. Você pode reproduzi-las, traduzi-las ou construir sobre elas, inclusive comercialmente, desde que cite a fonte e crie um link para a página original. Se usar, avise: gostamos de saber para que servem.
Licença: CC BY 4.0
Citação sugerida:
Perfiltrade (12 de outubro de 2026). A sequência existe? Continuação diária em 30 futuros e 115.233 sessões. https://www.perfiltrade.com/pt/aprenda/sequencias-diarias-trinta-futuros
Teste estes conceitos com dados reais
14 dias grátis, sem cartão. Ferramenta de análise, não é assessoria de investimento.
Ver planos →