Romper o range de ontem: os 70% frente ao acaso em 30 futuros e 109.260 rompimentos
Atualizado em 17 de outubro de 2026
O nível que todo mundo desenha, contado em trinta contratos#
A máxima e a mínima do dia anterior são provavelmente os dois níveis mais desenhados do mundo. Quase ninguém os acompanha do número que os tornaria verificáveis: quando o preço os supera, como termina a sessão?
Aqui está essa contagem nos trinta contratos futuros que temos medidos, de sete famílias: cinco índices, cinco metais, duas energias, três agrícolas, oito moedas, cinco de juros e duas criptomoedas. 109.260 rompimentos.
O resultado do conjunto: quando a sessão supera a máxima de ontem, fecha em verde 70,4% das vezes. Quando perde a mínima, fecha em vermelho 69,9%.
Sete em cada dez, nas duas direções e em trinta mercados diferentes. É de longe o número mais alto e mais estável que já publicamos, e vale dizer de saída o que significa exatamente e o que não, porque é fácil ler como algo que não é.
O que este número mede, e por que não é um sinal#
Rompimento quer dizer que em algum momento da sessão o preço superou a máxima do dia anterior, ou perdeu a mínima. Não importa quando dentro do dia nem quanto superou: um tick vale igual a 2%.
O percentual é a cor do fechamento, ou seja, o fechamento contra a abertura desse mesmo dia. Não mede se o fechamento ficou além do nível rompido, que é outra pergunta e bem mais exigente.
Aqui está a nuance que muda tudo: romper a máxima de ontem e fechar em verde não são eventos independentes. Uma sessão que sobe desde a abertura tem, ao mesmo tempo, mais chance de romper a máxima anterior e mais chance de fechar em verde. Os 70,4% descrevem uma relação em boa parte mecânica, não uma previsão.
Dito de outro modo: esta tabela não diz «se romper a máxima, compre». Diz que as sessões que rompem a máxima são, majoritariamente, sessões de alta, o que é quase uma tautologia. O valor está na constância do número entre mercados.
Um dia que rompe os dois lados conta nas duas colunas, então elas não somam 100.
Romper o range de ontem e a cor do fechamento, por família
30 contratos, 7 familias
Deslize para ver a amostra →
| Família | Rompe a máxima e fecha em verde | Rompe a mínima e fecha em vermelho | Rompimentos |
|---|---|---|---|
| Índices | 70,4% | 67,5% | 18.706 |
| Metais | 71,4% | 71,6% | 19.377 |
| Energia | 68,5% | 70,3% | 7.826 |
| Agrícolas | 69,4% | 70,5% | 11.554 |
| Moedas | 70,8% | 70,1% | 32.009 |
| Juros | 70,2% | 68,6% | 16.505 |
| Cripto | 68,9% | 74,4% | 3.283 |
| Os 30 contratos | 70,4% | 69,9% | 109.260 |
n = 109.260 · 2010-06-07 a 2026-10-09 · dados históricos de futuros
Rompimento significa que a sessão superou a máxima ou perdeu a mínima do dia anterior em algum momento. O percentual é a cor do fechamento contra a abertura desse mesmo dia, não se o fechamento ficou além do nível rompido. Um dia que rompe os dois lados conta nas duas colunas, então elas não somam 100. A referência é 50%. As séries de RTY (2017), SR3 (2022), BTC (2017) e ETH (2021) começam depois das demais. Versão de 12-out-2026, com dados até 9-out-2026: um fechamento igual à abertura já não conta como vermelho, o que antes inflava a coluna da mínima; SR3 é medido desde 2022 sobre um único contrato trimestral (antes sua série pulava de contrato quase todo dia e sua linha não era válida) e nos demais mercados a troca de contrato exige dois dias seguidos de maior volume. Os dados de moedas anteriores a 2016 estão depurados de preços alheios ao mercado.
O relatório semanal, todo domingo
Um email por semana: o que mexeu na macro, a agenda da próxima semana, juros e posicionamento COT, e o estudo novo com a amostra. Sem sinais; cancele com um clique.
Quanto dos 70% vem do próprio rompimento?#
Para saber, é preciso comparar com algo. A tabela pega, para cada rompimento, a distância entre a abertura e a máxima de ontem e olha quantas sessões que subiram essa mesma distância sobre a sua abertura, até qualquer nível, fecharam em verde.
Romper a máxima de ontem termina em verde 70,4% das vezes (n = 55.574), e qualquer nível à mesma distância sobre a abertura dá 69,8%: igual ao acaso. Todos os dias, sem condição, fecham em verde 50,3% (n = 113.968). Quase todos os 70% vêm de a sessão já ter subido para chegar ao nível, mais do que da máxima de ontem.
Na baixa acontece o mesmo: perder a mínima termina em vermelho 69,9% (n = 53.451) e o controle dá 69,4%. E quando a sessão já abriu acima da máxima, fecha em verde só 47,7% (n = 3.040), abaixo do seu controle. Até 2021 e desde 2022, o veredito não muda.
Romper o range de ontem: quanto do fechamento em verde vem do próprio rompimento
30 contratos, 7 familias
Deslize para ver a amostra →
| Caso | Fecha a favor (%) | Intervalo de 95 % | Controle: mesma distância da abertura (%) | Diferença (pontos) | Intervalo de 95 % da diferença | Leitura | Dias |
|---|---|---|---|---|---|---|---|
| Todos os dias: fecha em verde | 50,3% | 50,0 a 50,6 % | -- | -- | -- | — | 113.968 |
| Rompe a máxima de ontem: fecha em verde | 70,4% | 70,0 a 70,7 % | 69,8% | 0,5 | -0,1 a 1,1 | igual ao acaso | 55.574 |
| Rompe a máxima, abriu abaixo dela: fecha em verde | 71,7% | 71,3 a 72,0 % | 70,9% | 0,7 | 0,1 a 1,3 | acima do controle | 52.534 |
| Rompe a máxima, abriu acima dela: fecha em verde | 47,7% | 45,9 a 49,5 % | 50,5% | -2,8 | -5,1 a -0,6 | abaixo do controle | 3.040 |
| Abre a menos de 0,25 ATR abaixo da máxima e não a rompe: fecha em verde | 5,5% | 5,0 a 6,1 % | -- | -- | -- | — | 7.380 |
| Rompe a máxima: fecha acima da máxima de ontem | 51,3% | 50,8 a 51,7 % | 51,1% | 0,1 | -0,6 a 0,8 | igual ao acaso | 55.574 |
| Rompe a máxima: fecha em verde · até 2021 | 70,8% | 70,3 a 71,2 % | 70,1% | 0,7 | 0,0 a 1,4 | igual ao acaso | 38.074 |
| Rompe a máxima: fecha em verde · desde 2022 | 69,5% | 68,8 a 70,1 % | 69,3% | 0,2 | -1,0 a 1,3 | igual ao acaso | 17.500 |
| Todos os dias: fecha em vermelho | 48,6% | 48,3 a 48,8 % | -- | -- | -- | — | 113.968 |
| Perde a mínima de ontem: fecha em vermelho | 69,9% | 69,5 a 70,3 % | 69,4% | 0,5 | -0,1 a 1,2 | igual ao acaso | 53.451 |
| Perde a mínima, abriu acima dela: fecha em vermelho | 71,1% | 70,7 a 71,5 % | 70,5% | 0,7 | 0,0 a 1,3 | acima do controle | 50.791 |
| Perde a mínima, abriu abaixo dela: fecha em vermelho | 46,8% | 45,0 a 48,7 % | 49,0% | -2,2 | -4,9 a 0,5 | igual ao acaso | 2.660 |
| Abre a menos de 0,25 ATR acima da mínima e não a perde: fecha em vermelho | 4,5% | 4,0 a 5,0 % | -- | -- | -- | — | 7.099 |
| Perde a mínima: fecha abaixo da mínima de ontem | 50,0% | 49,6 a 50,4 % | 49,5% | 0,5 | -0,2 a 1,3 | igual ao acaso | 53.451 |
| Perde a mínima: fecha em vermelho · até 2021 | 69,3% | 68,8 a 69,8 % | 69,0% | 0,3 | -0,5 a 1,1 | igual ao acaso | 35.837 |
| Perde a mínima: fecha em vermelho · desde 2022 | 71,3% | 70,6 a 71,9 % | 70,3% | 1 | -0,2 a 2,2 | igual ao acaso | 17.614 |
n = 109.025 · 2010-06-25 a 2026-10-15 · dados históricos de futuros
Os 30 contratos de «rango-previo-familia-3», barras diárias por dia de negociação, de 2010-06-25 a 2026-10-15; a amostra é dividida em até 2021 e desde 2022. Rompimento = a sessão supera a máxima (ou perde a mínima) do dia anterior em algum momento; «a favor» = fechamento acima da abertura do mesmo dia depois de romper a máxima (abaixo, depois de perder a mínima). Ficam de fora os pares de dias em contratos diferentes e as 15 primeiras sessões de cada série (sem ATR), e os dados vão até 2026-10-15 e não até 2026-10-09: 109.025 rompimentos contra os 109.260 de «rango-previo-familia-3» (com os mesmos dias, a conta dá exatamente 70,4 % e 69,9 %). ATR = média de Wilder de 14 sessões do range verdadeiro, conhecida na abertura. Controle, mesma distância da abertura: para um rompimento cujo nível estava D ATR acima da abertura, a proporção de sessões do mesmo contrato e do mesmo período cuja máxima subiu mais de D ATR acima da própria abertura (qualquer nível a essa distância, não a máxima de ontem) e que fecharam em verde; na linha «fecha acima», as que fecharam mais de D ATR acima da abertura. Se a sessão já abriu além do nível, o controle é a proporção de todas as sessões. Diferença = média de (resultado menos controle) em pontos, com intervalo de 95 % que agrupa os rompimentos de todos os contratos por semana. «Igual ao acaso» = o intervalo inclui o zero. Leitura: uma sessão que abriu abaixo da máxima e a superou já subiu essa distância desde a abertura, e fechar em verde é então o esperado com qualquer nível: todos os dias fecham em verde 50,3 % das vezes, os rompimentos 70,4 % e o controle dá 69,8 %. Os intervalos das taxas tratam cada rompimento como independente. Sem custos. É o que aconteceu, não um sinal.
Sete famílias dentro de sete pontos#
Metais 71,4% na alta e 71,6% na baixa; moedas 70,8 e 70,1; índices 70,4 e 67,5; juros 70,2 e 68,6; agrícolas 69,4 e 70,5; cripto 68,9 e 74,4; energia 68,5 e 70,3.
Menos de três pontos separam a família mais alta da mais baixa na coluna da máxima. Na da mínima são quase sete, de 67,5% em índices a 74,4% em cripto, que é a família com menos amostra. As amostras vão de 3.283 rompimentos em cripto a 32.009 em moedas.
Essa uniformidade é o achado, não os 70%. Um número que se repete igual no paládio, no trigo e no título de dois anos não descreve o comportamento de um mercado: descreve como a medição foi construída.
E há uma assimetria pequena, que não é geral: em 18 dos 30 contratos, romper a máxima e fechar em verde é mais frequente que romper a mínima e fechar em vermelho, entre eles os cinco índices; em 11 acontece o contrário, e em 1 os dois números coincidem. No conjunto, cinco décimos de diferença a favor do lado de alta.
Um contrato mal medido, e o que a tabela mostra de fato#
A primeira versão publicada desta tabela mostrava um contrato muito longe do resto: o SOFR de três meses. Não era um efeito do mercado. Era um erro na forma como a série diária escolhia o contrato desse mercado: ela trocava de contrato quase todo dia.
Reconstruída, e medida desde 2022, sua linha marca 68,5% na coluna da máxima e 70,4% na da mínima, dentro da faixa como as demais. Sua amostra é a menor da tabela: 1.009 rompimentos. Hoje nenhum valor da tabela fica perto de 50%.
As maiores assimetrias estão no bitcoin, com 68,5% contra 74,4%, no trigo, com 69,1% contra 74,1%, e no ether, com 69,7% contra 74,4%. Os três com a mesma forma: o lado de baixa mais alto que o de alta. No sentido contrário, a maior é a do ES, com 70,5% contra 66,1%. Nenhum contrato passa de 5,9 pontos de diferença entre suas duas colunas.
No extremo alto está o paládio, 74,8% e 74,5%, o contrato mais alto da tabela nas duas colunas e também um dos menos líquidos. No baixo, o gás natural com 67,5% na coluna da máxima, e o ES e o NQ com 66,1% na da mínima.
Romper o range de ontem e a cor do fechamento, contrato a contrato
Los 30 contratos medidos
Deslize para ver a amostra →
| Contrato | Rompe a máxima e fecha em verde | Rompe a mínima e fecha em vermelho | Rompimentos |
|---|---|---|---|
| ES | 70,5% | 66,1% | 4.122 |
| NQ | 69,7% | 66,1% | 4.180 |
| RTY | 69,5% | 69,2% | 2.345 |
| YM | 71,3% | 67,4% | 4.091 |
| NKD | 70,6% | 69,6% | 3.968 |
| GC | 70,4% | 69,5% | 3.903 |
| SI | 70,0% | 70,4% | 3.848 |
| HG | 70,8% | 70,7% | 3.927 |
| PL | 70,9% | 73,0% | 3.942 |
| PA | 74,8% | 74,5% | 3.757 |
| CL | 69,5% | 71,4% | 3.863 |
| NG | 67,5% | 69,3% | 3.963 |
| ZC | 70,5% | 68,5% | 3.855 |
| ZW | 69,1% | 74,1% | 3.829 |
| ZS | 68,6% | 68,7% | 3.870 |
| 6E | 70,6% | 70,2% | 4.018 |
| 6J | 71,1% | 71,1% | 3.917 |
| 6B | 71,9% | 71,5% | 3.997 |
| 6A | 70,6% | 67,5% | 4.031 |
| 6C | 68,8% | 70,9% | 4.048 |
| 6S | 70,2% | 71,2% | 4.010 |
| 6N | 71,7% | 69,4% | 4.048 |
| 6M | 71,0% | 69,0% | 3.940 |
| ZT | 69,7% | 69,1% | 3.698 |
| ZF | 70,4% | 67,7% | 3.950 |
| ZN | 70,3% | 68,2% | 3.918 |
| ZB | 70,7% | 69,1% | 3.930 |
| SR3 | 68,5% | 70,4% | 1.009 |
| BTC | 68,5% | 74,4% | 1.995 |
| ETH | 69,7% | 74,4% | 1.288 |
n = 109.260 · 2010-06-07 a 2026-10-09 · dados históricos de futuros
Rompimento significa que a sessão superou a máxima ou perdeu a mínima do dia anterior em algum momento. O percentual é a cor do fechamento contra a abertura desse mesmo dia, não se o fechamento ficou além do nível rompido. Um dia que rompe os dois lados conta nas duas colunas, então elas não somam 100. A referência é 50%. Ordenados por família: índices, metais, energia, agrícolas, moedas, juros e cripto. Versão de 12-out-2026, com dados até 9-out-2026: um fechamento igual à abertura já não conta como vermelho, o que antes inflava a coluna da mínima; SR3 é medido desde 2022 sobre um único contrato trimestral (antes sua série pulava de contrato quase todo dia e sua linha não era válida) e nos demais mercados a troca de contrato exige dois dias seguidos de maior volume. Os dados de moedas anteriores a 2016 estão depurados de preços alheios ao mercado.
Medido a partir do nível: o que sobra no ES#
Os números acima usam a sessão completa de 24 horas e a cor do dia. Para medir a partir do próprio nível é preciso outra definição: a sessão regular do ES (9h30-16h00 ET), com dados de um minuto, e a distância que vai do nível rompido ao fechamento. São 4.117 rompimentos, de 2010-06-28 a 2026-10-05. Com essa definição, a cor do dia já é um pouco menor: 64,8% de dias verdes ao romper a máxima e 63,2% de dias vermelhos ao romper a mínima.
A partir do nível, a sessão fechou acima da máxima rompida 61,1% das vezes e abaixo da mínima rompida 52,6%. A distância média do fechamento ao nível é praticamente zero: 0,01 ATR na máxima, sobre 2.310 rompimentos, e 0,00 na mínima, sobre 1.807. Medida a partir de um minuto qualquer depois do rompimento dá o mesmo, e a diferença não é significativa.
Há uma armadilha que vale conhecer. Em 45,9% dos rompimentos da máxima, a sessão já abriu acima do nível. Se você mede "a partir do nível" sem levar isso em conta, o gap de abertura se soma à distância e o número parece um efeito claro. Medindo a partir da abertura nesses dias, como faz esta tabela, o efeito desaparece.
Romper o range de ontem: o que aconteceu do nível até o fechamento
ES
Deslize para ver a amostra →
| Rompimento | Dia verde (ou vermelho) desde a abertura | Fecha além do nível | Distância média do nível ao fechamento (ATR) | Distância média a partir de um minuto qualquer após o rompimento (ATR) | Dias |
|---|---|---|---|---|---|
| Rompe a máxima (dia verde) | 64,8% | 61,1% | 0,01 ATR | 0,00 ATR | 2.310 |
| Rompe a mínima (dia vermelho) | 63,2% | 52,6% | 0,00 ATR | 0,00 ATR | 1.807 |
n = 4.117 · 2010-06-28 a 2026-10-05 · dados históricos de futuros
Rompimento = o pregão regular de hoje (9:30-16:00 ET) supera a máxima ou perde a mínima do pregão regular de ontem. «Verde/vermelho» compara o fechamento de hoje com a sua abertura; «fecha além» compara o fechamento com o nível rompido. A distância vai do nível ao fechamento, em ATR de 14 pregões conhecido na abertura, com sinal a favor do rompimento; se o pregão já abriu além do nível, mede-se a partir da abertura. A coluna de controle mede o mesmo a partir de um minuto qualquer posterior ao rompimento; a diferença entre as duas não é significativa. Dias com troca de contrato excluídos. Em 45,9 % dos rompimentos da máxima o pregão já abriu acima: medido a partir do nível sem essa correção, esse gap seria somado à distância. Pregão regular: a cor do dia dá um pouco menos que os 70 % do pregão completo de 24 horas.
O que este estudo não diz#
Não diz que o rompimento seja operável. A cor do fechamento se conhece no fechamento; entre o rompimento e esse horário há uma sessão inteira de percurso que esta medição não enxerga. A seção anterior mede isso no ES, a partir do nível, e a vantagem desaparece.
Não diz quanto. Uma sessão que fecha um tick acima da abertura conta igual a uma que fecha 3% acima, e a diferença entre as duas é a operação inteira.
Não mede se o fechamento ficou além do nível rompido, que é a pergunta que de fato interessa a quem opera rompimentos. Essa medição existe para o Initial Balance e dá números bem menores, entre 43,6% e 57,4%.
E não separa rompimentos por tamanho nem por horário. Um rompimento nos primeiros cinco minutos e outro às 15h55 contam igual.
Correção de outubro de 2026: as duas tabelas dos 30 contratos foram recalculadas com dados até 2026-10-09, com os dados de moedas anteriores a 2016 depurados, o dia definido como a jornada de negociação do mercado e sem contar como vermelha a sessão que fecha exatamente na sua abertura; a série do SOFR de três meses, que tinha um erro na escolha do contrato, foi reconstruída. O conjunto passou de 69,8% para 70,4% ao romper a máxima e de 70,8% para 69,9% ao romper a mínima, com 109.260 rompimentos em vez de 112.250.
Para que serve, então#
Serve como referência para julgar qualquer afirmação sobre rompimentos do range anterior. Se alguém apresenta um sistema com 70% de acerto definido assim, não encontrou nada: esse é o número de fundo em trinta mercados.
Serve também para saber onde o efeito não está. Se o número fosse um comportamento real do mercado, as famílias se separariam. Quase não se separam.
E serve de contraste com a medição exigente. Quando se pergunta se a sessão fechou além do nível rompido, e não apenas em verde, os percentuais caem de 70% para a faixa dos 50%. A diferença entre essas duas perguntas é a diferença entre uma estatística que soa bem e uma que dá para usar.
PDF grátis: 20 números de futuros com a amostra
Os números dos nossos estudos numa só folha, cada um com o seu n e o período (em espanhol por enquanto). Assine o relatório semanal e baixe na hora; o link também chega no e-mail de boas-vindas.
Perguntas frequentes
- Se o preço rompe a máxima de ontem, fecha em verde?
- 70,4% das vezes nos 30 contratos (55.574 rompimentos da máxima). Mas qualquer nível à mesma distância sobre a abertura dá 69,8%: igual ao acaso. Os 70% vêm de a sessão já ter subido para chegar ao nível; todos os dias fecham em verde 50,3%.
- Funciona melhor na alta ou na baixa?
- Na alta, por muito pouco e não em todos: 70,4% contra 69,9% no conjunto, e o lado de alta é o mais alto em 18 dos 30 contratos, entre eles os cinco índices; em 11 é o de baixa e em 1 coincidem. As maiores assimetrias, porém, são de baixa: o bitcoin (68,5 contra 74,4), o trigo (69,1 contra 74,1) e o ether (69,7 contra 74,4).
- Existem mercados onde isso não se cumpre?
- Nenhum. Os trinta contratos cabem entre 67,5% e 74,8% no rompimento da máxima, e entre 66,1% e 74,5% no da mínima. A primeira versão publicada mostrava o SOFR de três meses muito longe do resto: era um erro em como a série diária escolhia o contrato desse mercado, não um efeito do mercado. Reconstruída, sua linha marca 68,5% e 70,4%.
- Dá para operar com esses 70%?
- Não do jeito que está. No ES, medido na sessão regular do nível rompido até o fechamento, o resultado médio é praticamente zero (0,01 ATR sobre 2.310 rompimentos da máxima) e não se distingue de entrar ao acaso depois do rompimento. É uma referência de fundo, não uma regra de entrada.
- Por que as duas colunas não somam 100?
- Porque são duas medições independentes sobre populações diferentes: os dias que romperam a máxima e os que romperam a mínima. Um dia que rompe os dois lados aparece nas duas.
Estes números, instrumento por instrumento
Ver os 30 instrumentos →Leve para o seu gráfico, grátis
Níveis-chave: Até onde o preço chegou a partir da abertura em sessões passadas?
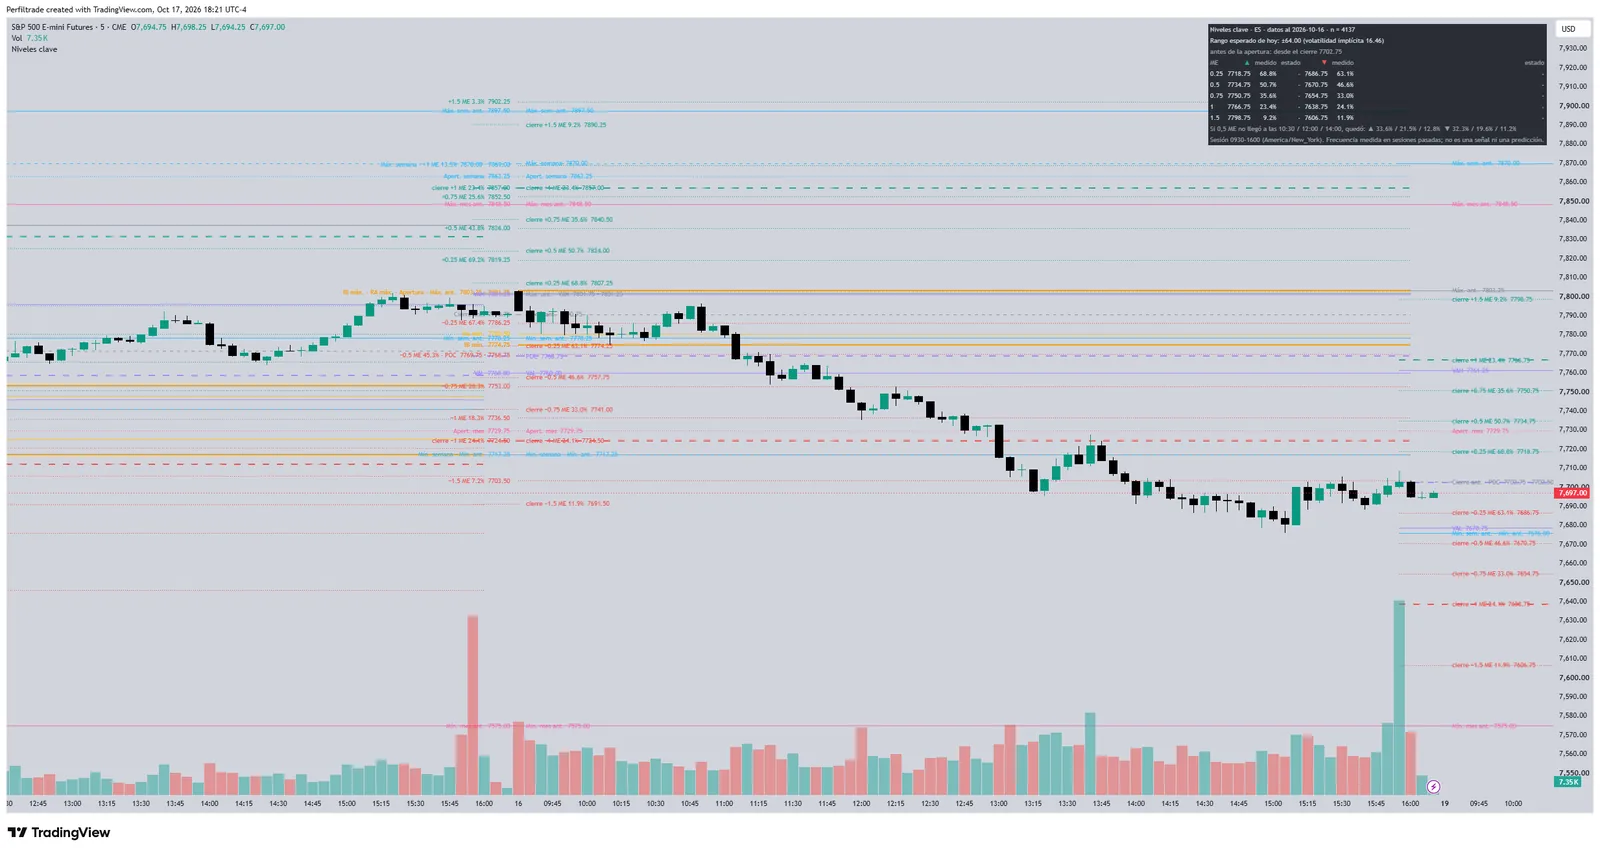
Uma escada de distâncias a partir da abertura, de 0,25 a 1,5 vez o movimento típico do dia, com a frequência com que o preço chegou a cada degrau e o seu n.
Como citar estes dados
As tabelas desta página são de elaboração própria, a partir de dados históricos de futuros. Você pode reproduzi-las, traduzi-las ou construir sobre elas, inclusive comercialmente, desde que cite a fonte e crie um link para a página original. Se usar, avise: gostamos de saber para que servem.
Licença: CC BY 4.0
Citação sugerida:
Perfiltrade (17 de outubro de 2026). Romper o range de ontem: os 70% frente ao acaso em 30 futuros e 109.260 rompimentos. https://www.perfiltrade.com/pt/aprenda/romper-o-range-de-ontem-trinta-futuros
Teste estes conceitos com dados reais
14 dias grátis, sem cartão. Ferramenta de análise, não é assessoria de investimento.
Ver planos →