Preenchimento do gap em cinco futuros de índices: 18.650 sessões
Atualizado em 24 de outubro de 2026
Por que era preciso medir isto em cinco mercados ao mesmo tempo#
«Os gaps sempre são preenchidos» é provavelmente a frase mais repetida sobre a abertura dos futuros. Quase nunca vem acompanhada dos três dados que a tornariam verificável: em que mercado, com que definição de preenchimento e sobre quantas sessões.
Quando esse número aparece, costuma vir de um único instrumento, em geral o E-mini S&P 500, e depois é citado como se descrevesse o comportamento dos mercados em geral. Este estudo existe para conferir se isso se sustenta.
Aqui está a mesma medição aplicada a cinco futuros de índices: ES, NQ, RTY, YM e NKD. Mesmo código, mesma fonte de dados, mesma definição de gap e de preenchimento. 18.650 sessões diárias e 3.834 aberturas semanais.
Não é uma estratégia nem um sinal. É uma taxa base: com que frequência algo aconteceu no passado, com a amostra à vista para que possa ser discutida.
Como está medido, com as definições na frente#
O gap vai do fechamento da sessão regular anterior, 16:00 de Nova York, à abertura de hoje, às 9:30. O preço da madrugada não serve de referência: a âncora é o fechamento oficial da sessão regular anterior.
«Preenchido» significa que o preço voltou a tocar esse fechamento anterior dentro da mesma sessão regular. Se chegar lá no dia seguinte, aqui conta como não preenchido. As sessões que abrem exatamente no fechamento anterior ficam de fora.
O tamanho do gap é expresso como porcentagem do preço, nunca em pontos. É a única forma de comparar um contrato negociado perto dos 6.000 pontos com outro perto dos 45.000: cinquenta pontos não significam o mesmo nos dois.
Um aviso sobre a amostra: a série do RTY começa em 2017 e a dos outros quatro em 2010. As porcentagens são comparáveis; o número de sessões, não.
O resultado de conjunto: quatro contratos parecidos e um caso à parte#
Lado a lado, ES, NQ, RTY e YM ficam numa faixa estreita: dos 57,6% do YM na alta aos 64,2% do NQ na baixa. Se alguém diz «o gap se preenche em cerca de 60% das vezes», para esses quatro não está longe.
O NKD quebra o padrão: 40,6% na alta e 43,1% na baixa. São entre dezessete e vinte e dois pontos percentuais abaixo dos outros quatro, com uma amostra de 4.062 sessões, grande demais para ser acaso.
Há um segundo detalhe que se repete: em quatro dos cinco contratos, o gap de baixa é preenchido mais vezes que o de alta. O RTY é a exceção: 63,0% na alta contra 62,2% na baixa, oito décimos de ponto sobre a amostra mais curta dos cinco.
A leitura útil não é qual número é o melhor, e sim que existe uma faixa. Um número solto, sem dizer de que mercado vem, pode errar por vinte pontos.
O mesmo gap, cinco instrumentos
ES, NQ, RTY, YM, NKD
Deslize para ver a amostra →
| Instrumento | Gap de alta | Gap de baixa | Sessões |
|---|---|---|---|
| ES | 58,3% | 61,3% | 4.072 |
| NQ | 60,3% | 64,2% | 4.099 |
| RTY | 63,0% | 62,2% | 2.321 |
| YM | 57,6% | 62,2% | 4.096 |
| NKD | 40,6% | 43,1% | 4.062 |
n = 18.650 · 2010-06-07 a 2026-09-15 · dados históricos de futuros
A mesma medição aplicada a cada índice. As diferenças entre instrumentos são a razão pela qual um número solto, sem dizer de que mercado vem, não serve para nada.
O relatório semanal, todo domingo
Um email por semana: o que mexeu na macro, a agenda da próxima semana, juros e posicionamento COT, e o estudo novo com a amostra. Sem sinais; cancele com um clique.
O tamanho do gap pesa mais que o mercado#
Separando cada instrumento pelo tamanho do vão aparece o efeito dominante de todo o estudo, e ele é o mesmo nos cinco contratos.
Quando o gap é menor que 0,1% do preço, o preenchimento vai dos 89,1% do NKD aos 92,6% do RTY. Os cinco mercados se comportam quase igual. Quando o gap passa de 1,0%, a faixa desaba para os 28,1% do RTY e os 10,2% do NKD.
Compare a distância nos dois sentidos da tabela. Dentro do ES, ir de um gap mínimo a um grande leva de 91,3% a 20,3%: setenta e um pontos. Dentro de qualquer linha, a diferença entre o melhor e o pior contrato raramente chega a vinte.
Dito de outro modo: a pergunta «o gap vai ser preenchido?» está mal formulada. A que carrega informação é «de que tamanho ele é?». O mercado específico importa, mas importa menos.
Preenchimento do gap por tamanho, nos cinco índices
ES, NQ, RTY, YM, NKD
Deslize para ver a amostra →
| Tamanho do gap | ES | NQ | RTY | YM | NKD | Sessões |
|---|---|---|---|---|---|---|
| 0-0,1% | 91,3% | 91,8% | 92,6% | 92,5% | 89,1% | 3.010 |
| 0,1-0,25% | 74,4% | 79,3% | 84,1% | 72,7% | 72,2% | 4.125 |
| 0,25-0,5% | 54,7% | 61,8% | 66,3% | 52,2% | 51,1% | 4.683 |
| 0,5-1,0% | 33,2% | 45,2% | 47,8% | 32,0% | 30,9% | 4.227 |
| >1,0% | 20,3% | 23,8% | 28,1% | 18,6% | 10,2% | 2.605 |
n = 18.650 · 2010-06-07 a 2026-09-15 · dados históricos de futuros
Gaps de alta e de baixa juntos, preenchidos dentro da mesma sessão regular. O tamanho é medido como porcentagem do preço, não em pontos, para que os cinco contratos sejam comparáveis. A série do RTY começa em 2017, não em 2010: sua amostra é menor e comparável apenas em porcentagem, não em número de sessões.
Os gaps grandes se preenchem pouco por causa dos dias de dado?#
Uma explicação que se repete: os gaps grandes quase não se preenchem porque caem em dias de CPI, emprego ou Fed. Medimos isso no ES, NQ, YM e RTY, de 1-jul-2010 a 23-out-2026 (RTY desde 2017), com o gap medido em ATR de 14 sessões: 3.281 gaps de 0,5 ATR ou mais.
Nos quatro juntos, 25,6 % se preencheram. Em dia de dado, 27,2 % (987 gaps); sem dado, 24,9 %. Se os dias de dado tivessem se preenchido como os demais da mesma faixa, direção e abertura, a taxa teria sido 24,8 %: 0,8 ponto de diferença, com um intervalo de −0,6 a 2,2.
Com 93 comparações ao mesmo tempo, nenhuma se sustenta: igual ao acaso. Conforme o índice, os dias de dado são quase a mesma parte dos gaps grandes (27,8 a 34,6 %) que de todos os gaps (27,8 a 28,4 %). O preenchimento cai com o tamanho do gap; o dado do dia não o muda.
Gaps grandes (0,5 ATR ou mais): quanto do pouco fechamento vem dos dias de dado macro
ES, NQ, YM y RTY
Deslize para ver a amostra →
| Índice | Se fecha, dia de dado | Se fecha, sem dado | Se fecha, todos | Se os dias de dado se fechassem como os demais | Diferença (pontos) | Intervalo de 95 % | Leitura | Gaps grandes em dia de dado | Gaps grandes |
|---|---|---|---|---|---|---|---|---|---|
| ES | 27,4% | 22,4% | 23,9% | 22,4% | 1,6 | 0,2 a 3,0 | igual ao acaso | 296 | 965 |
| NQ | 28,1% | 28,0% | 28,0% | 28,0% | 0 | −1,5 a 1,6 | igual ao acaso | 267 | 900 |
| YM | 24,5% | 23,7% | 24,0% | 23,6% | 0,4 | −1,0 a 1,7 | igual ao acaso | 269 | 968 |
| RTY | 29,7% | 26,6% | 27,7% | 26,5% | 1,2 | −1,2 a 3,6 | igual ao acaso | 155 | 448 |
| Os quatro juntos | 27,2% | 24,9% | 25,6% | 24,8% | 0,8 | −0,6 a 2,2 | igual ao acaso | 987 | 3.281 |
n = 3.281 · 2010-07-01 a 2026-10-23 · dados históricos de futuros
Gaps de 0,5 ATR ou mais (ATR de 14 pregões conhecido na abertura), pregão regular de ES, NQ, YM e RTY, de 1-jul-2010 a 23-out-2026 (RTY desde 28-jul-2017); dias de troca de contrato excluídos. Mesmas definições de gap, fechamento e dia de dado que a tabela de faixas. «Se os dias de dado se fechassem como os demais» = cada gap grande de um dia de dado recebe a taxa de fechamento dos dias sem dado da sua mesma faixa, direção e abertura (dentro ou fora do range de ontem), e é promediado com os demais gaps grandes tal como foram. A diferença é quanto os dias de dado mudam a taxa dos gaps grandes, em pontos percentuais; o intervalo da linha conjunta reamostra datas inteiras. Os dias de dado são de 27,8 a 34,6 % dos gaps grandes e de 27,8 a 28,4 % de todos os gaps: quase a mesma proporção. A diferença das diferenças de tamanho (grande menos pequeno, com dado menos sem dado) é de 1,2 pontos (intervalo −4,0 a 6,5). O intervalo é o de 95 % sem correção; a «Leitura» sai da correção. O estudo calculou 93 comparações; com a correção de Holm a 5 % sobre todas elas, nenhuma desta tabela se sustenta: igual ao acaso. Que os gaps grandes se fechem pouco (25,6 % nos quatro juntos) não vem dos dias de dado: sem eles a taxa seria quase a mesma. É o que aconteceu, não um sinal.
O dia da semana contribui pouco, exceto na segunda#
A segunda-feira é o dia de menor preenchimento nos cinco contratos, sem exceção: 53,3% no ES, 59,2% no NQ, 59,9% no RTY, 53,5% no YM e 36,9% no NKD. Há uma razão mecânica: o gap de segunda carrega tudo o que aconteceu no fim de semana e costuma ser maior.
A quarta-feira é o dia mais alto no ES, no NQ e no YM, com 66,0%, 65,0% e 65,8%. No RTY o máximo é a sexta, com 64,9%, à frente da quarta, com 64,3%, e no NKD cai na terça, com 46,7%.
A amplitude do efeito é moderada. No ES são quase treze pontos de segunda a quarta; no NKD, dez de segunda a terça. É um efeito real e consistente, mas nem perto do que o tamanho do gap produz.
A ordem de leitura que essas duas tabelas sugerem é clara: primeiro o tamanho, depois o dia, e só então o contrato.
Preenchimento do gap por dia da semana, nos cinco índices
ES, NQ, RTY, YM, NKD
Deslize para ver a amostra →
| Dia | ES | NQ | RTY | YM | NKD | Sessões |
|---|---|---|---|---|---|---|
| Segunda | 53,3% | 59,2% | 59,9% | 53,5% | 36,9% | 3.685 |
| Terça | 59,8% | 62,4% | 61,1% | 57,9% | 46,7% | 3.816 |
| Quarta | 66,0% | 65,0% | 64,3% | 65,8% | 42,5% | 3.800 |
| Quinta | 61,0% | 62,9% | 62,9% | 62,9% | 41,0% | 3.751 |
| Sexta | 57,5% | 60,2% | 64,9% | 57,9% | 41,5% | 3.598 |
n = 18.650 · 2010-06-07 a 2026-09-15 · dados históricos de futuros
Mesmo preenchimento intradiário da tabela acima, separado por dia da semana e com as duas direções juntas. A série do RTY começa em 2017, não em 2010: sua amostra é menor e comparável apenas em porcentagem, não em número de sessões.
A abertura de domingo muda o retrato do Nikkei#
Há um segundo tipo de gap que quase nunca é medido junto com o diário: o que se abre entre o fechamento de sexta e a abertura de domingo, considerado preenchido se o preço voltar a esse fechamento em algum momento da semana.
Aí os cinco contratos se parecem muito: de 83,1% a 87,1% nos gaps de alta e de 89,3% a 93,7% nos de baixa. E o NKD, com 84,9% e 89,3%, deixa de ser o caso estranho.
É o achado que menos esperávamos e o que mais diz. A diferença do Nikkei não parece ser de gap, e sim de tempo disponível: dentro de uma única sessão regular americana ele volta ao nível muito menos que os outros, e ao longo de uma semana inteira volta quase tanto quanto eles.
Convém não misturar as duas tabelas. São medições distintas: uma dá seis horas e meia para voltar ao nível, a outra cinco dias.
O gap de abertura semanal, nos cinco índices
ES, NQ, RTY, YM, NKD
Deslize para ver a amostra →
| Instrumento | Gap de alta | Gap de baixa | Semanas |
|---|---|---|---|
| ES | 83,1% | 92,3% | 835 |
| NQ | 84,6% | 92,7% | 845 |
| RTY | 87,1% | 93,7% | 478 |
| YM | 84,6% | 92,2% | 846 |
| NKD | 84,9% | 89,3% | 830 |
n = 3.834 · 2010-06-07 a 2026-09-16 · dados históricos de futuros
Gap do fechamento de sexta à abertura de domingo, e se o preço volta a esse fechamento durante a semana. É uma medição diferente da diária: mais tempo disponível para voltar ao nível. A série do RTY começa em 2017, não em 2010: sua amostra é menor e comparável apenas em porcentagem, não em número de sessões.
O que este estudo não diz#
Não diz quando o preenchimento acontece. Uma sessão que volta ao fechamento anterior nos primeiros dez minutos e outra que faz isso às 15:55 contam exatamente igual aqui.
Não diz nada sobre a direção nem sobre o percurso posterior. O preenchimento é um toque de preço num nível: não mede quanto o preço se afastou antes nem o que fez depois.
Não desconta custos nem derrapagem, e não descreve nenhum dia específico. São frequências sobre dezesseis anos que misturam regimes muito diferentes.
E não explica as diferenças entre contratos. Medimos que o NKD se comporta de outro jeito; por que faz isso é uma hipótese, não um resultado destes dados.
Como usar estas tabelas na preparação da sessão#
Trate-as como ponto de partida, não como sinal. Antes de abrir o gráfico, a pergunta é: o vão de hoje cai em que linha da tabela de tamanhos? Só essa resposta move a expectativa entre 90% e 20%.
Depois, o contrato. Operar NKD com os números do ES na cabeça é trabalhar com uma expectativa quase vinte pontos maior do que a que corresponde.
E por último, o dia. A segunda-feira merece um desconto em qualquer dos cinco mercados.
Para a definição do gap e o detalhe do ES, o guia de gap de abertura desenvolve o conceito. As páginas de cada instrumento trazem ainda suas próprias tabelas de gap, range e Initial Balance.
PDF grátis: 20 números de futuros com a amostra
Os números dos nossos estudos numa só folha, cada um com o seu n e o período (em espanhol por enquanto). Assine o relatório semanal e baixe na hora; o link também chega no e-mail de boas-vindas.
Perguntas frequentes
- Os gaps de abertura sempre são preenchidos?
- Não. Nesta série de 18.650 sessões, o preenchimento dentro da mesma sessão regular vai dos 40,6% do NKD aos 64,2% do NQ. Só os gaps muito pequenos, abaixo de 0,1% do preço, passam de 89% nos cinco contratos.
- Por que o Nikkei preenche muito menos que o S&P 500?
- Estes dados medem isso, não explicam. O dado que acompanha é que na abertura semanal o NKD preenche como os demais, 84,9% na alta e 89,3% na baixa, o que aponta para a diferença estar no tempo disponível dentro da sessão americana e não no gap em si. É uma hipótese razoável, não uma conclusão do estudo.
- O que é mais preenchido, um gap de alta ou um de baixa?
- De baixa, em quatro dos cinco contratos: 61,3% contra 58,3% no ES, 64,2% contra 60,3% no NQ, 62,2% contra 57,6% no YM e 43,1% contra 40,6% no NKD. No RTY é o contrário, por pouco: 63,0% na alta contra 62,2% na baixa.
- O que pesa mais, o tamanho do gap ou o instrumento?
- O tamanho, com folga. Dentro do ES, o preenchimento cai de 91,3% para 20,3% conforme o tamanho do vão. Dentro de uma mesma faixa de tamanho, a distância entre o melhor e o pior dos cinco contratos raramente passa de vinte pontos.
- Por que o RTY tem menos sessões que os outros?
- Porque sua série de dados começa em 2017 e a dos outros quatro em 2010. As porcentagens são comparáveis entre contratos; o número de sessões não, e vale ter isso em mente ao ler a coluna de amostra.
Estes números, instrumento por instrumento
Ver os 30 instrumentos →Leve para o seu gráfico, grátis
IB e gap: Quantas vezes um gap como o de hoje foi preenchido?
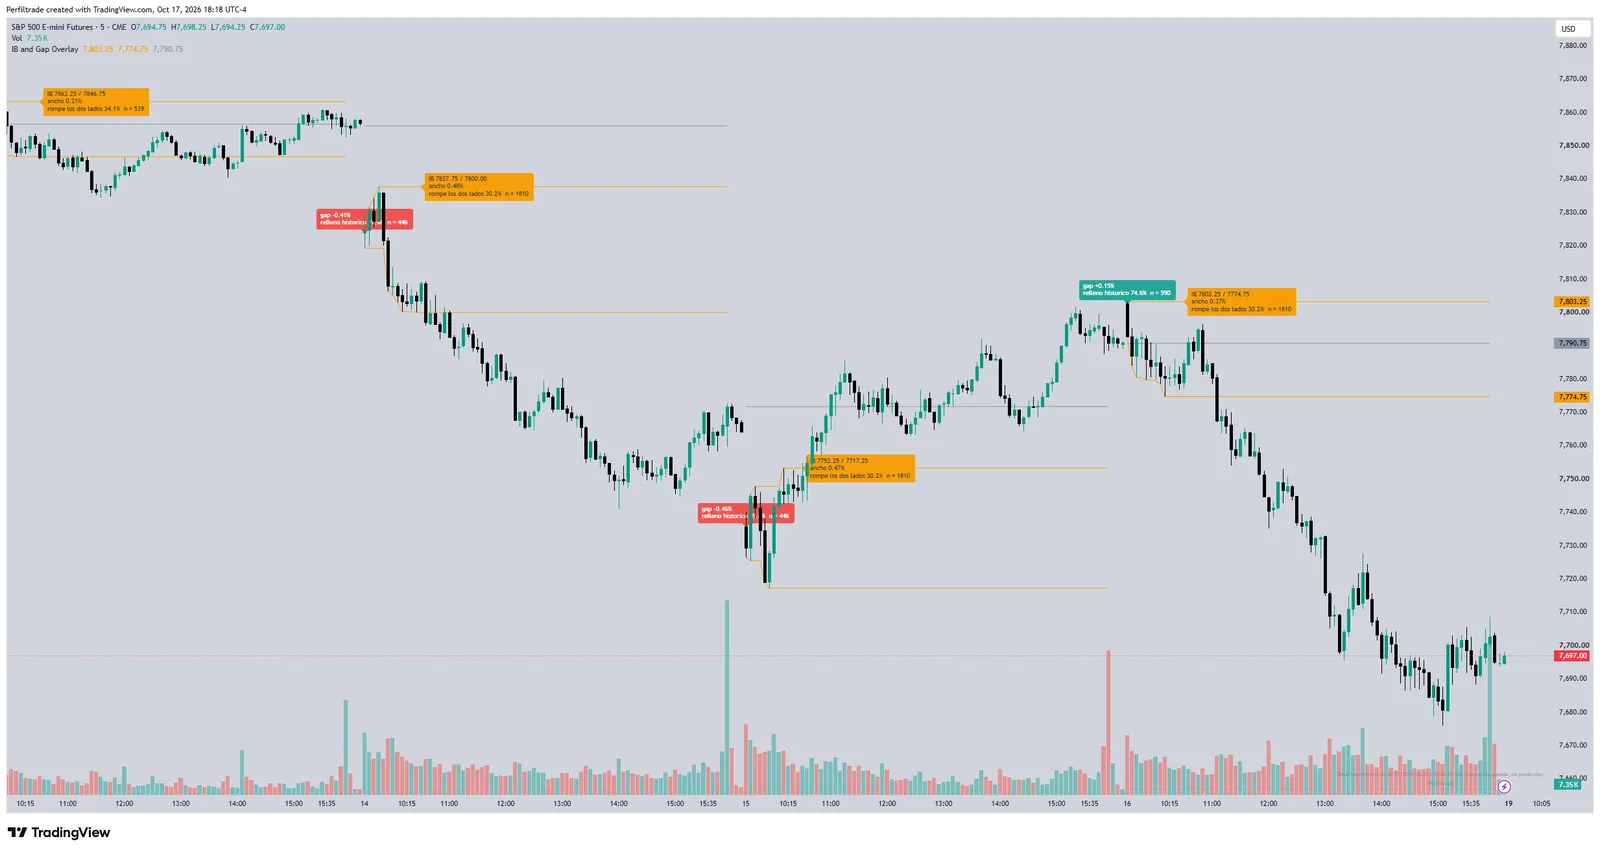
Ao lado do gap, com que frequência um desse tamanho e direção foi preenchido, com o seu n.
Como citar estes dados
As tabelas desta página são de elaboração própria, a partir de dados históricos de futuros. Você pode reproduzi-las, traduzi-las ou construir sobre elas, inclusive comercialmente, desde que cite a fonte e crie um link para a página original. Se usar, avise: gostamos de saber para que servem.
Licença: CC BY 4.0
Citação sugerida:
Perfiltrade (24 de outubro de 2026). Preenchimento do gap em cinco futuros de índices: 18.650 sessões. https://www.perfiltrade.com/pt/aprenda/preenchimento-do-gap-cinco-indices
Teste estes conceitos com dados reais
14 dias grátis, sem cartão. Ferramenta de análise, não é assessoria de investimento.
Ver planos →