Em que sessão se formam a máxima e a mínima do dia: 10 futuros, 39.937 sessões
Atualizado em 1 de outubro de 2026
A pergunta, e por que ela precisa de dez contratos#
Todo mundo opera uma faixa de horário, e quase ninguém conferiu se o extremo do dia costuma cair dentro dela. A crença comum no varejo é que a sessão de Nova York decide o dia, porque é a que se olha.
Aqui está a divisão real da máxima e da mínima diárias entre as janelas do ciclo de 24 horas, em dez futuros de três famílias: os cinco índices, o ouro e os quatro contratos do Tesouro americano, de 2 a 30 anos. 39.937 sessões.
O resultado que sustenta o estudo está num trecho curto: a manhã de Nova York até as 11:30, quando Londres segue aberta e a sessão principal americana já começou. São duas horas nos índices e pouco mais de três no ouro e nos títulos. Em nove dos dez contratos esse trecho reúne entre 18,7 % e 30,4 % das máximas do dia.
Um aviso antes de seguir: isto não é uma hora mágica nem um horário recomendado. É uma divisão histórica, e a parte mais útil do estudo é a referência contra a qual ela precisa ser lida.
Correção de 1º de outubro de 2026: a primeira versão deste estudo atribuía a Londres todo extremo que caía na sobreposição com Nova York. Isso inflava Londres e levava a conclusões erradas sobre Nova York. Os números e o texto atuais separam a sobreposição em uma coluna própria. Em 2 de outubro foram ajustados também os horários da sobreposição e a referência do acaso à sessão principal de cada contrato, que não é a mesma em índices, ouro e títulos.
Como está medido, e por que a divisão por horas não é a referência#
A cada dia a máxima e a mínima do ciclo completo de 24 horas são localizadas e atribuídas à janela em que caíram. As janelas são fixas: Ásia das 09:00 às 15:00 em Tóquio, Londres das 08:00 às 16:30 no horário local com mudança sazonal incluída, e Nova York, que é a sessão principal de cada contrato: das 9:30 às 16:00 do Leste nos índices, das 8:20 às 13:30 no ouro e das 8:20 às 15:00 nos títulos. Londres fecha às 11:30 do Leste, então as duas se sobrepõem por duas horas nos índices e pouco mais de três no ouro e nos títulos; um extremo que cai ali pertence às duas sessões e é contado em sua própria coluna, a sobreposição. O Nikkei é um caso à parte: sua sessão principal é a de Tóquio, que quase coincide com a janela da Ásia, então na linha dele as colunas de sobreposição e Nova York não medem a mesma coisa.
Sobram dois buracos sem janela: o trecho entre o fechamento da sessão principal e a abertura asiática, cerca de três horas de negociação nos índices e bem mais no ouro e nos títulos, que fecham antes, e uma ou duas horas entre o fechamento da Ásia e a abertura de Londres. Em vez de atribuir esses extremos à janela mais próxima, eles são declarados à parte na coluna «fora de sessão». Por construção, exatamente uma das cinco colunas vence a cada dia, e as cinco somam 100 %.
O detalhe que muda toda a leitura: nem mesmo um mercado sem memória dividiria os extremos conforme as horas. Num passeio aleatório, a máxima de um intervalo tende a cair perto do início ou do fim; é a lei do arco-seno. O dia desta série é o dia civil UTC, que começa com a Ásia e termina depois do fechamento de Nova York, então o puro acaso daria aproximadamente, na ordem Ásia, Londres, sobreposição, resto de Nova York e fora de sessão: 34, 18, 6, 16 e 26 % nos índices; 34, 15, 9, 6 e 36 % no ouro; e 34, 15, 9, 12 e 30 % nos títulos.
Essa linha é uma referência aproximada: supõe volatilidade constante ao longo do dia, e o mercado real não a tem. Serve para detectar os desvios grandes, não para interpretar diferenças de dois ou três pontos. E os desvios grandes existem.
Sobre a amostra: a série do RTY começa em 2017 e as outras nove em 2010. Faltam moedas, energia e agrícolas porque este relatório ainda não está calculado para elas; entram quando estiver.
Onde se formam a máxima e a mínima do dia
ES
Deslize para ver a amostra →
| Sessão | Máxima do dia | Mínima do dia | Sessões |
|---|---|---|---|
| Ásia | 15,5% | 22,3% | 4.175 |
| Londres | 18,3% | 17,7% | 4.175 |
| Sobreposição Londres/NY | 18,7% | 19,5% | 4.175 |
| Nova York | 29,4% | 27,8% | 4.175 |
| Fora de sessão | 18,0% | 12,7% | 4.175 |
n = 4.175 · 2010-06-07 a 2026-09-15 · dados históricos de futuros
Divisão do extremo diário entre as sessões do ciclo de 24 horas. «Sobreposição Londres/NY» é quando o extremo é marcado com as duas sessões abertas, então não pode ser atribuído a uma só. «Fora de sessão» são os minutos que sobram entre fechamento e abertura.
O relatório semanal, todo domingo
Um email por semana: o que mexeu na macro, a agenda da próxima semana, juros e posicionamento COT, e o estudo novo com a amostra. Sem sinais; cancele com um clique.
A sobreposição fica com três ou quatro vezes a sua parte#
Nos índices, com uma referência de cerca de 6 %, a sobreposição reúne 18,7 % das máximas no ES, 21,1 % no NQ, 21,4 % no YM e 25,6 % no RTY. No ouro e nos títulos, onde a sobreposição é mais longa e a referência fica perto de 9 %, reúne 27,7 % no ouro e entre 26,8 % e 30,4 % nos quatro contratos do Tesouro.
A exceção é o Nikkei, pela razão evidente: a essa hora Tóquio está fechada há horas. Sua máxima cai na Ásia em 44,0 % das vezes, acima dos 34 % de referência. Suas colunas de sobreposição e Nova York, quase vazias, não medem a sessão americana: sua sessão principal é a de Tóquio, que coincide com a janela da Ásia.
A manhã europeia pura, por outro lado, não se destaca. Londres antes da sobreposição fica perto da sua referência nos nove contratos com sessão americana: entre 17,0 % e 18,3 % nos índices, contra 18 %, e entre 13,8 % e 15,6 % no ouro e nos títulos, contra 15 %.
Em resumo: o extremo do dia não se concentra numa sessão, e sim no momento em que as duas grandes se cruzam.
Em que sessão se forma a máxima do dia, em dez futuros
ES, NQ, RTY, YM, NKD, GC, ZT, ZF, ZN, ZB
Deslize para ver a amostra →
| Instrumento | Ásia | Londres | Sobreposição Londres/NY | Nova York | Fora de sessão | Sessões |
|---|---|---|---|---|---|---|
| ES | 15,5% | 18,3% | 18,7% | 29,4% | 18,0% | 4.175 |
| NQ | 14,1% | 17,0% | 21,1% | 28,4% | 19,4% | 4.175 |
| RTY | 14,0% | 18,3% | 25,6% | 27,1% | 15,1% | 2.369 |
| YM | 15,8% | 18,2% | 21,4% | 27,9% | 16,8% | 4.179 |
| NKD | 44,0% | 20,6% | 0,1% | 1,0% | 34,3% | 4.184 |
| GC | 26,2% | 15,5% | 27,7% | 8,9% | 21,7% | 4.155 |
| ZT | 26,1% | 13,8% | 30,4% | 15,1% | 14,5% | 4.184 |
| ZF | 21,7% | 15,6% | 27,9% | 17,4% | 17,5% | 4.180 |
| ZN | 22,2% | 15,6% | 26,8% | 17,3% | 18,2% | 4.165 |
| ZB | 20,6% | 15,4% | 27,4% | 17,5% | 19,1% | 4.171 |
n = 39.937 · 2010-06-07 a 2026-09-15 · dados históricos de futuros
Divisão do extremo diário entre as sessões do ciclo de 24 horas: Ásia das 09:00 às 15:00 em Tóquio, Londres das 08:00 às 16:30 local e, como «Nova York», a sessão principal de cada contrato: 9:30-16:00 ET nos índices, 8:20-13:30 no ouro, 8:20-15:00 nos títulos do Tesouro e a sessão à vista de Tóquio no Nikkei, cujas colunas de sobreposição e Nova York por isso não medem a sessão americana. Londres fecha às 11:30 ET, então a sobreposição dura duas horas nos índices e cerca de três no ouro e nos títulos; um extremo marcado com as duas abertas conta em «Sobreposição Londres/NY», não em uma só. «Fora de sessão» são os minutos entre o fechamento da sessão principal e a abertura asiática, e entre o fechamento asiático e a abertura de Londres. As cinco colunas somam 100. Referência aproximada de um passeio aleatório (lei do arco-seno, dia civil UTC; Ásia/Londres/sobreposição/Nova York/fora): índices ~34/18/6/16/26%, ouro ~34/15/9/6/36%, Tesouro ~34/15/9/12/30%; supõe volatilidade constante. A série do RTY começa em 2017, não em 2010.
Depois das 11:30, índices e ouro se separam#
Nos quatro índices americanos, o resto da sessão regular, das 11:30 às 16:00, continua carregado: entre 27,1 % do RTY e 29,4 % do ES das máximas, contra 16 % de referência. Somando a sobreposição, a sessão regular contém perto da metade das máximas: 48,1 % no ES, 49,5 % no NQ, 49,3 % no YM e 52,7 % no RTY.
No ouro a sessão principal fecha às 13:30, então depois da sobreposição restam só duas horas. Ali aparecem 8,9 % das máximas e 7,4 % das mínimas, perto da sua referência de 6 %. Sua sessão completa, das 8:20 às 13:30, contém 36,6 % das máximas, e três em cada quatro chegam antes das 11:30.
Nos quatro contratos do Tesouro, o resto da sessão, das 11:30 às 15:00, fica entre 15,1 % e 17,5 % das máximas, um pouco acima da sua referência de 11 ou 12 %. O que distingue os títulos não é esse trecho, e sim o peso da sobreposição.
Sobre o Nikkei esta seção não diz nada: sua coluna de Nova York mede na verdade os últimos quinze minutos da sessão de Tóquio, e por isso sai quase vazia, com 1,0 % das máximas.
A mínima se forma antes da máxima, exceto nos títulos#
Comparando as duas tabelas aparece uma assimetria que se repete nos seis contratos de renda variável e metais: a mínima do dia cai na Ásia com mais frequência que a máxima.
No ES são 22,3 % contra 15,5 %; no NQ, 20,6 % contra 14,1 %; no YM, 20,8 % contra 15,8 %; no RTY, 18,2 % contra 14,0 %. O ouro repete o padrão, 28,9 % contra 26,2 %, e o Nikkei também, 48,3 % contra 44,0 %.
O reverso está na coluna de fora de sessão: nos quatro índices americanos a máxima cai nesse buraco noturno entre 16,8 % e 19,4 % dos dias, e a mínima só entre 12,5 % e 12,7 %.
Nos quatro contratos do Tesouro a assimetria desaparece. O ZT até a inverte, com 22,9 % de mínimas na Ásia contra 26,1 % de máximas, e ZF, ZN e ZB ficam a menos de um ponto entre as duas cifras.
A tentação é explicar isso com a deriva altista noturna documentada há anos nos índices americanos: se o preço tende a subir enquanto os Estados Unidos dormem, a mínima precisa se formar cedo e a máxima tarde. É coerente, mas estes dados não provam. Medem a divisão; não medem a causa.
Em que sessão se forma a mínima do dia, em dez futuros
ES, NQ, RTY, YM, NKD, GC, ZT, ZF, ZN, ZB
Deslize para ver a amostra →
| Instrumento | Ásia | Londres | Sobreposição Londres/NY | Nova York | Fora de sessão | Sessões |
|---|---|---|---|---|---|---|
| ES | 22,3% | 17,7% | 19,5% | 27,8% | 12,7% | 4.175 |
| NQ | 20,6% | 16,6% | 23,9% | 26,4% | 12,5% | 4.175 |
| RTY | 18,2% | 15,4% | 26,5% | 27,4% | 12,5% | 2.369 |
| YM | 20,8% | 17,5% | 21,8% | 27,3% | 12,6% | 4.179 |
| NKD | 48,3% | 24,2% | 0,0% | 1,2% | 26,3% | 4.184 |
| GC | 28,9% | 15,5% | 29,9% | 7,4% | 18,4% | 4.155 |
| ZT | 22,9% | 13,5% | 32,8% | 16,3% | 14,5% | 4.184 |
| ZF | 21,2% | 16,2% | 29,2% | 16,2% | 17,2% | 4.180 |
| ZN | 22,4% | 15,9% | 29,1% | 15,5% | 17,1% | 4.165 |
| ZB | 20,7% | 15,6% | 30,3% | 16,8% | 16,6% | 4.171 |
n = 39.937 · 2010-06-07 a 2026-09-15 · dados históricos de futuros
Divisão do extremo diário entre as sessões do ciclo de 24 horas: Ásia das 09:00 às 15:00 em Tóquio, Londres das 08:00 às 16:30 local e, como «Nova York», a sessão principal de cada contrato: 9:30-16:00 ET nos índices, 8:20-13:30 no ouro, 8:20-15:00 nos títulos do Tesouro e a sessão à vista de Tóquio no Nikkei, cujas colunas de sobreposição e Nova York por isso não medem a sessão americana. Londres fecha às 11:30 ET, então a sobreposição dura duas horas nos índices e cerca de três no ouro e nos títulos; um extremo marcado com as duas abertas conta em «Sobreposição Londres/NY», não em uma só. «Fora de sessão» são os minutos entre o fechamento da sessão principal e a abertura asiática, e entre o fechamento asiático e a abertura de Londres. As cinco colunas somam 100. Referência aproximada de um passeio aleatório (lei do arco-seno, dia civil UTC; Ásia/Londres/sobreposição/Nova York/fora): índices ~34/18/6/16/26%, ouro ~34/15/9/6/36%, Tesouro ~34/15/9/12/30%; supõe volatilidade constante. A série do RTY começa em 2017, não em 2010. Mesma medição da tabela da máxima, sobre as mesmas sessões.
A curva do Tesouro se comporta como um instrumento só#
Entre o contrato de 2 anos e o de 30 há diferenças enormes de duration, de volatilidade e de quem os opera. Em onde se forma o extremo do dia, quase nenhuma.
A sobreposição faz a máxima em 30,4 % dos dias no ZT, 27,9 % no ZF, 26,8 % no ZN e 27,4 % no ZB. Quatro contratos, menos de quatro pontos entre o primeiro e o último.
Na mínima a coerência se mantém: de 29,1 % a 32,8 % na sobreposição. E o resto de Nova York se move entre 15,1 % e 17,5 % das máximas.
É um resultado negativo e por isso vale publicar: se alguém esperava que a ponta curta e a longa tivessem relógios diferentes, não têm. O que muda com o vencimento é quanto se movem, não quando.
O que este estudo não diz#
Não diz a que hora exata o extremo se forma. Diz em que janela ele caiu, e as janelas são largas: saber que foi «em Londres» ainda deixa entre cinco e seis horas e meia de margem conforme o contrato, e «na sobreposição», entre duas e três.
Não diz nada sobre direção nem sobre tamanho. Uma máxima que supera a do dia anterior por um tick e outra que rompe o range semanal contam igual.
Não é recomendação de horário. A máxima do ouro cair com frequência na sobreposição não significa que operar esse trecho seja melhor: o extremo é um ponto do dia, não uma oportunidade, e achá-lo em tempo real é outro problema.
E não cobre moedas, energia nem agrícolas. Dez contratos de três famílias é o que existe medido com esta definição; o resto chega quando o relatório estiver calculado, não antes.
E a referência do acaso é aproximada: supõe volatilidade constante, e a defasagem do horário de verão entre a Europa e os Estados Unidos desloca as janelas em uma hora durante algumas semanas por ano.
Como usar isto na preparação da sessão#
A pergunta prática não é «a que hora se forma a máxima?» e sim «a janela que eu opero contém o extremo mais ou menos vezes do que lhe cabe?».
Para índices americanos operados em horário de Nova York, a resposta é sim: a sessão regular contém perto da metade das máximas e das mínimas, e a tarde pesa tanto quanto a manhã.
Para ouro ou títulos, a manhã de Nova York até as 11:30 é o trecho que mais concentra extremos para o que dura. Isso não invalida operar depois, mas convém saber antes de esperar que o dia se defina no fim do pregão.
Para o detalhe de um contrato específico, cada página de instrumento traz sua própria tabela de extremos junto às de gap e range. E o guia sobre a que hora se forma a máxima do dia desenvolve o conceito com menos contratos e mais contexto.
PDF grátis: 20 números de futuros com a amostra
Os números dos nossos estudos numa só folha, cada um com o seu n e o período (em espanhol por enquanto). Assine o relatório semanal e baixe na hora; o link também chega no e-mail de boas-vindas.
Perguntas frequentes
- Em que sessão a máxima do dia se forma com mais frequência?
- Em valor absoluto, nos índices americanos vence o resto da sessão de Nova York (de 27,1 % a 29,4 %), no ouro e nos títulos a sobreposição com Londres (de 26,8 % a 30,4 %) e no Nikkei, a Ásia (44,0 %). Frente ao que o acaso daria, o trecho que mais se destaca em nove dos dez é a sobreposição com Londres, que termina às 11:30 do Leste: reúne três ou quatro vezes a sua parte.
- Em que momento o ouro forma sua máxima do dia?
- Com mais frequência na sobreposição entre Londres e Nova York: 27,7 % das máximas e 29,9 % das mínimas, sobre 4.155 sessões. Entre as 11:30 e o fechamento da sua sessão, às 13:30, 8,9 %. Estes dados medem a divisão; não explicam a causa.
- A mínima se forma antes da máxima?
- Nos cinco índices e no ouro, a mínima cai na sessão asiática com mais frequência que a máxima: 22,3 % contra 15,5 % no ES, por exemplo. Nos quatro contratos do Tesouro essa assimetria não aparece.
- O resultado muda entre o título de 2 anos e o de 30?
- Quase nada. A sobreposição faz a máxima entre 26,8 % e 30,4 % dos dias nos quatro contratos, e a mínima entre 29,1 % e 32,8 %. O vencimento muda quanto o contrato se move, não quando seu extremo se forma.
- Isso significa que convém operar na sobreposição Londres/NY?
- Não. O estudo localiza o extremo depois que o dia terminou; não afirma que ele seja identificável em tempo real nem operável. É contexto para saber se a janela que você opera costuma conter o ponto extremo da jornada, nada mais.
Estes números, instrumento por instrumento
Ver os 30 instrumentos →Leve para o seu gráfico, grátis
IB e gap: Quantas vezes um gap como o de hoje foi preenchido?
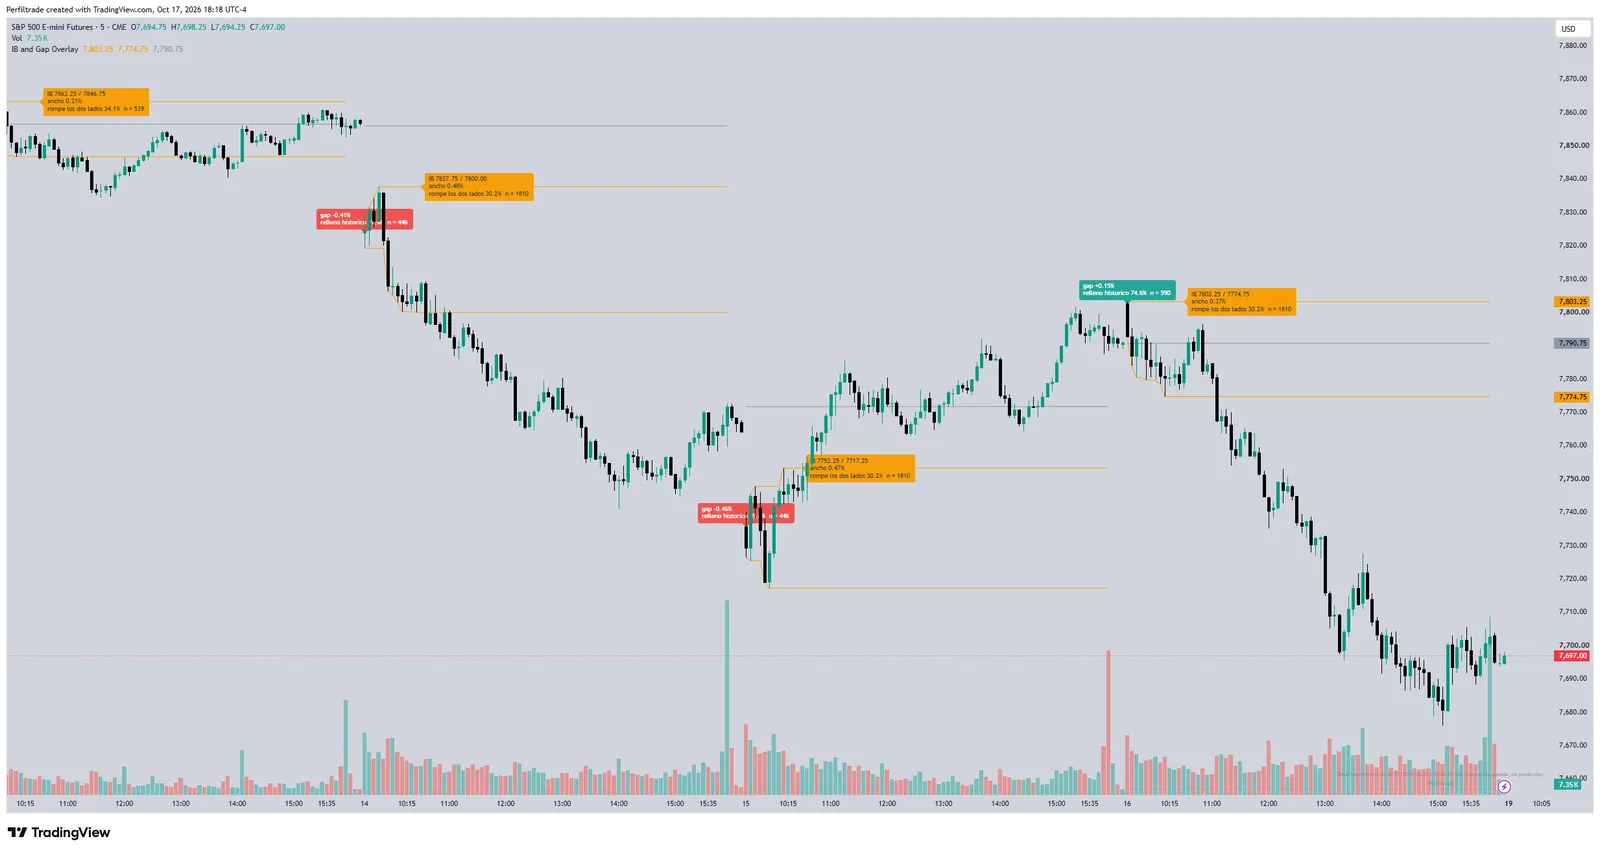
Ao lado do gap, com que frequência um desse tamanho e direção foi preenchido, com o seu n.
Como citar estes dados
As tabelas desta página são de elaboração própria, a partir de dados históricos de futuros. Você pode reproduzi-las, traduzi-las ou construir sobre elas, inclusive comercialmente, desde que cite a fonte e crie um link para a página original. Se usar, avise: gostamos de saber para que servem.
Licença: CC BY 4.0
Citação sugerida:
Perfiltrade (1 de outubro de 2026). Em que sessão se formam a máxima e a mínima do dia: 10 futuros, 39.937 sessões. https://www.perfiltrade.com/pt/aprenda/extremos-por-sessao-dez-futuros
Teste estes conceitos com dados reais
14 dias grátis, sem cartão. Ferramenta de análise, não é assessoria de investimento.
Ver planos →