US Macro Release Days with Measured First Hour
Dias de dado macro: indicador gratuito para o TradingView
Quais dados dos EUA vêm aí, e quanto a primeira hora costuma se mover depois de cada um?
- Grátis
- Código aberto
- Cada porcentagem com o seu n
- Sem sinais
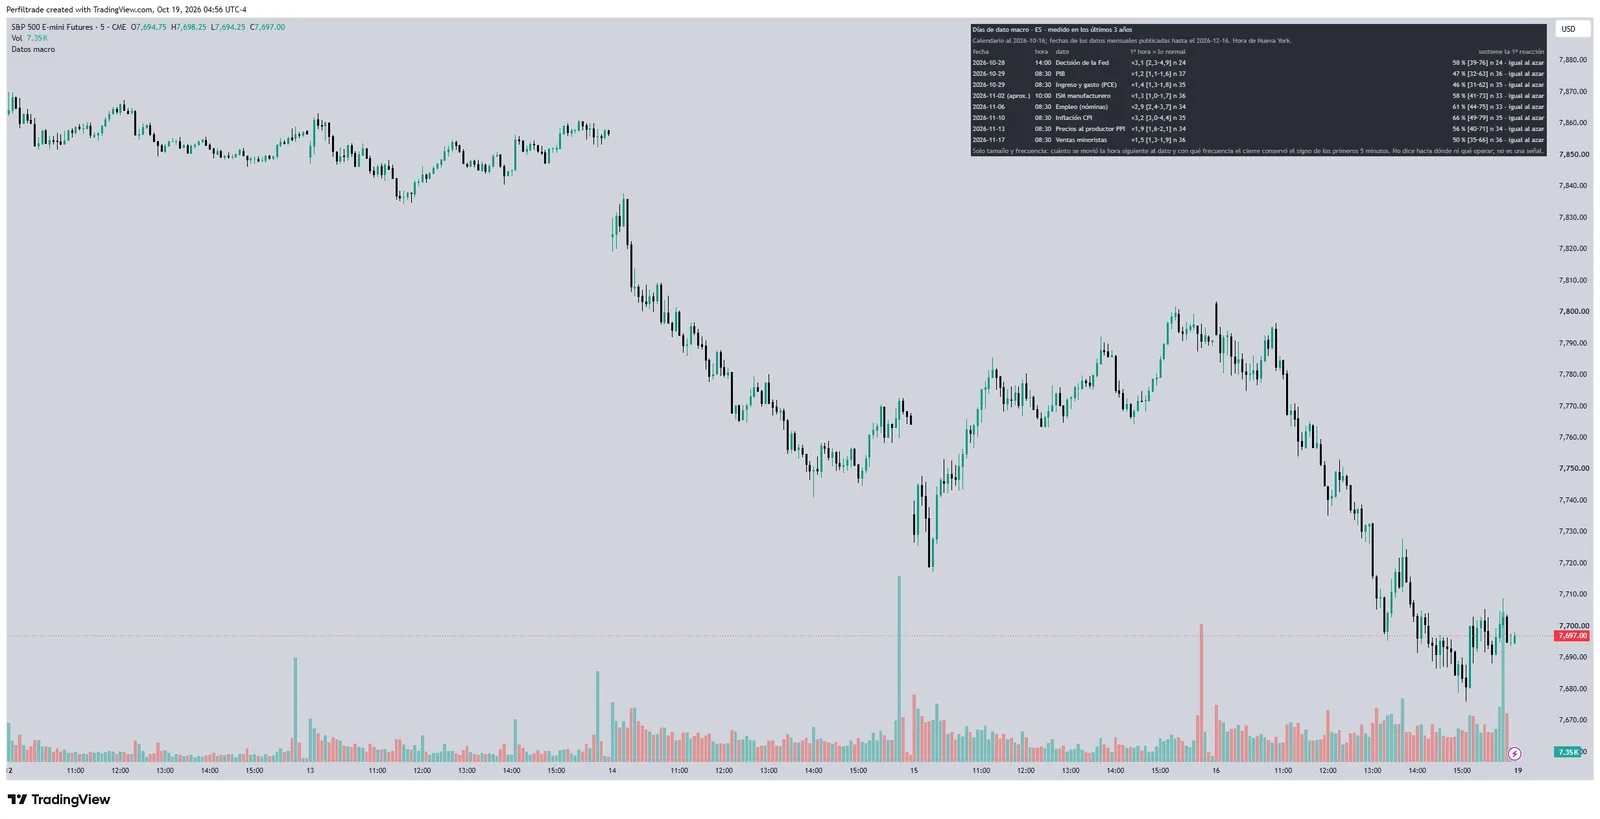
- Marca no gráfico os dados programados das próximas semanas (CPI, emprego, PPI, vendas no varejo, PIB, PCE, Fed e ISM) na hora de Nova York.
- Para o mercado do gráfico, quanto a primeira hora se moveu frente a uma hora normal e com que frequência o fechamento manteve a primeira reação, com seu n.
- Nunca mostra para que lado foi a reação, e o calendário diz em que data foi montado.
Como é calculado
A estatística é medida sobre os últimos 3 anos de barras de 1 minuto do mercado. Quando o intervalo contém 1× (tamanho) ou 50% (reação mantida), lê-se igual ao acaso. Datas marcadas «est.» são estimadas e o ISM fica no primeiro dia útil do mês; confira sempre o calendário oficial.
Como adicionar
- Abra no TradingView e clique em «Usar no gráfico» ou «Adicionar aos favoritos».
- Ou copie o código, abra o editor Pine do TradingView, cole e clique em «Adicionar ao gráfico».
A medição por trás
Uma das tabelas dos nossos guias sobre o mesmo que o indicador mede, com a sua amostra e o seu intervalo de datas.
Dias de dados macro no ES: a primeira hora frente à sessão completa
ES
Deslize para ver a amostra →
| Dado | Primeira hora após o dado frente a uma hora normal | Sessão regular completa frente a um dia normal | Sessão regular completa, todo o histórico | Divulgações |
|---|---|---|---|---|
| CPI (inflação), 8:30 ET | 4,0 × | 1,19 × | 1,09 × | 59 |
| Relatório de emprego (NFP), 8:30 ET | 3,1 × | 1,29 × | 1,11 × | 57 |
| FOMC (decisão do Fed), 14:00 ET | 3,5 × | 1,63 × | 1,40 × | 40 |
| FOMC: o pregão seguinte | -- | 1,18 × | 1,23 × | 40 |
| FOMC: dois pregões depois | -- | 1,15 × | 1,09 × | 40 |
n = 156 · 2021-10-08 a 2026-09-16 · dados históricos de futuros
As duas primeiras colunas e «Divulgações» usam as divulgações de 1-out-2021 a 30-set-2026, a mesma janela da tabela da primeira hora nos dias de dados macro; a terceira, todo o histórico desde junho de 2010 (192 CPI, 189 relatórios de emprego, 130 decisões). Primeira hora = máxima menos mínima do minuto do dado até 59 minutos depois (8:30-9:29 ET para o CPI e o emprego, antes da abertura das 9:30; 14:00-14:59 ET para o FOMC), sobre a mediana dessa mesma hora nos 20 pregões anteriores sem nenhum dos 7 dados (CPI, NFP, PPI, vendas no varejo, PIB, PCE, FOMC). Sessão completa = amplitude da sessão regular (9:30-16:00 ET) sobre a mediana da amplitude da sessão regular nesses mesmos 20 pregões anteriores; nas linhas do pregão seguinte e de dois pregões depois, a amplitude é a desse pregão e o dia normal continua sendo o conhecido antes do FOMC. Cada célula é a mediana entre divulgações; nos dias sem dado esse mesmo quociente tem mediana 0,99. Intervalos de confiança de 95 % da sessão completa (reamostragem de divulgações), janela 2021-2026: CPI 1,19 [1,02 a 1,35], emprego 1,29 [1,12 a 1,53], FOMC 1,63 [1,42 a 1,94], pregão seguinte 1,18 [1,04 a 1,38], dois depois 1,15 [0,99 a 1,39]; todo o histórico: CPI 1,09 [0,97 a 1,19], emprego 1,11 [1,01 a 1,20], FOMC 1,40 [1,25 a 1,54], pregão seguinte 1,23 [1,13 a 1,47], dois depois 1,09 [0,99 a 1,22]. Nos últimos 3 anos (desde 1-out-2023) a sessão completa mediu 1,16 no CPI, 1,44 no emprego e 1,46 no FOMC. Leitura: o salto se concentra na primeira hora; no conjunto da sessão um dia de CPI é só um pouco mais amplo que um normal, enquanto o dia do FOMC é claramente mais amplo e o efeito ainda aparece no pregão seguinte e, mais fraco, no segundo (seu intervalo encosta em 1). Mede tamanho, não direção. Contrato principal do ES, barras de 1 minuto.
Perguntas frequentes
São grátis?
Sim. Todos são públicos e de código aberto no TradingView, e se adicionam com uma conta gratuita. O plano gratuito do TradingView limita quantos indicadores você pode ter ao mesmo tempo em um gráfico.
Redesenham?
Níveis-chave e Estado dos setups fixam cada nível quando termina o seu período ou a sua janela; só a tabela se atualiza dentro da barra. O Perfil da sessão em curso muda até o fechamento, e o de uma sessão encerrada já não muda.
Com que dados calculam?
Com os dados do gráfico em que você os abre. As frequências históricas vêm dentro do indicador e dizem até que data foram medidas e sobre quantas sessões.
Por que não dão sinais?
Porque uma porcentagem histórica descreve quanto e com que frequência o mercado se moveu no passado, não para onde vai hoje. Por isso cada número vem com a sua amostra e nenhum sugere operações.
Todos os indicadores
- IB e gapQuantas vezes um gap como o de hoje foi preenchido?
- Níveis-chaveAté onde o preço chegou a partir da abertura em sessões passadas?
- Estado dos setupsEm que estado estão hoje o gap, o Initial Balance e a faixa de abertura?
- Perfil da sessãoOnde o preço passou mais tempo durante a sessão?
- Posicionamento COTOnde cada grupo está posicionado, e o que aconteceu depois de leituras parecidas?
- Volatilidade por horárioQuanto costuma se mover cada meia hora do pregão, e quanto se moveu hoje?
- Tipo de aberturaQue tipo de abertura o pregão teve, e o que os pregões fizeram depois de aberturas assim?
- VWAP com bandas medidasCom que frequência o preço atingiu cada banda do VWAP, comparado com a mesma distância desde a abertura?