Informe COT: cómo leer el posicionamiento en futuros
Actualizado 19 de octubre de 2026
Qué es el informe COT y quién lo publica#
El Commitments of Traders, conocido como COT, es un informe público de la Commodity Futures Trading Commission (CFTC), el regulador de los mercados de derivados de Estados Unidos. No es un análisis: es un recuento administrativo. La CFTC recoge las posiciones abiertas que le reportan los intermediarios y las publica agregadas por categoría de participante.
Esa naturaleza define su uso. El informe no dice qué va a pasar. Dice quién estaba posicionado, de qué lado y con cuántos contratos, en una fecha de corte concreta. Todo lo demás es interpretación del lector.
El desglose solo incluye a los participantes que superan los niveles de reporte que fija la propia CFTC. Las posiciones por debajo de ese umbral se agrupan como no reportables, sin detalle. Por eso el COT retrata al participante grande, no al mercado completo.
El calendario: datos del martes, publicación del viernes#
El informe se publica una vez por semana. La foto se toma al cierre del martes y la CFTC la difunde el viernes por la tarde, hora del este de Estados Unidos. Entre la fecha del dato y su publicación pasan tres días hábiles completos.
Ese desfase es lo más importante del informe y lo que más se ignora. Cuando lo lees el viernes, el mercado ya operó tres días. Un posicionamiento que aparece cargado en la foto pudo deshacerse en ese tiempo, o duplicarse.
Los feriados desplazan la publicación. Si hay uno en la semana, manda el calendario oficial de la CFTC, no la costumbre del viernes. La consecuencia práctica es clara: el COT no sirve para decidir una entrada intradía, sino para describir el posicionamiento con resolución semanal.
Las categorías de participante no son siempre las mismas#
Hay un error de base muy extendido: hablar de “las categorías del COT” como si existiera una sola lista. No existe. La CFTC publica varios informes y cada uno usa su propio esquema de categorías.
Los futuros financieros (índices bursátiles, divisas, tasas de interés) aparecen en el informe Traders in Financial Futures, abreviado TFF. Sus categorías son cuatro: Dealer/Intermediary, Asset Manager/Institutional, Leveraged Funds y Other Reportables, más el bloque de no reportables.
Dealer/Intermediary son intermediarios y creadores de mercado que cubren el riesgo de lo que venden a sus clientes; su neto refleja cobertura, no una apuesta direccional. Asset Manager/Institutional es dinero real de largo plazo: fondos de pensiones, fondos mutuos, aseguradoras. Leveraged Funds es la parte más especulativa. Other Reportables recoge a los grandes que no encajan en las tres anteriores.
Las materias primas usan otro informe, el Disaggregated, con categorías distintas: Producer/Merchant/Processor/User, Swap Dealers, Managed Money y Other Reportables. Existe además el esquema Legacy, más antiguo, que solo separa Commercial, Non-commercial y no reportables. Los tres esquemas no son equivalentes. Comparar una categoría de un informe con otra de otro informe no tiene sentido.
El interés abierto: la otra mitad de la lectura#
El interés abierto es el número total de contratos que siguen vivos en la fecha de corte: posiciones que nadie cerró ni venció. No es volumen. El volumen cuenta lo negociado en un periodo; el interés abierto cuenta lo que queda en pie.
Cada contrato tiene un comprador y un vendedor, así que en el agregado los largos igualan a los cortos. Cada categoría declara sus largos y sus cortos, y el neto es la resta. La suma de todos los netos da cero. Por eso la frase “todo el mundo está largo” es imposible por construcción: si un grupo está neto largo, otro está neto corto por la misma cantidad.
El interés abierto aporta la escala que falta. Un neto de cien mil contratos significa algo distinto si el interés abierto total está creciendo o si está cayendo. Posicionamiento que se construye con interés abierto al alza es dinero nuevo entrando. El mismo neto con interés abierto a la baja suele venir de cierres, no de convicción nueva.
Normalizar: del número de contratos al índice de 0 a 100#
Un neto en contratos no se compara entre mercados ni entre épocas. El tamaño del mercado cambia, el contrato cambia y el número absoluto no dice si ese nivel es alto o bajo para ese instrumento. Hay que normalizar.
La normalización habitual ubica la posición neta actual dentro de su propio historial reciente: 0 es el mínimo de la ventana, 100 el máximo. Un valor cercano a los extremos indica que el grupo está más cargado hacia un lado que en casi toda la ventana elegida.
En la plataforma ese índice usa una ventana de 156 semanas, es decir tres años, y cubre 17 instrumentos financieros con historia semanal desde 2010. Cada ficha muestra el neto de dealers, de asset managers y de fondos apalancados, el cambio semanal, el percentil de un año y el interés abierto total con su variación.
La ventana es una decisión, no un hecho. Con 52 semanas el mismo dato da otro índice que con 156. Por eso la ventana se declara siempre junto al número, y cuando el historial disponible es más corto que la ventana, también se dice.
Los errores típicos de lectura#
El primero es tratar el dato como si fuera de hoy. Es del martes anterior. Cualquier conclusión que dependa del precio actual necesita, como mínimo, comprobar qué hizo el precio en esos tres días.
El segundo es confundir posición neta con opinión. Los dealers no operan una visión del mercado: absorben el otro lado de lo que hacen sus clientes. Su neto se mueve porque el flujo del cliente se mueve.
El tercero es mezclar contratos. La CFTC lista por separado el contrato E-mini, el micro y la línea consolidada del mismo índice. Son filas distintas con tamaños distintos. Sumarlas o alternar entre ellas de una semana a otra corrompe cualquier cálculo de cambio semanal o de percentil.
El cuarto es comparar series que no miden lo mismo: la CFTC publica versiones de futuros solos y de futuros y opciones combinados. Y el quinto, el más caro, es leer un extremo como una señal de giro con fecha. Un extremo describe una situación; no programa su final.
¿Un extremo de posicionamiento anuncia un movimiento grande?#
La idea más repetida sobre el COT es que, cuando los grandes especuladores llegan a un extremo, se viene un movimiento grande. La tabla lo mide en el ES con el informe Legacy, de 2010-06-01 a 2026-10-13, sin mirar hacia qué lado: cuánto se movió el precio, en valor absoluto, 4, 13 y 26 semanas después. La lectura es la posición neta de los no comerciales dentro de su rango de los últimos 156 reportes: 80 o más es extremo largo y 20 o menos, extremo corto.
Tomando todas las semanas, el ES se movió en promedio un 5,90 % a 13 semanas, sobre 841. Con los especuladores en extremo largo, un 5,02 % (113 semanas, 26 episodios); en extremo corto, un 6,57 % (108 semanas, 20 episodios), y sin extremo, un 5,94 %.
Para saber si esas diferencias dicen algo, movimos los mismos tramos de extremo a fechas al azar 2.000 veces. Ninguna de las seis celdas se distingue del azar: el extremo largo a 13 semanas da 5,02 % frente a 5,93 % en fechas al azar, y el extremo corto, 6,57 % frente a 5,90 %. Un extremo no anunció un movimiento más grande ni más chico que una semana cualquiera.
La muestra es más chica de lo que parece. Una lectura extrema dura muchas semanas seguidas y esas semanas se solapan: las 113 del extremo largo son 26 episodios separados y las 108 del corto, 20. El extremo describe quién está posicionado y cuánto; no dice cuándo ni cuánto se moverá el precio.
Tras un extremo de posicionamiento: cuánto se movió el ES, sin importar el lado
ES
Desliza para ver la muestra →
| Lectura del reporte semanal | Movimiento absoluto medio a 4 semanas | A 13 semanas | A 26 semanas | Semanas |
|---|---|---|---|---|
| Especuladores en extremo largo (26 episodios) | 3,0 % | 5,0 % | 7,9 % | 113 |
| Especuladores en extremo corto (20 episodios) | 3,9 % | 6,6 % | 9,2 % | 108 |
| Sin extremo | 3,1 % | 5,9 % | 9,1 % | 620 |
| Todas las semanas | 3,2 % | 5,9 % | 8,9 % | 841 |
n = 841 · 2010-06-01 a 2026-10-13 · datos históricos de futuros
ES, reporte Legacy de la CFTC (solo futuros), lecturas del 2010-06-01 al 2026-10-13. Índice = posición neta de los grandes especuladores como porcentaje del open interest, dentro de su propio rango de los últimos 156 reportes: 80 o más es extremo largo, 20 o menos extremo corto. Movimiento = tamaño absoluto del cambio de precio desde el primer cierre del lunes siguiente a la publicación hasta 4, 13 y 26 semanas después, en la serie continua ajustada por cambio de contrato; no se mide hacia qué lado. Las lecturas semanales se solapan: el número de episodios separados está junto a cada extremo. Control: los mismos tramos de extremo movidos a fechas al azar (2.000 sorteos); una celda solo se distingue del azar si su p es menor que 0,05 / 6. especuladores en extremo largo a 4 semanas: 2,96 % frente a 3,19 % en fechas al azar (igual al azar, p = 0,692); especuladores en extremo largo a 13 semanas: 5,02 % frente a 5,93 % en fechas al azar (igual al azar, p = 0,317); especuladores en extremo largo a 26 semanas: 7,90 % frente a 8,91 % en fechas al azar (igual al azar, p = 0,560); especuladores en extremo corto a 4 semanas: 3,89 % frente a 3,20 % en fechas al azar (igual al azar, p = 0,128); especuladores en extremo corto a 13 semanas: 6,57 % frente a 5,90 % en fechas al azar (igual al azar, p = 0,412); especuladores en extremo corto a 26 semanas: 9,15 % frente a 8,98 % en fechas al azar (igual al azar, p = 0,892). La columna «Semanas» es la de 13 semanas. Solo tamaño; es lo que pasó, no una señal.
El informe semanal, cada domingo
Un correo por semana: lo que movió la macro, la agenda de la semana que viene, tasas y posicionamiento COT, y el estudio nuevo con su muestra. Sin señales; te das de baja con un clic.
Los límites de lo que mide este informe#
La cobertura tiene fronteras claras. El informe TFF incluye índices bursátiles, divisas y tasas, pero no metales, energía, agrícolas ni cripto. Esos mercados están en el informe Disaggregated, con otras categorías y otro formato de archivo.
La resolución es semanal y el rezago es de tres días hábiles. No hay una versión diaria. Además, la CFTC puede revisar datos publicados, así que una serie descargada hace meses no siempre coincide con la actual.
Y hay un límite conceptual: el informe cuenta contratos, no intenciones. No distingue una posición direccional de una pata de cobertura dentro de una estrategia mayor. Un neto corto grande puede ser un fondo bajista o la cobertura de una cartera larga en contado. Además, un posicionamiento cargado puede persistir meses: nada en el informe obliga a que se deshaga.
Cómo usarlo sin pedirle lo que no da#
El uso razonable del COT es como filtro de contexto de fondo. Responde preguntas lentas: ¿quién está de cada lado?, ¿cuán extremo es eso frente a su historia?, ¿el posicionamiento se construye o se deshace?
Una lectura rica aparece cuando dos grupos divergen. Si el dinero institucional y los fondos apalancados apuntan en direcciones opuestas, el dato describe una tensión real entre dos tipos de participante. Eso es información, no una instrucción.
Ese contexto se contrasta después con la estructura del precio y con estadística histórica que traiga su muestra y su periodo. El COT solo nunca cierra una decisión.
Este artículo es material informativo y educativo. No es asesoramiento de inversión personalizado ni una recomendación de compra o venta. Operar futuros implica riesgo de pérdida.
Descarga gratis el PDF: 20 cifras de futuros con su muestra
Las cifras de nuestros estudios en una sola hoja, cada una con su n y su rango de fechas. Suscríbete al informe semanal y descárgalo al momento; el enlace también llega en el correo de bienvenida.
Preguntas frecuentes
- ¿Cada cuánto se publica el informe COT?
- Una vez por semana. Los datos corresponden al cierre del martes y la CFTC los publica el viernes por la tarde, hora del este de Estados Unidos. Un feriado en la semana puede desplazar esa fecha, así que conviene mirar el calendario oficial.
- ¿Qué significa Leveraged Funds en el COT?
- Es una de las cuatro categorías del informe de futuros financieros. Agrupa a fondos apalancados, el segmento más especulativo y de horizonte más corto. Se suele contrastar con Asset Manager, que representa dinero institucional de largo plazo.
- ¿Un extremo en el COT anticipa un movimiento grande?
- En el ES no lo anticipó. A 13 semanas, con los grandes especuladores en extremo largo el precio se movió un 5,02 % y en extremo corto un 6,57 %, frente al 5,90 % de todas las semanas desde 2010. Comparado con los mismos tramos en fechas al azar, ninguna diferencia se distingue del azar.
- ¿El informe COT sirve para acciones?
- No para acciones individuales. Cubre mercados de futuros, incluidos los futuros sobre índices bursátiles, divisas y tasas. Para una acción concreta no existe un equivalente en este informe.
- ¿Qué es el COT Index de 0 a 100?
- Es la posición neta de un grupo ubicada dentro de su propio historial: 0 marca el mínimo de la ventana y 100 el máximo. El número depende por completo de la ventana elegida, por eso siempre debe indicarse cuántas semanas cubre.
Estas cifras, instrumento por instrumento
Ver los 30 instrumentos →Dónde se usa esto en Perfiltrade
- Posicionamiento COT — COT semanal de 17 instrumentos con índice 0-100 y posicionamiento cargado.
El cálculo y sus límites están en la metodología.
Llévalo a tu gráfico, gratis
Posicionamiento COT: ¿Dónde está posicionado cada grupo, y qué pasó después de lecturas parecidas?
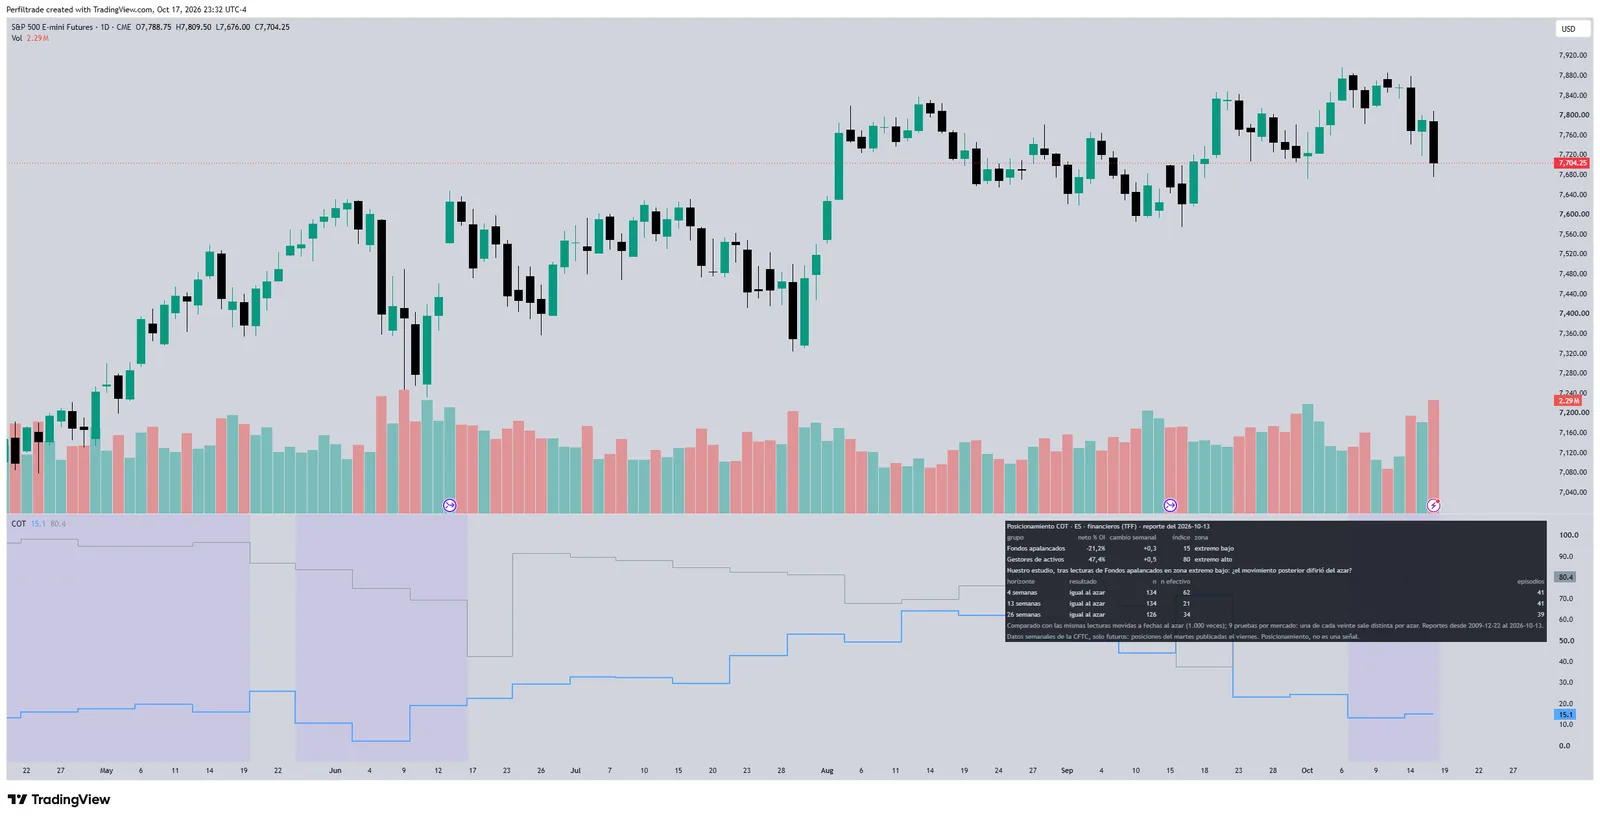
Junto a cada zona, el veredicto de nuestro estudio a 4, 13 y 26 semanas, con su n: si el movimiento posterior fue distinto del azar, nunca un retorno ni su signo.
Cómo citar estos datos
Las tablas de esta página son de elaboración propia sobre datos históricos de futuros. Puedes reproducirlas, traducirlas o construir sobre ellas, incluso con fines comerciales, siempre que cites la fuente y enlaces a la página original. Si las usas, dínoslo: nos interesa saber para qué sirven.
Licencia: CC BY 4.0
Cita sugerida:
Perfiltrade (19 de octubre de 2026). Informe COT: cómo leer el posicionamiento en futuros. https://www.perfiltrade.com/aprende/informe-cot-como-leer-posicionamiento
Prueba estos conceptos con datos reales
14 días gratis, sin tarjeta. Herramienta de análisis, no asesoría de inversión.
Ver planes →