Value Area, POC, VAH y VAL: cómo leer el valor
Actualizado 24 de octubre de 2026
Qué es la Value Area#
La Value Area es la franja de precios donde se concentró alrededor del 70 % de la actividad de una sesión. Se puede calcular sobre tiempo o sobre volumen, pero la idea es la misma: delimitar dónde estuvo el grueso de la negociación y dejar fuera las colas.
Ese 70 % no sale de ninguna propiedad del mercado. Es una convención tomada de la desviación estándar de una distribución normal, que cubre en torno al 68 %. Se redondeó y se quedó.
Su utilidad es de encuadre. Un precio dentro de la Value Area está en una zona que el mercado aceptó durante la sesión. Un precio fuera está donde hubo poco acuerdo y poca permanencia.
POC, VAH y VAL, uno a uno#
POC son las siglas de Point of Control: el precio individual con más tiempo o más volumen negociado de la sesión. Es el punto más ancho del perfil y el que suele actuar como referencia cuando el precio rota.
VAH, Value Area High, es el borde superior de la franja. VAL, Value Area Low, el inferior. Entre los dos queda ese 70 % de la actividad de la sesión.
Los tres quedan fijados al cerrar la jornada. Al día siguiente se usan como referencias del valor de ayer, y ahí está su interés: dan un mapa del día previo sobre el que leer el actual.
Conviene no confundir el POC con el VWAP. El POC es el precio donde más se negoció; el VWAP es el precio medio ponderado por volumen. Pueden coincidir o quedar muy lejos.
Cómo se construye la Value Area#
El método más extendido parte del POC y va sumando los niveles contiguos con más actividad, hacia arriba o hacia abajo, hasta cubrir el 70 % del total. El nivel más alto alcanzado es el VAH y el más bajo, el VAL.
Hay variantes. Algunas parten de TPO, siglas de Time Price Opportunity: el bloque que indica que el precio tocó un nivel durante un periodo, normalmente de treinta minutos. Otras parten del volumen negociado en cada precio. Los resultados se parecen, no son idénticos.
La decisión que más mueve el resultado es qué sesión se usa. Calcular la Value Area con la sesión regular o con la sesión completa de casi veinticuatro horas da niveles distintos para el mismo día. Antes de comparar cifras entre fuentes, comprueba que hablan de la misma sesión.
La apertura frente al valor del día previo#
El uso más común es comparar la apertura de hoy con la Value Area de ayer. Abrir dentro sugiere que el mercado sigue aceptando el mismo valor; abrir fuera, que está tanteando uno nuevo.
De ahí salen los guiones habituales. Dentro del valor se espera rotación entre VAL y VAH, con el POC como referencia central. Fuera del valor, o el precio se acepta y la jornada se vuelve direccional, o vuelve al rango y la salida queda en falso.
Todo esto es un vocabulario, no una previsión. La única forma de saber si un guion tiene algo detrás es medirlo sobre una muestra amplia y aceptar el resultado aunque no guste.
La regla del 80 %, medida#
El guion más repetido de la Value Area es la llamada regla del 80 %: si el precio abre fuera del valor de ayer y vuelve a entrar, recorrerá el valor hasta el borde contrario. Aquí está medida en el ES, sesión regular, de 2010-06-07 a 2026-09-30, con perfiles de 30 minutos y Value Area del 70 %.
La condición es la habitual: abrir fuera de la Value Area de ayer y hacer dos cierres consecutivos de 30 minutos dentro. En las 950 sesiones en que ocurrió, el precio alcanzó el borde contrario antes del cierre el 61,4 % de las veces. Si la aceptación llegó en las dos primeras horas, el 67,2 %, sobre 509.
El matiz importante: en muchas de esas sesiones el precio ya había tocado el borde contrario cuando se completó la aceptación. Si se dejan solo los casos en que el borde seguía sin tocar, que son los que alguien podría operar, la cifra baja al 47,8 %, sobre 703 sesiones. Da lo mismo abriendo por encima o por debajo del valor.
No es un 80 %. Con la regla tal cual, seis de cada diez; cuando todavía queda recorrido por hacer, una moneda. Y no dice cuánto se alejó el precio antes de llegar.
La «regla del 80 %» medida: volver al valor de ayer y cruzarlo hasta el otro borde
ES
Desliza para ver la muestra →
| Caso | Llega al borde opuesto en la misma sesión | Sesiones |
|---|---|---|
| Todas las aceptaciones | 61,4 % | 950 |
| Aceptación en las dos primeras horas | 67,2 % | 509 |
| El borde opuesto aún no se había tocado | 47,8 % | 703 |
| Abre sobre el valor: todas | 64,9 % | 507 |
| Abre sobre el valor: borde opuesto sin tocar | 47,8 % | 341 |
| Abre bajo el valor: todas | 57,3 % | 443 |
| Abre bajo el valor: borde opuesto sin tocar | 47,8 % | 362 |
n = 950 · 2010-06-07 a 2026-09-30 · datos históricos de futuros
Sesión regular del ES (9:30-16:00 ET), del 7-jun-2010 al 30-sep-2026. Área de valor = 70 % de los TPO de la sesión regular anterior, perfil de periodos de 30 minutos. Aceptación = la sesión abre fuera de esa área y dos periodos de 30 minutos seguidos cierran dentro. «Llega» = negocia el borde opuesto del área antes del cierre. «Dos primeras horas» = la aceptación se completa como máximo en el cuarto periodo. «El borde opuesto aún no se había tocado» deja fuera las sesiones que ya lo habían negociado cuando se completó la aceptación: en ellas la regla se cumple por definición y no queda recorrido que ganar. Niveles del día anterior ajustados al contrato del día en los cambios de contrato. Es lo que pasó, no una señal.
El informe semanal, cada domingo
Un correo por semana: lo que movió la macro, la agenda de la semana que viene, tasas y posicionamiento COT, y el estudio nuevo con su muestra. Sin señales; te das de baja con un clic.
Lo que sí se puede medir con el rango de ayer#
Una versión más simple de la misma idea usa el rango del día anterior en lugar de su Value Area: solo el máximo y el mínimo, sin ponderar tiempo ni volumen. Es menos fina, pero se mide sin ambigüedad.
La tabla toma las sesiones de ES en las que el precio rompió el máximo o el mínimo del día previo, y calcula con qué frecuencia esa sesión cerró en verde tras romper por arriba, o en rojo tras romper por abajo. El color es el cierre frente a la apertura del mismo día.
Es, por tanto, una medida de coherencia entre la rotura y el signo de la sesión. No dice que el cierre quedara más allá del nivel roto, y esa diferencia importa al interpretarla.
Romper el rango de ayer y el color del cierre
ES
Desliza para ver la muestra →
| Día | Rompe el máximo y cierra en verde | Rompe el mínimo y cierra en rojo | Roturas |
|---|---|---|---|
| Lunes | 72,4 % | 61,9 % | 770 |
| Martes | 67,3 % | 68,8 % | 864 |
| Miércoles | 69,0 % | 65,3 % | 850 |
| Jueves | 70,3 % | 65,2 % | 873 |
| Viernes | 74,1 % | 69,2 % | 765 |
n = 4.122 · 2010-06-07 a 2026-10-09 · datos históricos de futuros
Color de la sesión = cierre frente a apertura del mismo día. No mide si el cierre quedó más allá del nivel roto. Un día que rompe los dos lados cuenta en las dos columnas. Versión del 12-oct-2026, con datos hasta el 9-oct-2026: un cierre igual a la apertura ya no cuenta como rojo, lo que antes inflaba la columna del mínimo. Se mide sobre el día de negociación de la bolsa (de las 18:00 ET de la víspera a las 17:00 ET).
Lo que se ve en la tabla, y lo que no#
Las frecuencias son llamativamente parejas. Romper el máximo de ayer y cerrar en verde ocurre en el 74,1 % de las 765 roturas del viernes en ES, el caso más alto, y en el 67,3 % de las 864 del martes, el más bajo.
Por abajo, romper el mínimo y cerrar en rojo va del 69,2 % de las 765 roturas del viernes en ES al 61,9 % de las 770 del lunes. El margen de variación entre días es estrecho. La tabla se recalculó en octubre de 2026, con datos hasta el 2026-10-09, el día definido como el día de negociación de la bolsa y sin contar como rojo un cierre igual a la apertura; por eso alguna fila cambió varios puntos respecto de la primera versión.
La conclusión razonable no es que el día de la semana decida nada, sino que la relación entre romper un extremo previo y cerrar en la misma dirección es estable en esta serie de ES. Lo que no se deduce de ahí es que operar esa rotura resulte rentable.
Porque el color del cierre no dice a qué distancia del nivel roto acabó el día, ni qué pasó por el camino. La excursión adversa, cuánto se movió el precio en contra antes del cierre, queda fuera. Y un día que rompe los dos extremos cuenta en las dos columnas: las cifras de una fila no son excluyentes.
¿Cerrar fuera del valor anuncia un día más grande?#
Se repite que cerrar fuera del área de valor prepara un día grande al siguiente. Lo medimos en ES, NQ, YM y RTY, del 7-jun-2010 al 23-oct-2026 (RTY desde 2017): cuánto se movió la sesión siguiente, en porcentaje de su ATR, frente a las que siguen a un cierre dentro del valor con un día de tamaño parecido.
En el ES, la sesión siguiente a cerrar fuera tuvo un rango del 106,7 % de su ATR, frente al 100,6 % tras cerrar dentro (3.949 sesiones): igual al azar. En el NQ, 107,6 % frente a 99,8 % (3.949): una vez igualado el tamaño del día, 7,6 puntos de ATR más, una diferencia que sí se sostiene tras corregir por 54 comparaciones. En YM y RTY, igual al azar.
El tipo de día tampoco cambia más allá del azar: en los cuatro índices, el día de tendencia siguiente no se distingue entre cerrar dentro o fuera. Los cuatro se mueven juntos, así que sus filas no son cuatro confirmaciones independientes. Es tamaño, no dirección.
Cerrar fuera del área de valor: el rango y el tipo de la sesión siguiente, frente a cerrar dentro
ES, NQ, YM y RTY
Desliza para ver la muestra →
| Mercado | Cierra fuera de su área de valor | Rango siguiente tras cerrar fuera (% del ATR) | Rango siguiente tras cerrar dentro (control) | Diferencia con control del rango propio (puntos de ATR) | Lectura | Día de tendencia siguiente: tras cerrar fuera | Día de tendencia siguiente: tras cerrar dentro (control) | Diferencia con control (puntos) | Lectura | Sesiones |
|---|---|---|---|---|---|---|---|---|---|---|
| ES | 43,4 % | 106,7 % | 100,6 % | 4,4 | igual al azar | 19,9 % | 19,9 % | 0 | igual al azar | 3.949 |
| NQ | 40,7 % | 107,6 % | 99,8 % | 7,6 | más que el control | 17,5 % | 15,1 % | 2,4 | igual al azar | 3.949 |
| YM | 41,5 % | 105,4 % | 101,0 % | 3 | igual al azar | 16,1 % | 17,3 % | -1,2 | igual al azar | 3.951 |
| RTY | 38,8 % | 104,2 % | 101,0 % | 2,5 | igual al azar | 13,5 % | 14,9 % | -1,4 | igual al azar | 2.219 |
n = 14.068 · 2010-06-07 a 2026-10-23 · datos históricos de futuros
Sesión regular (9:30-16:00 ET) de ES, NQ, YM y RTY, contrato principal, del 7-jun-2010 al 23-oct-2026 (RTY desde el 10-jul-2017); solo sesiones completas (fuera los cierres anticipados) y sin cambio de contrato entre las sesiones comparadas. Área de valor = el 70 % de los TPO de periodos de 30 minutos, que crece desde el POC. ATR = media del rango de la sesión regular de las 14 sesiones completas anteriores. Cierra fuera = el último precio de las 16:00 queda sobre el VAH o bajo el VAL de la propia sesión. Se mide la sesión siguiente: su rango en porcentaje de su ATR y si es día de tendencia (sale del Initial Balance por un solo lado más de una vez su ancho y cierra en el tercio exterior). Control = las sesiones que siguen a un cierre dentro del valor; la diferencia se calcula dentro de cinco tramos del rango del propio día en ATR, porque un día grande cierra fuera más a menudo y suele seguirle otro grande. Lectura: corrección de Benjamini-Hochberg al 5 % sobre 54 comparaciones, las 46 fijadas antes de mirar ningún resultado y las 8 de rotación y de 5 sesiones de estas tablas, que no lo estaban; una celda que no la supera es «igual al azar». Los cuatro índices se mueven juntos: sus filas no son cuatro confirmaciones independientes. Distintas del control: NQ (rango); el resto es igual al azar. Es tamaño, no dirección. Es lo que pasó, no una señal.
Los límites de esta medición#
La primera limitación es de encaje. La tabla usa el rango del día previo, no su Value Area. Son referencias distintas: el rango incluye las colas donde casi no hubo negociación, y la Value Area las descarta. No conviene leer estas cifras como si midieran roturas de VAH o de VAL.
La segunda es la deriva. La serie es de ES, va de 2010-06-07 a 2026-09-16 y reúne 4.188 roturas de un índice que subió en el conjunto del periodo. Eso empuja hacia arriba cualquier cifra que dependa de cierres en verde.
La tercera es el costo: ningún porcentaje descuenta diferencial, comisiones ni deslizamiento. La cuarta es la definición de verde. Cierre frente a apertura es una convención entre varias; tomar el cierre de ayer como referencia daría otra tabla. Ninguna es la correcta, solo hay que decir cuál se usa.
Cómo usar estos niveles#
Estas referencias sirven para preparar la sesión, no para sustituir el criterio. Marcar el POC, el VAH y el VAL del día previo, junto al máximo y el mínimo, deja unos pocos precios concretos a los que prestar atención cuando el mercado llegue a ellos.
A partir de ahí, lo útil es registrar qué hizo el precio en cada nivel y comparar ese registro con el base rate correspondiente, es decir, con la frecuencia histórica del mismo escenario en condiciones parecidas.
Este texto es material informativo sobre lectura de datos históricos y no constituye asesoramiento de inversión personalizado. Los resultados pasados no anticipan resultados futuros y operar futuros conlleva riesgo de pérdida.
Descarga gratis el PDF: 20 cifras de futuros con su muestra
Las cifras de nuestros estudios en una sola hoja, cada una con su n y su rango de fechas. Suscríbete al informe semanal y descárgalo al momento; el enlace también llega en el correo de bienvenida.
Preguntas frecuentes
- ¿Se cumple la regla del 80 % de la Value Area?
- En el ES no llega al 80 %. Cuando el precio abre fuera del valor de ayer y hace dos cierres de 30 minutos dentro, alcanza el borde contrario en la misma sesión el 61,4 % de las veces, sobre 950 sesiones desde 2010. Si el borde contrario aún no se había tocado en ese momento, el 47,8 %, sobre 703.
- ¿Qué pasa si el precio abre justo en el POC de ayer?
- Se considera una apertura en valor, en el punto de mayor aceptación del día previo. Es el escenario más neutral: no aporta información direccional y obliga a esperar a ver hacia qué lado se desplaza el precio.
- ¿Por qué la Value Area es del 70 %?
- Es una convención heredada de la desviación estándar de una distribución normal, que cubre alrededor del 68 %. No hay nada en el mercado que obligue a ese número, y algunas implementaciones usan porcentajes distintos para delimitar la zona.
- ¿Sirve la Value Area para operar en horario europeo?
- El concepto se puede calcular sobre cualquier sesión, incluida la europea. Lo que no se puede hacer es mezclar: los niveles y las estadísticas de una sesión no valen para otra sin volver a calcularlos desde cero con esa definición.
- ¿Cuánto tiempo siguen siendo válidos el POC y la Value Area del día anterior?
- Son referencias de la sesión siguiente, sobre todo durante sus primeras horas. Pierden relevancia a medida que el día construye su propio perfil y el precio se aleja de la zona. No son niveles permanentes.
Estas cifras, instrumento por instrumento
Ver los 30 instrumentos →Dónde se usa esto en Perfiltrade
- Market Profile de la sesión — Initial Balance, Value Area, POC y forma del perfil durante la sesión, contra su historial.
El cálculo y sus límites están en la metodología.
Llévalo a tu gráfico, gratis
Perfil de la sesión: ¿Dónde pasó más tiempo el precio durante la sesión?
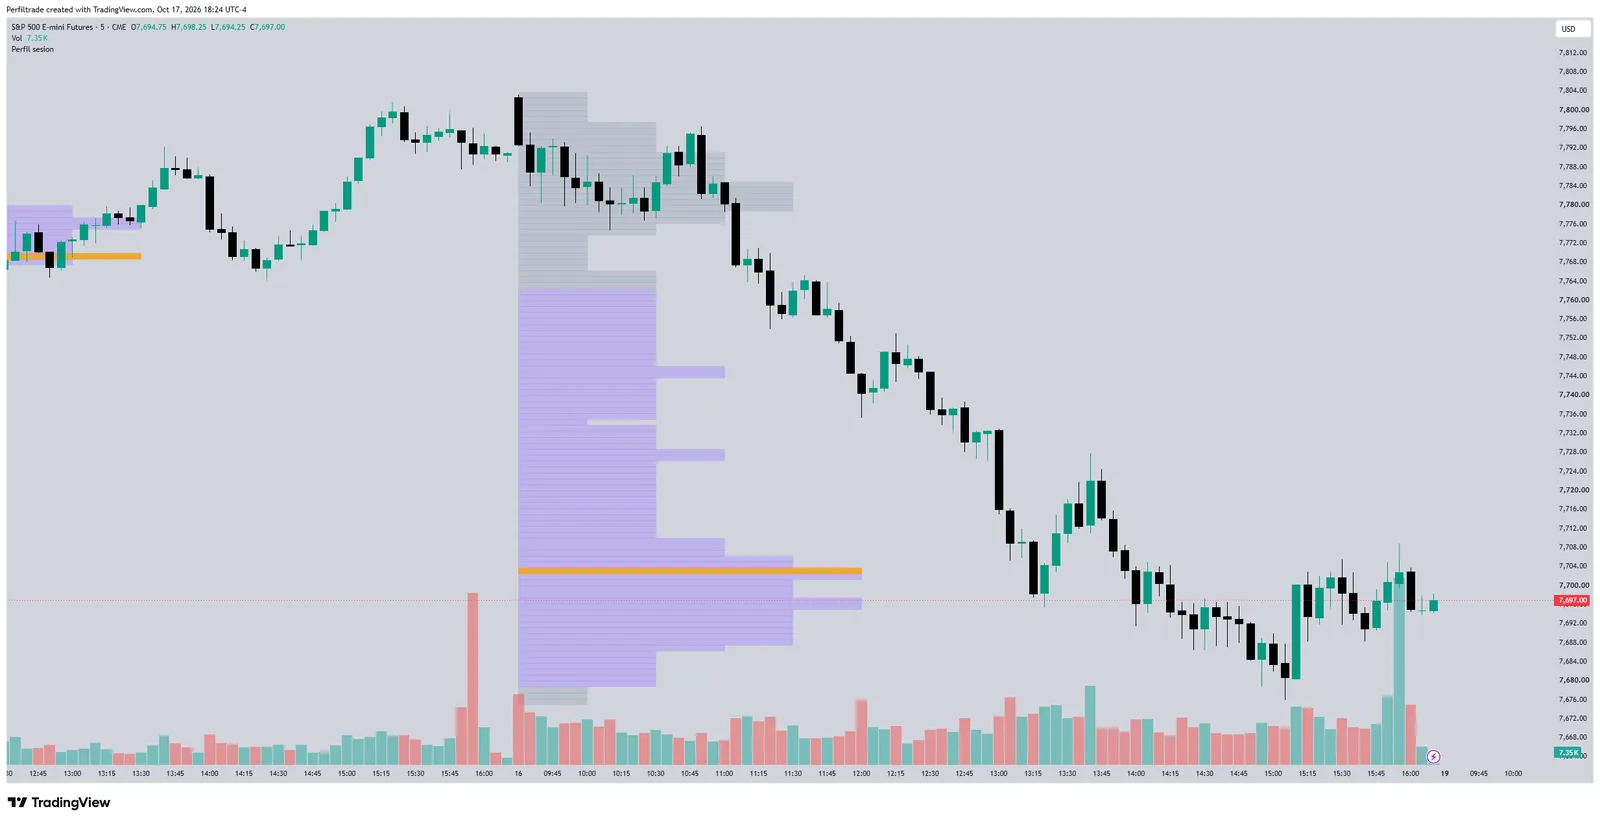
POC y Value Area del 70 %, con letras de periodo opcionales.
Cómo citar estos datos
Las tablas de esta página son de elaboración propia sobre datos históricos de futuros. Puedes reproducirlas, traducirlas o construir sobre ellas, incluso con fines comerciales, siempre que cites la fuente y enlaces a la página original. Si las usas, dínoslo: nos interesa saber para qué sirven.
Licencia: CC BY 4.0
Cita sugerida:
Perfiltrade (24 de octubre de 2026). Value Area, POC, VAH y VAL: cómo leer el valor. https://www.perfiltrade.com/aprende/value-area-poc-vah-val
Prueba estos conceptos con datos reales
14 días gratis, sin tarjeta. Herramienta de análisis, no asesoría de inversión.
Ver planes →