Base rates en trading: qué son y cómo leerlos
Actualizado 4 de octubre de 2026
Qué es una base rate#
Una base rate es la frecuencia con la que ocurrió un evento, medida sobre todos los casos comparables de un periodo. No es una predicción. Es un recuento: de cuántas veces se dio una condición, en cuántas pasó lo que estamos midiendo.
Un ejemplo. Si hubo 4.072 sesiones con gap de apertura y en el 58,3% de las alcistas el precio volvió a tocar el cierre previo dentro de la misma sesión regular, esa es la base rate de relleno del gap al alza para ese instrumento y ese periodo.
Sirve para calibrar expectativas y para detectar cuándo una creencia del gremio no coincide con lo ocurrido. No sirve para saber qué hará la próxima sesión: la frecuencia pasada describe una población, y mañana es una sola observación de esa población.
Su utilidad depende de tres cosas que deben acompañar siempre a la cifra: la definición del evento, el instrumento y la muestra con su periodo. Si falta una, el número es decorativo.
La definición viene antes que el número#
Dos personas pueden medir con qué frecuencia se rellena el gap y obtener resultados muy distintos sin que ninguna se equivoque en la aritmética. Lo que cambia es la definición.
Hay que fijar tres cosas: la referencia contra la que se mide el gap, la ventana en la que se admite el relleno y qué se hace con los gaps de cero. En estas tablas el gap va del cierre regular previo, a las 16:00 ET, a la apertura de hoy, a las 9:30 ET; el relleno exige volver a tocar ese cierre dentro de la misma sesión regular; y los ceros quedan fuera.
Cambia una pieza y cambia el número. Usar el último precio nocturno en vez del cierre regular da otro gap. Permitir el relleno en días posteriores sube la frecuencia. Incluir los ceros la sube más todavía, porque un gap de cero está relleno por definición. Por eso comparar dos fuentes solo tiene sentido si ambas publican su definición.
Sin instrumento, la cifra no significa nada#
La objeción más común a una estadística suelta en una red social no es que esté mal calculada. Es que no dice de qué mercado viene. La tabla aplica la misma medición a cinco índices.
Los cuatro índices estadounidenses se agrupan en una banda razonablemente estrecha, mientras que el NKD queda claramente por debajo, con la frecuencia de relleno más baja de los cinco por ambos lados. Entre el instrumento con mayor frecuencia de relleno al alza y el de menor hay más de veinte puntos porcentuales.
Esa brecha es la razón por la que una cifra sin instrumento no es utilizable. Alguien puede citar un porcentaje cierto y engañarte igual, solo con omitir dónde se midió.
La tabla enseña algo más. Mira la muestra de cada fila: la serie del RTY cubre poco más de la mitad de las sesiones que la del ES. El rango de fechas global es el mismo, pero no todos aportan el mismo historial.
El mismo gap, cinco instrumentos
ES, NQ, RTY, YM, NKD
Desliza para ver la muestra →
| Instrumento | Gap al alza | Gap a la baja | Sesiones |
|---|---|---|---|
| ES | 58,3 % | 61,3 % | 4.072 |
| NQ | 60,3 % | 64,2 % | 4.099 |
| RTY | 63,0 % | 62,2 % | 2.321 |
| YM | 57,6 % | 62,2 % | 4.096 |
| NKD | 40,6 % | 43,1 % | 4.062 |
n = 18.650 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
La misma medición aplicada a cada índice. Las diferencias entre instrumentos son la razón por la que una cifra suelta, sin decir de qué mercado viene, no sirve para nada.
El informe semanal, cada domingo
Un correo por semana: lo que movió la macro, la agenda de la semana que viene, tasas y posicionamiento COT, y el estudio nuevo con su muestra. Sin señales; te das de baja con un clic.
La muestra manda: por qué la n va pegada a cada cifra#
Una frecuencia es una estimación, y toda estimación tiene incertidumbre. Esa incertidumbre depende sobre todo del número de observaciones. Con pocas, el porcentaje se mueve mucho por azar; con muchas, se estabiliza.
El contraste es fácil de ver. Un 60% sobre 5 casos son tres aciertos: cambia uno y el porcentaje salta veinte puntos. Un 60% sobre 3.000 casos necesitaría cientos de casos distintos para moverse igual. Mismo número, dos cosas diferentes.
De ahí la regla de publicación: ninguna cifra aparece sin su n y sin su rango de fechas. No es adorno metodológico, es lo que permite saber si el porcentaje merece atención. Y la n se mira por fila, no solo en el total: una tabla con 18.650 sesiones puede contener filas de unos pocos cientos. El total tranquiliza; la fila es la que manda.
Celdas degeneradas: cuando el corte deja la casilla vacía#
Cada filtro divide la muestra. Instrumento, día de la semana, tamaño del gap, tipo de día: cuatro cortes convierten miles de sesiones en puñados. Las casillas con tan pocos casos que el porcentaje ya no informa son celdas degeneradas.
Tenemos una en nuestras tablas y no la escondemos. En la clasificación de tipos de día, la categoría Normal aparece en el 0,1% de las sesiones: 5 casos en todo el historial. Su columna de continuación marca 60,0%, o sea tres sesiones de cinco. Eso no es una base rate; es anécdota con formato de porcentaje.
El mismo problema produce los extremos limpios que tanto llaman la atención. En la tabla de tamaño del Initial Balance, la franja de 1,5% a 2,0% marca 0,0% de sesiones sin rotura sobre 57 casos. Ese cero no significa imposible: significa que no ocurrió en 57 sesiones.
La consecuencia es incómoda pero clara. Cuanto más específica y atractiva suena una estadística, más probable es que venga de una celda pequeña. La especificidad se paga con muestra.
Un promedio no es una distribución#
El segundo error más caro, después de ignorar la muestra, es tratar una media como si fuera lo habitual. La media resume; no describe la variedad que hay debajo.
La tabla lo muestra con el rango diario del ES. Comparando cada sesión con el rango medio reciente del instrumento, poco más de la mitad de los días caen en la franja normal, entre el 70% y el 130%. El resto se reparte entre comprimidos y expandidos, en proporciones parecidas. Casi la mitad de las sesiones no se parecen al día medio.
Lo mismo vale para los porcentajes agregados. El relleno del gap del ES da 58,3% al alza, pero al separar por tamaño del gap la cifra va del 90,4% en los más pequeños al 18,6% en los mayores de un 1%. El agregado es cierto y, a la vez, no describe bien ninguno de los dos extremos.
Cuánto se parece el rango del día a su media
ES
Desliza para ver la muestra →
| Tipo de día | Frecuencia | Días |
|---|---|---|
| Comprimido (menos del 70% del rango medio) | 26,3 % | 1.105 |
| Normal (70-130%) | 51,1 % | 2.148 |
| Expandido (más del 130%) | 22,6 % | 952 |
n = 4.205 · 2010-06-25 a 2026-09-16 · datos históricos de futuros
Compara el rango de cada sesión con el rango medio reciente del propio instrumento.
Cómo se comprueba si un dato sigue vigente#
Una base rate no caduca en una fecha, pero puede dejar de describir el mercado actual. Conviene comprobarlo con cualquier cifra, propia o ajena. Primero, mira el rango de fechas. Si termina hace años, la cifra describe otro mercado. Estas tablas arrancan en 2010 y llegan hasta las últimas sesiones cargadas; ese rango aparece al pie de cada una.
Segundo, parte la muestra y vuelve a calcular. Si la primera mitad del historial y la segunda dan resultados parecidos, el dato es estable. Si difieren mucho, el agregado promedia dos regímenes distintos y no representa a ninguno.
Tercero, revisa si la definición sigue siendo válida: un cambio de horario de sesión o de estructura del mercado rompe la continuidad de una serie sin que el cálculo dé error. Y cuarto, recalcula cuando llegan datos nuevos, en vez de citar para siempre una cifra congelada.
Los límites de lo que se mide#
Estas tablas miden frecuencias históricas de eventos definidos con precisión. No miden rentabilidad. Entre que el precio toque un nivel y que una operación termine en ganancia hay comisiones, deslizamiento, recorrido adverso previo y la decisión de cuándo salir. Nada de eso está en la tabla.
Tampoco miden causas: una frecuencia describe una coincidencia repetida, no un mecanismo. Y no permiten combinar filtros libremente. Cada corte se muestra aparte porque multiplicar porcentajes de dos tablas produce una probabilidad conjunta que nadie midió.
El sesgo de búsqueda es el último límite y el más difícil de ver: si pruebas suficientes combinaciones, alguna dará un número llamativo por azar. La defensa es fijar la definición antes del resultado y mostrar la muestra completa, no solo los cortes bonitos.
Los resultados pasados no garantizan resultados futuros. Este artículo es material informativo y educativo, no asesoramiento de inversión personalizado ni una recomendación de compra o venta. Operar futuros implica riesgo de pérdida.
Descarga gratis el PDF: 20 cifras de futuros con su muestra
Las cifras de nuestros estudios en una sola hoja, cada una con su n y su rango de fechas. Suscríbete al informe semanal y descárgalo al momento; el enlace también llega en el correo de bienvenida.
Preguntas frecuentes
- ¿Qué es una base rate en trading?
- Es la frecuencia histórica con la que ocurrió un evento definido con precisión, medida sobre todos los casos comparables de un periodo. Describe lo que pasó en esa muestra; no predice la próxima sesión ni indica una dirección a tomar.
- ¿Cuántos datos hacen falta para que una estadística sea fiable?
- No hay un número mágico, pero la incertidumbre baja al crecer las observaciones independientes. Una cifra sobre unas pocas decenas de casos se mueve mucho por azar. Mira siempre la muestra de la fila concreta, no solo el total de la tabla.
- ¿Por qué una probabilidad histórica no es una señal de compra?
- Porque mide la frecuencia de un evento, no el resultado de una operación. No incluye costos, deslizamiento ni el recorrido adverso previo, y describe una población entera, no el caso de mañana. Es contexto para dimensionar expectativas.
- ¿Se pueden multiplicar dos estadísticas para combinar filtros?
- No. Multiplicar dos porcentajes de tablas distintas asume que los eventos son independientes, y casi nunca lo son. El resultado es una probabilidad conjunta que nadie midió. Combinar filtros exige recalcular sobre los datos, aceptando que la muestra se reduce.
Estas cifras, instrumento por instrumento
Ver los 30 instrumentos →Dónde se usa esto en Perfiltrade
- Reportes de base rate — 18 reportes principales y 24 más en archivo en 30 instrumentos, cada cifra con n, periodo y caveats.
- Ranking — Ranking de patrones: primero los que resisten el control de falsos descubrimientos.
- Correlaciones y reacción al dato — Correlaciones con VIX/BTC y reacción al dato macro.
- Cerebro AI — Asistente que responde con datos de la plataforma y cita reporte, n y advertencias. 5 preguntas al día en Gratis; 40 por hora en Trader y Pro.
- Journal de trading — Importa tus operaciones desde el archivo de tu plataforma o por webhook, y comprueba si tu resultado se distingue del azar.
- API y MCP — API de solo lectura y MCP: tamaño, frecuencia y hora, con n; nunca dirección ni precios.
- Laboratorio — Monte Carlo, validación cronológica y simulación de cuentas de fondeo sobre setups.
El cálculo y sus límites están en la metodología.
Llévalo a tu gráfico, gratis
IB y gap: ¿Cuántas veces se llenó un gap como el de hoy?
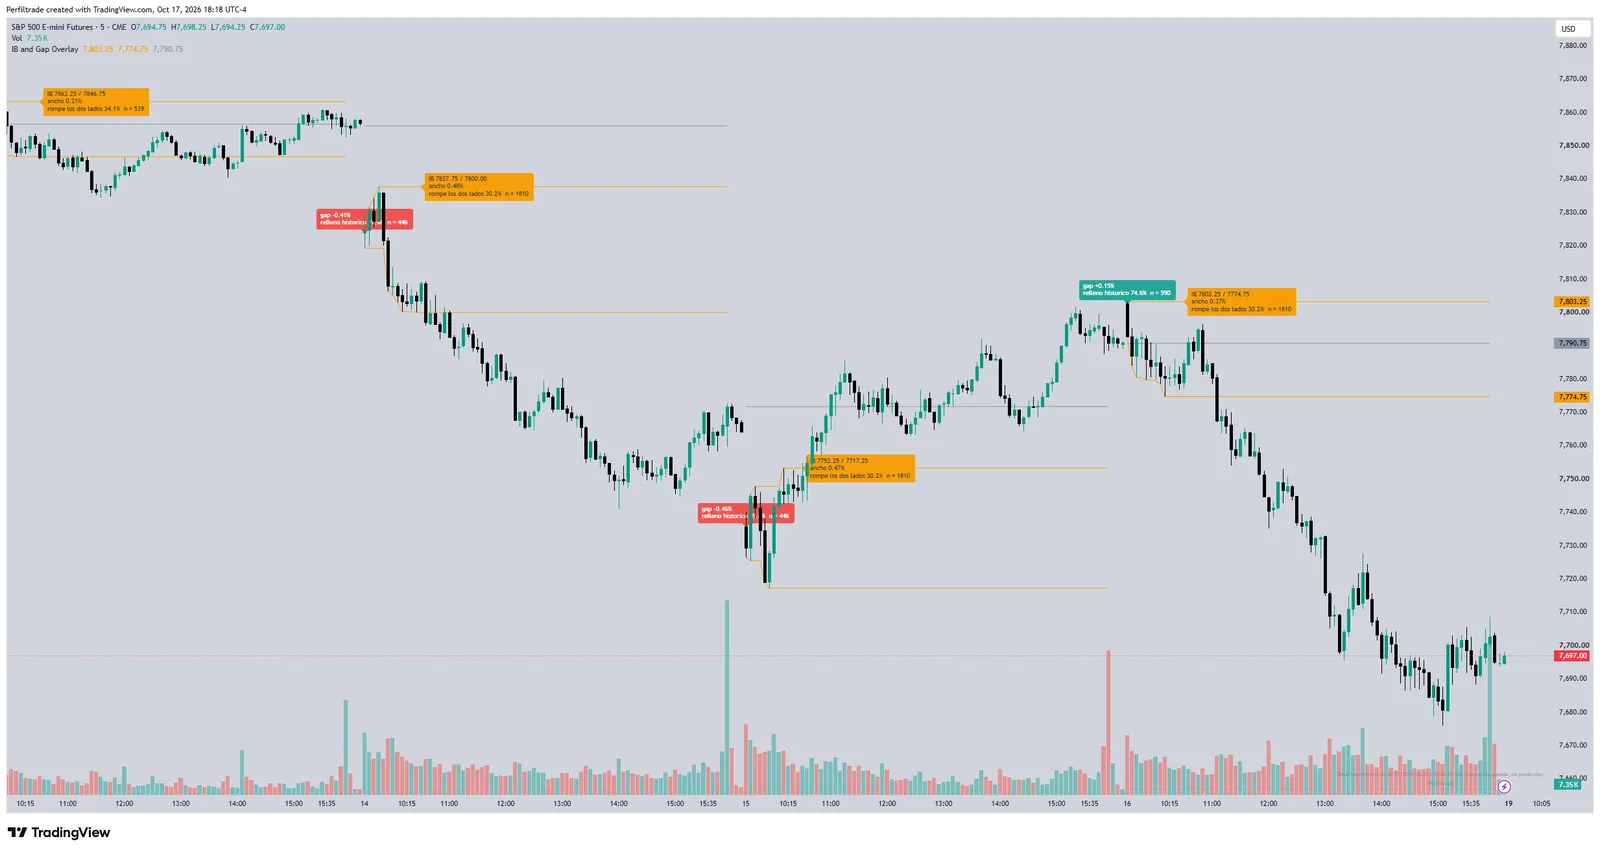
Al lado del gap, con qué frecuencia se llenó uno de ese tamaño y esa dirección, con su n.
Cómo citar estos datos
Las tablas de esta página son de elaboración propia sobre datos históricos de futuros. Puedes reproducirlas, traducirlas o construir sobre ellas, incluso con fines comerciales, siempre que cites la fuente y enlaces a la página original. Si las usas, dínoslo: nos interesa saber para qué sirven.
Licencia: CC BY 4.0
Cita sugerida:
Perfiltrade (4 de octubre de 2026). Base rates en trading: qué son y cómo leerlos. https://www.perfiltrade.com/aprende/estadistica-historica-base-rates-trading
Prueba estos conceptos con datos reales
14 días gratis, sin tarjeta. Herramienta de análisis, no asesoría de inversión.
Ver planes →