Sesión regular vs Globex en futuros: qué cambia
Actualizado 12 de octubre de 2026
Un mismo contrato, dos sesiones#
Los futuros de índices como el ES o el NQ cotizan casi las veinticuatro horas del día hábil. La sesión regular, que se abrevia RTH por Regular Trading Hours, es la franja que coincide con la bolsa de acciones estadounidense: de 9:30 a 16:00 hora de Nueva York.
Todo lo demás es la sesión electrónica extendida, o ETH. En los futuros de CME se la llama Globex, por el nombre de la plataforma electrónica donde se negocian. Es el mismo contrato, la misma cuenta y el mismo libro de órdenes; lo que cambia es quién está delante de la pantalla.
La diferencia práctica es la participación. En la sesión regular se concentra el grueso del volumen institucional. En Globex el libro es más delgado y unos pocos contratos mueven más el precio. Por eso casi todas las estadísticas de estructura se calculan sobre RTH.
Qué es exactamente la sesión overnight#
Overnight, o sesión nocturna, es el tramo de Globex que va del cierre regular de un día a la apertura regular del siguiente. Incluye la madrugada europea y la jornada asiática, y es donde entran la mayoría de las noticias que el mercado estadounidense no puede digerir en directo.
Ese tramo produce dos cosas que después se usan todo el día: el rango nocturno, con su máximo y su mínimo, y el gap de apertura, que es la distancia entre el cierre regular de ayer y la apertura de hoy.
Conviene fijar las horas por escrito, incluida la zona horaria y el calendario de feriados. Sin eso, dos personas pueden llamar overnight a tramos distintos y obtener cifras que no se pueden comparar.
Dónde se forma de verdad el extremo del día#
Si la sesión regular concentra el volumen, sería lógico pensar que ahí se decide el extremo de la jornada. La tabla reparte el máximo y el mínimo diarios del ES entre las franjas del ciclo de 24 horas, sobre 4.175 sesiones, y no es lo que sale.
La sesión regular pesa, pero no lo decide todo. Entre las 9:30 y las 16:00 de Nueva York se forma el 48,1% de los máximos y el 47,3% de los mínimos del ES, sobre esas 4.175 sesiones. La mañana europea anterior a la apertura aporta el 18,3% de los máximos y el 17,7% de los mínimos.
Asia aporta el 15,5% de los máximos y el 22,3% de los mínimos: es la franja con el desequilibrio más claro entre los dos extremos. Los minutos que quedan entre cierre y apertura, agrupados como fuera de sesión, se llevan el 18,0% de los máximos y el 12,7% de los mínimos.
La lectura tiene dos caras. Las dos primeras horas de la sesión regular, que coinciden con el final de la jornada de Londres, recogen por sí solas el 18,7% de los máximos. Pero quien solo mira el gráfico de RTH no ve el 51,9% de los máximos que se forman de noche o durante la mañana europea.
Dónde se forma el máximo y el mínimo del día
ES
Desliza para ver la muestra →
| Sesión | Máximo del día | Mínimo del día | Sesiones |
|---|---|---|---|
| Asia | 15,5 % | 22,3 % | 4.175 |
| Londres | 18,3 % | 17,7 % | 4.175 |
| Solape Londres/NY | 18,7 % | 19,5 % | 4.175 |
| Nueva York | 29,4 % | 27,8 % | 4.175 |
| Fuera de sesión | 18,0 % | 12,7 % | 4.175 |
n = 4.175 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
Reparto del extremo diario entre las sesiones del ciclo de 24 horas. 'Solape Londres/NY' es cuando el extremo coincide exactamente en ambas sesiones a la vez, no se puede atribuir a una sola. 'Fuera de sesión' son los minutos que quedan entre cierre y apertura. Ventanas de ES: Nueva York de 9:30 a 16:00 ET, solape de 9:30 a 11:30 ET.
Míralo en un día real
El parte de Hoy: cuánto suele moverse tu mercado, a qué distancia están sus niveles y a qué hora sale el próximo dato, cada cifra con su n. Sin registrarte.
Ver la demo →El informe semanal, cada domingo
Un correo por semana: lo que movió la macro, la agenda de la semana que viene, tasas y posicionamiento COT, y el estudio nuevo con su muestra. Sin señales; te das de baja con un clic.
La dirección de la noche y lo que hace el día después#
La segunda pregunta natural es si lo que pasa de noche marca el día. La tabla mide la dirección del tramo nocturno, del cierre regular de ayer a la apertura de hoy, y después mira cuántas veces la sesión regular siguió moviéndose en ese mismo sentido.
Cuando la noche viene al alza, la continuación en el ES va del 50,8% del miércoles, sobre 832 sesiones, al 56,5% del viernes, sobre 770 sesiones. El lunes marca 53,4% con 801 sesiones, el martes 53,6% con 838 y el jueves 53,0% con 831.
Cuando la noche viene a la baja, los valores caen por debajo de esos: 42,2% el lunes, 49,3% el martes, 44,0% el miércoles, 46,0% el jueves y 47,0% el viernes, con las mismas muestras del ES.
Todas esas cifras orbitan alrededor de la mitad. Traducido: saber la dirección de la noche apenas inclina la balanza del día, y desde luego no la decide. Es un dato de contexto, no un filtro que sirva por sí solo.
La dirección nocturna, ¿sigue en la sesión regular?
ES
Desliza para ver la muestra →
| Día | Noche al alza | Noche a la baja | Sesiones |
|---|---|---|---|
| Lunes | 53,4 % | 42,2 % | 801 |
| Martes | 53,6 % | 49,3 % | 838 |
| Miércoles | 50,8 % | 44,0 % | 832 |
| Jueves | 53,0 % | 46,0 % | 831 |
| Viernes | 56,5 % | 47,0 % | 770 |
n = 4.072 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
Dirección de la noche = del cierre regular de ayer a la apertura de hoy. El porcentaje es cuántas veces la sesión regular de hoy se movió después en esa misma dirección.
El rango de la noche: qué pasa si a las 10:00 sigue intacto#
La dirección de la noche apenas informa. Su rango, en cambio, sirve de referencia. Aquí el rango nocturno es el máximo y el mínimo de Globex desde las 18:00 hora de Nueva York del día anterior (el domingo a las 18:00 para el lunes) hasta las 9:29, en el mismo contrato que la sesión regular. No incluye la hora que sigue al cierre regular, de 16:00 a 18:00, y es otra ventana que la de la tabla anterior, que va del cierre de ayer a la apertura de hoy.
La pregunta es qué pasa cuando, a las 10:00, el precio todavía no superó el máximo de la noche ni perdió su mínimo durante la primera media hora. En el ES, esos días la sesión cerró dentro del rango nocturno el 51,2% de las veces, sobre 1.858 sesiones. En el conjunto de los días lo hace el 42,8%, sobre 4.195, y cuando al menos un extremo ya se tomó antes de las 10:00, el 36,1%, sobre 2.337.
El NQ da casi lo mismo: 50,8% con la noche intacta, sobre 1.352 sesiones, frente a un 38,7% de base y un 32,9% con un extremo tomado. Son nueve puntos por encima de lo habitual en el ES y doce en el NQ, y es un dato que se puede consultar cada día a las 10:00.
Dice dónde terminó el cierre, no por dónde pasó el precio entre medio, y no señala dirección: con la noche intacta, el ES cerró por encima del rango el 27,8% de las veces y por debajo el 21,0%. Los días que toman los dos extremos antes de las 10:00 son raros, 21 en el ES y 92 en el NQ, así que van agrupados con los de un solo extremo.
Rango nocturno y apertura: qué pasó si a las 10:00 no se tomó ningún extremo
ES, NQ
Desliza para ver la muestra →
| Situación a las 10:00 ET | Cierra dentro del rango nocturno | Cierra por encima | Cierra por debajo | Días |
|---|---|---|---|---|
| ES · ningún extremo tomado a las 10:00 | 51,2 % | 27,8 % | 21,0 % | 1.858 |
| ES · al menos un extremo tomado | 36,1 % | 36,9 % | 27,0 % | 2.337 |
| ES · todos los días (base) | 42,8 % | 32,9 % | 24,3 % | 4.195 |
| NQ · ningún extremo tomado a las 10:00 | 50,8 % | 27,4 % | 21,7 % | 1.352 |
| NQ · al menos un extremo tomado | 32,9 % | 38,6 % | 28,5 % | 2.843 |
| NQ · todos los días (base) | 38,7 % | 35,0 % | 26,3 % | 4.195 |
n = 8.390 · 2010-06-07 a 2026-10-05 · datos históricos de futuros
Rango nocturno = máximo y mínimo de la sesión electrónica desde las 18:00 ET del día anterior (domingo 18:00 para el lunes) hasta las 09:29 ET, en el mismo contrato que la sesión regular; no incluye la hora posterior al cierre regular (16:00-18:00 ET). «Tomado a las 10:00» = la primera media hora regular (09:30-09:59 ET) superó el máximo o perdió el mínimo nocturno. Cierre = último precio de la sesión regular (16:00 ET). Datos de 1 minuto, sin costos.
Dos efectos famosos, antes y después de hacerse públicos#
Hay dos efectos de horario que salieron de estudios serios y que todavía se enseñan. El primero es la deriva nocturna del S&P: la idea de que el precio sube entre las 2:00 y las 3:00, hora de Nueva York. El segundo, que la última media hora de la sesión sigue la dirección que traía el día.
Los dos fueron reales en el período en que se describieron. En el ES, esa hora se movió en promedio +1,5 puntos básicos por sesión entre 2010 y 2020. La última media hora, +1,7 puntos básicos entre 2010 y mayo de 2020.
Después de hacerse públicos, en el ES ya no se distinguen de cero: −0,3 puntos básicos la deriva nocturna en 2021-2025 y −0,4 la última media hora desde junio de 2021.
Y los dos fueron siempre más chicos que lo que cuesta negociarlos: en todo el historial, un tick por lado más la comisión supera el tamaño medio de cada uno (4.183 sesiones la deriva nocturna y 4.069 la última media hora).
Un matiz honesto: en el bono a 10 años la última media hora sí sigue distinguiéndose antes de costos (+0,4 y después +0,8 puntos básicos), pero equivale a una fracción de tick, menos que el costo de negociarla. «Ya no se distingue» vale para los índices.
Dos efectos famosos, antes y después de hacerse públicos
ES, ZN
Desliza para ver la muestra →
| Efecto, mercado y períodos | En el período en que se describió (pb por sesión) | Después de hacerse público (pb por sesión) | Neto de costos, todo el historial (pb por sesión) | Sesiones |
|---|---|---|---|---|
| Deriva nocturna del S&P entre las 2:00 y las 3:00 ET (ES): 2010-2020 y, después, 2021-2025 | 1,5 pb | -0,3 pb | -1,4 pb | 4.183 |
| La última media hora sigue al resto del día (ES): 2010-may 2020 y, después, jun 2021-oct 2026 | 1,7 pb | -0,4 pb | -1,5 pb | 4.069 |
| La última media hora sigue al resto del día, nota a 10 años (ZN): 2010-may 2020 y, después, jun 2021-oct 2026 | 0,4 pb | 0,8 pb | -2,4 pb | 4.003 |
n = 12.255 · 2010-06-07 a 2026-10-09 · datos históricos de futuros
Futuros ES (S&P 500) y ZN (nota del Tesoro de EE. UU. a 10 años), barras de 1 minuto del contrato principal, del 7-jun-2010 al 9-oct-2026; horas en ET; pb = puntos básicos del precio (1 pb = 0,01 %) por sesión; el n del pie suma las tres filas. Son dos efectos que se han descrito en la literatura. Deriva nocturna: comprar a las 2:00 y vender a las 3:00. Última media hora: operar la última media hora de la sesión (15:30-16:00 en ES, 14:30-15:00 en ZN) en la dirección que traía el precio desde el cierre anterior. «En el período en que se describió» = la parte de la muestra descrita que cubren estos datos: 2010-2020 en la deriva nocturna y de 2010 a mayo de 2020 en la última media hora. «Después de hacerse público» = 2021-2025 en la deriva nocturna (el período sobre el que después se describió su desaparición) y de junio de 2021 a octubre de 2026 en la última media hora. Las dos primeras columnas son antes de costos; la tercera resta 1 tick por lado y USD 4,50 de comisión por ida y vuelta, en todo el historial, y la columna Sesiones es la de todo el historial. Con intervalos de confianza del 95 % (remuestreo por semanas). Deriva nocturna en ES: +1,53 [0,86 a 2,22] pb (n = 2.694) y después −0,26 [−0,97 a 0,41] (n = 1.289); desde octubre de 2023, ya publicada formalmente, +0,36 [−0,34 a 1,09] (n = 780); neta de costos, −1,57 [−2,23 a −0,89] incluso en 2010-2020 y −1,44 [−1,90 a −0,96] en todo el historial. Última media hora en ES: +1,68 [0,55 a 3,00] (n = 2.483) y después −0,42 [−1,82 a 0,92] (n = 1.337); neta, −1,50 [−2,65 a −0,18] en el primer período y −1,52 [−2,33 a −0,64] en todo el historial. En ZN: +0,39 [0,16 a 0,61] (n = 2.437) y después +0,79 [0,41 a 1,15] (n = 1.320): ahí sigue distinguiéndose de cero antes de costos, pero vale una fracción de tick (neta, −2,33 [−2,71 a −1,97] desde junio de 2021) y desde esa fecha sale de los últimos 5 minutos antes de las 15:00 (+0,51 pb) y se devuelve en los 5 siguientes (−0,49 pb). Lectura: los dos efectos fueron reales en el período en que se describieron, ninguno cubrió nunca los costos de operarlo y en los índices ya no se distinguen de cero. Es lo que pasó, no una señal.
Qué cambia en tus niveles según la sesión que elijas#
El Initial Balance, que es el rango de los primeros sesenta minutos de la sesión regular, solo tiene sentido con un horario de apertura definido. Calculado sobre sesión completa deja de medir lo que su nombre dice.
Lo mismo pasa con la Value Area y el POC. Incluir la noche añade horas de poco volumen que desplazan el precio más negociado del día. Dos gráficos del mismo contrato pueden mostrar un POC distinto solo por esa elección.
Y el gap depende por completo de la referencia. Medido contra el cierre regular previo da un número; medido contra el último precio de la madrugada da otro. Antes de comparar dos estadísticas, confirma que ambas usan la misma sesión.
Lo que esta medición no dice#
El reparto de extremos no dice a qué minuto exacto ocurrió el máximo dentro de cada franja, ni cuánto se alejó del resto del día. Una sesión puede marcar su máximo en Asia por unos pocos puntos y pasar el resto de la jornada lejos de ahí.
Tampoco dice nada de rentabilidad. Que el extremo se forme fuera de la sesión regular no significa que se pueda operar ahí con el mismo costo: en Globex el diferencial es más ancho y la profundidad del libro, menor.
Los sesgos del periodo pesan. El rango va de junio de 2010 a septiembre de 2026 y mezcla regímenes muy distintos. La continuación por día de la semana reparte 4.072 sesiones del ES en cinco casillas, así que una diferencia de un par de puntos entre días vecinos no debería leerse como una regla.
Por último, el horario de las franjas es una convención. Mover el corte de Londres media hora redistribuye extremos de una columna a otra sin que el mercado haya cambiado nada.
Cómo trabajar con las dos sesiones#
Una rutina razonable usa RTH para los niveles estructurales y Globex para el contexto: dónde se movió el precio mientras no mirabas, qué rango dejó la noche y dónde quedó la apertura respecto al cierre anterior.
Documenta la definición junto a cada cifra, igual que la muestra. Una estadística de futuros sin sesión declarada no es reproducible y, por tanto, no es comparable con ninguna otra.
Este texto es material informativo sobre cómo leer datos de mercado. No constituye asesoramiento de inversión personalizado ni una recomendación sobre ningún instrumento. Los resultados pasados no anticipan los futuros y operar futuros implica riesgo de pérdida.
Descarga gratis el PDF: 20 cifras de futuros con su muestra
Las cifras de nuestros estudios en una sola hoja, cada una con su n y su rango de fechas. Suscríbete al informe semanal y descárgalo al momento; el enlace también llega en el correo de bienvenida.
Preguntas frecuentes
- ¿Qué horario tiene la sesión regular del ES?
- De 9:30 a 16:00 hora de Nueva York, en los días hábiles de la bolsa de acciones estadounidense. El resto del ciclo de 24 horas es sesión electrónica extendida.
- ¿Qué significa Globex en futuros?
- Globex es la plataforma electrónica de CME y, por extensión, se usa para nombrar la sesión que ocurre fuera del horario regular. Es el mismo contrato, con menos volumen y diferencials más anchas.
- ¿A qué hora se forma el máximo del día en el ES?
- Sobre 4.175 sesiones del ES, el 48,1% de los máximos diarios se forma dentro de la sesión regular de Nueva York, y el 18,7% en sus dos primeras horas, con Londres todavía abierto. La mañana europea previa aporta el 18,3%, Asia el 15,5% y los minutos fuera de sesión, el 18,0%.
- ¿La dirección de la sesión nocturna predice la del día?
- Apenas. En el ES, cuando la noche sube, la sesión regular continúa en esa dirección entre el 50,8% de las veces el miércoles, sobre 832 sesiones, y el 56,5% el viernes, sobre 770. Está demasiado cerca de la mitad para tratarlo como una regla.
- ¿El rango de la noche sirve como referencia para el día?
- Más que su dirección. En el ES, si a las 10:00 de Nueva York el precio todavía no superó el máximo ni perdió el mínimo de la noche, la sesión cerró dentro de ese rango el 51,2% de las veces, sobre 1.858 sesiones, frente a un 42,8% en el conjunto de los días. No dice si cerrará por arriba o por abajo.
Estas cifras, instrumento por instrumento
Ver los 30 instrumentos →Dónde se usa esto en Perfiltrade
- Reportes de base rate — 18 reportes principales y 24 más en archivo en 30 instrumentos, cada cifra con n, periodo y caveats.
- Hoy, datos macro, alertas y calculadora de riesgo — Hoy, calendario económico, alertas y calculadora de riesgo para 30 contratos.
El cálculo y sus límites están en la metodología.
Llévalo a tu gráfico, gratis
IB y gap: ¿Cuántas veces se llenó un gap como el de hoy?
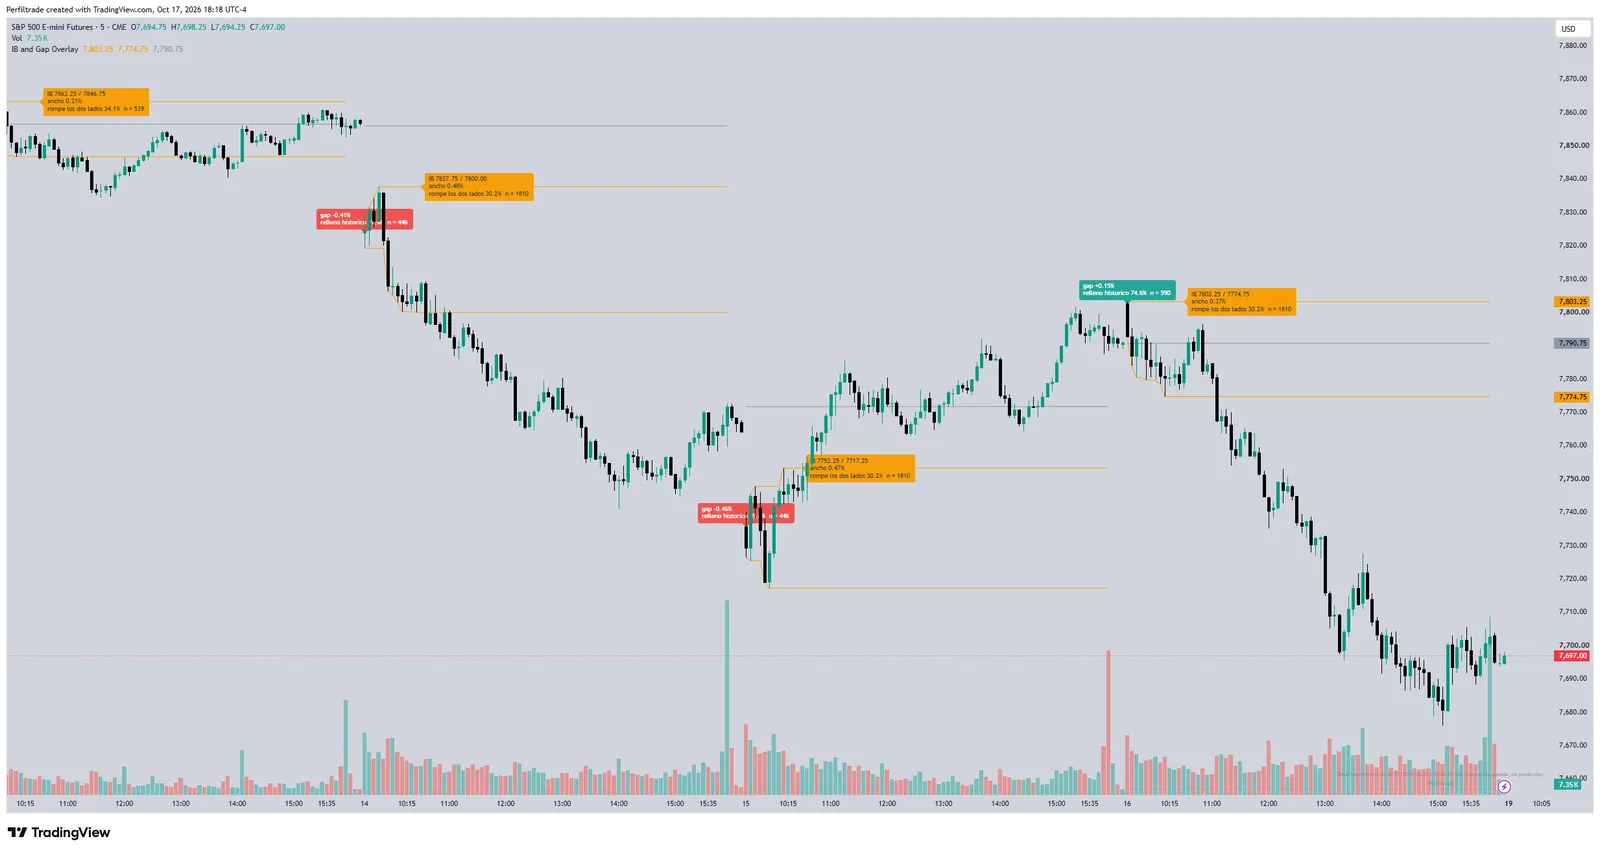
Al lado del gap, con qué frecuencia se llenó uno de ese tamaño y esa dirección, con su n.
Cómo citar estos datos
Las tablas de esta página son de elaboración propia sobre datos históricos de futuros. Puedes reproducirlas, traducirlas o construir sobre ellas, incluso con fines comerciales, siempre que cites la fuente y enlaces a la página original. Si las usas, dínoslo: nos interesa saber para qué sirven.
Licencia: CC BY 4.0
Cita sugerida:
Perfiltrade (12 de octubre de 2026). Sesión regular vs Globex en futuros: qué cambia. https://www.perfiltrade.com/aprende/sesion-regular-vs-globex-futuros
Prueba estos conceptos con datos reales
14 días gratis, sin tarjeta. Herramienta de análisis, no asesoría de inversión.
Ver planes →