Tamaño de posición en futuros: cómo calcularlo
Actualizado 12 de octubre de 2026
El cálculo, en una línea#
El tamaño de posición no se elige: se calcula. La fórmula tiene cuatro piezas y ninguna es opinable. Contratos = (capital × porcentaje de riesgo) ÷ (distancia al stop en puntos × valor del punto del contrato).
El numerador es cuánto dinero aceptas perder si el stop se ejecuta. El denominador es cuánto cuesta esa pérdida con un solo contrato. La división dice cuántos contratos caben dentro de ese límite.
El resultado se redondea siempre hacia abajo. Nunca hacia arriba. Redondear hacia arriba significa aceptar más riesgo del que definiste, que es exactamente lo que el cálculo existía para evitar.
Los tres datos que hay que fijar antes#
El primero es el capital de riesgo. No es el patrimonio total: es el capital asignado a esta actividad. Si ese número ya supera lo que estás dispuesto a exponer, el resultado será demasiado grande desde el primer paso.
El segundo es el porcentaje de riesgo por operación. No hay un valor correcto universal y este artículo no propone ninguno: depende del capital, del horizonte y de la tolerancia a rachas negativas. Lo único objetivo es la mecánica, que el porcentaje multiplica al capital y fija el dinero máximo en juego.
El tercero es la distancia al stop, en puntos del instrumento. Es el que más gente elige mal, porque lo elige mirando el tamaño de su cuenta en vez del mercado. Un stop se pone donde la idea deja de ser válida, y esa distancia depende de cuánto se mueve ese instrumento.
El valor del punto de cada contrato#
El valor del punto convierte movimiento en dinero. Es una especificación pública de la bolsa, no una estimación. Las que usa la calculadora de riesgo están tomadas de las especificaciones públicas de cada contrato.
Para los cinco índices con reportes intradía: el E-mini S&P 500 (ES) vale 50 USD por punto, con tick de 0,25 y 12,50 USD por tick; el E-mini Nasdaq-100 (NQ), 20 USD por punto, con tick de 0,25 y 5,00 USD; el E-mini Russell 2000 (RTY), 50 USD por punto, con tick de 0,10 y 5,00 USD; el E-mini Dow de multiplicador 5 (YM), 5 USD por punto, con tick de 1,00 y 5,00 USD; y el Nikkei 225 en dólares (NKD), 5 USD por punto, con tick de 5,00 y 25,00 USD.
Hay una comprobación de una línea: en todos los casos el valor del punto es el valor del tick dividido por el tamaño del tick. Sirve para detectar un dato mal copiado antes de que arruine un cálculo.
Los contratos micro son una fracción fija de estos, habitualmente la décima parte, pero no figuran aquí como especificación verificada. Si operas uno, multiplica por la proporción de tu contrato y confirma el valor en su ficha oficial.
Los micro contratos son una décima parte del contrato grande, y esa proporción es lo único que damos por verificado aquí: MES vale una décima de ES y MNQ una décima de NQ, así que el punto pasa de 50 a 5 USD y de 20 a 2 USD, y el tick de 12,50 a 1,25 USD y de 5,00 a 0,50 USD. Antes de operar uno, confirma el valor en la ficha oficial del contrato: la proporción es la norma, no una garantía para todos los productos.
El rango medio condiciona la distancia del stop#
Antes de decidir un stop conviene saber cuánto recorre ese mercado en un día normal. Un stop que en un instrumento es holgado, en otro es ruido puro. La tabla muestra el rango verdadero diario medio, en puntos del índice, de esos cinco instrumentos.
La diferencia es enorme y explica por qué no existe un stop estándar. El NQ recorre de media varias veces los puntos del ES. El NKD y el YM se mueven en cientos de puntos porque cotizan mucho más alto. Usar el mismo número de puntos en todos es un error de unidades.
Una observación de sentido común, no una recomendación: si el stop es una fracción pequeña del rango medio diario, es probable que el ruido normal lo toque. Con el promedio desde 2010, 43,7 puntos en ES, un stop de 10 puntos ya es menos de una cuarta parte de esa jornada; con el rango de hoy, en la tabla siguiente, la proporción es todavía menor.
Mira también la muestra de cada fila. No todas cubren el mismo número de sesiones: la serie de RTY es bastante más corta que las otras cuatro. Comparar instrumentos no es comparar exactamente el mismo periodo.
Rango verdadero medio por instrumento, en puntos
ES, NQ, RTY, YM, NKD
Desliza para ver la muestra →
| Instrumento | Rango medio | Día más tranquilo | Día más movido | |
|---|---|---|---|---|
| ES | 43,7 pts | Martes 42.46 | Jueves 45.32 | 4.218 |
| NQ | 174,8 pts | Viernes 169.44 | Jueves 181.88 | 4.218 |
| RTY | 39,6 pts | Lunes 38.69 | Miércoles 40.69 | 2.388 |
| YM | 339,4 pts | Lunes 332.67 | Jueves 350.03 | 4.222 |
| NKD | 451,1 pts | Lunes 439.32 | Jueves 459.49 | 4.217 |
n = 19.263 · 2010-06-08 a 2026-09-16 · datos históricos de futuros
Rango verdadero diario medio en puntos del índice, promediado sobre todas las sesiones de 2010 a 2026. En puntos, ese promedio depende sobre todo del nivel del precio: ES cerraba en 1.049 en junio de 2010 y en 7.786 el 15 de octubre de 2026, así que el promedio de 43,7 puntos de ES queda muy por debajo de lo que se mueve hoy y no describe el tamaño de un día actual. Lo que se mueve hoy cada contrato, con sus últimas 250 sesiones y en dólares por contrato estándar y por micro, está en la tabla «Cuánto se mueve hoy cada futuro, en puntos y en dólares». Es lo que pasó, no una señal.
El informe semanal, cada domingo
Un correo por semana: lo que movió la macro, la agenda de la semana que viene, tasas y posicionamiento COT, y el estudio nuevo con su muestra. Sin señales; te das de baja con un clic.
Cuánto se mueve hoy cada futuro, en puntos y en dólares#
El promedio desde 2010 sirve para comparar mercados, pero subestima el rango de hoy: el precio de los índices se multiplicó desde entonces y el rango en puntos creció con él. La tabla siguiente usa solo las últimas 250 sesiones completas, de octubre de 2025 a octubre de 2026, y pasa el rango a dólares por contrato estándar y por micro.
En el ES, el día típico (la mediana) fue de 80,38 puntos: 4.019 USD por contrato estándar y 402 por MES; en tres de cada cuatro días, menos de 106,8 puntos. En el NQ, 466,6 puntos, 933 USD por MNQ. En el crudo, 3,33 USD por barril, 333 USD por MCL. En el oro, 97,95 USD por onza, 979 USD por MGC.
Es un orden de magnitud, no un objetivo: un día de dato macro puede salirse del percentil 75 con facilidad, y uno de cada cuatro días lo hace por definición. Conviene volver a mirar esta tabla cada pocos meses, porque la ventana se mueve.
Cuánto se mueve hoy cada futuro, en puntos y en dólares
ES, NQ, RTY, YM, NKD, GC, SI, HG, CL, NG, 6E, 6J, 6B, 6A, 6C, 6S, ZN, ZB, BTC, ETH
Desliza para ver la muestra →
| Futuro | Micro | Mediana (pts) | Percentil 75 (pts) | Mediana USD (estándar) | P75 USD (estándar) | Mediana USD (micro) | P75 USD (micro) | Sesiones |
|---|---|---|---|---|---|---|---|---|
| ES | MES | 80,4 pts | 106,8 pts | 4.019 USD | 5.338 USD | 402 USD | 534 USD | 250 |
| NQ | MNQ | 466,6 pts | 629,2 pts | 9.332 USD | 12.585 USD | 933 USD | 1.258 USD | 250 |
| RTY | M2K | 47,9 pts | 63,4 pts | 2.392 USD | 3.171 USD | 239 USD | 317 USD | 250 |
| YM | MYM | 586,5 pts | 739,2 pts | 2.932 USD | 3.696 USD | 293 USD | 370 USD | 250 |
| NKD | -- | 1.462,0 pts | 1.984,0 pts | 7.312 USD | 9.919 USD | -- | -- | 250 |
| GC | MGC | 98,0 pts | 131,5 pts | 9.795 USD | 13.152 USD | 979 USD | 1.315 USD | 250 |
| SI | SIL | 3,11 pts | 4,92 pts | 15.562 USD | 24.581 USD | 3.112 USD | 4.916 USD | 250 |
| HG | MHG | 0,138 pts | 0,190 pts | 3.444 USD | 4.750 USD | 344 USD | 475 USD | 250 |
| CL | MCL | 3,33 pts | 5,55 pts | 3.330 USD | 5.547 USD | 333 USD | 555 USD | 250 |
| NG | MNG | 0,141 pts | 0,210 pts | 1.410 USD | 2.098 USD | 141 USD | 210 USD | 250 |
| 6E | M6E | 0,00553 pts | 0,00755 pts | 691 USD | 944 USD | 69 USD | 94 USD | 250 |
| 6J | MJY | 0,0000360 pts | 0,0000513 pts | 450 USD | 641 USD | 45 USD | 64 USD | 250 |
| 6B | M6B | 0,00740 pts | 0,00958 pts | 463 USD | 598 USD | 46 USD | 60 USD | 250 |
| 6A | M6A | 0,00490 pts | 0,00664 pts | 490 USD | 664 USD | 49 USD | 66 USD | 250 |
| 6C | MCD | 0,00283 pts | 0,00358 pts | 282 USD | 357 USD | 28 USD | 36 USD | 250 |
| 6S | MSF | 0,00748 pts | 0,0104 pts | 934 USD | 1.302 USD | 93 USD | 130 USD | 250 |
| ZN | -- | 0,438 pts | 0,594 pts | 438 USD | 594 USD | -- | -- | 250 |
| ZB | -- | 0,844 pts | 1,12 pts | 844 USD | 1.117 USD | -- | -- | 250 |
| BTC | MBT | 2.870,0 pts | 3.792,0 pts | 14.350 USD | 18.962 USD | 287 USD | 379 USD | 250 |
| ETH | MET | 112,0 pts | 164,9 pts | 5.600 USD | 8.244 USD | 11 USD | 16 USD | 250 |
n = 5.000 · 2025-10-28 a 2026-10-15 · datos históricos de futuros
Rango verdadero diario de las últimas 250 sesiones completas de cada futuro, del 28 de octubre de 2025 o el 29 de octubre de 2025 (según los feriados de cada mercado) al 15 de octubre de 2026: el máximo menos el mínimo del día, ampliado hasta el cierre anterior si el precio abrió con hueco (el día de cambio de contrato, solo el máximo menos el mínimo). Día de negociación de la bolsa, de las 18:00 ET de la víspera a las 17:00 ET, sobre el contrato de más volumen, que cambia tras dos días seguidos de liderazgo. La mediana es el día típico: la mitad de las sesiones se movió menos; por debajo del percentil 75 quedan tres de cada cuatro sesiones. Dólares = puntos por el valor del punto del contrato estándar, el de las especificaciones públicas de cada contrato que usa la calculadora de riesgo de la plataforma (la plata, que no está en ella, sale de la tabla de contratos del laboratorio de fondeo), y por la fracción del micro de esa misma tabla de contratos: una décima del estándar en casi todos, una quinta parte en SIL, 1/50 en MBT y 1/500 en MET. Sin micro en esa tabla, la celda queda vacía. Para comparar, la mediana de 2010 a 2026 es de 30,6 puntos en ES y de 98,9 en NQ: en puntos, el rango crece con el nivel del precio (ES cerraba en 1.049 en junio de 2010 y en 7.786 el 15 de octubre de 2026), así que una cifra de muchos años queda por debajo de lo que se mueve hoy. Es lo que pasó, no una señal.
Puntos no son dólares#
Multiplica el rango medio en puntos por el valor del punto y obtienes lo que un contrato mueve, en dinero, en un día medio. Con las cifras de arriba: ES son 43,7 × 50 = 2.185 USD. NQ son 174,8 × 20 = 3.496 USD. RTY son 39,6 × 50 = 1.980 USD. YM son 339,4 × 5 = 1.697 USD. NKD son 451,1 × 5 = 2.255,50 USD.
El orden se da vuelta respecto a la tabla en puntos. El YM es el segundo con más puntos de rango y el que menos dinero mueve por contrato. El RTY tiene el rango más estrecho en puntos y mueve más dinero que el YM. Leer solo los puntos lleva a conclusiones equivocadas sobre el riesgo.
Un ejemplo completo, solo educativo. Capital de 50.000 USD y 1% de riesgo son 500 USD. Con un stop de 10 puntos en ES, cada contrato arriesga 10 × 50 = 500 USD: entra un contrato. Con un stop de 40 puntos en NQ, cada contrato arriesga 40 × 20 = 800 USD, el resultado es 0,625 y, redondeando hacia abajo, cero contratos. El cálculo puede devolver cero, y entonces la respuesta correcta es no tomar esa idea con ese contrato.
No todos los días miden lo mismo#
El rango medio es una media, y una media esconde su dispersión. La segunda tabla clasifica cada sesión del ES según cuánto se parece su rango al rango medio reciente del propio instrumento.
Poco más de la mitad de las sesiones caen en la franja normal, entre el 70% y el 130% de esa media. Alrededor de una de cada cuatro queda comprimida por debajo del 70%, y algo más de una de cada cinco se expande sobre el 130%. Dimensionar siempre contra el día medio deja fuera a casi la mitad de los días.
El efecto es directo. Un stop calibrado al día medio queda corto en una sesión expandida y sobredimensionado en una comprimida. Ajustar la distancia a una medida de volatilidad reciente cambia el denominador y, con él, el número de contratos.
Ten presente que esta tabla se calcula solo sobre ES. Las proporciones de otro instrumento pueden ser distintas y habría que medirlas por separado antes de trasladarlas.
Cuánto se parece el rango del día a su media
ES
Desliza para ver la muestra →
| Tipo de día | Frecuencia | Días |
|---|---|---|
| Comprimido (menos del 70% del rango medio) | 26,3 % | 1.105 |
| Normal (70-130%) | 51,1 % | 2.148 |
| Expandido (más del 130%) | 22,6 % | 952 |
n = 4.205 · 2010-06-25 a 2026-09-16 · datos históricos de futuros
Compara el rango de cada sesión con el rango medio reciente del propio instrumento.
Hasta dónde llega el precio desde la apertura#
El rango medio dice cuánto mide un día. La tercera tabla responde otra pregunta: desde la apertura de las 9:30, con qué frecuencia el ES llegó a cada distancia antes del cierre de las 16:00, hora de Nueva York. Son 4.133 sesiones, de 2010-06-07 a 2026-10-09.
La distancia no va en puntos, sino en unidades de movimiento esperado, una medida que se conoce antes de abrir. No es el ATR puro: es 0,8 veces la desviación diaria implícita en el VIX, que es el cierre anterior × VIX / 100 / √252. Los días sin lectura del VIX se usa 0,88 veces el rango verdadero medio de 20 sesiones. Un ejemplo solo ilustrativo: con el ES en 6.000 y el VIX en 16, la desviación diaria implícita son unos 60 puntos y el movimiento esperado, unos 48.
Un cuarto de ese movimiento se alcanzó al alza en el 69,4 % de las sesiones y a la baja en el 67,6 %. La mitad, en el 43,9 % y el 45,2 %. Tres cuartos, en el 25,6 % y el 27,9 %. El movimiento esperado completo, en el 13,2 % al alza y el 17,7 % a la baja.
Para el tamaño de posición esto pone números a dos intuiciones. Un stop a un cuarto del movimiento esperado desde la apertura queda dentro del ruido: el precio pasó por ahí en dos de cada tres sesiones, en cada sentido. Y un objetivo a un movimiento esperado completo se alcanzó más o menos una de cada seis veces.
Tres límites. Las dos columnas son independientes: una misma sesión puede alcanzar la distancia hacia arriba y hacia abajo, y la tabla no dice en qué orden. La distancia se mide desde la apertura, no desde tu entrada. Y está medida solo en el ES. Nota del 13 de octubre de 2026: en ES, NQ, RTY y YM la plataforma estima ahora el rango esperado con un modelo que usa más datos; esta tabla sigue describiendo la unidad anterior.
Hasta dónde llega el ES desde la apertura, en unidades de movimiento esperado
ES
Desliza para ver la muestra →
| Distancia desde la apertura | Lo alcanza al alza | Lo alcanza a la baja | Sesiones |
|---|---|---|---|
| 0,25 × movimiento esperado | 69,4 % | 67,6 % | 4.133 |
| 0,5 × movimiento esperado | 43,9 % | 45,2 % | 4.133 |
| 0,75 × movimiento esperado | 25,6 % | 27,9 % | 4.133 |
| 1,0 × movimiento esperado | 13,2 % | 17,7 % | 4.133 |
n = 4.133 · 2010-06-07 a 2026-10-09 · datos históricos de futuros
Sesión regular del ES (9:30-16:00 ET), del 7-jun-2010 al 9-oct-2026. Movimiento esperado = 0,8 × la desviación diaria implícita (cierre anterior × VIX / 100 / √252); los días sin lectura del VIX, 0,88 × el rango verdadero medio de 20 sesiones. Se conoce antes de abrir. La distancia se mide desde el precio de apertura de las 9:30 ET y «lo alcanza» = la sesión negocia ese precio antes del cierre de las 16:00 ET. Las dos columnas son independientes: una misma sesión puede alcanzar la distancia en ambos sentidos. Es lo que pasó, no una señal.
¿Y el posicionamiento de opciones? No demostrado#
Circula la idea de que la lectura diaria del posicionamiento de opciones, positiva o negativa, anticipa si el día será tranquilo o movido. La lectura la publican terceros antes de la apertura; no es un dato nuestro. La medimos contra el rango del ES en las 131 sesiones con lectura clara entre 2026-03-06 y 2026-10-09.
En bruto, la diferencia existe. Con lectura positiva el rango de la sesión fue de 0,79 movimientos esperados de media, sobre 79 sesiones; con lectura negativa, 0,90, sobre 52. Los días de lectura negativa fueron un 29,7 % más amplios, con un intervalo de confianza del 95 % de +3,5 a +52,4.
Pero esos días ya llegaban con la volatilidad más alta. Al descontar el índice de volatilidad, el rango de ayer y el gap de apertura, la diferencia baja a un 4,1 %, con un intervalo que incluye el cero.
La conclusión honesta es «no demostrado», no «refutado». La muestra es chica: con estas sesiones solo se detectaría con fiabilidad una diferencia mucho mayor. Lo que sí se puede decir es que la mayor parte de lo que parecía aportar esa lectura ya estaba en el nivel de volatilidad, que es público y gratuito. Y no dice nada sobre dirección.
Posicionamiento de opciones y rango del día en el ES: lo que queda al descontar la volatilidad
ES
Desliza para ver la muestra →
| Lectura del día | Rango de la sesión, en movimientos esperados del día | Diferencia de rango en bruto | Diferencia tras descontar índice de volatilidad, rango de ayer y gap de apertura | Sesiones |
|---|---|---|---|---|
| Lectura positiva antes de la apertura | 0,79 × | -- | -- | 79 |
| Lectura negativa antes de la apertura | 0,90 × | -- | -- | 52 |
| Diferencia: negativa frente a positiva | 0,10 × | 29,7 % | 4,1 % | 131 |
n = 131 · 2026-03-06 a 2026-10-09 · datos históricos de futuros
ES, sesión regular (9:30-16:00 ET), del 6-mar-2026 al 9-oct-2026: 141 sesiones con lectura, de las que 10 con lectura mixta quedan fuera. La lectura es la que terceros publican a diario antes de la apertura sobre el posicionamiento de opciones (positiva o negativa), transcrita como número; no es un dato nuestro. Movimiento esperado = movimiento de un día implícito en el índice de volatilidad de la víspera; la primera columna es la media. Diferencia en bruto = rango medio (en logaritmos) de las sesiones negativas frente a las positivas: +29,7 % [+3,5 a +52,4]. Las sesiones negativas llegaron con el índice de volatilidad más alto (19,9 frente a 16,9). Al descontar el índice de volatilidad, el rango de ayer y el rango medio de 20 sesiones con un modelo ajustado antes de la muestra, la diferencia baja a +7,9 % [−4,6 a +21,9]; al añadir el gap de apertura, a +4,1 % [−8,5 a +17,7] (51 y 78 sesiones). Intervalos de confianza del 95 % por remuestreo en bloques de 5 sesiones (la lectura se repite de un día al siguiente). Muestra chica: con estas sesiones solo se detectaría con fiabilidad una diferencia de unos 19,2 % de rango; para ver una de 10 % harían falta unas 213 sesiones por grupo. Conclusión: no demostrado; la mayor parte de la diferencia se explica por el nivel de volatilidad. No dice nada sobre dirección.
Lo que la fórmula no incluye#
La fórmula asume que el stop se ejecuta al precio del stop. No siempre ocurre. El deslizamiento con poca liquidez, o un hueco de apertura que salte el nivel, producen una pérdida mayor que la calculada. La cifra que sale de la división es un mínimo, no un techo garantizado.
Tampoco incluye comisiones, tasas de la bolsa ni financiación. Con stops cortos y operaciones frecuentes esos costos dejan de ser un detalle.
No modela la correlación. Tres posiciones al 1% en instrumentos que se mueven juntos no son tres riesgos del 1%: en un día adverso se comportan casi como uno solo, más grande.
Y no sustituye a los límites agregados: pérdida máxima diaria, exposición total simultánea y margen requerido por el bróker. El cálculo dice cuántos contratos caben en el riesgo de una idea, no si tu cuenta sostiene varias a la vez.
Cálculos, no consejos#
Todo lo anterior es aritmética. Las especificaciones vienen de la bolsa, los rangos medios de una serie histórica con su muestra y su periodo a la vista, y la fórmula es una división. Nada de eso opina sobre qué deberías hacer.
Las decisiones siguen siendo tuyas: cuánto capital destinas, qué porcentaje arriesgas, dónde colocas el stop y si la operación encaja en tu plan.
Los rangos históricos describen lo ocurrido en el periodo medido; no predicen el de mañana. Este artículo es material informativo y educativo, no asesoramiento de inversión personalizado ni una recomendación de compra o venta. Operar futuros implica riesgo de pérdida, que puede superar el capital inicial.
Descarga gratis el PDF: 20 cifras de futuros con su muestra
Las cifras de nuestros estudios en una sola hoja, cada una con su n y su rango de fechas. Suscríbete al informe semanal y descárgalo al momento; el enlace también llega en el correo de bienvenida.
Preguntas frecuentes
- ¿Cómo se calcula el tamaño de posición en futuros?
- Se divide el dinero que aceptas perder, que es el capital por el porcentaje de riesgo, entre el costo de esa pérdida con un contrato, que es la distancia al stop en puntos por el valor del punto. El resultado se redondea hacia abajo.
- ¿Cuánto vale un punto del ES y del NQ?
- Un punto del E-mini S&P 500 vale 50 USD por contrato, con un tick de 0,25 que equivale a 12,50 USD. Un punto del E-mini Nasdaq-100 vale 20 USD, con un tick de 0,25 que equivale a 5,00 USD. Son especificaciones públicas de la bolsa.
- ¿Qué porcentaje del capital se debe arriesgar por operación?
- No existe un porcentaje correcto universal y aquí no damos recomendaciones personalizadas. Es una decisión que depende del capital, del horizonte y de la tolerancia a rachas negativas. La fórmula funciona con el porcentaje que tú definas.
- ¿Qué pasa si el cálculo da menos de un contrato?
- Significa que, con esa distancia de riesgo y ese riesgo por operación, ni un solo contrato cabe dentro del límite; redondear hacia arriba rompe el cálculo. El cálculo no dice qué hacer.
Estas cifras, instrumento por instrumento
Ver los 30 instrumentos →Dónde se usa esto en Perfiltrade
- Journal de trading — Importa tus operaciones desde el archivo de tu plataforma o por webhook, y comprueba si tu resultado se distingue del azar.
- Laboratorio — Monte Carlo, validación cronológica y simulación de cuentas de fondeo sobre setups.
- Hoy, datos macro, alertas y calculadora de riesgo — Hoy, calendario económico, alertas y calculadora de riesgo para 30 contratos.
El cálculo y sus límites están en la metodología.
Llévalo a tu gráfico, gratis
Niveles clave: ¿Hasta dónde llegó el precio en sesiones pasadas desde la apertura?
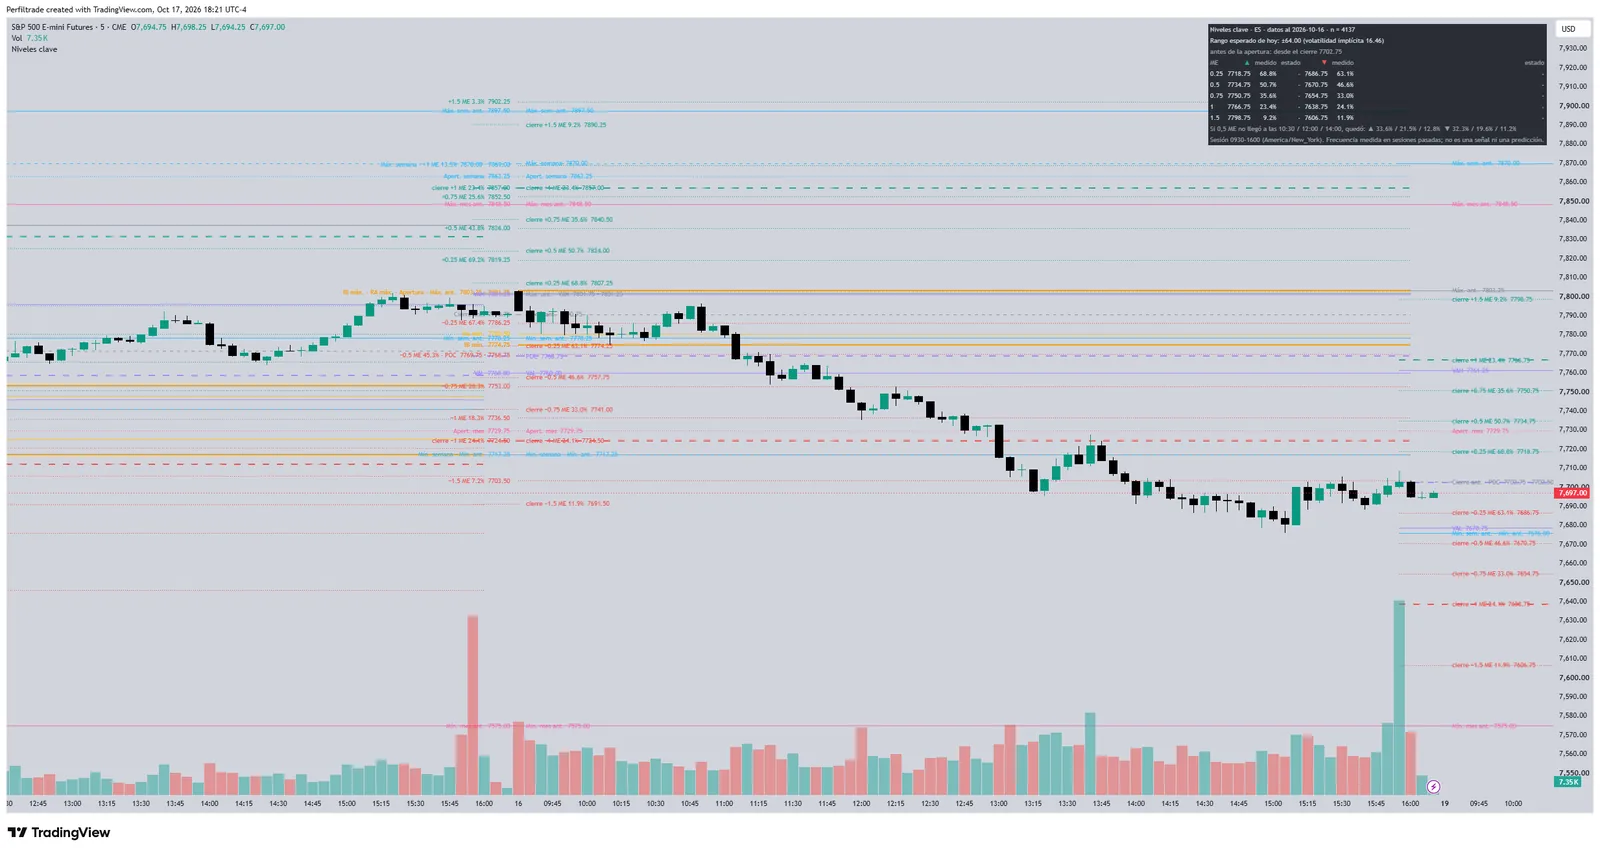
Una escalera de distancias desde la apertura, de 0,25 a 1,5 veces el movimiento típico del día, con la frecuencia con que el precio llegó a cada escalón y su n.
Cómo citar estos datos
Las tablas de esta página son de elaboración propia sobre datos históricos de futuros. Puedes reproducirlas, traducirlas o construir sobre ellas, incluso con fines comerciales, siempre que cites la fuente y enlaces a la página original. Si las usas, dínoslo: nos interesa saber para qué sirven.
Licencia: CC BY 4.0
Cita sugerida:
Perfiltrade (12 de octubre de 2026). Tamaño de posición en futuros: cómo calcularlo. https://www.perfiltrade.com/aprende/tamano-de-posicion-gestion-de-riesgo
Prueba estos conceptos con datos reales
14 días gratis, sin tarjeta. Herramienta de análisis, no asesoría de inversión.
Ver planes →