Qué día de la semana se mueve más el mercado
Actualizado 20 de septiembre de 2026
La pregunta y lo que se puede medir#
Cuál es el mejor día de la semana para operar futuros, qué día se mueve más el mercado. Detrás de la búsqueda está la idea de que el calendario reparte el movimiento de forma desigual.
Lo que se puede medir sin ambigüedad es el rango verdadero diario medio, en puntos del índice. El rango verdadero recoge cuánto terreno cubrió la sesión teniendo en cuenta el cierre anterior, así que un hueco de apertura no se pierde. Mide amplitud, no dirección.
Con esa medida se puede partir la serie por día de la semana y ver si alguno destaca. La tabla siguiente lo hace sobre cinco índices, cada uno con su muestra.
El rango medio, instrumento por instrumento#
El rango verdadero diario medio del ES es de 43,7 puntos sobre 4.218 sesiones. El del NQ, 174,8 puntos sobre 4.218 sesiones. El RTY se queda en 39,6 sobre 2.388 sesiones, el YM marca 339,4 sobre 4.222 y el NKD 451,1 sobre 4.217. En total, 19.263 sesiones, del 2010-06-08 al 2026-09-16.
Esas cifras no se comparan entre sí. Están en puntos del índice, y un punto de ES, uno de YM y uno de NKD no valen lo mismo. El número más alto no señala al mercado más agitado, solo a otra escala.
Lo que aporta cada fila es una referencia propia. Saber que la sesión media del ES cubre 43,7 puntos y la del NQ 174,8, con 4.218 sesiones detrás de cada una, permite traducir una idea a distancia de stop.
Rango verdadero medio por instrumento, en puntos
ES, NQ, RTY, YM, NKD
Desliza para ver la muestra →
| Instrumento | Rango medio | Día más tranquilo | Día más movido | |
|---|---|---|---|---|
| ES | 43,7 pts | Martes 42.46 | Jueves 45.32 | 4.218 |
| NQ | 174,8 pts | Viernes 169.44 | Jueves 181.88 | 4.218 |
| RTY | 39,6 pts | Lunes 38.69 | Miércoles 40.69 | 2.388 |
| YM | 339,4 pts | Lunes 332.67 | Jueves 350.03 | 4.222 |
| NKD | 451,1 pts | Lunes 439.32 | Jueves 459.49 | 4.217 |
n = 19.263 · 2010-06-08 a 2026-09-16 · datos históricos de futuros
Rango verdadero diario medio en puntos del índice, promediado sobre todas las sesiones de 2010 a 2026. En puntos, ese promedio depende sobre todo del nivel del precio: ES cerraba en 1.049 en junio de 2010 y en 7.786 el 15 de octubre de 2026, así que el promedio de 43,7 puntos de ES queda muy por debajo de lo que se mueve hoy y no describe el tamaño de un día actual. Lo que se mueve hoy cada contrato, con sus últimas 250 sesiones y en dólares por contrato estándar y por micro, está en la tabla «Cuánto se mueve hoy cada futuro, en puntos y en dólares». Es lo que pasó, no una señal.
El informe semanal, cada domingo
Un correo por semana: lo que movió la macro, la agenda de la semana que viene, tasas y posicionamiento COT, y el estudio nuevo con su muestra. Sin señales; te das de baja con un clic.
El día más movido y el más tranquilo#
En el ES el día más movido es el jueves, con 45,32 puntos de rango medio, y el más tranquilo el martes, con 42,46, sobre las mismas 4.218 sesiones.
El jueves se repite en tres instrumentos más: 181,88 puntos en el NQ frente a los 169,44 del viernes, sobre 4.218 sesiones; 350,03 en el YM frente a los 332,67 del lunes, sobre 4.222; y 459,49 en el NKD frente a los 439,32 del lunes, sobre 4.217.
El RTY rompe el patrón: su día más movido es el miércoles, con 40,69 puntos, y el más tranquilo el lunes, con 38,69, sobre 2.388 sesiones. El extremo tranquilo tampoco coincide: martes en el ES, viernes en el NQ, lunes en los otros tres. Si el calendario mandara, los cinco coincidirían.
La dispersión se come la diferencia entre días#
La segunda tabla mide cuánto se parece el rango de cada sesión del ES a su propia media reciente. Los días comprimidos, por debajo del 70 %, son el 26,3 %, con 1.105 días. Los normales, entre el 70 % y el 130 %, el 51,1 %, con 2.148. Los expandidos, por encima del 130 %, el 22,6 %, con 952. La muestra es de 4.205 sesiones, del 2010-06-25 al 2026-09-16.
Ahí se ve el problema de la pregunta. Casi la mitad de las sesiones del ES, 1.105 comprimidas y 952 expandidas, no se parecen al día medio. Frente a esa variación, la distancia entre los 45,32 puntos del jueves y los 42,46 del martes es un matiz.
Saber que hoy es jueves cambia muy poco la expectativa de rango. Saber si el mercado viene comprimido o expandido la cambia bastante más, y eso no lo decide el calendario.
Cuánto se parece el rango del día a su media
ES
Desliza para ver la muestra →
| Tipo de día | Frecuencia | Días |
|---|---|---|
| Comprimido (menos del 70% del rango medio) | 26,3 % | 1.105 |
| Normal (70-130%) | 51,1 % | 2.148 |
| Expandido (más del 130%) | 22,6 % | 952 |
n = 4.205 · 2010-06-25 a 2026-09-16 · datos históricos de futuros
Compara el rango de cada sesión con el rango medio reciente del propio instrumento.
Por qué elegir día no es una ventaja#
Aunque la diferencia entre días fuera mayor, seguiría sin ser una ventaja. Más rango es más espacio, no más beneficio: una sesión amplia mueve el precio a favor y en contra, y estas cifras no distinguen entre ambas cosas.
A eso se añade el costo. Diferencial, comisiones y deslizamiento se descuentan de cada operación y no aparecen en ninguna columna. Unos pocos puntos de diferencia entre dos días se consumen ahí con facilidad.
Y hay un motivo de calendario. Lo que ensancha una sesión suele ser un dato macroeconómico, una reunión de banco central o un vencimiento, y esos eventos caen en fechas concretas, no en un día fijo de la semana. El promedio los reparte entre las cinco casillas.
Los límites de esta medición#
La serie va del 2010-06-08 al 2026-09-16 y mezcla regímenes muy distintos, de la volatilidad baja a los episodios de tensión. Una media de tantos años no describe el mes que estás operando.
Las muestras tampoco son iguales: el RTY aporta 2.388 sesiones frente a las 4.218 del ES, poco más de la mitad de historial. Y el rango va en puntos del índice, cuyo nivel cambió mucho durante el periodo.
Los umbrales del 70 % y del 130 % son una convención: moverlos cambia el reparto sin que el mercado haya hecho nada distinto. Y ninguna tabla mide rentabilidad; el rango describe amplitud, no resultado, y no descuenta costos.
Lo que sí cambia el riesgo#
La conclusión honesta es que elegir el día de la semana no es una ventaja. Dimensionar la operación según el rango del instrumento, en cambio, cambia el riesgo de forma directa.
El ejemplo está en la primera tabla. Una distancia de stop razonable en el ES, con 43,7 puntos de rango medio sobre 4.218 sesiones, no se parece a la del NQ, con 174,8 puntos sobre las mismas 4.218 sesiones. Trasladarla de un instrumento a otro convierte una operación prudente en una temeraria.
Por eso la pregunta útil no es qué día operar, sino cuánto se mueve el instrumento que operas y qué parte de eso aceptas arriesgar. Este texto es material informativo sobre lectura de datos históricos, no asesoramiento de inversión personalizado. Los resultados pasados no anticipan resultados futuros y operar futuros implica riesgo de pérdida.
Descarga gratis el PDF: 20 cifras de futuros con su muestra
Las cifras de nuestros estudios en una sola hoja, cada una con su n y su rango de fechas. Suscríbete al informe semanal y descárgalo al momento; el enlace también llega en el correo de bienvenida.
Preguntas frecuentes
- ¿Qué día de la semana se mueve más el mercado?
- Depende del instrumento. En el ES es el jueves, con 45,32 puntos de rango medio frente a los 42,46 del martes, sobre 4.218 sesiones. El jueves también encabeza en NQ, YM y NKD, pero en el RTY el día más movido es el miércoles, con 40,69 puntos sobre 2.388 sesiones.
- ¿Hay un mejor día de la semana para operar futuros?
- Los datos no lo sostienen. Las diferencias entre días son pequeñas frente a la variación normal del rango: en el ES el 26,3 % de las sesiones son comprimidas y el 22,6 % expandidas, sobre 4.205 sesiones. Además, el rango no indica dirección.
- ¿Cuánto se mueve el ES en una sesión?
- Su rango verdadero diario medio es de 43,7 puntos sobre 4.218 sesiones, del 2010-06-08 al 2026-09-16. Solo el 51,1 % de las sesiones queda en la franja normal, entre el 70 % y el 130 % de esa media, sobre 4.205 sesiones.
- ¿Sirve el rango medio para colocar el stop?
- Sirve para dimensionarlo, no para decidirlo. Saber que el ES recorre de media 43,7 puntos y el NQ 174,8, con 4.218 sesiones cada uno, indica en qué escala se mueve cada instrumento antes de calcular cuántos contratos caben en el riesgo que aceptas.
Estas cifras, instrumento por instrumento
Ver los 30 instrumentos →Dónde se usa esto en Perfiltrade
- Reportes de base rate — 18 reportes principales y 24 más en archivo en 30 instrumentos, cada cifra con n, periodo y caveats.
- Correlaciones y reacción al dato — Correlaciones con VIX/BTC y reacción al dato macro.
El cálculo y sus límites están en la metodología.
Llévalo a tu gráfico, gratis
Niveles clave: ¿Hasta dónde llegó el precio en sesiones pasadas desde la apertura?
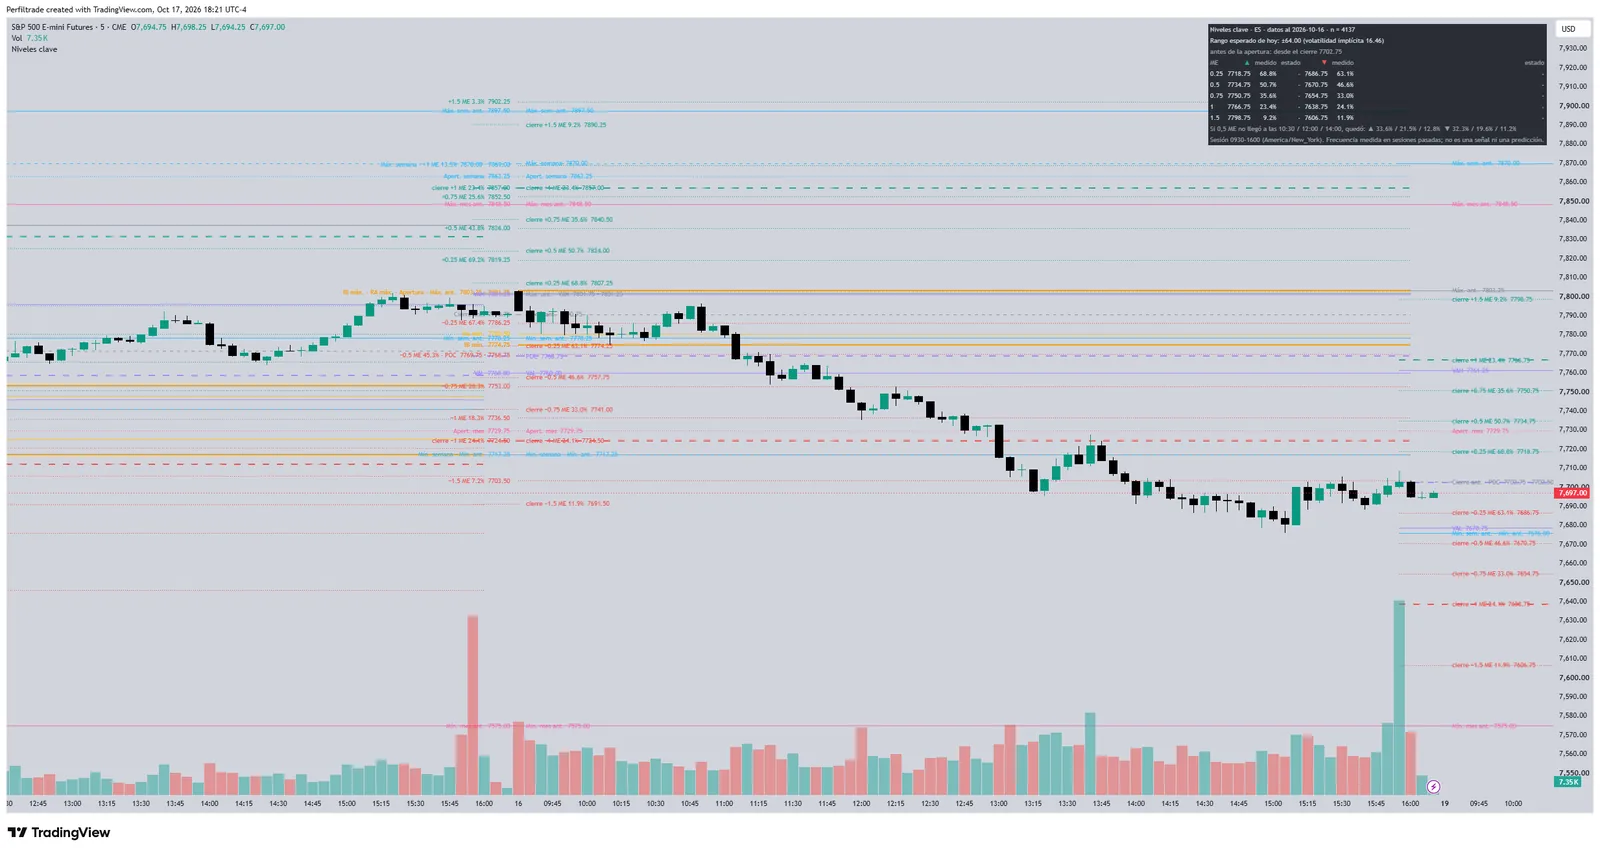
Una escalera de distancias desde la apertura, de 0,25 a 1,5 veces el movimiento típico del día, con la frecuencia con que el precio llegó a cada escalón y su n.
Cómo citar estos datos
Las tablas de esta página son de elaboración propia sobre datos históricos de futuros. Puedes reproducirlas, traducirlas o construir sobre ellas, incluso con fines comerciales, siempre que cites la fuente y enlaces a la página original. Si las usas, dínoslo: nos interesa saber para qué sirven.
Licencia: CC BY 4.0
Cita sugerida:
Perfiltrade (20 de septiembre de 2026). Qué día de la semana se mueve más el mercado. https://www.perfiltrade.com/aprende/que-dia-de-la-semana-se-mueve-mas-el-mercado
Prueba estos conceptos con datos reales
14 días gratis, sin tarjeta. Herramienta de análisis, no asesoría de inversión.
Ver planes →