Initial Balance en NQ: estadísticas reales
Actualizado 12 de octubre de 2026
Qué mide esta ficha del NQ#
El Initial Balance, o IB, es el rango entre el máximo y el mínimo de los primeros sesenta minutos de la sesión regular, de 9:30 a 10:30 hora de Nueva York. El porqué de esa hora pertenece a la guía general sobre el concepto.
Esto es otra cosa: la ficha estadística del E-mini Nasdaq-100. Dos tablas medidas solo sobre NQ, con 4.929 roturas en la primera y 4.182 sesiones en la segunda, entre el 7 de junio de 2010 y el 15 de septiembre de 2026.
No responden qué es el Initial Balance, sino qué hizo el NQ después de romperlo y hasta qué punto eso vale para otros contratos. Poco, como se verá.
Romper el IB y cerrar fuera, día a día#
La tabla mide algo concreto y fácil de confundir. No cuenta cuántas veces el precio sale del Initial Balance, sino, de todas las roturas registradas, con qué frecuencia la sesión cerró por fuera del extremo que rompió.
Cada fila es un día de la semana y descansa sobre entre 940 y 1.043 roturas de NQ. Son muestras del mismo orden, así que las filas se pueden comparar entre sí.
El lunes lidera por arriba: el cierre quedó por encima del máximo roto en el 58,9 % de las 940 roturas de NQ. El viernes va detrás, con 58,0 % sobre 942. El miércoles es el más flojo, con 52,4 % sobre 1.043.
NQ: rotura del Initial Balance y cierre más allá del nivel
NQ
Desliza para ver la muestra →
| Día | Rompe el máximo | Rompe el mínimo | Roturas |
|---|---|---|---|
| Lunes | 58,9 % | 46,9 % | 940 |
| Martes | 55,5 % | 45,3 % | 1.001 |
| Miércoles | 52,4 % | 49,7 % | 1.043 |
| Jueves | 54,4 % | 45,6 % | 1.003 |
| Viernes | 58,0 % | 51,8 % | 942 |
n = 4.929 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
IB = rango de los primeros 60 minutos de la sesión regular (9:30-10:30 ET). El porcentaje es cuántas veces la sesión cerró por fuera del extremo roto, no cuántas veces hubo rotura.
Míralo en un día real
El parte de Hoy: cuánto suele moverse tu mercado, a qué distancia están sus niveles y a qué hora sale el próximo dato, cada cifra con su n. Sin registrarte.
Ver la demo →El informe semanal, cada domingo
Un correo por semana: lo que movió la macro, la agenda de la semana que viene, tasas y posicionamiento COT, y el estudio nuevo con su muestra. Sin señales; te das de baja con un clic.
La asimetría entre el lado alto y el bajo#
El contraste entre las dos columnas es el hallazgo principal. En los cinco días, la rotura del máximo acaba con el cierre por encima más veces de las que la rotura del mínimo acaba con el cierre por debajo. En NQ no hay excepción.
La distancia es máxima el lunes: 58,9 % arriba frente a 46,9 % abajo, sobre 940 roturas de NQ. El miércoles casi desaparece, 52,4 % frente a 49,7 % sobre 1.043. Por abajo, solo el viernes supera el 50 %: 51,8 % sobre 942 roturas.
El martes cierra por debajo en el 45,3 % de sus 1.001 roturas de NQ, y el jueves en el 45,6 % de 1.003. No es una propiedad del Nasdaq: la serie cubre dieciséis años en los que el índice subió mucho más de lo que bajó, y esa deriva tiñe cualquier medición direccional.
Qué hace el día según el tamaño del IB#
La segunda tabla reparte 4.182 sesiones de NQ según el tamaño del Initial Balance como porcentaje del precio, y mira qué hizo el día: romper un solo lado, romper los dos o quedarse dentro.
Desde el tramo de 0,25 a 0,5 % la progresión es ordenada. Romper los dos lados cae del 29,6 % sobre 1.064 sesiones de NQ al 21,6 % en el tramo de 0,5 a 0,75 %, sobre 1.220, y hasta el 16,5 % entre 1,5 y 2,0 %, sobre 206.
La lectura inversa acompaña: romper un solo lado sube del 67,2 % al 77,3 % en el tramo de 1,0 a 1,5 %, sobre 648 sesiones de NQ. Quedarse dentro toda la jornada es raro, entre el 3,2 % y el 5,8 %, salvo por encima del 2,0 %: ahí llega al 12,6 % sobre 87 sesiones.
NQ: qué hace el día según el tamaño del Initial Balance
NQ
Desliza para ver la muestra →
| Tamaño del IB | Rompe un lado | Rompe los dos | Sin rotura | Sesiones |
|---|---|---|---|---|
| 0-0,25% | 75,0 % | 21,0 % | 4,0 % | 124 |
| 0,25-0,5% | 67,2 % | 29,6 % | 3,2 % | 1.064 |
| 0,5-0,75% | 74,7 % | 21,6 % | 3,7 % | 1.220 |
| 0,75-1,0% | 74,5 % | 19,7 % | 5,8 % | 833 |
| 1,0-1,5% | 77,3 % | 17,7 % | 4,9 % | 648 |
| 1,5-2,0% | 77,7 % | 16,5 % | 5,8 % | 206 |
| >2,0% | 69,0 % | 18,4 % | 12,6 % | 87 |
n = 4.182 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
Tamaño del IB como porcentaje del precio. Un IB estrecho rompe los dos lados con más frecuencia (más rotación); uno ancho tiende a romper un solo lado.
El tramo más estrecho rompe el patrón#
Hay una fila que no encaja: el IB más estrecho, de 0 a 0,25 %, rompe los dos lados en el 21,0 % de las sesiones. Si la relación fuese limpia, ese debería ser el valor más alto de la columna, y queda por debajo del tramo siguiente.
El motivo probable está en la muestra: 124 sesiones de NQ, frente a 1.064 del tramo de 0,25 a 0,5 % y 1.220 del de 0,5 a 0,75 %. Un IB tan estrecho es raro en este contrato.
El tramo de más de 2,0 %, con 87 sesiones de NQ, pide la misma cautela: cuando los extremos de una tabla son a la vez los de menor muestra, lo prudente es tratarlos como indicio.
Las estadísticas de sesión que más se repiten, junto a un control#
Sobre el NQ circulan decenas de cifras de sesión con porcentajes altos. Casi todas son ciertas. La pregunta es otra: si dicen algo. Para saberlo, cada cifra se compara con un control al azar: desde el momento en que se conoce la condición, lo que pasó después se sustituye por un precio sin dirección con la misma volatilidad. El control conserva dónde estaba el precio y cuánto tiempo quedaba, y quita solo la dirección.
«La primera hora se rompe por algún lado antes del cierre»: 95,8 % en el NQ, sobre 4.045 sesiones. El control al azar da 96,2 %. Es cierta y no dice nada: con cinco horas y media por delante, casi cualquier rango de una hora se rompe.
Lo mismo pasa con «el rango de los primeros cinco minutos se rompe por arriba» (86,2 % medido, 85,6 % el control), con «máximo y mínimo del día en mitades opuestas de la sesión» (72,8 % y 72,9 %) y con «la primera hora cierra en su mitad alta y se rompe su máximo» (81,9 % y 81,0 %). Describen posición y tiempo, no una ventaja.
La más repetida es la de la vela de las 9:00: si es verde, la sesión cierra en verde. Como suele contarse da 69,9 %, pero la media hora de 9:30 a 10:00 está a la vez en la señal y en el resultado. Medida sin ese solape, de 10:00 a 16:00, queda en 57,9 %, sobre 2.127 sesiones, frente a un 55,4 % de todas las sesiones del período.
Dos filas sí se apartan de su control, y ninguna como se cuenta. «Rompe el extremo de la hora anterior y vuelve a la apertura de la hora» ocurre el 88,6 % de las veces frente al 85,9 % del control. Neto de costos, la diferencia es más chica que lo que cuesta una operación. Y «abre bajo el mínimo de ayer y cierra por debajo» da 60,6 % frente al 67,5 % del control: se cumple menos que el azar. Suele presentarse como continuación y describe lo contrario.
Estadísticas de sesión muy repetidas del NQ, junto a un control al azar
NQ, ES
Desliza para ver la muestra →
| La cifra, en palabras | NQ: la cifra, medida | NQ: un control al azar con la misma posición, hora y volatilidad | ES: la cifra, medida | ES: el mismo control | Sesiones |
|---|---|---|---|---|---|
| La primera hora (9:30-10:30) se rompe por algún lado antes del cierre | 95,8 % | 96,2 % | 97,7 % | 98,3 % | 4.045 |
| La primera hora cierra en su mitad alta → se rompe su máximo | 81,9 % | 81,0 % | 82,1 % | 82,7 % | 2.195 |
| Máximo y mínimo del día en mitades opuestas de la sesión | 72,8 % | 72,9 % | 75,2 % | 74,8 % | 4.065 |
| Rompe el extremo de la hora anterior en los primeros 20 minutos de las 9:00 → vuelve a la apertura de la hora | 88,6 % | 85,9 % | 85,5 % | 82,9 % | 2.077 |
| La vela de las 9:00 es verde → la sesión cierra verde (sin solape: de 10:00 a 16:00) | 57,9 % | 55,4 % | 57,0 % | 54,8 % | 2.127 |
| Abre bajo el mínimo de ayer → cierra bajo ese mínimo | 60,6 % | 67,5 % | 61,8 % | 67,3 % | 548 |
| El rango de los primeros 5 minutos se rompe por arriba | 86,2 % | 85,6 % | 87,6 % | 87,8 % | 4.069 |
| Londres extiende solo al alza → Nueva York supera su máximo | 82,3 % | 82,6 % | 78,9 % | 81,2 % | 1.611 |
n = 4.069 · 2010-06-07 a 2026-10-09 · datos históricos de futuros
Futuros NQ y ES, barras de 1 minuto del contrato principal, del 7-jun-2010 al 9-oct-2026; horas en ET. Cada fila es una cifra muy repetida sobre la sesión, medida con la definición con que suele enunciarse («romper» = superar el nivel por al menos un tick). «La cifra, medida» = porcentaje de las sesiones en que se da la condición de la fila; «Sesiones» son las de NQ y el n del pie son las sesiones de NQ con sesión regular completa. Control: desde el momento en que se conoce la condición, lo que pasó después se sustituye por un precio sin dirección con la misma volatilidad minuto a minuto (cada vela posterior se invierte con probabilidad un medio; 40 repeticiones). Conserva dónde estaba el precio, cuánto tiempo quedaba y cuánto se movía, y quita solo la dirección. Regla de lectura: si las dos columnas se parecen, la cifra es cierta pero no dice nada; describe la posición y el tiempo que queda, no una ventaja. Definiciones: la primera hora se mira hasta las 16:00, en las sesiones en que las 10:30 abren dentro de su rango; mitades de la sesión = 8:00-12:00 y 12:00-16:00; vela de las 9:00 = de 9:00 a 10:00, y la hora anterior, de 8:00 a 9:00, con la vuelta a la apertura antes de las 10:00; mínimo de ayer = el de la sesión regular previa (9:30-16:00), con la apertura de las 9:30; primeros 5 minutos = 9:30-9:35, hasta las 16:00; Londres = 2:00-8:00 cuando supera el máximo de Asia (20:00-2:00) sin perforar su mínimo, y Nueva York = 8:00-16:00. La vela de las 9:00: como suele repetirse (la sesión de 9:30 a 16:00 cierra en verde) la cifra es 69,9 % en NQ, pero la media hora de 9:30 a 10:00 está a la vez en la señal y en el resultado y eso solo ya da 64,8 % en el control (ES: 68,6 % y 62,1 %). La fila mide sin ese solape, de 10:00 a 16:00: 57,9 %. En esta fila la segunda columna no es el control al azar sino la tasa base de todos los días, porque el mercado subió en el período: de 10:00 a 16:00 NQ cerró en verde el 55,4 % de todas las sesiones (4.035) y el 52,6 % tras una vela roja (1.908); en ES, 54,8 % (3.975) y 52,4 % (1.894). Diferencia frente al control en NQ, con intervalo de confianza del 95 % (remuestreo por bloques de 5 sesiones), en puntos porcentuales: vuelta a la apertura de la hora +2,8 [1,4 a 4,1]; apertura bajo el mínimo de ayer −6,9 [−10,9 a −2,9], es decir, se sostiene menos que el azar: la cifra suele presentarse como continuación y describe lo contrario. En las otras cinco filas con control al azar el intervalo incluye el cero. Dos de las cifras se probaron como reglas, con 1 tick por lado y USD 4,50 de comisión por ida y vuelta. Operar la vuelta a la apertura de la hora (entrar en la ruptura, salir en la apertura de la hora o a las 10:00) dejó −0,77 puntos de NQ por operación (2.077 operaciones, 84,1 % ganadoras: se gana poco muchas veces y se pierde mucho pocas) y −0,25 puntos en ES (1.941). Operar la primera ruptura del rango de 5 minutos antes de las 10:00, con stop al otro lado del rango y objetivo de una vez el riesgo, dejó −0,05 veces el riesgo por operación en NQ (4.030) y −0,16 en ES (4.024). Es lo que pasó, no una señal.
Estas cifras son del NQ y no se trasladan#
Coger un porcentaje y aplicarlo a otro contrato es la tentación que esta comparación desaconseja: la misma medición, con la misma definición y el mismo periodo, da otro reparto en el E-mini S&P 500.
El lunes, el cierre por encima del máximo roto es el 58,9 % de 940 roturas en NQ y el 54,9 % de 1.000 en ES. Con un IB de 0 a 0,25 %, romper los dos lados es el 21,0 % en NQ, sobre 124 sesiones, y el 34,1 % en ES, sobre 533.
La escala tampoco coincide: el rango verdadero medio diario es de 174,8 puntos en NQ y de 43,7 en ES, sobre 4.218 sesiones cada uno. Lo que se traslada es el método, nunca el número.
Límites de la medición y uso razonable#
El Initial Balance es una convención horaria, no un nivel que el mercado observe. Medirlo con treinta o noventa minutos produce otra tabla igual de defendible, y sus cifras dejan de ser comparables con estas.
Las dos tablas van de 2010-06-07 a 2026-09-15 y mezclan regímenes muy distintos: una media de dieciséis años no describe el mes que estás operando. Ninguna cifra es condicional al contexto, y ningún porcentaje descuenta diferencial, comisiones ni deslizamiento.
El uso razonable es descriptivo: anotar el tamaño del IB del día, situarlo en su tramo y ver qué forma de sesión es más frecuente ahí. Este contenido es material informativo sobre lectura de datos históricos y no constituye asesoramiento de inversión personalizado; los resultados pasados no anticipan los futuros y operar futuros implica riesgo de pérdida.
Descarga gratis el PDF: 20 cifras de futuros con su muestra
Las cifras de nuestros estudios en una sola hoja, cada una con su n y su rango de fechas. Suscríbete al informe semanal y descárgalo al momento; el enlace también llega en el correo de bienvenida.
Preguntas frecuentes
- ¿Con qué frecuencia el NQ cierra fuera del Initial Balance que rompió?
- Por arriba, entre el 52,4 % del miércoles, sobre 1.043 roturas, y el 58,9 % del lunes, sobre 940. Por abajo, entre el 45,3 % del martes, sobre 1.001, y el 51,8 % del viernes, sobre 942. En total, 4.929 roturas de NQ.
- ¿Por qué en NQ el lado alcista sale mejor que el bajista?
- Es la asimetría más visible: el lunes, 58,9 % frente a 46,9 % sobre 940 roturas de NQ. La explicación más probable no está en el Initial Balance, sino en dieciséis años de serie con mucha más subida que bajada.
- ¿Un Initial Balance estrecho en NQ anticipa un día más grande?
- El dato no dice eso: las columnas solo separan romper un lado, los dos o ninguno, y nada mide el recorrido posterior. Además, el tramo de 0 a 0,25 % tiene 124 sesiones de NQ y rompe los dos lados en el 21,0 %, por debajo del 29,6 % del tramo siguiente.
- ¿Puedo usar estas cifras de NQ en ES u otros futuros?
- No sin volver a medir. Con la misma definición y el mismo periodo, romper los dos lados con un IB de 0 a 0,25 % es el 21,0 % en NQ, sobre 124 sesiones, y el 34,1 % en ES, sobre 533.
Estas cifras, instrumento por instrumento
Ver los 30 instrumentos →Dónde se usa esto en Perfiltrade
- Market Profile de la sesión — Initial Balance, Value Area, POC y forma del perfil durante la sesión, contra su historial.
El cálculo y sus límites están en la metodología.
Llévalo a tu gráfico, gratis
Estado de setups: ¿En qué estado están hoy el gap, el Initial Balance y el rango de apertura?
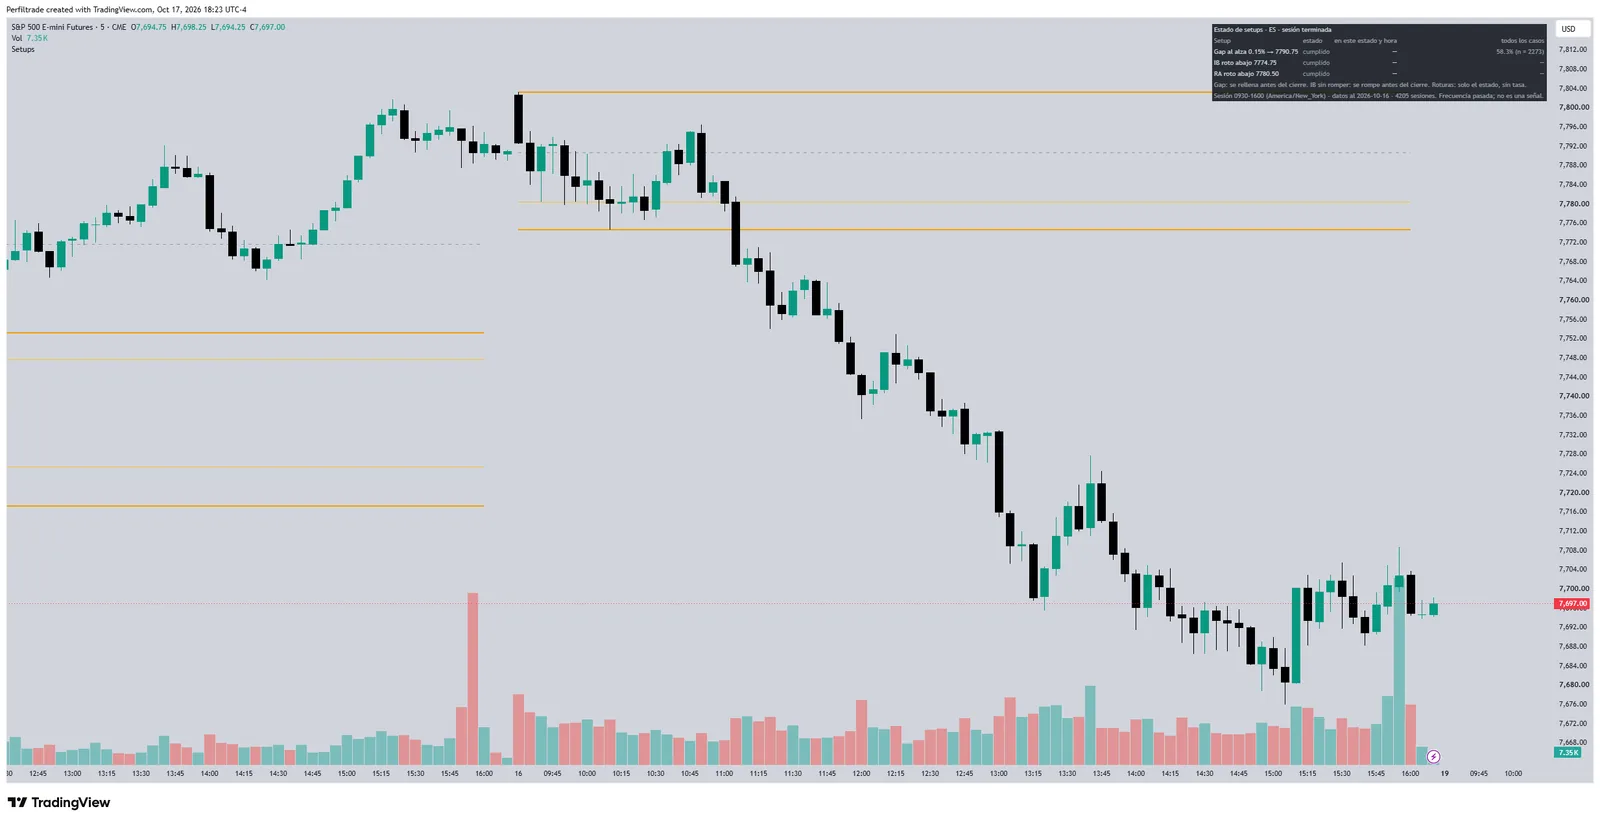
Con el gap aún abierto, cuántas sesiones pasadas que lo tenían abierto a esa misma hora lo llenaron antes del cierre, con la tasa de todos los casos como base.
Cómo citar estos datos
Las tablas de esta página son de elaboración propia sobre datos históricos de futuros. Puedes reproducirlas, traducirlas o construir sobre ellas, incluso con fines comerciales, siempre que cites la fuente y enlaces a la página original. Si las usas, dínoslo: nos interesa saber para qué sirven.
Licencia: CC BY 4.0
Cita sugerida:
Perfiltrade (12 de octubre de 2026). Initial Balance en NQ: estadísticas reales. https://www.perfiltrade.com/aprende/initial-balance-nq-estadisticas
Prueba estos conceptos con datos reales
14 días gratis, sin tarjeta. Herramienta de análisis, no asesoría de inversión.
Ver planes →