Relleno del gap en cinco futuros de índices: estudio con 18.650 sesiones
Actualizado 24 de octubre de 2026
Por qué hacía falta medir esto en cinco mercados a la vez#
«Los gaps siempre se rellenan» es probablemente la frase más repetida sobre la apertura de los futuros. Casi nunca viene acompañada de tres datos que la harían comprobable: en qué mercado, con qué definición de relleno y sobre cuántas sesiones.
Cuando esa cifra sí aparece, suele venir de un solo instrumento, habitualmente el E-mini S&P 500, y se cita después como si describiera el comportamiento de los mercados en general. Este estudio existe para comprobar si eso se sostiene.
Aquí está la misma medición aplicada a cinco futuros de índices: ES, NQ, RTY, YM y NKD. Mismo código, misma fuente de datos, misma definición de gap y de relleno. 18.650 sesiones diarias y 3.834 aperturas semanales.
No es una estrategia ni una señal. Es una tasa base: con qué frecuencia ocurrió algo en el pasado, con la muestra a la vista para que se pueda discutir.
Cómo está medido, con las definiciones por delante#
El gap se mide del cierre de la sesión regular anterior, las 16:00 hora de Nueva York, a la apertura de hoy, las 9:30. No se usa el precio de la madrugada: la referencia es el cierre oficial de la sesión regular previa.
«Relleno» significa que el precio volvió a tocar ese cierre anterior dentro de la misma sesión regular. Si lo toca al día siguiente, aquí cuenta como no rellenado. Las sesiones que abren exactamente en el cierre previo quedan fuera del cálculo.
El tamaño del gap se expresa como porcentaje del precio, nunca en puntos. Es la única forma de comparar un contrato que cotiza alrededor de los 6.000 puntos con otro que cotiza cerca de los 45.000: cincuenta puntos no significan lo mismo en los dos.
Una advertencia sobre la muestra: la serie del RTY empieza en 2017 y la de los otros cuatro en 2010. Sus porcentajes son comparables; su número de sesiones, no.
El resultado de conjunto: cuatro contratos parecidos y un caso aparte#
Puestos uno al lado del otro, ES, NQ, RTY y YM se mueven en una banda estrecha: del 57,6 % del YM al alza al 64,2 % del NQ a la baja. Si alguien cita «el gap se rellena alrededor del 60 % de las veces», para estos cuatro no va desencaminado.
El NKD rompe el patrón: 40,6 % al alza y 43,1 % a la baja. Son entre diecisiete y veintidós puntos porcentuales por debajo de los otros cuatro, con una muestra de 4.062 sesiones que no permite atribuirlo al azar.
Hay un segundo detalle que se repite: en cuatro de los cinco contratos, el gap a la baja se rellena más veces que el de al alza. El RTY es la excepción: 63,0 % al alza frente a 62,2 % a la baja, ocho décimas de diferencia sobre la muestra más corta de los cinco.
La lectura útil no es cuál es el mejor número, sino que existe un rango. Una cifra suelta, sin decir de qué mercado sale, puede equivocarse en veinte puntos.
El mismo gap, cinco instrumentos
ES, NQ, RTY, YM, NKD
Desliza para ver la muestra →
| Instrumento | Gap al alza | Gap a la baja | Sesiones |
|---|---|---|---|
| ES | 58,3 % | 61,3 % | 4.072 |
| NQ | 60,3 % | 64,2 % | 4.099 |
| RTY | 63,0 % | 62,2 % | 2.321 |
| YM | 57,6 % | 62,2 % | 4.096 |
| NKD | 40,6 % | 43,1 % | 4.062 |
n = 18.650 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
La misma medición aplicada a cada índice. Las diferencias entre instrumentos son la razón por la que una cifra suelta, sin decir de qué mercado viene, no sirve para nada.
El informe semanal, cada domingo
Un correo por semana: lo que movió la macro, la agenda de la semana que viene, tasas y posicionamiento COT, y el estudio nuevo con su muestra. Sin señales; te das de baja con un clic.
El tamaño del gap pesa más que el mercado#
Separando cada instrumento por el tamaño del hueco aparece el efecto dominante de todo el estudio, y es el mismo en los cinco contratos.
Cuando el gap es menor del 0,1 % del precio, el relleno va del 89,1 % del NKD al 92,6 % del RTY. Los cinco mercados se comportan casi igual. Cuando el gap supera el 1,0 %, la franja cae al 28,1 % del RTY y al 10,2 % del NKD.
Compárese la distancia en las dos direcciones de la tabla. Dentro del ES, pasar de un gap diminuto a uno grande lleva del 91,3 % al 20,3 %: setenta y un puntos. Dentro de cualquier fila, la diferencia entre el mejor y el peor contrato rara vez llega a veinte.
Dicho de otro modo: la pregunta «¿se rellena el gap?» está mal planteada. La que lleva información es «¿de qué tamaño es?». El mercado concreto importa, pero importa menos.
Relleno del gap por tamaño, en los cinco índices
ES, NQ, RTY, YM, NKD
Desliza para ver la muestra →
| Tamaño del gap | ES | NQ | RTY | YM | NKD | Sesiones |
|---|---|---|---|---|---|---|
| 0-0,1% | 91,3 % | 91,8 % | 92,6 % | 92,5 % | 89,1 % | 3.010 |
| 0,1-0,25% | 74,4 % | 79,3 % | 84,1 % | 72,7 % | 72,2 % | 4.125 |
| 0,25-0,5% | 54,7 % | 61,8 % | 66,3 % | 52,2 % | 51,1 % | 4.683 |
| 0,5-1,0% | 33,2 % | 45,2 % | 47,8 % | 32,0 % | 30,9 % | 4.227 |
| >1,0% | 20,3 % | 23,8 % | 28,1 % | 18,6 % | 10,2 % | 2.605 |
n = 18.650 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
Relleno de los gaps al alza y a la baja juntos, dentro de la misma sesión regular. El tamaño se mide como porcentaje del precio, no en puntos, para que los cinco contratos sean comparables. La serie de RTY empieza en 2017, no en 2010: su muestra es menor y no es comparable en número de sesiones, solo en porcentaje.
¿Los gaps grandes se llenan poco por los días de dato?#
Una explicación que se repite: los gaps grandes casi no se llenan porque caen en días de CPI, empleo o Fed. La medimos en ES, NQ, YM y RTY, del 1-jul-2010 al 23-oct-2026 (RTY desde 2017), con el gap medido en ATR de 14 sesiones: 3.281 gaps de 0,5 ATR o más.
En los cuatro juntos se llenó el 25,6 %. En día de dato, el 27,2 % (987 gaps); sin dato, el 24,9 %. Si los días de dato se hubieran llenado como los demás de su mismo tramo, dirección y apertura, la tasa habría sido 24,8 %: 0,8 puntos de diferencia, con un intervalo de −0,6 a 2,2.
Con 93 comparaciones a la vez, ninguna se sostiene: igual al azar. Según el índice, los días de dato son casi la misma parte de los gaps grandes (27,8 a 34,6 %) que de todos los gaps (27,8 a 28,4 %). El relleno cae con el tamaño del gap; el dato del día no lo cambia.
Gaps grandes (0,5 ATR o más): cuánto del poco relleno viene de los días de dato macro
ES, NQ, YM y RTY
Desliza para ver la muestra →
| Índice | Se llena, día de dato | Se llena, sin dato | Se llena, todos | Si los días de dato se llenaran como los demás | Diferencia (puntos) | Intervalo 95 % | Lectura | Gaps grandes en día de dato | Gaps grandes |
|---|---|---|---|---|---|---|---|---|---|
| ES | 27,4 % | 22,4 % | 23,9 % | 22,4 % | 1,6 | 0,2 a 3,0 | igual al azar | 296 | 965 |
| NQ | 28,1 % | 28,0 % | 28,0 % | 28,0 % | 0 | −1,5 a 1,6 | igual al azar | 267 | 900 |
| YM | 24,5 % | 23,7 % | 24,0 % | 23,6 % | 0,4 | −1,0 a 1,7 | igual al azar | 269 | 968 |
| RTY | 29,7 % | 26,6 % | 27,7 % | 26,5 % | 1,2 | −1,2 a 3,6 | igual al azar | 155 | 448 |
| Los cuatro juntos | 27,2 % | 24,9 % | 25,6 % | 24,8 % | 0,8 | −0,6 a 2,2 | igual al azar | 987 | 3.281 |
n = 3.281 · 2010-07-01 a 2026-10-23 · datos históricos de futuros
Gaps de 0,5 ATR o más (ATR de 14 sesiones conocido en la apertura), sesión regular de ES, NQ, YM y RTY, del 1-jul-2010 al 23-oct-2026 (RTY desde el 28-jul-2017); días con cambio de contrato excluidos. Mismas definiciones de gap, relleno y día de dato que la tabla de tramos. «Si los días de dato se llenaran como los demás» = a cada gap grande de un día de dato se le asigna la tasa de relleno de los días sin dato de su mismo tramo, dirección y apertura (dentro o fuera del rango de ayer), y se promedia con los demás gaps grandes tal como fueron. La diferencia es lo que los días de dato cambian la tasa de los gaps grandes, en puntos porcentuales; el intervalo de la fila conjunta remuestrea fechas enteras. Los días de dato son el 27,8 a 34,6 % de los gaps grandes y el 27,8 a 28,4 % de todos los gaps: casi la misma proporción. La diferencia de diferencias de tamaño (grande menos pequeño, con dato menos sin dato) es de 1,2 puntos (intervalo −4,0 a 6,5). El intervalo es el de 95 % sin corregir; la «Lectura» sale de la corrección. El estudio calculó 93 comparaciones; con la corrección de Holm al 5 % sobre todas ellas, ninguna de esta tabla se sostiene: igual al azar. Que los gaps grandes se llenen poco (25,6 % en los cuatro juntos) no viene de los días de dato: sin ellos la tasa sería casi la misma. Es lo que pasó, no una señal.
El día de la semana aporta poco, salvo el lunes#
El lunes es el día con menos relleno en los cinco contratos sin excepción: 53,3 % en ES, 59,2 % en NQ, 59,9 % en RTY, 53,5 % en YM y 36,9 % en NKD. Tiene sentido mecánico, porque el gap del lunes arrastra todo lo ocurrido durante el fin de semana y suele ser mayor.
El miércoles es el día más alto en ES, NQ y YM, con 66,0 %, 65,0 % y 65,8 %. En RTY el máximo es el viernes, con 64,9 %, por delante del miércoles, con 64,3 %, y en NKD cae en martes, con 46,7 %.
La amplitud del efecto es moderada. En el ES van casi trece puntos del lunes al miércoles; en el NKD, diez del lunes al martes. Es un efecto real y consistente, pero no se acerca al que produce el tamaño del gap.
El orden de lectura que sugieren estas dos tablas es claro: primero el tamaño, después el día, y solo entonces el contrato.
Relleno del gap por día de la semana, en los cinco índices
ES, NQ, RTY, YM, NKD
Desliza para ver la muestra →
| Día | ES | NQ | RTY | YM | NKD | Sesiones |
|---|---|---|---|---|---|---|
| Lunes | 53,3 % | 59,2 % | 59,9 % | 53,5 % | 36,9 % | 3.685 |
| Martes | 59,8 % | 62,4 % | 61,1 % | 57,9 % | 46,7 % | 3.816 |
| Miércoles | 66,0 % | 65,0 % | 64,3 % | 65,8 % | 42,5 % | 3.800 |
| Jueves | 61,0 % | 62,9 % | 62,9 % | 62,9 % | 41,0 % | 3.751 |
| Viernes | 57,5 % | 60,2 % | 64,9 % | 57,9 % | 41,5 % | 3.598 |
n = 18.650 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
Mismo relleno intradía que la tabla anterior, separado por día de la semana y con las dos direcciones juntas. La serie de RTY empieza en 2017, no en 2010: su muestra es menor y no es comparable en número de sesiones, solo en porcentaje.
La apertura del domingo cambia el retrato del Nikkei#
Hay un segundo tipo de gap que casi nunca se mide junto al diario: el que se abre entre el cierre del viernes y la apertura del domingo, y que se considera rellenado si el precio vuelve a ese cierre en algún momento de la semana.
Ahí los cinco contratos se parecen mucho: del 83,1 % al 87,1 % en los gaps al alza y del 89,3 % al 93,7 % en los de a la baja. Y el NKD, con 84,9 % y 89,3 %, deja de ser el caso raro.
Es el hallazgo que menos esperábamos y el que más dice. La diferencia del Nikkei no parece estar en el gap, sino en el tiempo disponible: dentro de una sola sesión regular estadounidense vuelve al nivel mucho menos que los demás, y a lo largo de una semana entera vuelve casi tanto como ellos.
Conviene no mezclar las dos tablas. Son mediciones distintas: una da a la vuelta al nivel seis horas y media, la otra cinco días.
El gap de apertura semanal, en los cinco índices
ES, NQ, RTY, YM, NKD
Desliza para ver la muestra →
| Instrumento | Gap al alza | Gap a la baja | Semanas |
|---|---|---|---|
| ES | 83,1 % | 92,3 % | 835 |
| NQ | 84,6 % | 92,7 % | 845 |
| RTY | 87,1 % | 93,7 % | 478 |
| YM | 84,6 % | 92,2 % | 846 |
| NKD | 84,9 % | 89,3 % | 830 |
n = 3.834 · 2010-06-07 a 2026-09-16 · datos históricos de futuros
Gap del cierre del viernes a la apertura del domingo, y si el precio vuelve a ese cierre durante la semana. Es otra medición distinta de la diaria: más tiempo disponible para volver al nivel. La serie de RTY empieza en 2017, no en 2010: su muestra es menor y no es comparable en número de sesiones, solo en porcentaje.
Lo que este estudio no dice#
No dice cuándo se rellena. Una sesión que vuelve al cierre previo en los primeros diez minutos y otra que lo hace a las 15:55 cuentan exactamente igual en estas tablas.
No dice nada sobre la dirección ni sobre el recorrido posterior. El relleno es un toque de precio en un nivel: no mide cuánto se alejó antes ni qué hizo después.
No descuenta costos ni deslizamiento, y no describe ningún día concreto. Son frecuencias sobre dieciséis años que mezclan regímenes muy distintos.
Y no explica las diferencias entre contratos. Medimos que el NKD se comporta distinto; por qué lo hace es una hipótesis, no un resultado de estos datos.
Cómo usar estas tablas en la preparación de la sesión#
Trátese como un punto de partida, no como una señal. Antes de abrir el gráfico, la pregunta es: el hueco de hoy, ¿en qué fila de la tabla de tamaños cae? Esa sola respuesta cambia la expectativa entre un 90 % y un 20 %.
Después, el contrato. Si se opera NKD con las cifras del ES en la cabeza, se está trabajando con una expectativa casi veinte puntos más alta que la que corresponde.
Y por último, el día. El lunes merece un descuento en cualquiera de los cinco mercados.
Para la definición del gap y el detalle del ES, la guía de gap de apertura desarrolla el concepto. Las páginas de cada instrumento traen además sus propias tablas de gap, rango e Initial Balance.
Descarga gratis el PDF: 20 cifras de futuros con su muestra
Las cifras de nuestros estudios en una sola hoja, cada una con su n y su rango de fechas. Suscríbete al informe semanal y descárgalo al momento; el enlace también llega en el correo de bienvenida.
Preguntas frecuentes
- ¿Se rellenan siempre los gaps de apertura?
- No. En esta serie de 18.650 sesiones, el relleno dentro de la misma sesión regular va del 40,6 % del NKD al 64,2 % del NQ. Solo los gaps muy pequeños, por debajo del 0,1 % del precio, superan el 89 % en los cinco contratos.
- ¿Por qué el Nikkei rellena mucho menos que el S&P 500?
- Estos datos lo miden, no lo explican. El dato acompañante es que en la apertura semanal el NKD sí rellena como los demás, 84,9 % al alza y 89,3 % a la baja, lo que apunta a que la diferencia está en el tiempo disponible dentro de la sesión estadounidense y no en el gap en sí. Es una hipótesis razonable, no una conclusión del estudio.
- ¿Se rellena más un gap al alza o uno a la baja?
- A la baja, en cuatro de los cinco contratos: 61,3 % frente a 58,3 % en ES, 64,2 % frente a 60,3 % en NQ, 62,2 % frente a 57,6 % en YM y 43,1 % frente a 40,6 % en NKD. En RTY es al revés por poco: 63,0 % al alza frente a 62,2 % a la baja.
- ¿Qué es más determinante, el tamaño del gap o el instrumento?
- El tamaño, con diferencia. Dentro del ES, el relleno cae del 91,3 % al 20,3 % según el tamaño del hueco. Dentro de un mismo tramo de tamaño, la distancia entre el mejor y el peor de los cinco contratos rara vez supera los veinte puntos.
- ¿Por qué el RTY tiene menos sesiones que los demás?
- Porque su serie de datos empieza en 2017 y la de los otros cuatro en 2010. Los porcentajes son comparables entre contratos; el número de sesiones no, y conviene tenerlo presente al leer la columna de muestra.
Estas cifras, instrumento por instrumento
Ver los 30 instrumentos →Llévalo a tu gráfico, gratis
IB y gap: ¿Cuántas veces se llenó un gap como el de hoy?
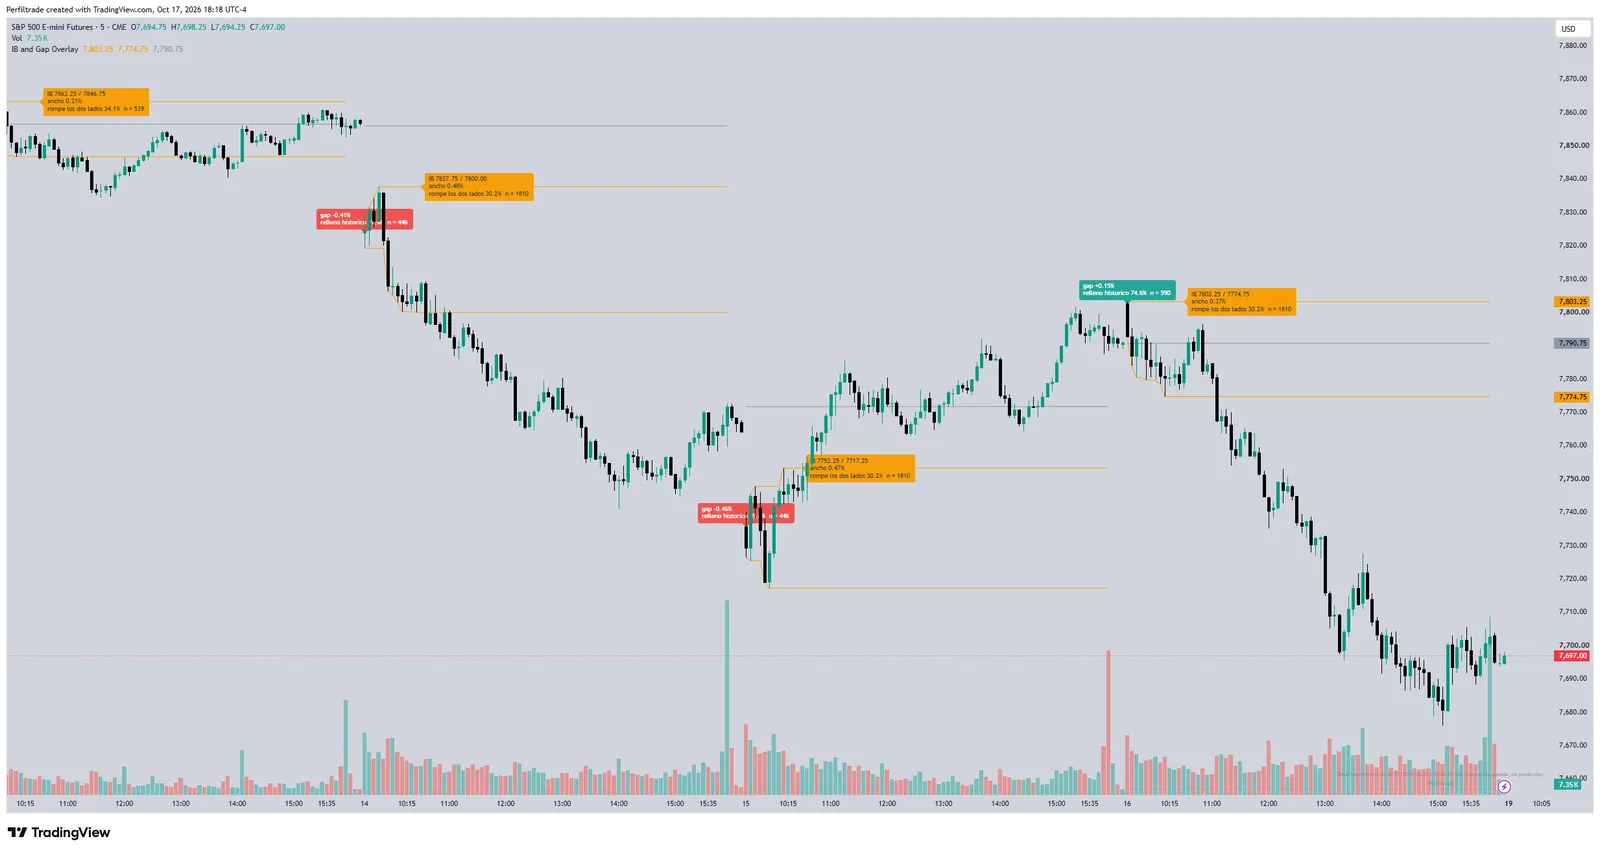
Al lado del gap, con qué frecuencia se llenó uno de ese tamaño y esa dirección, con su n.
Cómo citar estos datos
Las tablas de esta página son de elaboración propia sobre datos históricos de futuros. Puedes reproducirlas, traducirlas o construir sobre ellas, incluso con fines comerciales, siempre que cites la fuente y enlaces a la página original. Si las usas, dínoslo: nos interesa saber para qué sirven.
Licencia: CC BY 4.0
Cita sugerida:
Perfiltrade (24 de octubre de 2026). Relleno del gap en cinco futuros de índices: estudio con 18.650 sesiones. https://www.perfiltrade.com/aprende/relleno-del-gap-cinco-indices
Prueba estos conceptos con datos reales
14 días gratis, sin tarjeta. Herramienta de análisis, no asesoría de inversión.
Ver planes →