Initial Balance: qué es y cómo usarlo en el día
Actualizado 6 de octubre de 2026
Qué es el Initial Balance#
El Initial Balance, abreviado IB, es el máximo y el mínimo que marca el precio durante los primeros sesenta minutos de la sesión regular. Nada más. Es un rectángulo definido por dos precios y una hora de corte.
Sesión regular, o RTH, es el horario de la bolsa de acciones de Estados Unidos: de 9:30 a 16:00, hora de Nueva York. En futuros de índices como ES y NQ, el Initial Balance va por tanto de 9:30 a 10:30 de esa misma hora.
Se le da importancia porque esa primera hora concentra la apertura de posiciones del día y la reacción a lo ocurrido durante la noche. El rango que sale de ahí acaba funcionando como marco de referencia para el resto de la jornada.
Cómo se calcula y qué conviene fijar antes#
El cálculo no tiene misterio: máximo y mínimo del primer periodo de sesenta minutos. Lo delicado son las decisiones previas, porque cambian el número.
Hay que fijar la sesión, regular o completa, la zona horaria, el calendario de festivos y medias sesiones, y qué contrato se toma cuando hay vencimiento cerca. Dos definiciones distintas dan Initial Balance distintos para el mismo día, y sus estadísticas dejan de ser comparables.
Por eso toda cifra sobre el IB debería venir con su definición, su muestra y su periodo. Sin esas tres cosas, un porcentaje es solo una frase con números dentro.
Romper el IB no es lo mismo que cerrar fuera de él#
La pregunta habitual es si una rotura del Initial Balance continúa. Para responderla hay que separar dos medidas: cuántas veces el precio sale del rango y cuántas veces la sesión termina por fuera del extremo que rompió. Se confunden con frecuencia y no son lo mismo.
La tabla mide lo segundo sobre ES. De todas las roturas registradas, calcula con qué frecuencia el cierre quedó al otro lado del nivel roto, separado por día de la semana.
Conviene leerla con la columna de roturas delante. Cada fila descansa sobre más de mil casos, lo que hace que las diferencias entre días sean más estables que en tablas con pocas observaciones.
Rotura del Initial Balance y cierre más allá del nivel
ES
Desliza para ver la muestra →
| Día | Rompe el máximo | Rompe el mínimo | Roturas |
|---|---|---|---|
| Lunes | 54,9 % | 43,6 % | 1.000 |
| Martes | 54,5 % | 46,6 % | 1.061 |
| Miércoles | 51,6 % | 48,7 % | 1.109 |
| Jueves | 56,6 % | 43,9 % | 1.047 |
| Viernes | 57,4 % | 47,7 % | 1.009 |
n = 5.226 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
IB = rango de los primeros 60 minutos de la sesión regular (9:30-10:30 ET). El porcentaje es cuántas veces la sesión cerró por fuera del extremo roto, no cuántas veces hubo rotura.
El informe semanal, cada domingo
Un correo por semana: lo que movió la macro, la agenda de la semana que viene, tasas y posicionamiento COT, y el estudio nuevo con su muestra. Sin señales; te das de baja con un clic.
Lo que se ve por día de la semana#
La rotura del máximo del Initial Balance acaba con el cierre por encima del nivel en el 57,4 % de las 1.009 roturas del viernes en ES, y en el 56,6 % de las 1.047 del jueves. El miércoles es el más flojo: 51,6 % sobre 1.109 roturas.
Por abajo el cuadro es distinto. La rotura del mínimo termina con cierre por debajo en el 48,7 % de las 1.109 roturas del miércoles en ES y en el 43,6 % de las 1.000 del lunes. Todos los días quedan por debajo del 50 %.
Esa asimetría entre arriba y abajo recorre la tabla entera, y encaja con una serie larga de un índice que subió en el conjunto del periodo. No es una propiedad del Initial Balance: es la deriva del propio mercado colándose en la medición.
Ninguna de estas cifras basta para sostener una regla por sí sola. La más alta, 57,4 %, describe poco más que un ligero desequilibrio, y eso antes de descontar costos.
El tamaño del IB cambia la forma del día#
La segunda tabla parte las sesiones de ES según el tamaño del Initial Balance medido como porcentaje del precio, y mira qué hizo el día después: romper un solo lado, romper los dos o quedarse dentro del rango.
La tendencia es ordenada. Con un IB muy estrecho, de 0 a 0,25 %, el día rompe los dos lados en el 34,1 % de 533 sesiones de ES. Con un IB de 1,0 a 1,5 %, esa cifra baja al 18,1 % sobre 293 sesiones.
La lectura inversa también se sostiene: romper un solo lado pasa del 64,2 % con IB estrecho, sobre 533 sesiones de ES, al 76,1 % en el tramo de 1,0 a 1,5 %, sobre 293 sesiones. Un IB ancho tiende a un día más direccional; uno estrecho, a un día que rota sobre el rango.
Quedarse dentro del Initial Balance toda la jornada es raro en cualquier tramo: 1,7 % en el más estrecho, sobre 533 sesiones de ES, y 5,8 % en el tramo de 1,0 a 1,5 %, sobre 293 sesiones.
Qué hace el día según el tamaño del Initial Balance
ES
Desliza para ver la muestra →
| Tamaño del IB | Rompe un lado | Rompe los dos | Sin rotura | Sesiones |
|---|---|---|---|---|
| 0-0,25% | 64,2 % | 34,1 % | 1,7 % | 533 |
| 0,25-0,5% | 68,3 % | 30,1 % | 1,6 % | 1.796 |
| 0,5-0,75% | 73,8 % | 23,7 % | 2,6 % | 1.014 |
| 0,75-1,0% | 72,5 % | 23,5 % | 4,0 % | 455 |
| 1,0-1,5% | 76,1 % | 18,1 % | 5,8 % | 293 |
| 1,5-2,0% | 70,2 % | 29,8 % | 0,0 % | 57 |
| >2,0% | 70,6 % | 20,6 % | 8,8 % | 34 |
n = 4.182 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
Tamaño del IB como porcentaje del precio. Un IB estrecho rompe los dos lados con más frecuencia (más rotación); uno ancho tiende a romper un solo lado.
Lo que el tamaño del IB no decide#
La tabla dice cómo se rompe el rango, no hacia dónde. Ninguna de sus columnas distingue una rotura al alza de una a la baja, así que no aporta nada sobre dirección.
Tampoco dice cuánto recorrido hay después de la rotura. Un día que rompe un lado puede extenderse mucho o apenas unos puntos. Esa distancia es lo que decide si una idea es viable, y no está en esta tabla: la de extensiones, más abajo, la mide.
Los tramos extremos piden prudencia adicional. El tramo de 1,5 a 2,0 % tiene 57 sesiones de ES y el de más de 2,0 %, 34 sesiones. Con muestras así, el orden puede cambiar con unos pocos días nuevos, y de hecho ya rompen la progresión del resto de la tabla.
Treinta o sesenta minutos, mecha o cierre#
Dos decisiones que casi nadie declara cambian por completo la respuesta: cuánto dura el IB y qué cuenta como rotura. La tabla mide las cuatro combinaciones sobre las mismas sesiones de ES, de 2010-06-07 a 2026-10-05.
Con el IB de sesenta minutos y rotura por mecha, el precio supera los dos extremos en el 27,5 % de las 4.195 sesiones. Si se exige que una vela de cinco minutos cierre más allá del nivel, baja al 19,1 %. Con un IB de treinta minutos, la rotura por los dos lados sube al 45,7 % por mecha y al 33,8 % por cierre, sobre 4.196 sesiones.
La razón es mecánica. Un rango más corto queda más cerca del precio durante el resto del día, así que se toca antes y más veces; exigir un cierre filtra los toques de un tick. Ninguna versión es la correcta: lo que no se puede hacer es comparar una cifra medida con mecha y otra medida con cierre como si fueran la misma estadística.
El Initial Balance según su duración y cómo se cuenta la rotura
ES
Desliza para ver la muestra →
| Variante | Rompe un lado | Rompe los dos | Sin rotura | Sesiones |
|---|---|---|---|---|
| IB 30 min, por mecha | 53,9 % | 45,7 % | 0,4 % | 4.196 |
| IB 30 min, por cierre | 64,9 % | 33,8 % | 1,3 % | 4.196 |
| IB 60 min, por mecha | 70,1 % | 27,5 % | 2,4 % | 4.195 |
| IB 60 min, por cierre | 76,0 % | 19,1 % | 4,9 % | 4.195 |
n = 4.196 · 2010-06-07 a 2026-10-05 · datos históricos de futuros
IB = rango de los primeros 30 o 60 minutos de la sesión regular (desde las 9:30 ET). «Por mecha»: hay rotura si alguna vela de 5 minutos posterior opera más allá del extremo; «por cierre»: solo si una vela de 5 minutos cierra más allá. Un IB más corto y la mecha rompen más; compara siempre la misma variante.
Hasta dónde llegó el precio después de romper#
Esta tabla responde a otra pregunta: en los días en que el precio rompió el IB de sesenta minutos, cuánto se extendió más allá del extremo roto, medido en múltiplos del propio rango del IB. Son 4.093 roturas de ES, de 2010-06-07 a 2026-10-05; si un día rompió los dos lados, cuenta la extensión mayor.
Con un IB estrecho, de 0 a 0,25 % del precio, la mitad de las roturas llegó al menos a una vez el tamaño del IB (mediana de 1,0) y una de cada cuatro pasó de 1,81 veces, sobre 527 días. Con un IB de 1,0 a 1,5 %, la mediana baja a 0,62 veces y el percentil 75 a 1,07, sobre 276 días.
Medido en múltiplos, el IB estrecho se extiende más; medido en puntos, no necesariamente, porque el rango de partida es menor. Los dos tramos más anchos tienen muestras pequeñas, 57 y 31 días, y ahí el orden puede cambiar con pocas sesiones nuevas. La tabla describe lo que pasó, no un objetivo.
Hasta dónde llegó el precio después de romper el Initial Balance, según su tamaño
ES
Desliza para ver la muestra →
| Tamaño del IB | Mediana | Percentil 75 | Días con rotura |
|---|---|---|---|
| 0-0,25% | 1,0 × IB | 1,8 × IB | 527 |
| 0,25-0,5% | 0,8 × IB | 1,3 × IB | 1.774 |
| 0,5-0,75% | 0,7 × IB | 1,2 × IB | 990 |
| 0,75-1,0% | 0,6 × IB | 1,1 × IB | 438 |
| 1,0-1,5% | 0,6 × IB | 1,1 × IB | 276 |
| 1,5-2,0% | 0,6 × IB | 1,1 × IB | 57 |
| >2,0% | 0,6 × IB | 0,8 × IB | 31 |
n = 4.093 · 2010-06-07 a 2026-10-05 · datos históricos de futuros
Extensión más allá del extremo roto del IB (60 minutos), en múltiplos del rango del IB, solo en los días que lo rompieron; si rompió por los dos lados, cuenta la mayor. La mitad de las rupturas llegó al menos a la mediana y una de cada cuatro al percentil 75. Es lo que pasó, no un objetivo de precio.
Los límites de esta medición#
El Initial Balance es una convención horaria, no un nivel que el mercado observe. La primera hora importa por costumbre y por liquidez, no porque ese rango tenga una propiedad especial. Medirlo con treinta minutos produce otra tabla igual de defendible, como muestra la de las cuatro variantes.
Las tablas son de ES. Las dos primeras cubren de 2010-06-07 a 2026-09-15, con 5.226 roturas y 4.182 sesiones; las de variantes y extensiones llegan hasta 2026-10-05, con 4.195 y 4.196 sesiones la primera y 4.093 roturas la segunda. Mezclan regímenes de volatilidad muy distintos, y un promedio de tantos años no describe el mes concreto que estás operando.
Hay tres sesgos presentes. El de deriva, ya mencionado, que infla el lado alcista. El de clasificación, que decide dónde cae un día que roza el límite entre dos tramos. Y el de costo: ningún porcentaje descuenta diferencial, comisiones ni deslizamiento, y los tres se comen con facilidad un desequilibrio tan pequeño.
Por último, ninguna de estas cifras es condicional al resto del contexto. No separan una sesión con dato macro de una sin él, ni una apertura dentro del valor previo de una fuera.
Cómo integrarlo en una rutina#
Un uso sensato es descriptivo. Anota el tamaño del Initial Balance del día y su posición respecto al rango previo, y úsalo para calibrar cuánto recorrido puede quedar, no para decidir la dirección.
El segundo uso es de registro. Guardar qué hizo la sesión frente a lo que esperabas convierte la tabla en algo comparable con tu propia operativa.
Este contenido es material informativo sobre lectura de datos históricos y no constituye asesoramiento de inversión personalizado. Los resultados pasados no anticipan resultados futuros y operar futuros implica riesgo de pérdida.
Descarga gratis el PDF: 20 cifras de futuros con su muestra
Las cifras de nuestros estudios en una sola hoja, cada una con su n y su rango de fechas. Suscríbete al informe semanal y descárgalo al momento; el enlace también llega en el correo de bienvenida.
Preguntas frecuentes
- ¿Qué pasa si el precio no rompe el Initial Balance en todo el día?
- Es poco frecuente. En ES ocurrió en el 1,7 % de las 533 sesiones con un IB de 0 a 0,25 % y en el 5,8 % de las 293 sesiones con un IB de 1,0 a 1,5 %. Suele coincidir con jornadas de rango contenido y poca participación.
- ¿Cuánto dura el Initial Balance?
- Sesenta minutos desde la apertura de la sesión regular: en futuros de índices estadounidenses, de 9:30 a 10:30 hora de Nueva York. Hay quien lo calcula con treinta minutos, y entonces la estadística cambia mucho: en ES, el precio rompe los dos lados el 45,7 % de las sesiones con un IB de treinta minutos y el 27,5 % con uno de sesenta, ambos por mecha.
- ¿Sirve el Initial Balance para operar NQ?
- Se calcula igual en NQ y con el mismo horario. Ahora bien, las cifras de este artículo son de ES y no se pueden trasladar a NQ sin volver a medirlas: instrumentos distintos dan repartos distintos con la misma definición.
- ¿Qué cambia si la rotura del IB se mide por cierre y no por mecha?
- La cifra baja bastante. Con el IB de sesenta minutos del ES, romper los dos lados pasa del 27,5 % por mecha al 19,1 % cuando se exige que una vela de cinco minutos cierre más allá del nivel, sobre 4.195 sesiones. Antes de comparar dos estadísticas de IB, confirma que usan la misma definición.
- ¿Cuánto se extiende el precio después de romper el Initial Balance?
- Depende del tamaño del IB. En ES, con un IB de 0 a 0,25 % del precio, la mediana de la extensión más allá del extremo roto es 1,0 veces el rango del IB, sobre 527 días con rotura; con un IB de 1,0 a 1,5 %, es 0,62 veces, sobre 276 días. Describe lo que pasó, no un objetivo.
- ¿Un Initial Balance estrecho significa que el día será más grande?
- No es lo que muestra el dato. En ES el IB estrecho se asocia sobre todo a romper los dos lados, con un 34,1 % sobre 533 sesiones, frente al 18,1 % del tramo de 1,0 a 1,5 % sobre 293 sesiones. Eso describe rotación, no tamaño del recorrido.
Estas cifras, instrumento por instrumento
Ver los 30 instrumentos →Dónde se usa esto en Perfiltrade
- Mercados: el precio frente al IB — Dónde está el precio frente al Initial Balance (sobre, bajo o dentro), en 25 instrumentos.
- Market Profile de la sesión — Initial Balance, Value Area, POC y forma del perfil durante la sesión, contra su historial.
- Avisos — Avisos por Telegram o webhook, cada uno con su frecuencia histórica y su n.
El cálculo y sus límites están en la metodología.
Llévalo a tu gráfico, gratis
Estado de setups: ¿En qué estado están hoy el gap, el Initial Balance y el rango de apertura?
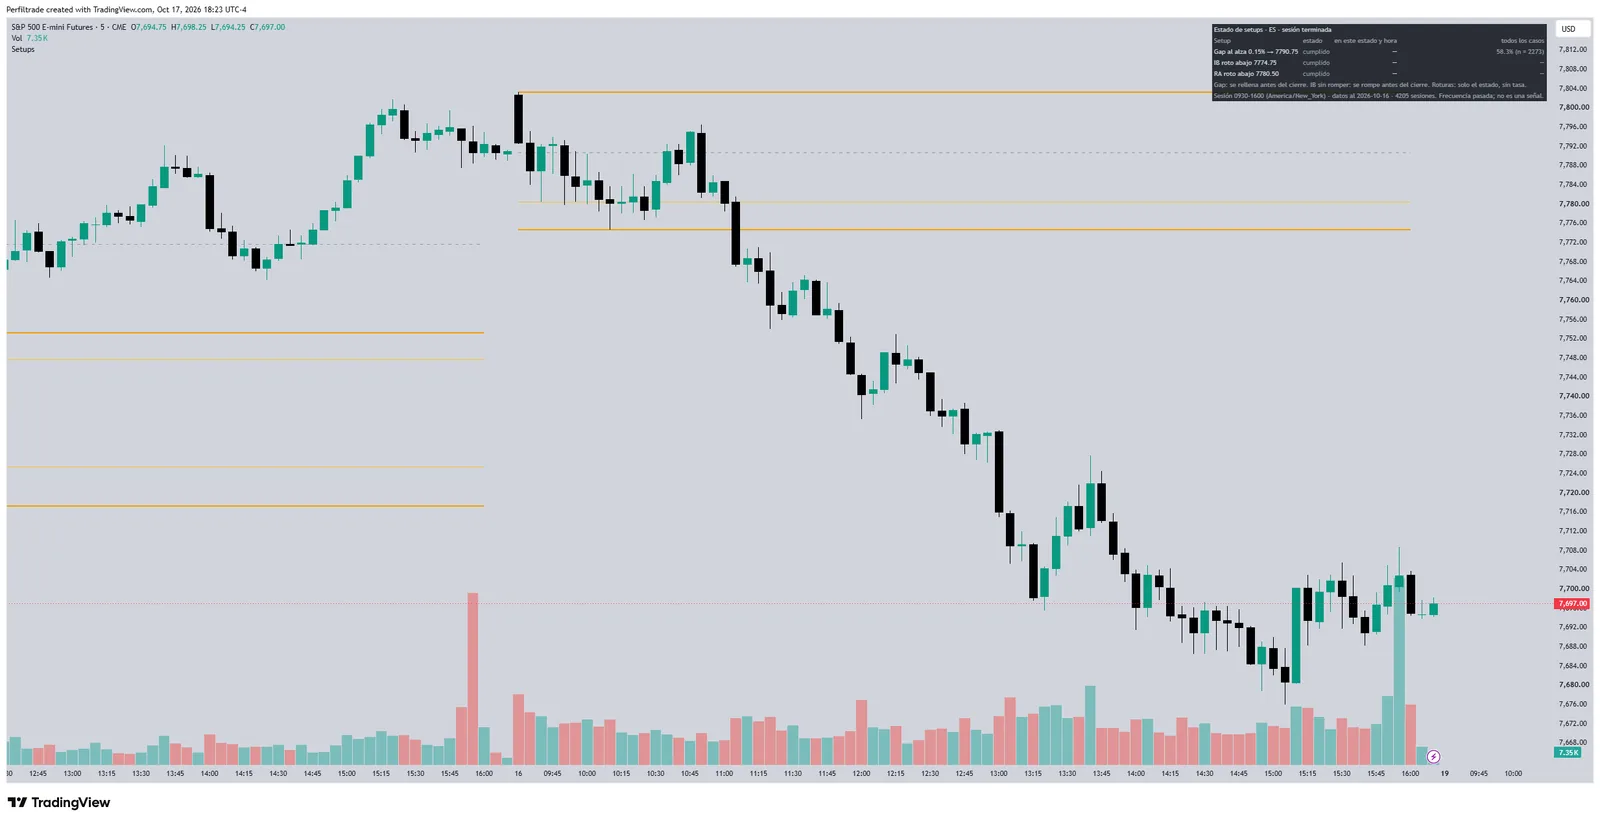
Con el gap aún abierto, cuántas sesiones pasadas que lo tenían abierto a esa misma hora lo llenaron antes del cierre, con la tasa de todos los casos como base.
Cómo citar estos datos
Las tablas de esta página son de elaboración propia sobre datos históricos de futuros. Puedes reproducirlas, traducirlas o construir sobre ellas, incluso con fines comerciales, siempre que cites la fuente y enlaces a la página original. Si las usas, dínoslo: nos interesa saber para qué sirven.
Licencia: CC BY 4.0
Cita sugerida:
Perfiltrade (6 de octubre de 2026). Initial Balance: qué es y cómo usarlo en el día. https://www.perfiltrade.com/aprende/initial-balance-que-es-y-como-usarlo
Prueba estos conceptos con datos reales
14 días gratis, sin tarjeta. Herramienta de análisis, no asesoría de inversión.
Ver planes →