Market Profile: qué es y cómo se lee en futuros
Actualizado 24 de octubre de 2026
Qué es el Market Profile#
El Market Profile es una forma de ordenar el precio por tiempo. En lugar de mirar una vela detrás de otra, agrupa la sesión por niveles de precio y cuenta cuánto tiempo cotizó el mercado en cada uno. El resultado es una figura que suele parecerse a una campana tumbada: ancha en el centro, estrecha en los extremos.
La unidad de medida se llama TPO, siglas de Time Price Opportunity. Un TPO es un bloque que indica que el precio tocó un nivel durante un periodo determinado, normalmente de treinta minutos. Cuantos más TPO acumula un nivel, más tiempo pasó el mercado negociando ahí.
La lectura básica es directa. Donde hay muchos TPO, compradores y vendedores aceptaron ese precio. Donde hay pocos, el precio pasó de largo porque casi nadie quiso operar en esa zona. El perfil no dice qué va a pasar: describe dónde se ha negociado.
Los tres niveles que se leen primero#
POC, Point of Control: el precio individual con más tiempo negociado de la sesión. Es el centro de gravedad del día y la referencia que más se mira cuando el mercado rota.
Value Area: la franja donde se concentra alrededor del 70 % del tiempo o del volumen de la sesión. Su borde superior se llama VAH, Value Area High, y el inferior VAL, Value Area Low. Fuera de esa franja el mercado estuvo poco tiempo.
Initial Balance, o IB: el máximo y el mínimo de los primeros sesenta minutos de la sesión regular. Sesión regular, o RTH, es el horario de la bolsa de acciones estadounidense, de 9:30 a 16:00 hora de Nueva York. El IB marca el marco inicial del día.
Cómo se clasifica una sesión por su perfil#
Con esos niveles se etiqueta cada jornada. Un día normal abre, construye un rango inicial amplio y apenas lo amplía después. Una variación de normal extiende el rango por un lado. Un día tendencial empuja en una dirección durante casi toda la sesión. Un día neutro sale del Initial Balance por arriba y por abajo.
La tabla reparte las sesiones de ES entre esas cuatro categorías y añade, para cada una, con qué frecuencia el día siguiente se movió en la misma dirección.
Conviene leerla con la columna de días delante. Las categorías no pesan lo mismo, y esa diferencia de muestra manda mucho más que cualquier decimal.
Tipos de día en la sesión regular y qué hace la sesión siguiente
ES
Desliza para ver la muestra →
| Tipo de día | Frecuencia | Sesión siguiente en la misma dirección | Sesiones |
|---|---|---|---|
| Normal | 2,5 % | 40,8 % | 103 |
| Variación de normal | 50,7 % | 49,6 % | 2.127 |
| Tendencial | 19,4 % | 50,4 % | 814 |
| Neutro | 27,5 % | 50,6 % | 1.155 |
n = 4.199 · 2010-06-07 a 2026-10-09 · datos históricos de futuros
Sesión regular del ES (9:30-16:00 ET). El tipo de día compara el máximo, el mínimo y el cierre de la sesión con el rango de su primera hora: Normal = no sale de ese rango; Variación de normal = lo supera por un lado; Tendencial = lo supera por un lado en más de una vez el tamaño de ese rango y cierra en el tercio exterior de la sesión; Neutro = lo supera por los dos lados. «Misma dirección» = la sesión siguiente cierra respecto de su apertura en el mismo sentido que esta. Intervalo de confianza del 95 % de la fila tendencial: 46,9-53,8 %. El tipo solo se conoce al cierre: a media sesión la clase en curso coincidió con la final en cerca de la mitad de las sesiones. Una versión anterior de esta tabla clasificaba el día de casi 24 horas, donde el neutro ocupa unas tres cuartas partes; esta mide la sesión regular. Es lo que pasó, no una señal.
El informe semanal, cada domingo
Un correo por semana: lo que movió la macro, la agenda de la semana que viene, tasas y posicionamiento COT, y el estudio nuevo con su muestra. Sin señales; te das de baja con un clic.
Qué se ve en el reparto#
Medido en la sesión regular, de 9:30 a 16:00 hora de Nueva York, el tipo más frecuente es la variación de normal: 50,7 % de las sesiones de ES, sobre 2.127 días. En la mitad de las jornadas el precio amplió el rango de la primera hora por un solo lado.
El día neutro, el que sale del Initial Balance por arriba y por abajo, es el 27,5 %, con 1.155 sesiones. El día tendencial, el 19,4 %, con 814: uno de cada cinco. El día normal, el que no sale del rango de la primera hora, es el raro: 2,5 %, 103 sesiones.
Corrección del 11 de octubre de 2026: la primera versión de esta tabla clasificaba el día de casi veinticuatro horas, y ahí el día neutro ocupaba tres cuartas partes de la serie. Era un efecto del horario, no del mercado: con tantas horas, el rango casi siempre acaba superando la primera hora por los dos lados. Esta versión mide solo la sesión regular.
El día siguiente: lo que el dato no promete#
La segunda columna de porcentaje mide cuántas veces la sesión siguiente cerró en el mismo sentido. Tras un día neutro, el 50,6 % sobre 1.155 sesiones de ES; tras una variación de normal, el 49,6 % sobre 2.127.
Tras un día tendencial, el 50,4 % sobre 814 sesiones, con un intervalo de confianza del 95 % de 46,9 a 53,8 %. Una moneda. El 40,8 % del día normal se apoya en 103 sesiones: es la muestra más chica de la tabla y no da para un titular.
Traducido: en esta serie, saber el tipo de día de ayer no anticipa la dirección de hoy. Y el tipo de hoy solo se conoce al cierre: a media sesión, la clase que llevaba el día coincidió con la final en cerca de la mitad de las sesiones. Es un resultado útil aunque decepcione, porque evita construir una rutina sobre algo que el dato no sostiene.
¿Atraen al precio los extremos pobres y los prints simples?#
Dos ideas clásicas del perfil dicen que el mercado deja trabajo pendiente: un máximo o mínimo pobre, el que termina con dos o más letras en la última fila en vez de una cola, y los prints simples, tramos del interior con una sola letra por fila. La lectura habitual es que el precio vuelve a por ellos.
Medido en el ES de 2010-06-07 a 2026-09-30: un extremo pobre fue superado en las cinco sesiones siguientes el 79,1 % de las veces, sobre 1.234 casos. Pero un extremo normal lo fue el 73,6 %. La diferencia existe, entre cuatro y siete puntos según el plazo, y es pequeña: cualquier extremo reciente se supera casi tres de cada cuatro veces en una semana.
En los prints simples no hay diferencia: se rellenaron en cinco sesiones el 72,8 % de las veces, sobre 776 casos, frente al 72,2 % de un tramo de control del mismo tamaño. El precio vuelve, pero vuelve igual a un tramo cualquiera.
¿Imán o mito? Extremos pobres y single prints frente a un control
ES
Desliza para ver la muestra →
| Nivel · plazo | Se supera o se rellena | Control | Casos |
|---|---|---|---|
| Extremo pobre · 1 sesión | 55,3 % | 48,3 % | 1.234 |
| Extremo pobre · 5 sesiones | 79,1 % | 73,6 % | 1.234 |
| Extremo pobre · 10 sesiones | 85,0 % | 81,2 % | 1.234 |
| Single prints · 1 sesión | 45,1 % | 43,8 % | 776 |
| Single prints · 5 sesiones | 72,8 % | 72,2 % | 776 |
| Single prints · 10 sesiones | 81,8 % | 79,4 % | 775 |
n = 2.010 · 2010-06-07 a 2026-09-30 · datos históricos de futuros
Sesión regular del ES, del 7-jun-2010 al 30-sep-2026, perfil de periodos de 30 minutos. Extremo pobre = la fila del máximo (o del mínimo) de la sesión tiene dos o más TPO, sin cola. Se supera = alguna de las N sesiones siguientes negocia más allá de ese extremo. Control = los máximos y mínimos que no son pobres. Single prints = el tramo más largo de dos o más filas seguidas con un solo TPO dentro del perfil (las colas no cuentan). Se rellena = una sesión posterior negocia a través de todo el tramo. Control = un tramo del mismo tamaño reflejado al otro lado del cierre. Si la columna del nivel y la del control se parecen, el nivel no atrae al precio más que cualquier otro. Precios ajustados en los cambios de contrato.
¿Se alcanzan los niveles del perfil más que un precio cualquiera?#
La sección anterior comparaba un extremo pobre con un extremo normal. Falta la comparación más dura: un nivel del perfil frente a cualquier precio que esté a la misma distancia. Si el nivel atrae al precio, debería alcanzarse más veces.
La tabla lo mide en el ES, sesión regular, de 2010-06-07 a 2026-10-09. Al cierre de cada sesión se toma el nivel sin visitar más cercano por arriba y por abajo, y se mira si la sesión siguiente lo negocia. El control no es otro nivel: es la frecuencia con que la sesión siguiente se alejó de su cierre, en el mismo sentido, al menos esa misma distancia.
El POC de una sesión anterior se alcanzó el 23,1 % de las veces; un precio cualquiera a esa distancia, el 23,0 %, sobre 6.940 casos. El borde de un área de valor anterior, 33,0 % frente a 32,5 %, sobre 7.324. Un tramo de prints simples sin rellenar, 18,3 % frente a 17,6 %, sobre 3.898. Un máximo o mínimo anterior, 26,1 % frente a 26,0 %, sobre 7.489.
El extremo sin terminar, el que no deja cola, se alcanzó menos que su control: 11,9 % frente a 12,9 %, sobre 3.792 casos. Con la distancia controlada, la ventaja de cuatro a siete puntos de la sección anterior desaparece.
Ninguna diferencia pasa de un punto porcentual. Los niveles del perfil se alcanzan igual que cualquier precio a esa distancia. Siguen sirviendo como referencia para ordenar el día y nombrar escenarios; lo que el dato no sostiene es que tiren del precio.
¿Atraen al precio los niveles del perfil? Cada nivel frente a un precio cualquiera a la misma distancia
ES
Desliza para ver la muestra →
| Nivel sin visitar | % alcanzado en la sesión siguiente | Precio de control a la misma distancia | Casos |
|---|---|---|---|
| POC de una sesión anterior | 23,1 % | 23,0 % | 6.940 |
| Borde de un área de valor anterior | 33,0 % | 32,5 % | 7.324 |
| Tramo de single prints sin rellenar | 18,3 % | 17,6 % | 3.898 |
| Extremo sin terminar (sin cola) | 11,9 % | 12,9 % | 3.792 |
| Máximo o mínimo anterior | 26,1 % | 26,0 % | 7.489 |
n = 4.149 · 2010-06-07 a 2026-10-09 · datos históricos de futuros
Sesión regular del ES (9:30-16:00 ET), del 7-jun-2010 al 9-oct-2026, perfil de periodos de 30 minutos, precios ajustados en los cambios de contrato. Al cierre de cada sesión se toma, de cada tipo, el nivel sin visitar más cercano por encima del cierre y el más cercano por debajo, entre los que dejaron las 250 sesiones anteriores y a no más de 4 ATR (rango verdadero medio de 20 sesiones): cada sesión aporta hasta dos casos por tipo. POC = la fila con más TPO de una sesión; borde del área de valor = el límite superior o el inferior del 70 % de sus TPO; sin visitar = ninguna sesión posterior ha negociado ese precio. Tramo de single prints = el tramo interior más largo de dos o más filas seguidas con un solo TPO; alcanzado = la sesión siguiente lo recorre entero. Extremo sin terminar = máximo o mínimo cuya fila tiene dos o más TPO (sin cola) y que ninguna sesión posterior ha superado; máximo o mínimo anterior = los demás máximos y mínimos sin superar. «Alcanzado» = la sesión siguiente negocia el nivel. El control no es un nivel: para cada caso es la proporción de todas las sesiones anteriores a esa fecha cuya sesión siguiente se alejó de su propio cierre, en el mismo sentido, al menos esa misma distancia medida en ATR; la columna es su promedio. Si las dos columnas se parecen, el nivel no atrae al precio más que cualquier otro a esa distancia. Las diferencias van de −1,0 a +0,7 puntos; a cinco sesiones, de −0,7 a +2,0. Es lo que pasó, no una señal.
¿Atraen al precio los niveles que una sesión deja sin tocar?#
Se dice que el precio vuelve a buscar los niveles que una sesión dejó sin tocar. Lo medimos en ES, NQ, YM y RTY, del 7-jun-2010 al 23-oct-2026 (RTY desde 2017), con cuatro niveles: el cierre anterior, el máximo y el mínimo del Initial Balance y el punto medio de la noche, cada uno frente a un precio a la misma distancia del cierre, al otro lado.
En la sesión siguiente, el ES negoció esos niveles el 18,2 % de las veces y el control el 16,6 % (4.416 casos): igual al azar. En 5 sesiones, 49,3 % frente a 49,0 %. Lo mismo en los otros tres índices.
Hay una diferencia que sí se sostiene, y es de calendario: los niveles que deja el viernes se tocan el lunes menos que los de los demás días a la misma distancia. En el ES, 13,0 % frente a 19,6 % (943 lunes); en YM, 13,0 % frente a 20,1 % (944), y en RTY, 11,5 % frente a 20,2 % (477). En el NQ, igual al azar.
Es frecuencia, no dirección: no dice hacia dónde va el lunes, solo que llega menos a esos precios.
Niveles que la sesión regular dejó sin tocar: cuántas veces se negocian después, frente a un precio a la misma distancia
ES, NQ, YM y RTY
Desliza para ver la muestra →
| Mercado · plazo | Nivel tocado | Control | Diferencia (puntos) | Lectura | Casos |
|---|---|---|---|---|---|
| ES · sesión siguiente | 18,2 % | 16,6 % | 1,6 | igual al azar | 4.416 |
| ES · en 5 sesiones | 49,3 % | 49,0 % | 0,3 | igual al azar | 4.416 |
| ES · el lunes, frente a los demás días | 13,0 % | 19,6 % | -6,2 | menos que el control | 943 |
| NQ · sesión siguiente | 17,3 % | 16,4 % | 0,9 | igual al azar | 4.391 |
| NQ · en 5 sesiones | 47,7 % | 48,3 % | -0,6 | igual al azar | 4.391 |
| NQ · el lunes, frente a los demás días | 14,1 % | 18,1 % | -3,4 | igual al azar | 892 |
| YM · sesión siguiente | 18,6 % | 17,5 % | 1,1 | igual al azar | 4.417 |
| YM · en 5 sesiones | 48,5 % | 49,0 % | -0,5 | igual al azar | 4.417 |
| YM · el lunes, frente a los demás días | 13,0 % | 20,1 % | -6,5 | menos que el control | 944 |
| RTY · sesión siguiente | 18,4 % | 15,3 % | 3,1 | igual al azar | 2.286 |
| RTY · en 5 sesiones | 49,1 % | 47,8 % | 1,3 | igual al azar | 2.286 |
| RTY · el lunes, frente a los demás días | 11,5 % | 20,2 % | -7,4 | menos que el control | 477 |
n = 15.510 · 2010-06-07 a 2026-10-23 · datos históricos de futuros
Sesión regular (9:30-16:00 ET) de ES, NQ, YM y RTY, contrato principal, del 7-jun-2010 al 23-oct-2026 (RTY desde el 10-jul-2017); solo sesiones completas (fuera los cierres anticipados) y sin cambio de contrato entre las sesiones comparadas. Niveles de una sesión: el cierre de la sesión anterior (último precio de las 16:00), el máximo y el mínimo de su Initial Balance (9:30-10:29 ET) y el halfback de la noche de esa sesión (punto medio de 18:00 a 9:29 ET). Cuenta un nivel que la sesión no tocó y cuyo control tampoco tocó; control = el precio a la misma distancia del cierre de esa sesión, al otro lado. Se mide si una sesión posterior lo negocia: la siguiente, o alguna de las 5 siguientes (todas del mismo contrato), en pareado con el control (McNemar). Filas «el lunes»: los niveles que dejó el viernes, tocados el lunes, frente a los niveles tocados la sesión siguiente los demás días; la diferencia se calcula dentro de cinco tramos de la distancia del nivel en ATR; casos = niveles de los lunes. El lunes, el control alrededor del cierre del viernes se tocó 17,8 % en ES, 19,5 % en NQ, 17,4 % en YM, 16,6 % en RTY (mismos casos que las filas del lunes). Lectura: corrección de Benjamini-Hochberg al 5 % sobre 54 comparaciones, las 46 fijadas antes de mirar ningún resultado y las 8 de rotación y de 5 sesiones de estas tablas, que no lo estaban; una celda que no la supera es «igual al azar». Los cuatro índices se mueven juntos: sus filas no son cuatro confirmaciones independientes. Distintas: ES · el lunes, frente a los demás días: 13,0 % frente a 19,6 %; YM · el lunes, frente a los demás días: 13,0 % frente a 20,1 %; RTY · el lunes, frente a los demás días: 11,5 % frente a 20,2 %. El resto es igual al azar. En la sesión siguiente y en 5 sesiones, un nivel sin tocar se vuelve a negociar tanto como cualquier precio a esa distancia. Es lo que pasó, no una señal.
Lo que el contexto sí cambia: el tamaño del día#
Hay una lectura de contexto que sí deja huella, y no es de dirección. Cuando el ES encadena dos o más sesiones de mínimos ascendentes, la sesión siguiente es más pequeña; cuando encadena máximos descendentes, es más grande.
Medido en rango de la sesión siguiente dividido por el rango verdadero medio de 20 sesiones: tras una secuencia de mínimos ascendentes, 0,75 de media sobre 1.520 sesiones, 0,24 menos que el resto, con un intervalo de confianza del 95 % de −0,28 a −0,20. Tras una de máximos descendentes, 1,10 sobre 947 sesiones, 0,26 más que el resto, con intervalo de +0,20 a +0,31. Sin secuencia, 0,93. Todas las sesiones, 0,91 sobre 4.179.
La diferencia aguanta en los datos más recientes: solo con las sesiones desde 2022 es −0,22 y +0,23.
La dirección no cambia. La sesión siguiente cerró más arriba el 54,1 % de las veces tras mínimos ascendentes, el 55,4 % tras máximos descendentes y el 54,5 % en el conjunto. El contexto dice cuánto espacio esperar, no hacia dónde. Sirve para la distancia del stop y el tamaño de la posición, no para elegir lado.
Lo que una secuencia de mínimos o de máximos dice de la sesión siguiente: el tamaño, no la dirección
ES
Desliza para ver la muestra →
| Al cierre de la sesión | Rango de la sesión siguiente (media) | Diferencia con el resto | La sesión siguiente cierra más arriba | Sesiones |
|---|---|---|---|---|
| Tras una secuencia de mínimos ascendentes | 0,75 ATR | -0,24 ATR | 54,1 % | 1.520 |
| Tras una secuencia de máximos descendentes | 1,10 ATR | 0,26 ATR | 55,4 % | 947 |
| Sin secuencia | 0,93 ATR | 0,05 ATR | 54,3 % | 1.712 |
| Todas las sesiones | 0,91 ATR | -- | 54,5 % | 4.179 |
n = 4.179 · 2010-06-07 a 2026-10-09 · datos históricos de futuros
Sesión regular del ES (9:30-16:00 ET), del 7-jun-2010 al 9-oct-2026, precios ajustados en los cambios de contrato. Secuencia de mínimos ascendentes: empieza la sesión que supera el máximo del rango vigente sin perder su mínimo y con un mínimo más alto que el de la sesión anterior (ese día ya cuenta como el segundo: la longitud mínima es de 2 sesiones), sigue mientras ninguna sesión negocie por debajo del mínimo de la anterior y termina la sesión que lo hace. Máximos descendentes: lo mismo al revés. Sin secuencia = el resto; el rango vigente arranca con las dos sesiones del día en que terminó la última secuencia y se ensancha con cada sesión hasta que una sale por un solo lado. Rango = máximo menos mínimo de la sesión siguiente, dividido por el ATR (rango verdadero medio de las 20 sesiones que terminan en el cierre desde el que se mide). Diferencia = media de la fila menos media de todas las demás sesiones. Intervalos de confianza del 95 % (error estándar por bloques de 10 sesiones seguidas): mínimos ascendentes −0,24 [−0,28 a −0,20]; máximos descendentes +0,26 [+0,20 a +0,31]; sin secuencia +0,05 [+0,01 a +0,09]. Solo con las sesiones desde 2022: −0,22 [−0,29 a −0,15] (n = 437) y +0,23 [+0,14 a +0,31] (n = 306). Predice el tamaño, no la dirección: «cierra más arriba» = el cierre de la sesión siguiente queda por encima de este cierre, y va del 54,1 al 55,4 % entre filas (desde 2022: 51,9 % tras mínimos ascendentes y 54,2 % tras máximos descendentes, frente al 52,8 % de todas). Es lo que pasó, no una señal.
¿La primera media hora marca un extremo del día?#
Otra frase muy repetida dice que el máximo o el mínimo del día queda fijado en la primera media hora casi siempre. En el ES, sobre 4.199 sesiones regulares, ocurrió el 54,3 % de las veces, con un intervalo de confianza del 95 % de 52,8 a 55,8 %. Poco más de la mitad.
Por separado: el mínimo quedó fijado en esos 30 minutos en el 29,8 % de las sesiones y el máximo en el 24,1 %. Los dos a la vez, en 17 sesiones, el 0,4 %. Con la primera hora completa, que es el Initial Balance, la cifra sube al 72,5 %.
Dos límites. A las 10:00 no se sabe cuál de los dos extremos va a aguantar, ni si aguantará alguno: eso solo se conoce al cierre. Y desde 2022 la cifra es casi la misma, 53,7 %, así que no es algo que esté cambiando.
¿La primera media hora fija el máximo o el mínimo de la sesión?
ES
Desliza para ver la muestra →
| Qué queda fijado | % de las sesiones | Sesiones |
|---|---|---|
| Máximo o mínimo en los primeros 30 minutos | 54,3 % | 2.280 |
| Máximo o mínimo en los primeros 60 minutos | 72,5 % | 3.044 |
| Solo el máximo (30 minutos) | 24,1 % | 1.011 |
| Solo el mínimo (30 minutos) | 29,8 % | 1.252 |
| Los dos (30 minutos) | 0,4 % | 17 |
n = 4.199 · 2010-06-07 a 2026-10-09 · datos históricos de futuros
Sesión regular del ES (9:30-16:00 ET), del 7-jun-2010 al 9-oct-2026. Fijado = el máximo (o el mínimo) definitivo de la sesión se negoció por primera vez entre las 9:30 y las 10:00 ET (hasta las 10:30 en la fila de 60 minutos) y el resto de la sesión no lo superó; si más tarde el precio solo lo iguala, sigue contando como fijado al principio. «Solo el máximo» y «solo el mínimo» dejan fuera las sesiones en que quedaron fijados los dos. «Sesiones» = número de sesiones en que ocurrió, sobre el total indicado abajo. Intervalo de confianza del 95 % de la primera fila: 52,8-55,8 %. Solo con las sesiones desde 2022: 53,7 % en 30 minutos y 71,6 % en 60 (n = 1231). Cuentan todas las sesiones con al menos 60 minutos negociados, incluidas las de cierre anticipado. Es lo que pasó, no una señal.
Cómo se usa el perfil en la práctica#
El perfil sirve para describir el contexto de la sesión, no para decidir entradas. Saber si el precio cotiza dentro o fuera de la Value Area del día previo cambia lo que es razonable esperar: dentro, rotación; fuera, búsqueda de un nivel nuevo.
La segunda utilidad es de orden. El perfil obliga a nombrar antes de la apertura los niveles que importan, POC, VAH, VAL y los extremos del Initial Balance, y a escribir qué harías en cada escenario. Eso reduce la improvisación.
La tercera es de calibración. Cada lectura del perfil se puede contrastar con un base rate, es decir, con la frecuencia histórica con que ocurrió ese mismo escenario en condiciones parecidas. Una lectura sin base rate es solo una opinión ordenada.
Los límites de esta medición#
La clasificación del tipo de día es una convención, no una medida física. Cambiar el umbral que separa un día tendencial de una variación de normal mueve los porcentajes. Dos fuentes con definiciones distintas darán cifras distintas sobre los mismos días, y ninguna estará equivocada.
La serie es de ES, sesión regular, va de 2010-06-07 a 2026-10-09 y reúne 4.199 sesiones. Cubre regímenes muy diferentes entre sí, desde años de volatilidad baja hasta episodios de tensión extrema. El promedio los mezcla todos y no representa a ninguno en concreto.
Hay además tres cosas que el perfil no mide. No mide quién está detrás de cada operación. No mide las órdenes que nunca llegaron a ejecutarse. Y no mide el costo de operar: diferencial, comisiones y deslizamiento quedan fuera de cualquier porcentaje de esta tabla.
Por último, la fila del día normal, con 103 casos frente a los 2.127 de la variación de normal, es el mejor recordatorio del artículo: un porcentaje sin su muestra suena igual de sólido que otro con dos mil observaciones detrás, y no lo es.
Para cerrar#
El Market Profile responde a la pregunta de dónde se ha negociado, no a la de qué va a pasar. Leído así, ordena la sesión y da un vocabulario común para hablar de valor, aceptación y rechazo.
Todo lo anterior es material informativo y educativo sobre lectura de datos históricos. No es asesoramiento de inversión personalizado. Los resultados pasados no anticipan resultados futuros y operar futuros implica riesgo de pérdida.
Descarga gratis el PDF: 20 cifras de futuros con su muestra
Las cifras de nuestros estudios en una sola hoja, cada una con su n y su rango de fechas. Suscríbete al informe semanal y descárgalo al momento; el enlace también llega en el correo de bienvenida.
Preguntas frecuentes
- ¿Qué pasa si el precio abre fuera de la Value Area del día anterior?
- Indica que el mercado no está aceptando el valor del día previo y tantea uno nuevo. Si el precio se mantiene fuera, la jornada suele volverse más direccional; si vuelve al rango, la salida queda en falso. Es contexto para preparar escenarios, no una señal.
- ¿Cuánto dura el Initial Balance?
- Sesenta minutos desde la apertura de la sesión regular. En futuros de índices estadounidenses eso equivale a la franja de 9:30 a 10:30, hora de Nueva York. Si usas otra duración, las estadísticas calculadas con una hora dejan de ser comparables.
- ¿Sirve el Market Profile fuera de los futuros?
- El concepto se aplica a cualquier mercado con subasta continua. En futuros resulta más cómodo porque el volumen está centralizado y el horario de sesión está bien definido, algo que no ocurre en mercados fragmentados entre muchos centros de negociación.
- ¿El precio vuelve al POC sin visitar?
- En el ES, no más que a cualquier otro precio a la misma distancia. El POC de una sesión anterior se alcanzó en la sesión siguiente el 23,1 % de las veces, frente al 23,0 % del control, sobre 6.940 casos desde 2010. Con los bordes del área de valor y los prints simples pasa lo mismo.
- ¿Cuál es el tipo de día más frecuente en el ES?
- En la sesión regular, la variación de normal: 50,7 % de 4.199 sesiones desde 2010. El día neutro es el 27,5 %, el tendencial el 19,4 % y el normal el 2,5 %. Si se clasifica el día de casi veinticuatro horas, el neutro sube a unas tres cuartas partes, pero eso es un efecto del horario.
Estas cifras, instrumento por instrumento
Ver los 30 instrumentos →Dónde se usa esto en Perfiltrade
- Mercados: el precio frente al IB — Dónde está el precio frente al Initial Balance (sobre, bajo o dentro), en 25 instrumentos.
- Market Profile de la sesión — Initial Balance, Value Area, POC y forma del perfil durante la sesión, contra su historial.
- Semana: resumen de lo que viene — Lo que viene en la semana en un párrafo escrito por reglas, más un reporte con IA opcional con sus fuentes.
El cálculo y sus límites están en la metodología.
Llévalo a tu gráfico, gratis
Tipo de apertura: ¿Qué tipo de apertura tuvo la sesión, y qué hizo la sesión después de aperturas así?
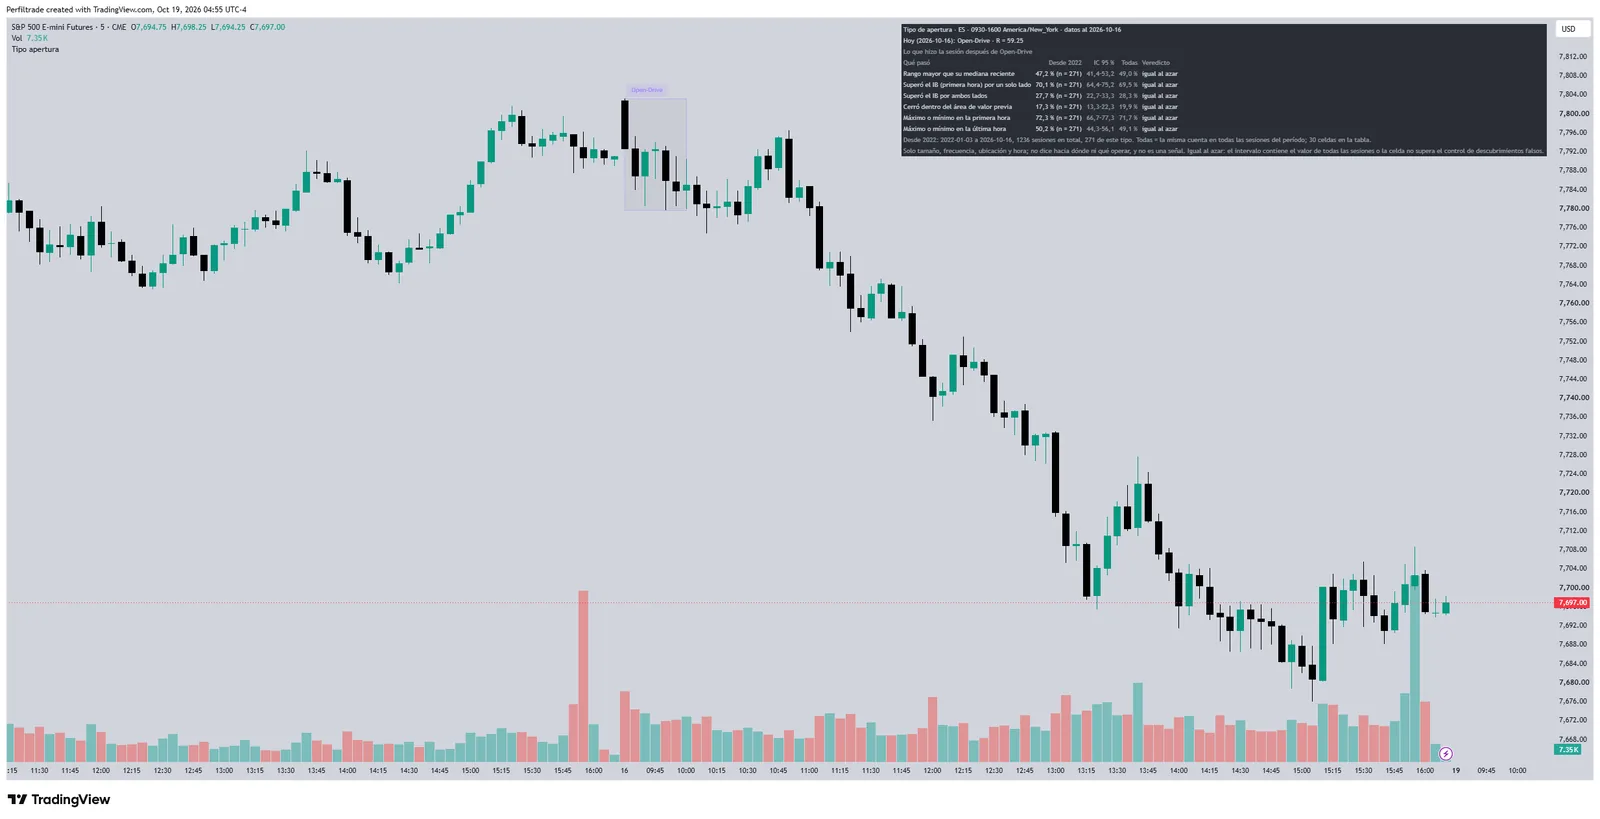
Seis desenlaces para ese tipo de apertura desde 2022 (rango, Initial Balance, cierre en el área de valor previa, hora del máximo o mínimo), cada uno con su n, su intervalo y el valor de todas las sesiones.
Cómo citar estos datos
Las tablas de esta página son de elaboración propia sobre datos históricos de futuros. Puedes reproducirlas, traducirlas o construir sobre ellas, incluso con fines comerciales, siempre que cites la fuente y enlaces a la página original. Si las usas, dínoslo: nos interesa saber para qué sirven.
Licencia: CC BY 4.0
Cita sugerida:
Perfiltrade (24 de octubre de 2026). Market Profile: qué es y cómo se lee en futuros. https://www.perfiltrade.com/aprende/que-es-market-profile
Prueba estos conceptos con datos reales
14 días gratis, sin tarjeta. Herramienta de análisis, no asesoría de inversión.
Ver planes →