En qué sesión se forman el máximo y el mínimo del día: 10 futuros, 39.937 sesiones
Actualizado 1 de octubre de 2026
La pregunta, y por qué hace falta medirla en diez contratos#
Todo el mundo opera una franja horaria, y casi nadie ha comprobado si el extremo del día suele caer dentro de ella. La creencia habitual entre el operador minorista es que la sesión de Nueva York es donde se decide el día, porque es la que mira.
Aquí está el reparto real del máximo y del mínimo diarios entre las ventanas del ciclo de 24 horas, en diez futuros de tres familias: los cinco índices, el oro y los cuatro contratos del Tesoro estadounidense, de 2 a 30 años. 39.937 sesiones.
El resultado que sostiene el estudio está en un tramo corto: la mañana de Nueva York hasta las 11:30, cuando Londres sigue abierto y la sesión principal estadounidense ya empezó. Son dos horas en los índices y algo más de tres en el oro y los bonos. En nueve de los diez contratos ese tramo recoge entre el 18,7 % y el 30,4 % de los máximos del día.
Una advertencia antes de seguir: esto no es una hora mágica ni un horario recomendado. Es un reparto histórico, y la parte más útil del estudio es precisamente la referencia contra la que hay que leerlo.
Corrección del 1 de octubre de 2026: la primera versión de este estudio asignaba a Londres todo extremo que caía en el solape con Nueva York. Eso inflaba Londres y llevaba a conclusiones equivocadas sobre Nueva York. Las cifras y el texto actuales separan el solape en su propia columna. El 2 de octubre se ajustaron además las horas del solape y la referencia del azar a la sesión principal de cada contrato, que no es la misma en índices, oro y bonos.
Cómo está medido, y por qué el reparto por horas no es la referencia#
Cada día se localiza el máximo y el mínimo del ciclo completo de 24 horas y se mira en qué ventana cayeron. Las ventanas son fijas: Asia de 09:00 a 15:00 en Tokio, Londres de 08:00 a 16:30 hora local con cambio de horario incluido, y Nueva York, que es la sesión principal de cada contrato: de 9:30 a 16:00 hora del Este en los índices, de 8:20 a 13:30 en el oro y de 8:20 a 15:00 en los bonos. Londres cierra a las 11:30 hora del Este, así que las dos se solapan dos horas en los índices y algo más de tres en el oro y los bonos; un extremo que cae ahí pertenece a las dos sesiones y se cuenta en su propia columna, el solape. El Nikkei es un caso aparte: su sesión principal es la de Tokio, que casi coincide con la ventana de Asia, así que en su fila las columnas de solape y Nueva York no miden lo mismo.
Quedan dos huecos sin ventana: el tramo entre el cierre de la sesión principal y la apertura asiática, unas tres horas de negociación en los índices y bastante más en el oro y los bonos, que cierran antes, y una o dos horas entre el cierre de Asia y la apertura de Londres. En lugar de asignar esos extremos a la ventana más cercana, se declaran aparte en la columna «fuera de sesión». Por construcción, cada día gana exactamente una de las cinco columnas, y las cinco suman 100 %.
El detalle que cambia toda la lectura: ni siquiera un mercado sin memoria repartiría los extremos según las horas. En un paseo aleatorio, el máximo de un intervalo tiende a caer cerca del principio o del final; es la ley del arcoseno. El día de esta serie es el día natural UTC, que empieza con Asia y termina después del cierre de Nueva York, así que el azar puro daría aproximadamente, en el orden Asia, Londres, solape, resto de Nueva York y fuera de sesión: 34, 18, 6, 16 y 26 % en los índices; 34, 15, 9, 6 y 36 % en el oro; y 34, 15, 9, 12 y 30 % en los bonos.
Esa fila es una referencia aproximada: supone una volatilidad constante a lo largo del día, y el mercado real no la tiene. Sirve para detectar las desviaciones grandes, no para interpretar diferencias de dos o tres puntos. Y las desviaciones grandes existen.
Sobre la muestra: la serie del RTY empieza en 2017 y las otras nueve en 2010. Faltan divisas, energía y agrícolas porque no tienen este informe calculado; cuando lo tengan, se añaden.
Dónde se forma el máximo y el mínimo del día
ES
Desliza para ver la muestra →
| Sesión | Máximo del día | Mínimo del día | Sesiones |
|---|---|---|---|
| Asia | 15,5 % | 22,3 % | 4.175 |
| Londres | 18,3 % | 17,7 % | 4.175 |
| Solape Londres/NY | 18,7 % | 19,5 % | 4.175 |
| Nueva York | 29,4 % | 27,8 % | 4.175 |
| Fuera de sesión | 18,0 % | 12,7 % | 4.175 |
n = 4.175 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
Reparto del extremo diario entre las sesiones del ciclo de 24 horas. 'Solape Londres/NY' es cuando el extremo coincide exactamente en ambas sesiones a la vez, no se puede atribuir a una sola. 'Fuera de sesión' son los minutos que quedan entre cierre y apertura. Ventanas de ES: Nueva York de 9:30 a 16:00 ET, solape de 9:30 a 11:30 ET.
El informe semanal, cada domingo
Un correo por semana: lo que movió la macro, la agenda de la semana que viene, tasas y posicionamiento COT, y el estudio nuevo con su muestra. Sin señales; te das de baja con un clic.
El solape se lleva tres o cuatro veces su parte#
En los índices, con una referencia de alrededor del 6 %, el solape recoge el 18,7 % de los máximos en el ES, el 21,1 % en el NQ, el 21,4 % en el YM y el 25,6 % en el RTY. En el oro y los bonos, donde el solape es más largo y la referencia ronda el 9 %, recoge el 27,7 % en el oro y entre el 26,8 % y el 30,4 % en los cuatro contratos del Tesoro.
La excepción es el Nikkei, y por la razón evidente: a esa hora Tokio lleva horas cerrado. Su máximo cae en Asia el 44,0 % de las veces, por encima del 34 % de referencia. Sus columnas de solape y Nueva York, casi vacías, no miden la sesión estadounidense: su sesión principal es la de Tokio, que coincide con la ventana de Asia.
La mañana europea pura, en cambio, no destaca. Londres antes del solape queda cerca de su referencia en los nueve contratos con sesión estadounidense: entre el 17,0 % y el 18,3 % en los índices, frente a un 18 %, y entre el 13,8 % y el 15,6 % en el oro y los bonos, frente a un 15 %.
Dicho en corto: el extremo del día no se concentra en una sesión, sino en el momento en que las dos grandes se cruzan.
En qué sesión se forma el máximo del día, en diez futuros
ES, NQ, RTY, YM, NKD, GC, ZT, ZF, ZN, ZB
Desliza para ver la muestra →
| Instrumento | Asia | Londres | Solape Londres/NY | Nueva York | Fuera de sesión | Sesiones |
|---|---|---|---|---|---|---|
| ES | 15,5 % | 18,3 % | 18,7 % | 29,4 % | 18,0 % | 4.175 |
| NQ | 14,1 % | 17,0 % | 21,1 % | 28,4 % | 19,4 % | 4.175 |
| RTY | 14,0 % | 18,3 % | 25,6 % | 27,1 % | 15,1 % | 2.369 |
| YM | 15,8 % | 18,2 % | 21,4 % | 27,9 % | 16,8 % | 4.179 |
| NKD | 44,0 % | 20,6 % | 0,1 % | 1,0 % | 34,3 % | 4.184 |
| GC | 26,2 % | 15,5 % | 27,7 % | 8,9 % | 21,7 % | 4.155 |
| ZT | 26,1 % | 13,8 % | 30,4 % | 15,1 % | 14,5 % | 4.184 |
| ZF | 21,7 % | 15,6 % | 27,9 % | 17,4 % | 17,5 % | 4.180 |
| ZN | 22,2 % | 15,6 % | 26,8 % | 17,3 % | 18,2 % | 4.165 |
| ZB | 20,6 % | 15,4 % | 27,4 % | 17,5 % | 19,1 % | 4.171 |
n = 39.937 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
Reparto del extremo diario entre las sesiones del ciclo de 24 horas: Asia de 09:00 a 15:00 en Tokio y Londres de 08:00 a 16:30 local. «Nueva York» es la sesión principal de cada contrato: de 9:30 a 16:00 ET en ES, NQ, RTY y YM; de 8:20 a 13:30 ET en el oro; de 8:20 a 15:00 ET en ZT, ZF, ZN y ZB; y en NKD la sesión al contado de Tokio, donde esa columna y el solape no son significativos. Londres y la sesión principal se solapan dos horas en los índices de acciones (9:30-11:30 ET) y unas tres en oro y bonos (8:20-11:30 ET); cuando el extremo coincide ahí en ambas sesiones a la vez cuenta en 'Solape Londres/NY', no en una sola. 'Fuera de sesión' son los minutos que quedan entre el cierre de Nueva York y la apertura asiática, y entre el cierre asiático y la apertura de Londres. Las cinco columnas suman 100. Referencia aproximada para un paseo aleatorio (ley del arcoseno, día natural UTC, con la pausa diaria del mercado; depende de las ventanas de cada contrato). Índices de acciones: Asia ~34%, Londres ~18%, solape ~6%, resto de NY ~16%, fuera de sesión ~26%. Oro: ~34%, ~15%, ~9%, ~6%, ~36%. Bonos del Tesoro: ~34%, ~15%, ~9%, ~12%, ~30%. Promedio de verano e invierno. Supone volatilidad constante. La serie del RTY empieza en 2017, no en 2010.
Después de las 11:30, índices y oro se separan#
En los cuatro índices estadounidenses, el resto de la sesión regular, de 11:30 a 16:00, sigue cargado: entre el 27,1 % del RTY y el 29,4 % del ES de los máximos, frente a un 16 % de referencia. Sumando el solape, la sesión regular contiene cerca de la mitad de los máximos: 48,1 % en el ES, 49,5 % en el NQ, 49,3 % en el YM y 52,7 % en el RTY.
En el oro la sesión principal cierra a las 13:30, así que tras el solape solo quedan dos horas. Ahí aparece el 8,9 % de los máximos y el 7,4 % de los mínimos, cerca de su referencia del 6 %. Su sesión completa, de 8:20 a 13:30, contiene el 36,6 % de los máximos, y tres de cada cuatro llegan antes de las 11:30.
En los cuatro contratos del Tesoro, el resto de la sesión, de 11:30 a 15:00, queda entre el 15,1 % y el 17,5 % de los máximos, algo por encima de su referencia del 11 o 12 %. Lo que distingue a los bonos no es ese tramo, sino el peso del solape.
Del Nikkei este apartado no dice nada: su columna de Nueva York mide en realidad los últimos quince minutos de la sesión de Tokio, y por eso sale casi vacía, con el 1,0 % de los máximos.
El mínimo se forma antes que el máximo, salvo en los bonos#
Comparando las dos tablas aparece una asimetría que se repite en los seis contratos de renta variable y metales: el mínimo del día cae en Asia con más frecuencia que el máximo.
En el ES son 22,3 % contra 15,5 %; en el NQ, 20,6 % contra 14,1 %; en el YM, 20,8 % contra 15,8 %; en el RTY, 18,2 % contra 14,0 %. El oro repite el patrón, 28,9 % contra 26,2 %, y el Nikkei también, 48,3 % contra 44,0 %.
El reverso está en la columna de fuera de sesión: en los cuatro índices estadounidenses el máximo cae en ese hueco nocturno entre el 16,8 % y el 19,4 % de los días, y el mínimo solo entre el 12,5 % y el 12,7 %.
En los cuatro contratos del Tesoro la asimetría desaparece. El ZT incluso la invierte, con 22,9 % de mínimos en Asia frente al 26,1 % de máximos, y el ZF, el ZN y el ZB quedan a menos de un punto entre las dos cifras.
La tentación es explicarlo con la deriva alcista nocturna que se documenta desde hace años en los índices estadounidenses: si el precio tiende a subir mientras Estados Unidos duerme, el mínimo tiene que formarse pronto y el máximo tarde. Es coherente, pero estos datos no lo prueban. Miden el reparto; no miden la causa.
En qué sesión se forma el mínimo del día, en diez futuros
ES, NQ, RTY, YM, NKD, GC, ZT, ZF, ZN, ZB
Desliza para ver la muestra →
| Instrumento | Asia | Londres | Solape Londres/NY | Nueva York | Fuera de sesión | Sesiones |
|---|---|---|---|---|---|---|
| ES | 22,3 % | 17,7 % | 19,5 % | 27,8 % | 12,7 % | 4.175 |
| NQ | 20,6 % | 16,6 % | 23,9 % | 26,4 % | 12,5 % | 4.175 |
| RTY | 18,2 % | 15,4 % | 26,5 % | 27,4 % | 12,5 % | 2.369 |
| YM | 20,8 % | 17,5 % | 21,8 % | 27,3 % | 12,6 % | 4.179 |
| NKD | 48,3 % | 24,2 % | 0,0 % | 1,2 % | 26,3 % | 4.184 |
| GC | 28,9 % | 15,5 % | 29,9 % | 7,4 % | 18,4 % | 4.155 |
| ZT | 22,9 % | 13,5 % | 32,8 % | 16,3 % | 14,5 % | 4.184 |
| ZF | 21,2 % | 16,2 % | 29,2 % | 16,2 % | 17,2 % | 4.180 |
| ZN | 22,4 % | 15,9 % | 29,1 % | 15,5 % | 17,1 % | 4.165 |
| ZB | 20,7 % | 15,6 % | 30,3 % | 16,8 % | 16,6 % | 4.171 |
n = 39.937 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
Reparto del extremo diario entre las sesiones del ciclo de 24 horas: Asia de 09:00 a 15:00 en Tokio y Londres de 08:00 a 16:30 local. «Nueva York» es la sesión principal de cada contrato: de 9:30 a 16:00 ET en ES, NQ, RTY y YM; de 8:20 a 13:30 ET en el oro; de 8:20 a 15:00 ET en ZT, ZF, ZN y ZB; y en NKD la sesión al contado de Tokio, donde esa columna y el solape no son significativos. Londres y la sesión principal se solapan dos horas en los índices de acciones (9:30-11:30 ET) y unas tres en oro y bonos (8:20-11:30 ET); cuando el extremo coincide ahí en ambas sesiones a la vez cuenta en 'Solape Londres/NY', no en una sola. 'Fuera de sesión' son los minutos que quedan entre el cierre de Nueva York y la apertura asiática, y entre el cierre asiático y la apertura de Londres. Las cinco columnas suman 100. Referencia aproximada para un paseo aleatorio (ley del arcoseno, día natural UTC, con la pausa diaria del mercado; depende de las ventanas de cada contrato). Índices de acciones: Asia ~34%, Londres ~18%, solape ~6%, resto de NY ~16%, fuera de sesión ~26%. Oro: ~34%, ~15%, ~9%, ~6%, ~36%. Bonos del Tesoro: ~34%, ~15%, ~9%, ~12%, ~30%. Promedio de verano e invierno. Supone volatilidad constante. La serie del RTY empieza en 2017, no en 2010. Misma medición que la tabla del máximo, sobre las mismas sesiones.
La curva del Tesoro se comporta como un solo instrumento#
Entre el contrato de 2 años y el de 30 hay diferencias enormes de duración, de volatilidad y de quién los opera. En dónde se forma el extremo del día, casi ninguna.
El solape hace el máximo en el 30,4 % de los días en el ZT, el 27,9 % en el ZF, el 26,8 % en el ZN y el 27,4 % en el ZB. Cuatro contratos, menos de cuatro puntos entre el primero y el último.
En el mínimo la coherencia se mantiene: del 29,1 % al 32,8 % en el solape. Y el resto de Nueva York se mueve entre el 15,1 % y el 17,5 % de los máximos.
Es un resultado negativo y por eso vale la pena publicarlo: si alguien esperaba que el tramo corto y el largo tuvieran relojes distintos, no los tienen. Lo que cambia con el vencimiento es cuánto se mueven, no cuándo.
Lo que este estudio no dice#
No dice a qué hora exacta se forma el extremo. Dice en qué ventana cayó, y las ventanas son anchas: saber que fue «en Londres» deja entre cinco y seis horas y media de margen según el contrato, y «en el solape», entre dos y tres.
No dice nada sobre la dirección ni sobre la magnitud. Un máximo que supera el del día anterior por un tick y otro que rompe el rango semanal cuentan igual.
No es una recomendación de horario. Que el extremo del oro caiga a menudo en el solape no significa que operar ese tramo sea mejor: el extremo es un punto del día, no una oportunidad, y encontrarlo en tiempo real es otro problema distinto.
Y no cubre divisas, energía ni agrícolas. Diez contratos de tres familias es lo que hay medido con esta definición; lo demás llegará cuando el informe esté calculado, no antes.
Y la referencia del azar es aproximada: supone volatilidad constante, y el desfase del horario de verano entre Europa y Estados Unidos mueve las ventanas una hora durante algunas semanas al año.
Cómo usar esto al preparar la sesión#
La pregunta práctica no es «¿a qué hora se forma el máximo?» sino «¿la ventana que opero contiene el extremo con más o menos frecuencia de la que le toca?».
Si se operan índices estadounidenses en horario de Nueva York, la respuesta es que sí: la sesión regular contiene cerca de la mitad de los máximos y de los mínimos, y la tarde pesa tanto como la mañana.
Si se opera oro o bonos, la mañana de Nueva York hasta las 11:30 es el tramo que más extremos concentra para lo que dura. No invalida operar después, pero conviene saberlo antes de esperar que el día se defina a última hora.
Para el detalle de un contrato concreto, cada página de instrumento trae su propia tabla de extremos junto a las de gap y rango. Y la guía sobre a qué hora se forma el máximo del día desarrolla el concepto con menos contratos y más contexto.
Descarga gratis el PDF: 20 cifras de futuros con su muestra
Las cifras de nuestros estudios en una sola hoja, cada una con su n y su rango de fechas. Suscríbete al informe semanal y descárgalo al momento; el enlace también llega en el correo de bienvenida.
Preguntas frecuentes
- ¿En qué sesión se forma el máximo del día con más frecuencia?
- En valor absoluto, en los índices estadounidenses gana el resto de la sesión de Nueva York (del 27,1 % al 29,4 %), en el oro y los bonos el solape con Londres (del 26,8 % al 30,4 %) y en el Nikkei, Asia (44,0 %). Frente a lo que daría el azar, el tramo que más destaca en nueve de los diez es el solape con Londres, que termina a las 11:30 hora del Este: recoge tres o cuatro veces su parte.
- ¿En qué momento forma el oro su máximo del día?
- Con más frecuencia en el solape entre Londres y Nueva York: el 27,7 % de los máximos y el 29,9 % de los mínimos, sobre 4.155 sesiones. Entre las 11:30 y el cierre de su sesión, a las 13:30, el 8,9 %. Estos datos miden el reparto; no explican la causa.
- ¿Se forma antes el mínimo o el máximo del día?
- En los cinco índices y en el oro, el mínimo cae en la sesión asiática con más frecuencia que el máximo: 22,3 % contra 15,5 % en el ES, por ejemplo. En los cuatro contratos del Tesoro esa asimetría no aparece.
- ¿Cambia el resultado entre el bono a 2 años y el de 30?
- Casi nada. El solape hace el máximo entre el 26,8 % y el 30,4 % de los días en los cuatro contratos, y el mínimo entre el 29,1 % y el 32,8 %. El vencimiento cambia cuánto se mueve el contrato, no cuándo se forma su extremo.
- ¿Significa esto que conviene operar en el solape entre Londres y Nueva York?
- No. El estudio localiza el extremo una vez terminado el día; no dice que sea identificable en tiempo real ni que sea operable. Es contexto para saber si la franja que uno opera suele contener el punto extremo de la jornada, nada más.
Estas cifras, instrumento por instrumento
Ver los 30 instrumentos →Llévalo a tu gráfico, gratis
IB y gap: ¿Cuántas veces se llenó un gap como el de hoy?
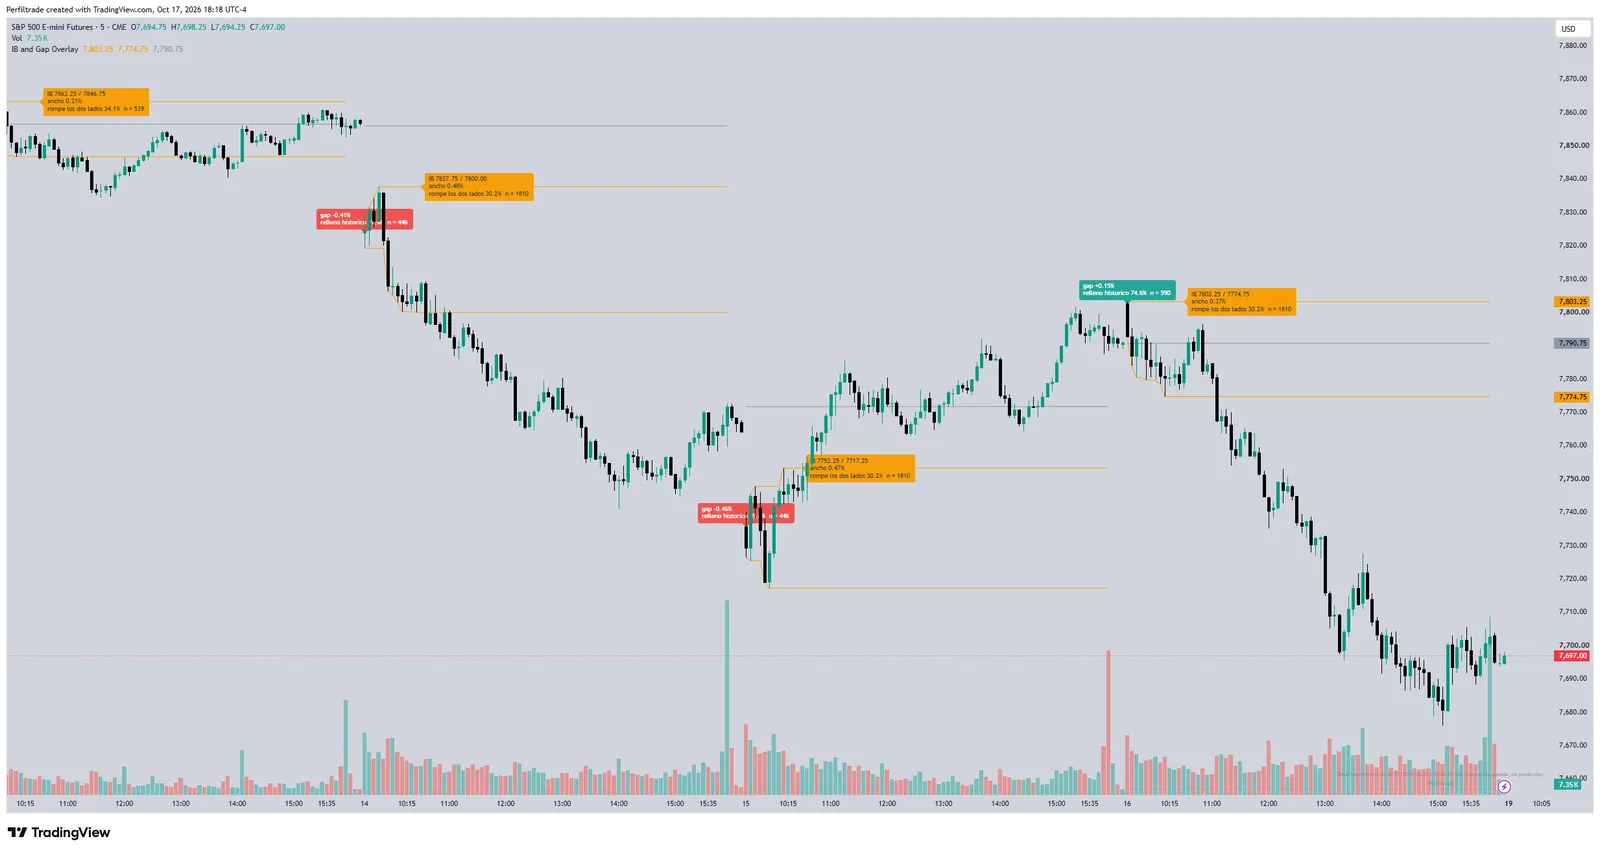
Al lado del gap, con qué frecuencia se llenó uno de ese tamaño y esa dirección, con su n.
Cómo citar estos datos
Las tablas de esta página son de elaboración propia sobre datos históricos de futuros. Puedes reproducirlas, traducirlas o construir sobre ellas, incluso con fines comerciales, siempre que cites la fuente y enlaces a la página original. Si las usas, dínoslo: nos interesa saber para qué sirven.
Licencia: CC BY 4.0
Cita sugerida:
Perfiltrade (1 de octubre de 2026). En qué sesión se forman el máximo y el mínimo del día: 10 futuros, 39.937 sesiones. https://www.perfiltrade.com/aprende/extremos-por-sesion-diez-futuros
Prueba estos conceptos con datos reales
14 días gratis, sin tarjeta. Herramienta de análisis, no asesoría de inversión.
Ver planes →