Romper el rango de ayer: el 70 % frente al azar en 30 futuros y 109.260 roturas
Actualizado 17 de octubre de 2026
El nivel que todo el mundo mira, contado en treinta contratos#
El máximo y el mínimo del día anterior son, probablemente, los dos niveles que más gráficos llevan dibujados en el mundo. Casi nadie los acompaña de la cifra que los haría comprobables: cuando el precio los supera, ¿cómo acaba la sesión?
Aquí está esa cuenta en los treinta contratos de futuros que tenemos medidos, de siete familias: cinco índices, cinco metales, dos energías, tres agrícolas, ocho divisas, cinco de tipos y dos criptomonedas. 109.260 roturas.
El resultado del conjunto: cuando la sesión supera el máximo de ayer, cierra en verde el 70,4 % de las veces. Cuando pierde el mínimo, cierra en rojo el 69,9 %.
Siete de cada diez, en las dos direcciones y en treinta mercados distintos. Es, con diferencia, el número más alto y más estable que hemos publicado, y conviene decir de entrada qué significa exactamente y qué no, porque es fácil leerlo como algo que no es.
Qué mide este número, y por qué no es una señal#
Rotura quiere decir que en algún momento de la sesión el precio superó el máximo del día anterior, o perdió su mínimo. No importa cuándo dentro del día ni cuánto lo superó: un tick vale igual que un 2 %.
El porcentaje es el color del cierre, es decir, el cierre frente a la apertura de ese mismo día. No mide si el cierre quedó más allá del nivel roto, que es una pregunta distinta y más exigente.
Aquí está el matiz que lo cambia todo: romper el máximo de ayer y cerrar en verde no son dos sucesos independientes. Una sesión que sube desde la apertura tiene, a la vez, más probabilidad de romper el máximo previo y más probabilidad de cerrar verde. El 70,4 % describe una relación que en buena parte es mecánica, no una predicción.
Dicho de otro modo: esta tabla no dice «si rompe el máximo, compra». Dice que las sesiones que rompen el máximo son, mayoritariamente, sesiones alcistas, lo cual es casi una tautología. Su valor está en la constancia del número entre mercados.
Un día que rompe los dos lados cuenta en las dos columnas, así que no suman 100.
Romper el rango de ayer y el color del cierre, por familia
30 contratos, 7 familias
Desliza para ver la muestra →
| Familia | Rompe el máximo y cierra en verde | Rompe el mínimo y cierra en rojo | Roturas |
|---|---|---|---|
| Índices | 70,4 % | 67,5 % | 18.706 |
| Metales | 71,4 % | 71,6 % | 19.377 |
| Energía | 68,5 % | 70,3 % | 7.826 |
| Agrícolas | 69,4 % | 70,5 % | 11.554 |
| Divisas | 70,8 % | 70,1 % | 32.009 |
| Tipos | 70,2 % | 68,6 % | 16.505 |
| Cripto | 68,9 % | 74,4 % | 3.283 |
| Los 30 contratos | 70,4 % | 69,9 % | 109.260 |
n = 109.260 · 2010-06-07 a 2026-10-09 · datos históricos de futuros
Rotura = la sesión supera el máximo o pierde el mínimo del día anterior en algún momento. El porcentaje es el color del cierre frente a la apertura de ese mismo día, no si el cierre quedó más allá del nivel roto. Un día que rompe los dos lados cuenta en las dos columnas, así que no suman 100. La referencia es el 50%. Las series de RTY (2017), SR3 (2022), BTC (2017) y ETH (2021) empiezan después que las demás. Versión del 12-oct-2026, con datos hasta el 9-oct-2026: un cierre igual a la apertura ya no cuenta como rojo, lo que antes inflaba la columna del mínimo; SR3 se mide desde 2022 sobre un solo contrato trimestral (antes su serie saltaba de contrato casi a diario y su fila no era válida) y en los demás mercados el cambio de contrato exige dos días seguidos de mayor volumen. Los datos de divisas anteriores a 2016 están depurados de precios ajenos al mercado.
El informe semanal, cada domingo
Un correo por semana: lo que movió la macro, la agenda de la semana que viene, tasas y posicionamiento COT, y el estudio nuevo con su muestra. Sin señales; te das de baja con un clic.
¿Cuánto del 70 % viene de la propia rotura?#
Para saberlo hay que compararlo con algo. La tabla toma, para cada rotura, la distancia entre la apertura y el máximo de ayer, y mira cuántas sesiones que subieron esa misma distancia sobre su apertura, hasta cualquier nivel, cerraron en verde.
Romper el máximo de ayer termina en verde el 70,4 % de las veces (n = 55.574), y cualquier nivel a la misma distancia sobre la apertura da 69,8 %: igual al azar. Todos los días, sin condición, cierran en verde el 50,3 % (n = 113.968). Casi todo el 70 % viene de que la sesión ya subió para llegar al nivel, más que del máximo de ayer.
A la baja pasa lo mismo: perder el mínimo termina en rojo el 69,9 % (n = 53.451) y el control da 69,4 %. Y cuando la sesión ya abrió por encima del máximo, cierra en verde solo el 47,7 % (n = 3.040), por debajo de su control. Hasta 2021 y desde 2022, el veredicto no cambia.
Romper el rango de ayer: cuánto del cierre en verde viene de la propia rotura
30 contratos, 7 familias
Desliza para ver la muestra →
| Caso | Cierra a favor (%) | Intervalo 95 % | Control: misma distancia desde la apertura (%) | Diferencia (puntos) | Intervalo 95 % de la diferencia | Lectura | Días |
|---|---|---|---|---|---|---|---|
| Todos los días: cierra en verde | 50,3 % | 50,0 a 50,6 % | -- | -- | -- | — | 113.968 |
| Rompe el máximo de ayer: cierra en verde | 70,4 % | 70,0 a 70,7 % | 69,8 % | 0,5 | -0,1 a 1,1 | igual al azar | 55.574 |
| Rompe el máximo, abrió por debajo: cierra en verde | 71,7 % | 71,3 a 72,0 % | 70,9 % | 0,7 | 0,1 a 1,3 | por encima del control | 52.534 |
| Rompe el máximo, abrió por encima: cierra en verde | 47,7 % | 45,9 a 49,5 % | 50,5 % | -2,8 | -5,1 a -0,6 | por debajo del control | 3.040 |
| Abre a menos de 0,25 ATR bajo el máximo y no lo rompe: cierra en verde | 5,5 % | 5,0 a 6,1 % | -- | -- | -- | — | 7.380 |
| Rompe el máximo: cierra por encima del máximo de ayer | 51,3 % | 50,8 a 51,7 % | 51,1 % | 0,1 | -0,6 a 0,8 | igual al azar | 55.574 |
| Rompe el máximo: cierra en verde · hasta 2021 | 70,8 % | 70,3 a 71,2 % | 70,1 % | 0,7 | 0,0 a 1,4 | igual al azar | 38.074 |
| Rompe el máximo: cierra en verde · desde 2022 | 69,5 % | 68,8 a 70,1 % | 69,3 % | 0,2 | -1,0 a 1,3 | igual al azar | 17.500 |
| Todos los días: cierra en rojo | 48,6 % | 48,3 a 48,8 % | -- | -- | -- | — | 113.968 |
| Pierde el mínimo de ayer: cierra en rojo | 69,9 % | 69,5 a 70,3 % | 69,4 % | 0,5 | -0,1 a 1,2 | igual al azar | 53.451 |
| Pierde el mínimo, abrió por encima: cierra en rojo | 71,1 % | 70,7 a 71,5 % | 70,5 % | 0,7 | 0,0 a 1,3 | por encima del control | 50.791 |
| Pierde el mínimo, abrió por debajo: cierra en rojo | 46,8 % | 45,0 a 48,7 % | 49,0 % | -2,2 | -4,9 a 0,5 | igual al azar | 2.660 |
| Abre a menos de 0,25 ATR sobre el mínimo y no lo pierde: cierra en rojo | 4,5 % | 4,0 a 5,0 % | -- | -- | -- | — | 7.099 |
| Pierde el mínimo: cierra por debajo del mínimo de ayer | 50,0 % | 49,6 a 50,4 % | 49,5 % | 0,5 | -0,2 a 1,3 | igual al azar | 53.451 |
| Pierde el mínimo: cierra en rojo · hasta 2021 | 69,3 % | 68,8 a 69,8 % | 69,0 % | 0,3 | -0,5 a 1,1 | igual al azar | 35.837 |
| Pierde el mínimo: cierra en rojo · desde 2022 | 71,3 % | 70,6 a 71,9 % | 70,3 % | 1 | -0,2 a 2,2 | igual al azar | 17.614 |
n = 109.025 · 2010-06-25 a 2026-10-15 · datos históricos de futuros
Los 30 contratos de «rango-previo-familia-3», barras diarias por día de negociación, del 2010-06-25 al 2026-10-15; la muestra se parte en hasta 2021 y desde 2022. Rotura = la sesión supera el máximo (o pierde el mínimo) del día anterior en algún momento; «a favor» = cierre por encima de la apertura del mismo día tras romper el máximo (por debajo tras perder el mínimo). Se excluyen los pares de días en contratos distintos y las 15 primeras sesiones de cada serie (sin ATR), y los datos llegan hasta el 2026-10-15 y no hasta el 2026-10-09: 109.025 roturas frente a las 109.260 de «rango-previo-familia-3» (con sus mismos días, la cuenta da exactamente 70,4 % y 69,9 %). ATR = media de Wilder de 14 sesiones del rango verdadero, conocida en la apertura. Control, misma distancia desde la apertura: para una rotura cuyo nivel estaba D ATR por encima de la apertura, la proporción de sesiones del mismo contrato y del mismo período cuyo máximo subió más de D ATR sobre su propia apertura (cualquier nivel a esa distancia, no el máximo de ayer) y que cerraron en verde; en la fila «cierra por encima», las que cerraron más de D ATR sobre la apertura. Si la sesión ya abrió más allá del nivel, el control es la proporción de todas las sesiones. Diferencia = media de (resultado menos control) en puntos, con intervalo de 95 % que agrupa las roturas de todos los contratos por semana. «Igual al azar» = el intervalo incluye el cero. Lectura: una sesión que abrió bajo el máximo y lo superó ya subió esa distancia desde la apertura, y cerrar en verde es entonces lo esperable con cualquier nivel: todos los días cierran en verde el 50,3 %, las roturas el 70,4 % y el control da 69,8 %. Los intervalos de las tasas tratan cada rotura como independiente. Sin costos. Es lo que pasó, no una señal.
Siete familias dentro de siete puntos#
Metales 71,4 % al alza y 71,6 % a la baja; divisas 70,8 y 70,1; índices 70,4 y 67,5; tipos 70,2 y 68,6; agrícolas 69,4 y 70,5; cripto 68,9 y 74,4; energía 68,5 y 70,3.
Menos de tres puntos separan a la familia más alta de la más baja en la columna del máximo. En la del mínimo son casi siete, de 67,5 % en índices a 74,4 % en cripto, que es la familia con menos muestra. Las muestras van de 3.283 roturas en cripto a 32.009 en divisas.
Esa uniformidad es el hallazgo, no el 70 %. Un número que se repite igual en el paladio, en el trigo y en el bono a dos años no describe el comportamiento de un mercado: describe cómo está construida la medición.
Y hay una asimetría pequeña, que no es general: en 18 de los 30 contratos, romper el máximo y cerrar en verde es más frecuente que romper el mínimo y cerrar en rojo, entre ellos los cinco índices; en 11 ocurre lo contrario, y en 1 las dos cifras coinciden. En el conjunto, cinco décimas de diferencia a favor del lado alcista.
Un contrato mal medido, y lo que sí muestra la tabla#
La primera versión publicada de esta tabla mostraba un contrato muy lejos del resto: el SOFR a tres meses. No era un efecto del mercado. Era un error en la forma en que la serie diaria elegía el contrato de ese mercado: saltaba de contrato casi a diario.
Reconstruida, y medida desde 2022, su fila marca 68,5 % en la columna del máximo y 70,4 % en la del mínimo, dentro de la banda como las demás. Su muestra es la más pequeña de la tabla: 1.009 roturas. Hoy ningún valor de la tabla se acerca al 50 %.
Las asimetrías mayores están en el bitcoin, con 68,5 % contra 74,4 %, el trigo, con 69,1 % contra 74,1 %, y el ether, con 69,7 % contra 74,4 %. Los tres con la misma forma: el lado bajista más alto que el alcista. En sentido contrario, la mayor es la del ES, con 70,5 % contra 66,1 %. Ningún contrato pasa de 5,9 puntos de diferencia entre sus dos columnas.
En el extremo alto está el paladio, 74,8 % y 74,5 %, el contrato más alto de la tabla en las dos columnas y también uno de los menos líquidos. En el bajo, el gas natural con 67,5 % en la columna del máximo, y el ES y el NQ con 66,1 % en la del mínimo.
Romper el rango de ayer y el color del cierre, contrato a contrato
Los 30 contratos medidos
Desliza para ver la muestra →
| Contrato | Rompe el máximo y cierra en verde | Rompe el mínimo y cierra en rojo | Roturas |
|---|---|---|---|
| ES | 70,5 % | 66,1 % | 4.122 |
| NQ | 69,7 % | 66,1 % | 4.180 |
| RTY | 69,5 % | 69,2 % | 2.345 |
| YM | 71,3 % | 67,4 % | 4.091 |
| NKD | 70,6 % | 69,6 % | 3.968 |
| GC | 70,4 % | 69,5 % | 3.903 |
| SI | 70,0 % | 70,4 % | 3.848 |
| HG | 70,8 % | 70,7 % | 3.927 |
| PL | 70,9 % | 73,0 % | 3.942 |
| PA | 74,8 % | 74,5 % | 3.757 |
| CL | 69,5 % | 71,4 % | 3.863 |
| NG | 67,5 % | 69,3 % | 3.963 |
| ZC | 70,5 % | 68,5 % | 3.855 |
| ZW | 69,1 % | 74,1 % | 3.829 |
| ZS | 68,6 % | 68,7 % | 3.870 |
| 6E | 70,6 % | 70,2 % | 4.018 |
| 6J | 71,1 % | 71,1 % | 3.917 |
| 6B | 71,9 % | 71,5 % | 3.997 |
| 6A | 70,6 % | 67,5 % | 4.031 |
| 6C | 68,8 % | 70,9 % | 4.048 |
| 6S | 70,2 % | 71,2 % | 4.010 |
| 6N | 71,7 % | 69,4 % | 4.048 |
| 6M | 71,0 % | 69,0 % | 3.940 |
| ZT | 69,7 % | 69,1 % | 3.698 |
| ZF | 70,4 % | 67,7 % | 3.950 |
| ZN | 70,3 % | 68,2 % | 3.918 |
| ZB | 70,7 % | 69,1 % | 3.930 |
| SR3 | 68,5 % | 70,4 % | 1.009 |
| BTC | 68,5 % | 74,4 % | 1.995 |
| ETH | 69,7 % | 74,4 % | 1.288 |
n = 109.260 · 2010-06-07 a 2026-10-09 · datos históricos de futuros
Rotura = la sesión supera el máximo o pierde el mínimo del día anterior en algún momento. El porcentaje es el color del cierre frente a la apertura de ese mismo día, no si el cierre quedó más allá del nivel roto. Un día que rompe los dos lados cuenta en las dos columnas, así que no suman 100. La referencia es el 50%. Ordenados por familia: índices, metales, energía, agrícolas, divisas, tipos y cripto. Versión del 12-oct-2026, con datos hasta el 9-oct-2026: un cierre igual a la apertura ya no cuenta como rojo, lo que antes inflaba la columna del mínimo; SR3 se mide desde 2022 sobre un solo contrato trimestral (antes su serie saltaba de contrato casi a diario y su fila no era válida) y en los demás mercados el cambio de contrato exige dos días seguidos de mayor volumen. Los datos de divisas anteriores a 2016 están depurados de precios ajenos al mercado.
Medido desde el nivel: lo que queda en el ES#
Las cifras anteriores usan la sesión completa de 24 horas y el color del día. Para medir desde el propio nivel hace falta otra definición: la sesión regular del ES (9:30-16:00 ET), con datos de un minuto, y la distancia que va del nivel roto al cierre. Son 4.117 roturas, de 2010-06-28 a 2026-10-05. Con esta definición, el color del día ya es algo menor: 64,8 % de días verdes al romper el máximo y 63,2 % de días rojos al romper el mínimo.
Desde el nivel, la sesión cerró por encima del máximo roto el 61,1 % de las veces y por debajo del mínimo roto el 52,6 %. La distancia media del cierre al nivel es prácticamente cero: 0,01 ATR en el máximo, sobre 2.310 roturas, y 0,00 en el mínimo, sobre 1.807. Medida desde un minuto cualquiera posterior a la rotura da lo mismo, y la diferencia no es significativa.
Hay una trampa que conviene conocer. En el 45,9 % de las roturas del máximo, la sesión ya abrió por encima del nivel. Si se mide «desde el nivel» sin tenerlo en cuenta, el hueco de apertura se suma a la distancia y el número parece un efecto claro. Midiendo desde la apertura esos días, como hace esta tabla, el efecto desaparece.
Romper el rango de ayer: qué pasó desde el nivel hasta el cierre
ES
Desliza para ver la muestra →
| Rotura | Día verde (o rojo) desde la apertura | Cierra más allá del nivel | Distancia media del nivel al cierre (ATR) | Distancia media desde un minuto cualquiera tras la rotura (ATR) | Días |
|---|---|---|---|---|---|
| Rompe el máximo (día verde) | 64,8 % | 61,1 % | 0,01 ATR | 0,00 ATR | 2.310 |
| Rompe el mínimo (día rojo) | 63,2 % | 52,6 % | 0,00 ATR | 0,00 ATR | 1.807 |
n = 4.117 · 2010-06-28 a 2026-10-05 · datos históricos de futuros
Rotura = la sesión regular de hoy (9:30-16:00 ET) supera el máximo o pierde el mínimo de la sesión regular de ayer. «Verde/rojo» compara el cierre de hoy con su apertura; «cierra más allá» compara el cierre con el nivel roto. La distancia va del nivel al cierre, en ATR de 14 sesiones conocido en la apertura, con signo a favor de la rotura; si la sesión ya abrió más allá del nivel, se mide desde la apertura. La columna de control mide lo mismo desde un minuto cualquiera posterior a la rotura; la diferencia entre ambas no es significativa. Días con cambio de contrato excluidos. En el 45,9 % de las roturas del máximo la sesión ya abrió por encima: medido desde el nivel sin corregirlo, ese hueco se sumaría a la distancia. Sesión regular: el color del día da algo menos que el 70 % de la sesión completa de 24 horas.
Lo que este estudio no dice#
No dice que la rotura sea operable. El color del cierre se conoce al cierre; entre la rotura y esa hora hay una sesión entera de recorrido que esta medición no ve. La sección anterior lo mide en el ES, desde el nivel, y el efecto desaparece.
No dice cuánto. Una sesión que cierra un tick por encima de su apertura cuenta igual que una que cierra un 3 % arriba, y la diferencia entre esas dos cosas es toda la operativa.
No mide si el cierre quedó más allá del nivel roto, que es la pregunta que de verdad interesa a quien opera roturas. Esa medición existe para el Initial Balance y da números mucho más bajos, entre el 43,6 % y el 57,4 %.
Y no separa las roturas por tamaño ni por hora. Una rotura en los primeros cinco minutos y otra a las 15:55 cuentan lo mismo.
Corrección de octubre de 2026: las dos tablas de los 30 contratos se recalcularon con datos hasta el 2026-10-09, con los datos de divisas anteriores a 2016 depurados, el día definido como la jornada de negociación del mercado y sin contar como roja la sesión que cierra exactamente en su apertura; la serie del SOFR a tres meses, que tenía un error en la elección del contrato, se reconstruyó. El conjunto pasó de 69,8 % a 70,4 % al romper el máximo y de 70,8 % a 69,9 % al romper el mínimo, con 109.260 roturas en lugar de 112.250.
Para qué sirve entonces#
Sirve como referencia contra la que juzgar cualquier afirmación sobre roturas del rango previo. Si alguien presenta un sistema con un 70 % de acierto definido de esta manera, no ha encontrado nada: ese es el número de fondo en treinta mercados.
Sirve, también, para saber dónde no está el efecto. Si el número fuera un comportamiento real del mercado, las familias se separarían. Apenas se separan.
Y sirve de contraste con la medición exigente. Cuando se pregunta si la sesión cerró más allá del nivel roto, y no simplemente en verde, los porcentajes caen del 70 % a la banda del 50 %. La diferencia entre esas dos preguntas es la diferencia entre una estadística que suena bien y una que se puede usar.
Descarga gratis el PDF: 20 cifras de futuros con su muestra
Las cifras de nuestros estudios en una sola hoja, cada una con su n y su rango de fechas. Suscríbete al informe semanal y descárgalo al momento; el enlace también llega en el correo de bienvenida.
Preguntas frecuentes
- ¿Si el precio rompe el máximo de ayer, cierra en verde?
- El 70,4 % de las veces en los 30 contratos (55.574 roturas del máximo). Pero cualquier nivel a la misma distancia sobre la apertura da 69,8 %: igual al azar. El 70 % viene de que la sesión ya subió para llegar al nivel; todos los días cierran en verde el 50,3 %.
- ¿Funciona mejor al alza o a la baja?
- Al alza, por muy poco y no en todos: 70,4 % frente a 69,9 % en el conjunto, y el lado alcista es el más alto en 18 de los 30 contratos, entre ellos los cinco índices; en 11 lo es el bajista y en 1 coinciden. Las asimetrías mayores, en cambio, son bajistas: el bitcoin (68,5 contra 74,4), el trigo (69,1 contra 74,1) y el ether (69,7 contra 74,4).
- ¿Hay mercados donde esto no se cumpla?
- Ninguno. Los treinta contratos caben entre el 67,5 % y el 74,8 % en la rotura del máximo, y entre el 66,1 % y el 74,5 % en la del mínimo. La primera versión publicada mostraba el SOFR a tres meses muy lejos del resto: era un error en cómo la serie diaria elegía el contrato de ese mercado, no un efecto del mercado. Reconstruida, su fila marca 68,5 % y 70,4 %.
- ¿Puedo operar con este 70 %?
- No tal cual. En el ES, medido en la sesión regular desde el nivel roto hasta el cierre, el resultado medio es prácticamente cero (0,01 ATR sobre 2.310 roturas del máximo) y no se distingue de entrar al azar después de la rotura. Es una referencia de fondo, no una regla de entrada.
- ¿Por qué las dos columnas no suman 100?
- Porque son dos mediciones independientes sobre poblaciones distintas: los días que rompieron el máximo y los que rompieron el mínimo. Un día que rompe los dos lados aparece en ambas.
Estas cifras, instrumento por instrumento
Ver los 30 instrumentos →Llévalo a tu gráfico, gratis
Niveles clave: ¿Hasta dónde llegó el precio en sesiones pasadas desde la apertura?
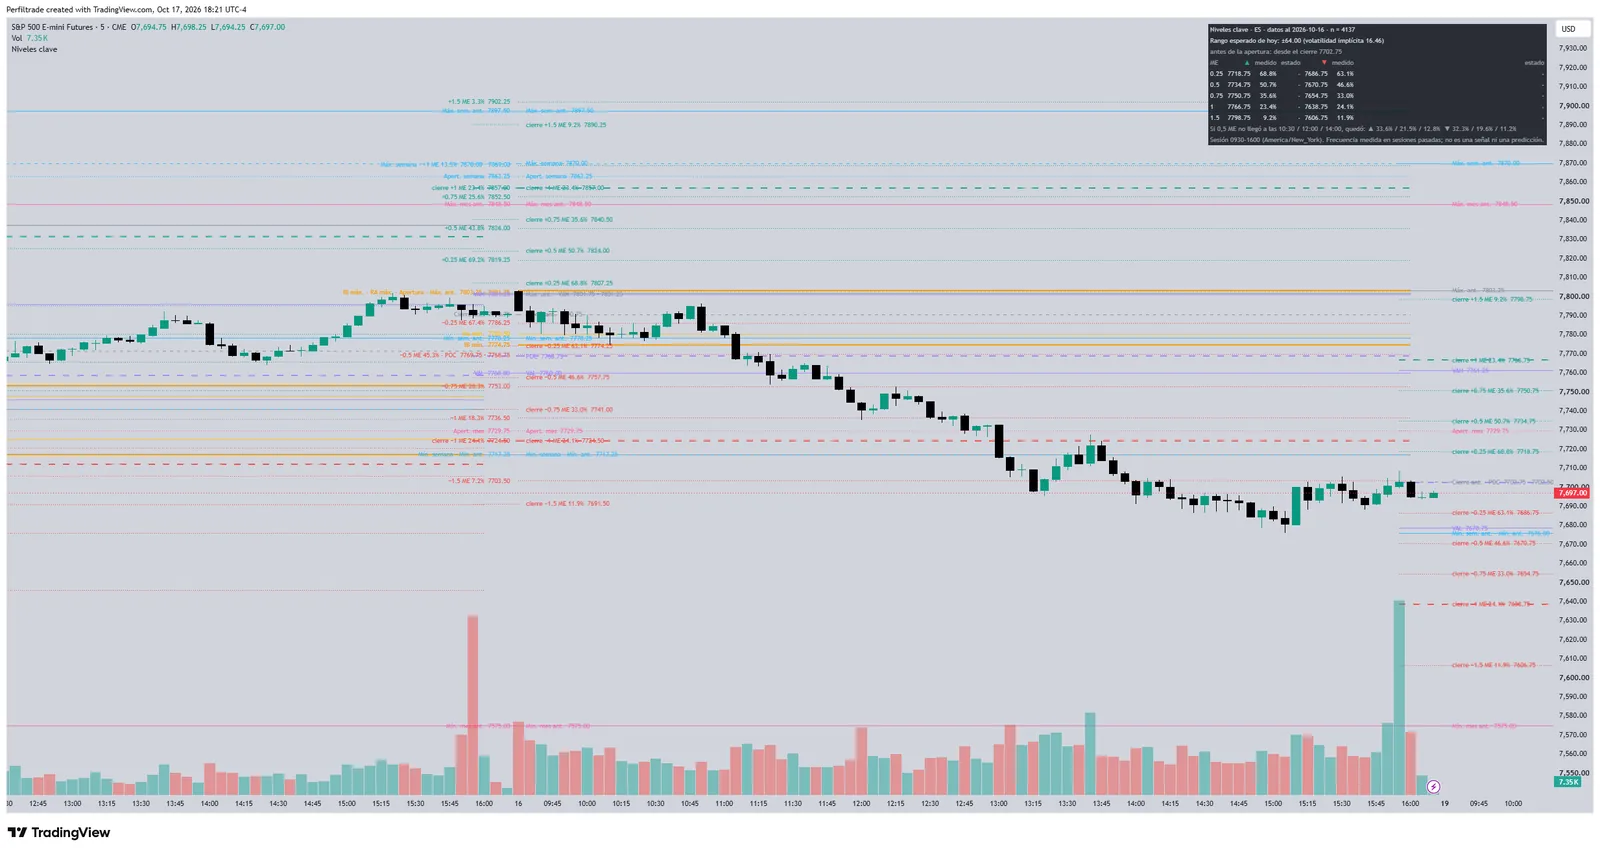
Una escalera de distancias desde la apertura, de 0,25 a 1,5 veces el movimiento típico del día, con la frecuencia con que el precio llegó a cada escalón y su n.
Cómo citar estos datos
Las tablas de esta página son de elaboración propia sobre datos históricos de futuros. Puedes reproducirlas, traducirlas o construir sobre ellas, incluso con fines comerciales, siempre que cites la fuente y enlaces a la página original. Si las usas, dínoslo: nos interesa saber para qué sirven.
Licencia: CC BY 4.0
Cita sugerida:
Perfiltrade (17 de octubre de 2026). Romper el rango de ayer: el 70 % frente al azar en 30 futuros y 109.260 roturas. https://www.perfiltrade.com/aprende/romper-el-rango-de-ayer-treinta-futuros
Prueba estos conceptos con datos reales
14 días gratis, sin tarjeta. Herramienta de análisis, no asesoría de inversión.
Ver planes →