¿Existe la racha? Continuación diaria en 30 futuros y 115.233 sesiones
Actualizado 12 de octubre de 2026
La frase que todo el mundo repite y casi nadie ha contado#
«Lleva tres días subiendo, ya toca la vuelta.» Es probablemente la idea más extendida del análisis de corto plazo, y tiene una ventaja sobre casi todas las demás: es fácil de comprobar. Basta con contar cuántas veces, después de una racha de N días en la misma dirección, el día siguiente siguió en esa dirección.
Aquí está esa cuenta en treinta contratos de futuros de siete familias distintas: los cinco índices, cinco metales, dos energías, tres agrícolas, ocho divisas, cinco de tipos y dos criptomonedas. 115.233 días clasificados, desde 2010 en la mayoría de las series.
El resultado, en una línea: después de tres días o más en la misma dirección, el conjunto continúa el 48,1 % de las veces. Después de dos días, el 48,3 %. Después de uno, el 48,4 %.
Es decir: sí hay una ligerísima tendencia a darse la vuelta, y es casi la misma tras un día que tras tres: las separan tres décimas. El número tres no marca ningún umbral. Es una cifra que suena bien al contarla.
Cómo está medido, y por qué la referencia es el 50 %#
La dirección de cada día se mide de apertura a cierre del propio día, no contra el cierre anterior. Una racha de tres días son tres días consecutivos cerrando en la misma dirección. El porcentaje de la tabla es cuántas veces el día siguiente cerró también en esa dirección en lugar de darse la vuelta.
La referencia no es un número elegido: es el 50 %. Por encima, el mercado continúa más veces de las que se gira; por debajo, al revés. La creencia que se está comprobando predice claramente por debajo del 50 % en la columna de tres días o más, y bastante por debajo, porque si no, no serviría para nada.
Un detalle que resta unas décimas a casi todos los mercados: un día que cierra exactamente en su apertura cuenta como que no continuó, y además corta la racha. En la mayoría son pocos días, pero explican parte de que casi todas las cifras queden por debajo de 50. En el SOFR a tres meses y en el bono a dos años pesan más: el 9 % y el 6 % de sus sesiones cierran sin cambio, y eso les resta varios puntos.
Las series no empiezan todas a la vez. La mayoría arranca en junio de 2010; el RTY en 2017, el SOFR en 2022, el bitcoin en 2017 y el ether en 2021. Por eso sus muestras son menores y la columna de días está en la tabla: para poder descontarlas al leer.
Corrección de octubre de 2026: las tablas se recalcularon con datos hasta el 9 de octubre de 2026, con los datos de divisas anteriores a 2016 depurados, el día definido como la jornada de negociación completa del mercado y sin contar como continuación el día que cierra exactamente en su apertura. La serie del SOFR a tres meses, que tenía un error en la selección de contrato, se rehízo y dejó de ser el valor más alto del estudio; las cifras del conjunto bajaron entre cuatro y ocho décimas frente a las publicadas al principio (49,0 %, 48,7 % y 48,9 % sobre 117.560 días).
Continuación tras una racha, por familia de contrato
30 contratos, 7 familias
Desliza para ver la muestra →
| Familia | Tras 1 día | Tras 2 días | Tras 3 o más | Días |
|---|---|---|---|---|
| Índices | 47,6 % | 50,1 % | 50,4 % | 19.118 |
| Metales | 48,2 % | 47,5 % | 47,3 % | 20.920 |
| Energía | 48,4 % | 48,8 % | 45,9 % | 8.396 |
| Agrícolas | 49,2 % | 47,9 % | 49,6 % | 12.198 |
| Divisas | 49,1 % | 48,4 % | 48,0 % | 33.358 |
| Tipos | 47,4 % | 47,0 % | 45,9 % | 17.520 |
| Cripto | 48,3 % | 49,0 % | 49,8 % | 3.723 |
| Los 30 contratos | 48,4 % | 48,3 % | 48,1 % | 115.233 |
n = 115.233 · 2010-06-07 a 2026-10-09 · datos históricos de futuros
Racha = días seguidos cerrando en la misma dirección, medida de apertura a cierre de cada día. El porcentaje es cuántas veces el día siguiente cerró en esa misma dirección en vez de darse la vuelta; un día que cierra exactamente en su apertura cuenta como que no continuó, lo que resta unas décimas a casi todos los mercados y varios puntos a SR3 y a ZT, donde el 9 % y el 6 % de las sesiones cierran sin cambio. La referencia es el 50%: por encima el mercado continúa más de lo que se da la vuelta, por debajo al revés. Las series de RTY (2017), SR3 (2022), BTC (2017) y ETH (2021) empiezan después que las demás. Versión del 12-oct-2026, con datos hasta el 9-oct-2026: un día que cierra en su apertura ya no cuenta como día bajista ni forma parte de una racha; SR3 se mide desde 2022 sobre un solo contrato trimestral (antes su serie saltaba de contrato casi a diario y su fila no era válida) y en los demás mercados el cambio de contrato exige dos días seguidos de mayor volumen. Los datos de divisas anteriores a 2016 están depurados de precios ajenos al mercado.
El informe semanal, cada domingo
Un correo por semana: lo que movió la macro, la agenda de la semana que viene, tasas y posicionamiento COT, y el estudio nuevo con su muestra. Sin señales; te das de baja con un clic.
Siete familias, y ninguna se aparta de la banda#
Índices 50,4 %, cripto 49,8 %, agrícolas 49,6 %, divisas 48,0 %, metales 47,3 %, y energía y tipos 45,9 % las dos, todas en la columna de tres días o más.
Cinco de las siete familias caben en 3,1 puntos. Las otras dos, energía y tipos, quedan 1,4 puntos por debajo de la siguiente. Energía son solo dos contratos, el petróleo y el gas natural, con 8.396 días: la muestra más pequeña del estudio después de la de cripto. En tipos pesan los dos contratos de plazo más corto, que son los que más sesiones sin cambio tienen.
Lo que no aparece por ninguna parte es una familia donde la racha funcione. La más alta, índices, se queda en 50,4 %, cuatro décimas por encima de una moneda. Y las criptomonedas, que son el mercado donde más se habla de momentum, marcan 49,8 % tras tres días, con 3.723 días medidos.
Y esto es lo que hace el estudio difícil de descartar. Si la racha funcionara en una familia y no en otra, se podría discutir la medición. Que ninguna de las siete pase de 50,4 %, sean índices, agrícolas o bitcoin, apunta a que no hay nada que aprovechar.
Contrato a contrato: 23 de 30 por debajo del 50 %#
Veintitrés de los treinta contratos continúan menos del 50 % de las veces tras una racha de tres días o más. Seis lo superan y uno, el peso mexicano, queda justo en 50,0 %. Ese reparto, por sí solo, ya dice que la tendencia a girarse es real pero pequeña: si no existiera, el reparto sería más o menos quince y quince.
El rango completo va del 43,6 % del SOFR a tres meses al 52,4 % del Dow. Ninguno de los dos queda suelto: justo por encima del SOFR están la nota a diez años, con 44,8 %, y el bono a treinta años, con 45,2 %; y justo por debajo del Dow, el Nasdaq, con 51,6 %.
Casi nueve puntos de amplitud entre el primero y el último parece mucho hasta que se mira la columna de días. El SOFR tiene 1.117 días medidos y el Russell 2.386, frente a los 4.191 del Dow. La muestra corta explica parte de los extremos de la tabla, pero no todos: el Dow y la nota a diez años tienen la serie completa.
En las otras dos columnas pasa algo parecido. Tras un día, de 42,2 % en el SOFR a 50,6 % en el euro. Tras dos, de 43,9 % en el bono a dos años a 52,7 % en el Dow. Ningún contrato marca el extremo en las tres columnas a la vez, que es lo que haría falta para hablar de comportamiento propio. El que más se acerca es el SOFR, el más bajo en dos de las tres, y es también la muestra más corta del estudio.
Continuación tras una racha, contrato a contrato
Los 30 contratos medidos
Desliza para ver la muestra →
| Contrato | Tras 1 día | Tras 2 días | Tras 3 o más | Días |
|---|---|---|---|---|
| ES | 47,2 % | 49,6 % | 51,0 % | 4.176 |
| NQ | 47,2 % | 51,8 % | 51,6 % | 4.195 |
| RTY | 49,4 % | 47,8 % | 45,6 % | 2.386 |
| YM | 46,9 % | 52,7 % | 52,4 % | 4.191 |
| NKD | 48,1 % | 47,8 % | 48,9 % | 4.170 |
| GC | 46,6 % | 47,0 % | 45,4 % | 4.190 |
| SI | 48,0 % | 44,4 % | 46,1 % | 4.168 |
| HG | 48,1 % | 47,3 % | 46,3 % | 4.181 |
| PL | 48,3 % | 49,8 % | 48,2 % | 4.190 |
| PA | 50,4 % | 49,2 % | 49,8 % | 4.191 |
| CL | 47,3 % | 49,6 % | 46,5 % | 4.204 |
| NG | 49,5 % | 48,0 % | 45,3 % | 4.192 |
| ZC | 49,8 % | 45,2 % | 50,5 % | 4.036 |
| ZW | 49,6 % | 50,1 % | 49,0 % | 4.083 |
| ZS | 48,1 % | 48,4 % | 49,3 % | 4.079 |
| 6E | 50,6 % | 49,9 % | 45,3 % | 4.187 |
| 6J | 48,7 % | 48,5 % | 47,0 % | 4.175 |
| 6B | 50,5 % | 50,0 % | 48,8 % | 4.171 |
| 6A | 47,8 % | 49,1 % | 46,3 % | 4.167 |
| 6C | 49,0 % | 47,3 % | 47,7 % | 4.160 |
| 6S | 48,2 % | 47,8 % | 48,6 % | 4.174 |
| 6N | 49,9 % | 46,6 % | 50,2 % | 4.179 |
| 6M | 48,3 % | 47,8 % | 50,0 % | 4.145 |
| ZT | 45,8 % | 43,9 % | 47,8 % | 3.973 |
| ZF | 49,0 % | 47,3 % | 46,3 % | 4.155 |
| ZN | 48,0 % | 48,6 % | 44,8 % | 4.132 |
| ZB | 48,3 % | 48,5 % | 45,2 % | 4.143 |
| SR3 | 42,2 % | 46,1 % | 43,6 % | 1.117 |
| BTC | 47,7 % | 49,5 % | 50,1 % | 2.262 |
| ETH | 49,4 % | 48,1 % | 49,4 % | 1.461 |
n = 115.233 · 2010-06-07 a 2026-10-09 · datos históricos de futuros
Racha = días seguidos cerrando en la misma dirección, medida de apertura a cierre de cada día. El porcentaje es cuántas veces el día siguiente cerró en esa misma dirección en vez de darse la vuelta; un día que cierra exactamente en su apertura cuenta como que no continuó, lo que resta unas décimas a casi todos los mercados y varios puntos a SR3 y a ZT, donde el 9 % y el 6 % de las sesiones cierran sin cambio. La referencia es el 50%: por encima el mercado continúa más de lo que se da la vuelta, por debajo al revés. Ordenados por familia: índices, metales, energía, agrícolas, divisas, tipos y cripto. Versión del 12-oct-2026, con datos hasta el 9-oct-2026: un día que cierra en su apertura ya no cuenta como día bajista ni forma parte de una racha; SR3 se mide desde 2022 sobre un solo contrato trimestral (antes su serie saltaba de contrato casi a diario y su fila no era válida) y en los demás mercados el cambio de contrato exige dos días seguidos de mayor volumen. Los datos de divisas anteriores a 2016 están depurados de precios ajenos al mercado.
Los dos extremos, y por qué tampoco sirven#
El Dow marca 52,4 % tras tres días o más, el valor más alto del estudio, sobre 4.191 días. Le siguen el Nasdaq con 51,6 % y el S&P 500 con 51,0 %. Los tres son índices de acciones de EE. UU. con muchas empresas en común, así que cuentan casi como una sola observación y no como tres. Y el cuarto índice estadounidense, el Russell, marca 45,6 %, entre los más bajos de la tabla.
El SOFR a tres meses está en el otro extremo con 43,6 %, sobre 1.117 días, la serie más corta del estudio, desde 2022. Es también el contrato donde más sesiones cierran sin cambio, el 9 %, y cada una cuenta como que no continuó. Justo detrás quedan la nota a diez años, con 44,8 %, y el bono a treinta años, con 45,2 %. Que los tipos se giren algo más que los demás es plausible; que sea aprovechable, con unos cinco puntos de desviación sobre el 50 %, es otra cosa.
Y aquí está el problema de fondo con los dos extremos: para operarlos habría que haberlos elegido antes. Mirando treinta contratos, que el más alto se aparte 2,4 puntos del centro es lo que cabe esperar del azar. El más bajo se aparta 6,4, pero es la serie más corta y la que más sesiones sin cambio tiene. Señalarlos después de ver la tabla es elegir el ganador con la carrera ya corrida.
Lo que este estudio no dice#
No dice nada sobre la magnitud. Un día que continúa un tick y otro que continúa un 3 % cuentan igual. Es perfectamente posible que las continuaciones sean más grandes que las vueltas, o al revés; esta medición no lo ve.
No dice nada sobre lo que pasa dentro del día. Un día que abre en contra, recorre un 2 % y acaba cerrando en la dirección de la racha cuenta como continuación, aunque haya sido inoperable.
No mide rachas de más de tres días por separado. La última columna agrupa tres, cuatro, siete y quince días en el mismo cajón, y podría haber diferencias dentro. Es el corte que trae el informe.
Y no dice que el momentum no exista. Dice que, medido así, en escala diaria y de apertura a cierre, no aparece. Otras escalas y otras definiciones son otro estudio.
Qué hacer con esto al preparar la sesión#
Lo primero, dejar de usar la racha como argumento. Ni a favor ni en contra: tres días arriba no hacen más probable el cuarto ni la vuelta, en ninguno de los treinta contratos medidos.
Lo segundo, sospechar de cualquier regla con un número redondo dentro. Tres días, cinco velas, dos toques. Si el umbral fuera real, se vería en la tabla como un salto entre la columna de dos días y la de tres. No hay salto: hay 48,3 % y 48,1 %.
Lo tercero, y es lo único accionable: si una estrategia depende de que el mercado se gire tras una racha, el estudio le pone un techo. La casilla más baja de la tabla es el SOFR tras un día, con 42,2 %, pero ahí pesan la muestra corta y las sesiones sin cambio, que no son vueltas. Fuera de los dos contratos de tipos de plazo más corto, la ventaja máxima disponible, sin costos, es de 5,6 puntos sobre una moneda: la plata tras dos días, con 44,4 %. Cualquier comisión y cualquier diferencial se come eso.
Para el detalle de un contrato concreto, cada página de instrumento trae su propia tabla de rachas junto a las de rango, gap y día interior.
Descarga gratis el PDF: 20 cifras de futuros con su muestra
Las cifras de nuestros estudios en una sola hoja, cada una con su n y su rango de fechas. Suscríbete al informe semanal y descárgalo al momento; el enlace también llega en el correo de bienvenida.
Preguntas frecuentes
- ¿Después de tres días subiendo es más probable que el mercado baje?
- Un poco, y muy poco. En los 30 contratos medidos, tras una racha de tres días o más el mercado continúa en esa dirección el 48,1 % de las veces, sobre 115.233 días. Es 1,9 puntos por debajo de una moneda, y una desviación parecida aparece tras una racha de un solo día (48,4 %).
- ¿Hay algún mercado donde la racha sí funcione?
- No de forma que se pueda usar. El valor más alto tras tres días o más es el 52,4 % del Dow, seguido del Nasdaq (51,6 %) y el S&P 500 (51,0 %), tres índices de EE. UU. muy parecidos entre sí. El extremo contrario es el SOFR a tres meses, con 43,6 % y la serie más corta del estudio (1.117 días, desde 2022). Con treinta contratos sobre la mesa, que haya extremos apartados es lo que cabe esperar del azar.
- ¿Cómo se define aquí una racha?
- Días consecutivos que cierran en la misma dirección, midiendo cada día de su apertura a su cierre. La racha de tres días o más incluye rachas más largas en el mismo grupo. Un día que cierra exactamente en su apertura cuenta como que no continuó y corta la racha.
- ¿Se comportan distinto las criptomonedas?
- No en esta medición. Bitcoin y ether juntos dan 49,8 % de continuación tras tres días o más, sobre 3.723 días, entre los índices (50,4 %) y los agrícolas (49,6 %). El mercado del que más se habla de momentum no lo muestra en escala diaria.
- ¿Entonces el momentum no existe?
- Este estudio no dice eso. Dice que, medido en días y de apertura a cierre, la dirección de ayer no informa sobre la de hoy en ninguno de los 30 contratos. El momentum en otras escalas de tiempo, u otras definiciones de dirección, es una pregunta distinta que esta tabla no responde.
Estas cifras, instrumento por instrumento
Ver los 30 instrumentos →Llévalo a tu gráfico, gratis
IB y gap: ¿Cuántas veces se llenó un gap como el de hoy?
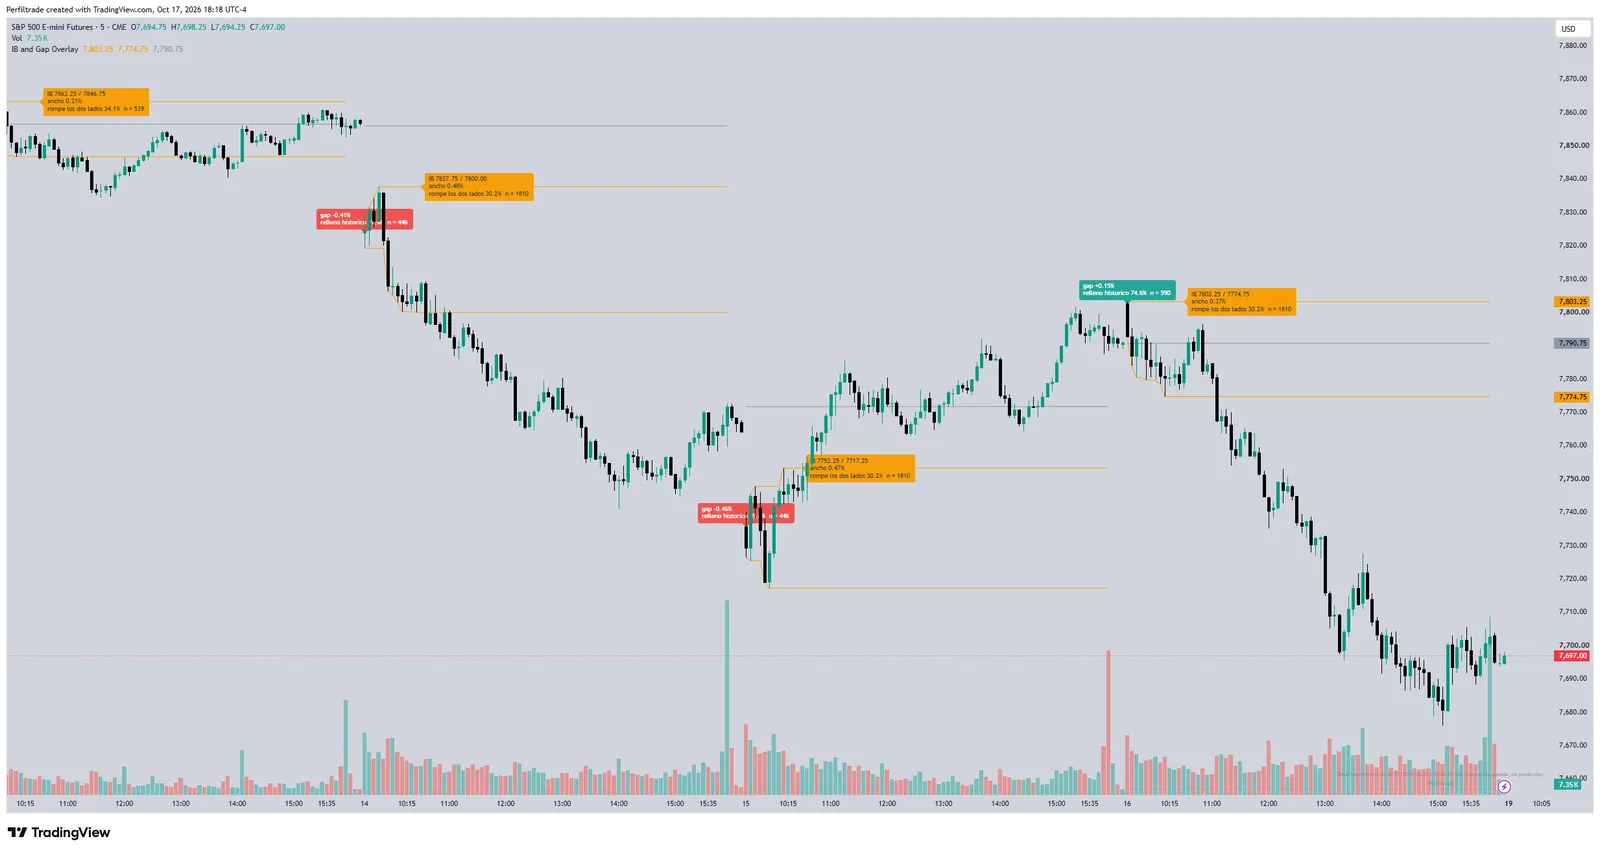
Al lado del gap, con qué frecuencia se llenó uno de ese tamaño y esa dirección, con su n.
Cómo citar estos datos
Las tablas de esta página son de elaboración propia sobre datos históricos de futuros. Puedes reproducirlas, traducirlas o construir sobre ellas, incluso con fines comerciales, siempre que cites la fuente y enlaces a la página original. Si las usas, dínoslo: nos interesa saber para qué sirven.
Licencia: CC BY 4.0
Cita sugerida:
Perfiltrade (12 de octubre de 2026). ¿Existe la racha? Continuación diaria en 30 futuros y 115.233 sesiones. https://www.perfiltrade.com/aprende/rachas-diarias-treinta-futuros
Prueba estos conceptos con datos reales
14 días gratis, sin tarjeta. Herramienta de análisis, no asesoría de inversión.
Ver planes →