Futuros de divisas CME: 6E, 6J, 6B y 6A
Actualizado 12 de octubre de 2026
Qué son los futuros de divisas de CME#
Un futuro de divisas es un contrato estandarizado para cambiar una cantidad fija de una moneda por dólares en una fecha futura. Los cuatro más seguidos son el euro (6E), el yen (6J), la libra (6B) y el dólar australiano (6A).
El tamaño lo fija la bolsa. El 6E cubre 125.000 euros, con tick mínimo de 0,00005 que equivale a 6,25 USD. El 6B cubre 62.500 libras, con tick de 0,0001 y los mismos 6,25 USD. El 6J cubre 12.500.000 yenes, con tick de 0,0000005 y también 6,25 USD. El 6A cubre 100.000 dólares australianos, con tick de 0,0001 y 10,00 USD.
Se comprueba en una línea: el valor del tick es el tamaño del contrato por el tamaño del tick. Son especificaciones públicas de cada contrato.
Qué cambia frente al forex al contado#
Frente al mercado al contado no cambia el subyacente, que es el mismo tipo de cambio, sino la infraestructura. En el futuro, tamaño, tick y vencimiento son idénticos para todos. En el contado cada operación se pacta con una contraparte que fija las condiciones.
La segunda diferencia es la cámara de compensación: se interpone entre comprador y vendedor, y ambos depositan garantías ante ella con reglas de margen publicadas. El riesgo frente a una contraparte concreta pasa a ser riesgo frente a la cámara.
La tercera es el horario y el calendario: sesiones definidas por la bolsa, liquidación diaria y vencimientos en fechas fijas que obligan a rolar al contrato siguiente. El contado no vence así. Son diferencias de diseño; aquí no se comparan volúmenes ni costos, porque esta serie no los mide.
Romper el rango del día anterior#
La primera tabla responde a una pregunta simple: cuando el precio supera el máximo o pierde el mínimo de ayer, ¿en qué dirección cierra el día? Reúne 15.963 roturas de los cuatro contratos, del 2010-06-07 al 2026-10-09.
El 6E cierra en verde el 70,6 % de las veces que rompe el máximo de ayer y en rojo el 70,2 % de las que pierde el mínimo, sobre 4.018 roturas. El 6J, 71,1 % y 71,1 % sobre 3.917. El 6B, 71,9 % y 71,5 % sobre 3.997. El 6A, 70,6 % y 67,5 % sobre 4.031.
Ese verde o rojo es el cierre frente a la apertura del mismo día, no frente al nivel roto. Un día que rompe los dos extremos cuenta en las dos columnas, así que las cifras no suman 100.
Divisas: romper el rango de ayer y el color del cierre
6E, 6J, 6B, 6A
Desliza para ver la muestra →
| Contrato | Rompe el máximo y cierra en verde | Rompe el mínimo y cierra en rojo | Roturas |
|---|---|---|---|
| 6E | 70,6 % | 70,2 % | 4.018 |
| 6J | 71,1 % | 71,1 % | 3.917 |
| 6B | 71,9 % | 71,5 % | 3.997 |
| 6A | 70,6 % | 67,5 % | 4.031 |
n = 15.963 · 2010-06-07 a 2026-10-09 · datos históricos de futuros
Futuros de divisas cotizados contra el dólar. Color de la sesión = cierre frente a apertura del mismo día; un día que rompe los dos lados cuenta en las dos columnas. Versión del 12-oct-2026, con datos hasta el 9-oct-2026: un cierre igual a la apertura ya no cuenta como rojo, lo que antes inflaba la columna del mínimo. Los datos de divisas anteriores a 2016 están depurados de precios ajenos al mercado.
El informe semanal, cada domingo
Un correo por semana: lo que movió la macro, la agenda de la semana que viene, tasas y posicionamiento COT, y el estudio nuevo con su muestra. Sin señales; te das de baja con un clic.
Los cuatro contratos se parecen entre sí#
Lo llamativo no es ninguna cifra suelta, sino lo poco que se separan. Al alza los cuatro caben entre el 70,6 % del 6E y del 6A y el 71,9 % del 6B: 1,3 puntos. A la baja el abanico llega a 4,0 puntos, del 67,5 % al 71,5 %.
Compáralo con los índices bajo una medición equivalente: en el relleno del gap por instrumento, el gap al alza se rellena el 40,6 % de las veces en el NKD y el 63,0 % en el RTY, 22,4 puntos de distancia. Allí el contrato elegido cambia la respuesta; aquí, apenas.
Manda el tipo de día, no el par. Cuatro monedas con bancos centrales, husos y calendarios distintos dan casi el mismo número; buscar el contrato que mejor rompe es buscar una diferencia que estas tablas no encuentran.
Cuando el día abre dentro del rango de ayer#
La segunda tabla mira cada sesión y pregunta si el precio sale del rango del día anterior en algún momento, por arriba o por abajo. La alternativa es quedarse entero dentro.
Salir es lo normal. El 6E rompe en el 85,8 % de las sesiones y se queda entero dentro en el 14,2 %, sobre 4.009 días. El 6A, 85,7 % y 14,3 % sobre 4.008. El 6B, 84,6 % y 15,4 % sobre 4.032. El 6J es el que menos rompe: 83,5 % y 16,5 %, sobre 3.986.
El día que se queda dentro es un día interior: su máximo y su mínimo caben en el rango previo. Otra vez hay poca dispersión, 2,3 puntos entre el que más rompe y el que menos. Que la salida sea lo habitual no dice hacia qué lado, ni cuándo, ni cuánto.
Divisas: cuántas sesiones se quedan dentro del rango de ayer
6E, 6J, 6B, 6A
Desliza para ver la muestra →
| Contrato | Rompe | Se queda dentro | Sesiones |
|---|---|---|---|
| 6E | 85,8 % | 14,2 % | 4.009 |
| 6J | 83,5 % | 16,5 % | 3.986 |
| 6B | 84,6 % | 15,4 % | 4.032 |
| 6A | 85,7 % | 14,3 % | 4.008 |
n = 16.035 · 2010-06-07 a 2026-10-09 · datos históricos de futuros
El denominador son todas las sesiones, no solo las que siguen a un día interior: «se queda dentro» es el día interior, con su máximo y su mínimo dentro del rango del día previo. Romperlo es lo normal; lo informativo es cuánto se desvía cada contrato de esa norma. Datos depurados el 14-oct-2026: se quitaron precios ajenos al mercado que aparecían en los datos de divisas anteriores a 2016.
Por qué estas dos medidas y qué no prueban#
Se eligieron porque no dependen de un horario de sesión regular. En divisas la actividad se reparte entre Asia, Londres y Nueva York, y una medida atada a la franja estadounidense describiría solo una parte del día. Corrección de octubre de 2026: los datos de divisas anteriores a 2016 traían, en algunas barras, un precio que no era de mercado. Se depuraron y las dos tablas se volvieron a calcular, ahora hasta el 2026-10-09. Además, un día que cierra exactamente en su apertura ya no cuenta como rojo, lo que antes inflaba la columna del mínimo. Las cifras cambiaron como mucho 1,3 puntos respecto de la primera versión.
Ninguna de las dos demuestra que esas roturas sean operables. La primera mide el color del cierre una vez ocurrida la rotura, sobre el día completo: no dice a qué precio se habría entrado ni cuánto retrocedió el precio antes. La segunda mide si hubo salida, no si se sostuvo.
Los datos tienen límites. La serie continua encadena el contrato más negociado de cada día, así que en las jornadas de rollo el salto entre vencimientos puede parecer movimiento. El día es el día de negociación de la bolsa, de las 18:00 de la víspera a las 17:00, hora de Nueva York. Y ningún porcentaje descuenta diferencial, comisiones ni deslizamiento.
Para cerrar#
Resumido: romper el rango de ayer va acompañado de un cierre en la misma dirección en torno al 70 % de las veces, abrir dentro de ese rango termina en salida en más de cuatro de cada cinco sesiones, y los cuatro contratos hacen casi lo mismo.
La utilidad es de calibración: distinguir lo habitual de lo excepcional al mirar un gráfico. Elegir entre 6E, 6J, 6B y 6A por estas dos medidas tiene poco sentido; lo que sí los separa es el tamaño del contrato y el valor del tick.
Este texto es material informativo y educativo sobre lectura de datos históricos. No es asesoramiento de inversión personalizado ni una recomendación de compra o venta. Operar futuros implica riesgo de pérdida.
Descarga gratis el PDF: 20 cifras de futuros con su muestra
Las cifras de nuestros estudios en una sola hoja, cada una con su n y su rango de fechas. Suscríbete al informe semanal y descárgalo al momento; el enlace también llega en el correo de bienvenida.
Preguntas frecuentes
- ¿Qué tamaño tiene el contrato 6E y cuánto vale un tick?
- El futuro de euro (6E) cubre 125.000 euros y su tick mínimo de 0,00005 equivale a 6,25 USD. El 6B, sobre 62.500 libras, tiene ese mismo tick; el 6A, sobre 100.000 dólares australianos, vale 10,00 USD por tick.
- ¿En qué se diferencian los futuros de divisas del forex al contado?
- En la infraestructura, no en el subyacente. El futuro tiene tamaño y tick fijados por la bolsa, cámara de compensación entre las partes, liquidación diaria y vencimientos que obligan a rolar. El contado se pacta con cada contraparte y no vence.
- ¿Con qué frecuencia una sesión que abre dentro del rango de ayer sale de él?
- En esta serie, entre el 83,5 % del 6J y el 85,8 % del 6E, con el 6B en 84,6 % y el 6A en 85,7 %. Quedarse dentro todo el día es minoritario: del 14,2 % al 16,5 % según el contrato.
- ¿Sirve la rotura del rango previo como señal de entrada?
- Estas tablas no lo sostienen. Miden el color del cierre una vez ocurrida la rotura, sobre el día completo y sin descontar costos, así que describen una frecuencia histórica, no un punto de entrada ni de salida.
Estas cifras, instrumento por instrumento
Ver los 30 instrumentos →Dónde se usa esto en Perfiltrade
- Posicionamiento COT — COT semanal de 17 instrumentos con índice 0-100 y posicionamiento cargado.
El cálculo y sus límites están en la metodología.
Llévalo a tu gráfico, gratis
IB y gap: ¿Cuántas veces se llenó un gap como el de hoy?
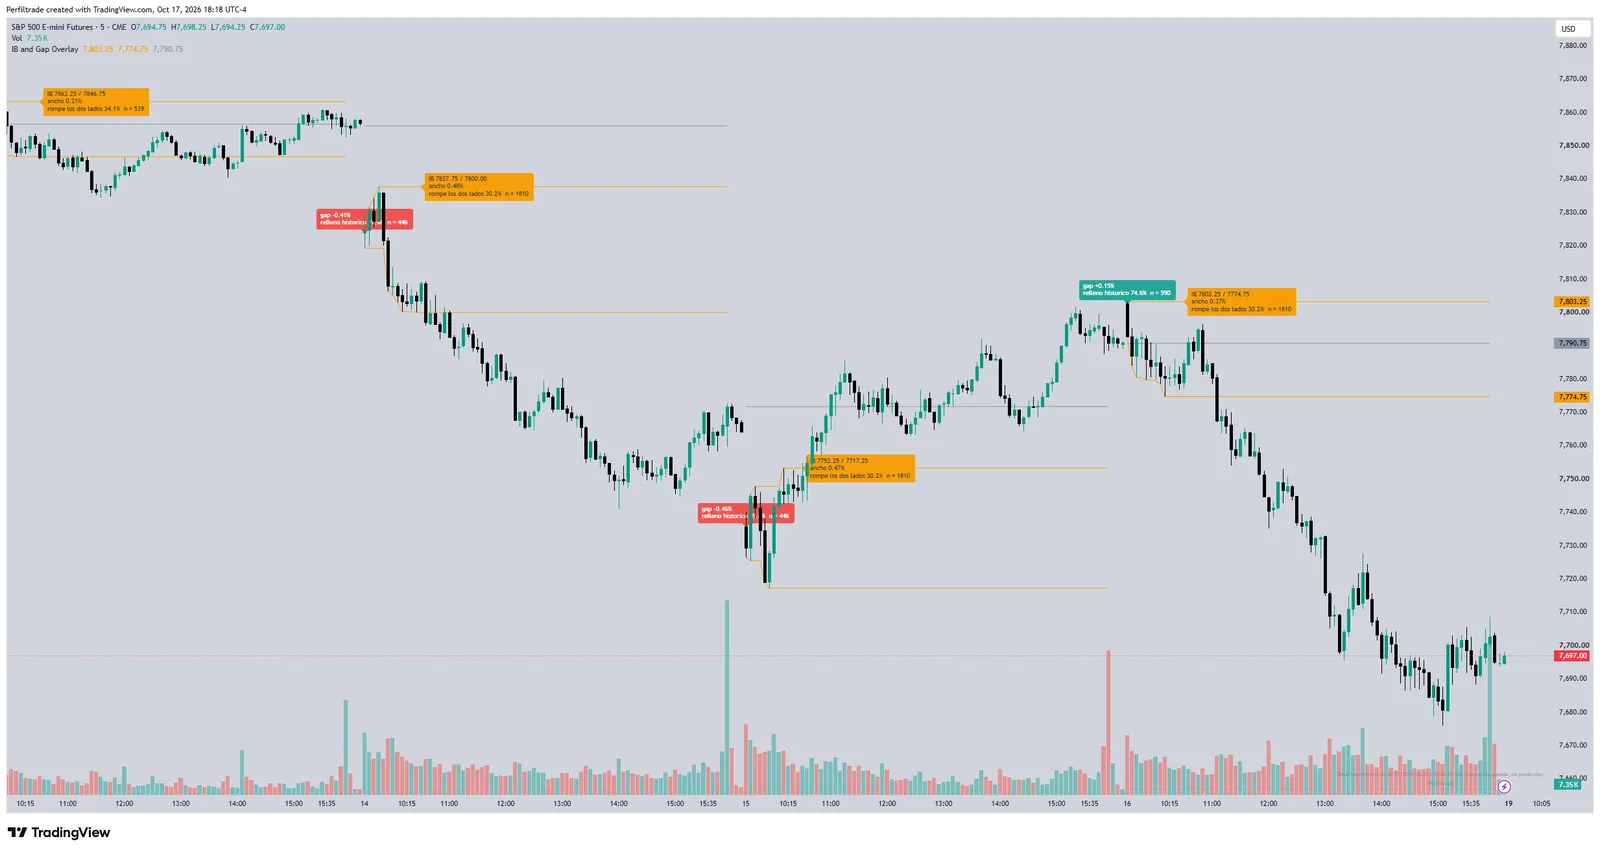
Al lado del gap, con qué frecuencia se llenó uno de ese tamaño y esa dirección, con su n.
Cómo citar estos datos
Las tablas de esta página son de elaboración propia sobre datos históricos de futuros. Puedes reproducirlas, traducirlas o construir sobre ellas, incluso con fines comerciales, siempre que cites la fuente y enlaces a la página original. Si las usas, dínoslo: nos interesa saber para qué sirven.
Licencia: CC BY 4.0
Cita sugerida:
Perfiltrade (12 de octubre de 2026). Futuros de divisas CME: 6E, 6J, 6B y 6A. https://www.perfiltrade.com/aprende/futuros-de-divisas-cme-estadisticas
Prueba estos conceptos con datos reales
14 días gratis, sin tarjeta. Herramienta de análisis, no asesoría de inversión.
Ver planes →