ES vs NQ: diferencias medidas con datos
Actualizado 4 de octubre de 2026
Qué compara este artículo#
ES es el E-mini S&P 500 y NQ el E-mini Nasdaq-100, los dos en CME. La pregunta habitual es cuál operar, y casi siempre se contesta con una impresión: que el NQ se mueve más. Aquí no se elige uno; se mide en qué se diferencian.
Se usan cuatro mediciones sobre las mismas fechas: rango verdadero diario medio en puntos, relleno del gap en cinco índices y rotura del Initial Balance en cada contrato. Cada tabla trae su muestra y su periodo.
El resumen: el gap se comporta casi igual en los dos; el rango se acerca al convertir los puntos en dinero; y la rotura del Initial Balance es donde sí se separan.
El rango medio en puntos no es comparable#
Rango verdadero diario medio sobre 4.218 sesiones de cada contrato, de 2010-06-08 a 2026-09-16: 43,7 puntos en ES y 174,8 en NQ. Cuatro veces más, exactos, porque 43,7 × 4 = 174,8.
Por día de la semana el reparto es estrecho: ES va del martes, el más tranquilo con 42,46 puntos, al jueves, el más movido con 45,32; NQ, del viernes con 169,44 al jueves con 181,88.
Ese cuatro veces es la cifra más repetida y la peor leída: un punto de ES y uno de NQ no valen lo mismo, y compararlos sin convertir es comparar dos reglas distintas.
Rango verdadero medio por instrumento, en puntos
ES, NQ, RTY, YM, NKD
Desliza para ver la muestra →
| Instrumento | Rango medio | Día más tranquilo | Día más movido | |
|---|---|---|---|---|
| ES | 43,7 pts | Martes 42.46 | Jueves 45.32 | 4.218 |
| NQ | 174,8 pts | Viernes 169.44 | Jueves 181.88 | 4.218 |
| RTY | 39,6 pts | Lunes 38.69 | Miércoles 40.69 | 2.388 |
| YM | 339,4 pts | Lunes 332.67 | Jueves 350.03 | 4.222 |
| NKD | 451,1 pts | Lunes 439.32 | Jueves 459.49 | 4.217 |
n = 19.263 · 2010-06-08 a 2026-09-16 · datos históricos de futuros
Rango verdadero diario medio en puntos del índice, promediado sobre todas las sesiones de 2010 a 2026. En puntos, ese promedio depende sobre todo del nivel del precio: ES cerraba en 1.049 en junio de 2010 y en 7.786 el 15 de octubre de 2026, así que el promedio de 43,7 puntos de ES queda muy por debajo de lo que se mueve hoy y no describe el tamaño de un día actual. Lo que se mueve hoy cada contrato, con sus últimas 250 sesiones y en dólares por contrato estándar y por micro, está en la tabla «Cuánto se mueve hoy cada futuro, en puntos y en dólares». Es lo que pasó, no una señal.
El informe semanal, cada domingo
Un correo por semana: lo que movió la macro, la agenda de la semana que viene, tasas y posicionamiento COT, y el estudio nuevo con su muestra. Sin señales; te das de baja con un clic.
Del punto al dinero: 50 USD frente a 20 USD#
Las especificaciones del contrato lo resuelven: el punto de ES vale 50 USD y el de NQ, 20 USD. El tick mínimo es de 0,25 puntos en los dos, y ese tick vale 12,50 USD en ES frente a 5,00 USD en NQ.
Convertido, el rango medio deja de estar en puntos: ES 43,7 × 50 = 2.185 USD por contrato y día; NQ 174,8 × 20 = 3.496 USD. El cociente 3.496 / 2.185 = 1,6. El NQ no mueve cuatro veces más dinero al día: mueve 1,6 veces más.
Los extremos de la semana se convierten igual. Jueves: ES 45,32 × 50 = 2.266 USD y NQ 181,88 × 20 = 3.637,60 USD. Martes de ES: 42,46 × 50 = 2.123 USD; viernes de NQ: 169,44 × 20 = 3.388,80 USD.
Un movimiento de 10 puntos son 500 USD por contrato en ES y 200 USD en NQ. Los recorridos de tres cifras del NQ no son más riesgo: son una unidad de medida más pequeña.
El relleno del gap: aquí sí se parecen#
El gap va del cierre regular previo (16:00 ET) a la apertura de hoy (9:30 ET), y cuenta como relleno cuando el precio vuelve a tocar ese cierre dentro de la misma sesión. Los gaps de cero quedan fuera.
Con esa definición, ES rellena el 58,3 % de los gaps al alza sobre 4.072 sesiones y el 61,3 % de los bajistas; NQ, el 60,3 % sobre 4.099 sesiones y el 64,2 %. La distancia entre ambos es de 2,0 puntos porcentuales arriba y 2,9 abajo.
Es poco al lado del resto de la tabla: RTY 63,0 % y 62,2 % sobre 2.321 sesiones, YM 57,6 % y 62,2 % sobre 4.096, NKD 40,6 % y 43,1 % sobre 4.062. Entre el relleno alcista más alto y el más bajo hay 63,0 − 40,6 = 22,4 puntos porcentuales. Los dos contratos comparten además la misma asimetría: el gap bajista se rellena más que el alcista, por 3,0 puntos en ES y por 3,9 en NQ.
El mismo gap, cinco instrumentos
ES, NQ, RTY, YM, NKD
Desliza para ver la muestra →
| Instrumento | Gap al alza | Gap a la baja | Sesiones |
|---|---|---|---|
| ES | 58,3 % | 61,3 % | 4.072 |
| NQ | 60,3 % | 64,2 % | 4.099 |
| RTY | 63,0 % | 62,2 % | 2.321 |
| YM | 57,6 % | 62,2 % | 4.096 |
| NKD | 40,6 % | 43,1 % | 4.062 |
n = 18.650 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
La misma medición aplicada a cada índice. Las diferencias entre instrumentos son la razón por la que una cifra suelta, sin decir de qué mercado viene, no sirve para nada.
La rotura del Initial Balance en ES#
El Initial Balance es el rango de los primeros sesenta minutos de la sesión regular, de 9:30 a 10:30 ET. La tabla no cuenta cuántas veces hubo rotura: mide, de todas ellas, cuántas veces la sesión cerró por fuera del extremo roto.
En ES hay 5.226 roturas. Por arriba, el cierre queda más allá del nivel en el 51,6 % de las 1.109 roturas del miércoles y en el 57,4 % de las 1.009 del viernes, la casilla más alta: 5,8 puntos porcentuales entre extremos.
Por abajo ninguna de las cinco casillas de ES llega al 50 %: 43,6 % el lunes sobre 1.000 roturas, 46,6 % el martes sobre 1.061, 48,7 % el miércoles sobre 1.109, 43,9 % el jueves sobre 1.047 y 47,7 % el viernes sobre 1.009.
Rotura del Initial Balance y cierre más allá del nivel
ES
Desliza para ver la muestra →
| Día | Rompe el máximo | Rompe el mínimo | Roturas |
|---|---|---|---|
| Lunes | 54,9 % | 43,6 % | 1.000 |
| Martes | 54,5 % | 46,6 % | 1.061 |
| Miércoles | 51,6 % | 48,7 % | 1.109 |
| Jueves | 56,6 % | 43,9 % | 1.047 |
| Viernes | 57,4 % | 47,7 % | 1.009 |
n = 5.226 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
IB = rango de los primeros 60 minutos de la sesión regular (9:30-10:30 ET). El porcentaje es cuántas veces la sesión cerró por fuera del extremo roto, no cuántas veces hubo rotura.
La misma medición en NQ, y dónde se separan#
La misma medición sobre NQ reúne 4.929 roturas. Por arriba, el lunes marca 58,9 % sobre 940 roturas, el valor más alto de las dos tablas, y el viernes 58,0 % sobre 942. El miércoles vuelve a ser el más flojo: 52,4 % sobre 1.043.
Frente a ES, día a día, el desplazamiento no es uniforme: el lunes NQ está 4,0 puntos por encima, 58,9 % contra 54,9 %; el jueves 2,2 por debajo, 54,4 % contra 56,6 %; el miércoles solo 0,8 por encima.
El contraste más limpio está abajo. El viernes de NQ marca 51,8 % sobre 942 roturas, la única casilla bajista por encima del 50 % en las dos tablas. En ES ese viernes es 47,7 % sobre 1.009, 4,1 puntos menos.
Ahí está la diferencia interesante: el gap se comporta casi igual en los dos y el cierre tras romper el Initial Balance no.
NQ: rotura del Initial Balance y cierre más allá del nivel
NQ
Desliza para ver la muestra →
| Día | Rompe el máximo | Rompe el mínimo | Roturas |
|---|---|---|---|
| Lunes | 58,9 % | 46,9 % | 940 |
| Martes | 55,5 % | 45,3 % | 1.001 |
| Miércoles | 52,4 % | 49,7 % | 1.043 |
| Jueves | 54,4 % | 45,6 % | 1.003 |
| Viernes | 58,0 % | 51,8 % | 942 |
n = 4.929 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
IB = rango de los primeros 60 minutos de la sesión regular (9:30-10:30 ET). El porcentaje es cuántas veces la sesión cerró por fuera del extremo roto, no cuántas veces hubo rotura.
Los límites y qué cambia al dimensionar#
Las diferencias entre ES y NQ en estas dos tablas van de 0,6 a 4,1 puntos porcentuales, sobre casillas de unos mil casos. Ninguna descuenta diferencial, comisiones ni deslizamiento, ni dice dirección o recorrido tras la rotura.
Las series van de 2010 a 2026 y mezclan regímenes muy distintos, así que ningún promedio describe el mes que estás operando. Las muestras tampoco coinciden: 5.226 roturas en ES frente a 4.929 en NQ.
Al dimensionar manda la aritmética del contrato, no la impresión del gráfico: los contratos salen de la distancia del stop en puntos por el valor del punto. Con un stop de un rango medio, cada contrato pone en juego 2.185 USD en ES y 3.496 USD en NQ, 1,6 veces más.
Este texto es material informativo sobre lectura de datos históricos, no asesoramiento de inversión personalizado ni una recomendación sobre ningún contrato. Los resultados pasados no anticipan los futuros y operar futuros conlleva riesgo de pérdida.
Descarga gratis el PDF: 20 cifras de futuros con su muestra
Las cifras de nuestros estudios en una sola hoja, cada una con su n y su rango de fechas. Suscríbete al informe semanal y descárgalo al momento; el enlace también llega en el correo de bienvenida.
Preguntas frecuentes
- ¿Cuál es más volátil, ES o NQ?
- Depende de la unidad. En puntos, el rango verdadero medio es de 174,8 en NQ frente a 43,7 en ES sobre 4.218 sesiones de cada uno: cuatro veces más. En dinero, 3.496 USD frente a 2.185 USD: 1,6 veces más.
- ¿Cuánto vale un punto en ES y en NQ?
- Un punto de ES vale 50 USD y uno de NQ, 20 USD. El tick mínimo es de 0,25 puntos en los dos, lo que equivale a 12,50 USD por tick en ES y 5,00 USD en NQ.
- ¿Se rellena más el gap en NQ que en ES?
- Algo más, y por poco. NQ rellena el 60,3 % de los gaps al alza y el 64,2 % de los bajistas sobre 4.099 sesiones; ES, el 58,3 % y el 61,3 % sobre 4.072 sesiones.
- ¿Sirven las estadísticas de Initial Balance de ES para NQ?
- No sin volver a medirlas. Con la misma definición, el lunes al alza da 58,9 % en NQ sobre 940 roturas frente al 54,9 % de ES sobre 1.000, y el viernes a la baja 51,8 % frente a 47,7 %.
Estas cifras, instrumento por instrumento
Ver los 30 instrumentos →Dónde se usa esto en Perfiltrade
- Reportes de base rate — 18 reportes principales y 24 más en archivo en 30 instrumentos, cada cifra con n, periodo y caveats.
El cálculo y sus límites están en la metodología.
Llévalo a tu gráfico, gratis
IB y gap: ¿Cuántas veces se llenó un gap como el de hoy?
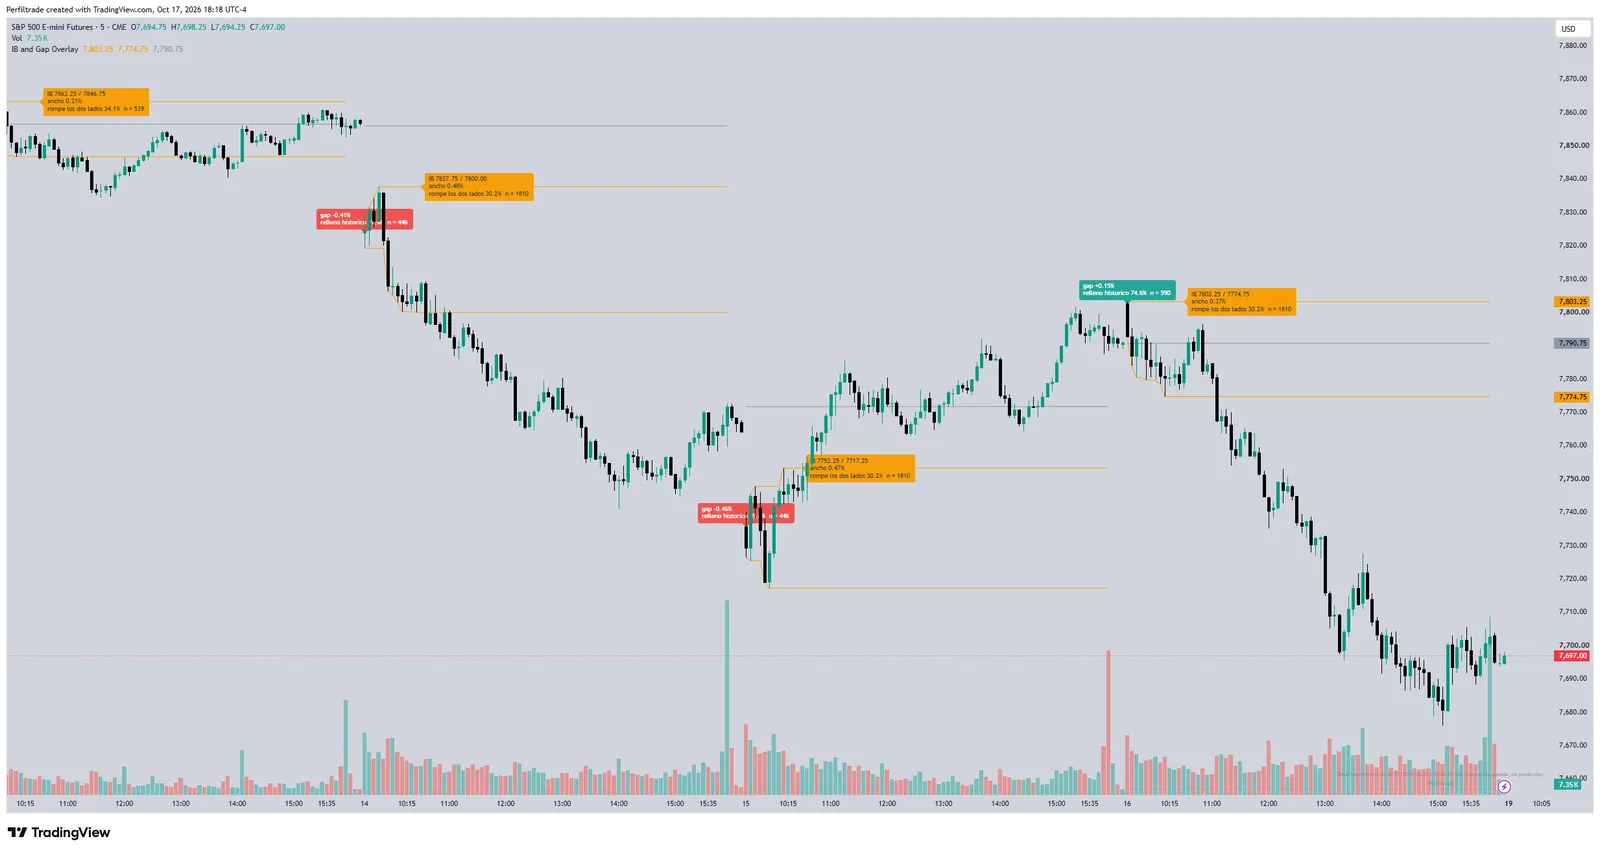
Al lado del gap, con qué frecuencia se llenó uno de ese tamaño y esa dirección, con su n.
Cómo citar estos datos
Las tablas de esta página son de elaboración propia sobre datos históricos de futuros. Puedes reproducirlas, traducirlas o construir sobre ellas, incluso con fines comerciales, siempre que cites la fuente y enlaces a la página original. Si las usas, dínoslo: nos interesa saber para qué sirven.
Licencia: CC BY 4.0
Cita sugerida:
Perfiltrade (4 de octubre de 2026). ES vs NQ: diferencias medidas con datos. https://www.perfiltrade.com/aprende/es-vs-nq-diferencias-estadisticas
Prueba estos conceptos con datos reales
14 días gratis, sin tarjeta. Herramienta de análisis, no asesoría de inversión.
Ver planes →