Gap de apertura en futuros de índices: guía con datos
Actualizado 16 de octubre de 2026
Qué es exactamente un gap de apertura#
Un gap de apertura es la distancia entre el precio al que abre la sesión regular y el precio al que cerró la sesión regular anterior. Si la apertura queda por encima de ese cierre, el gap es al alza. Si queda por debajo, es a la baja. La palabra suena técnica, pero describe una resta.
En futuros de índices el matiz importa más que en acciones, porque el contrato casi nunca deja de cotizar. Entre el cierre de las 16:00 hora de Nueva York y la apertura de las 9:30 el precio sigue moviéndose. El hueco no es un vacío: es un tramo que se negoció fuera del horario principal.
Por eso conviene fijar la referencia antes de medir nada. En estas tablas el gap va siempre del cierre regular previo a la apertura regular de hoy. Otra elección, como el último precio de la madrugada, produce otro número y otra estadística.
Qué significa que un gap se rellene#
Rellenar el gap significa que el precio vuelve a tocar el cierre de la sesión regular anterior. Aquí, además, tiene que hacerlo dentro de la misma sesión regular. Si lo toca al día siguiente, cuenta como no rellenado.
Ese corte horario es una decisión, no una ley del mercado. Dar al precio tres días para volver arroja porcentajes mucho más altos y mucho menos útiles para quien opera intradía. Cuando compares cifras entre fuentes, iguala primero la ventana.
La segunda decisión es qué cuenta como toque. Basta con que el precio regrese al nivel, sin exigir cierre por encima ni permanencia. Es la definición más laxa posible, y aun así muchos gaps no lo consiguen.
Esta definición importa al comparar. Circulan cifras más altas de relleno para los mismos índices, y casi siempre miden otra cosa: el hueco entre días de calendario en un contrato que cotiza casi 24 horas, que es diminuto y se cierra casi siempre, o cuentan el toque en cualquier momento posterior y no dentro de la misma sesión regular. Ninguna está mal: miden un evento distinto. Aquí el gap se mide contra el cierre de la sesión regular anterior y el relleno tiene que ocurrir dentro de la sesión regular del mismo día.
El tamaño del gap cambia el resultado entero#
Si solo pudieras conservar una variable del análisis de gaps, sería el tamaño. La tabla ordena las sesiones del ES por la magnitud del hueco, en porcentaje sobre el precio, y el resultado se inclina de un extremo al otro.
Los gaps diminutos, de 0 a 0,1%, se rellenan el 90,4% de las veces cuando son al alza y el 92,3% cuando son a la baja, sobre 781 sesiones del ES. En la franja de 0,1 a 0,25%, con 1.068 sesiones, los valores bajan a 74,4% y 74,5%.
En el otro extremo la imagen se invierte. Los gaps de más del 1% se rellenan el 18,6% de las veces al alza y el 22,0% a la baja, y ahí la muestra es de solo 379 sesiones del ES. El cruce ocurre en la franja intermedia de 0,25 a 0,5%, con 1.069 sesiones: 51,1% al alza y 59,9% a la baja.
Hay una explicación aburrida detrás. Un gap pequeño está cerca por definición y el precio pasa por ahí casi sin querer. Un gap grande exige un recorrido grande en contra. La tabla no descubre una anomalía: describe una distancia.
Relleno del gap según su tamaño
ES
Desliza para ver la muestra →
| Tamaño del gap | Al alza | A la baja | Sesiones |
|---|---|---|---|
| 0-0,1% | 90,4 % | 92,3 % | 781 |
| 0,1-0,25% | 74,4 % | 74,5 % | 1.068 |
| 0,25-0,5% | 51,1 % | 59,9 % | 1.069 |
| 0,5-1,0% | 33,9 % | 32,2 % | 775 |
| >1,0% | 18,6 % | 22,0 % | 379 |
n = 4.072 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
Gap medido del cierre de la sesión regular previa (16:00 ET) a la apertura de hoy (9:30 ET). Relleno = el precio vuelve a tocar ese cierre dentro de la misma sesión regular. Los gaps de 0 quedan fuera.
El informe semanal, cada domingo
Un correo por semana: lo que movió la macro, la agenda de la semana que viene, tasas y posicionamiento COT, y el estudio nuevo con su muestra. Sin señales; te das de baja con un clic.
El mismo gap, cinco índices distintos#
Aquí está el hallazgo que más conviene interiorizar. Con la misma definición y el mismo periodo, el gap al alza se rellena el 58,3% de las veces en el ES, sobre 4.072 sesiones, y solo el 40,6% en el NKD, sobre 4.062 sesiones.
Los otros tres quedan cerca del ES, y todos muy por encima del NKD. El NQ rellena el 60,3% de los gaps al alza y el 64,2% de los bajistas, con 4.099 sesiones. El RTY marca 63,0% y 62,2% con 2.321 sesiones, una muestra bastante menor. El YM queda en 57,6% y 62,2% con 4.096 sesiones.
La conclusión es incómoda para los titulares: una cifra de relleno de gaps que no dice de qué instrumento viene no informa de nada. Llevar el número del ES al NKD, o al revés, cambia la expectativa por completo, y el contraste no se explica por el tamaño de la muestra, porque ambas son parecidas.
El mismo gap, cinco instrumentos
ES, NQ, RTY, YM, NKD
Desliza para ver la muestra →
| Instrumento | Gap al alza | Gap a la baja | Sesiones |
|---|---|---|---|
| ES | 58,3 % | 61,3 % | 4.072 |
| NQ | 60,3 % | 64,2 % | 4.099 |
| RTY | 63,0 % | 62,2 % | 2.321 |
| YM | 57,6 % | 62,2 % | 4.096 |
| NKD | 40,6 % | 43,1 % | 4.062 |
n = 18.650 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
La misma medición aplicada a cada índice. Las diferencias entre instrumentos son la razón por la que una cifra suelta, sin decir de qué mercado viene, no sirve para nada.
Medido en ATR, el ES y el NQ casi coinciden#
El porcentaje del precio no es la única forma de medir un gap. Otra es dividirlo por el rango verdadero medio de las últimas 14 sesiones (ATR): así, un gap del mismo tamaño relativo pesa igual en un día tranquilo que en uno nervioso, y en un índice que se mueve mucho que en uno que se mueve poco.
Con esa medida, en la sesión regular del 2010-06-28 al 2026-10-16, los gaps de menos de 0,1 ATR se llenaron el 91,7 % de las veces en el ES y el 90,9 % en el NQ; los de 0,1 a 0,25 ATR, el 70,9 % y el 71,8 %; los de 0,25 a 0,5 ATR, el 47,5 % y el 47,8 %. Entre 0,5 y 1 ATR baja al 23,5 % en el ES y al 28,0 % en el NQ, y por encima de 1 ATR, al 8,3 % (n=120) y al 15,0 % (n=100).
En porcentaje del precio el NQ y el ES no dan lo mismo; en ATR, en los tres primeros tramos, casi sí. Buena parte de la diferencia entre los dos índices es simplemente que el NQ se mueve más. Un matiz: el tramo de 0,5 a 1 ATR del ES no ha sido estable, y pasó del 20,7 % hasta 2021 al 30,3 % desde 2022.
Igual que en la tabla anterior, «se llena» significa tocar el cierre de ayer antes de las 16:00 ET, sin decir cuánto se alejó antes ni a qué hora volvió. Aquí se cuentan juntos los gaps al alza y a la baja.
Cuánto se llena el gap según su tamaño en ATR: ES y NQ
ES y NQ
Desliza para ver la muestra →
| Tamaño del gap | ES | NQ | Sesiones |
|---|---|---|---|
| Menos de 0,1 × ATR | 91,7 % | 90,9 % | 916 |
| 0,1 a 0,25 × ATR | 70,9 % | 71,8 % | 1.231 |
| 0,25 a 0,5 × ATR | 47,5 % | 47,8 % | 1.167 |
| 0,5 a 1 × ATR | 23,5 % | 28,0 % | 647 |
n = 4.081 · 2010-06-28 a 2026-10-15 · datos históricos de futuros
Sesión regular (9:30-16:00 ET), del 2010-06-28 al 2026-10-15: 4.081 gaps en el ES y 4.108 en el NQ. Gap = apertura de hoy menos el cierre de la sesión regular de ayer, medido en múltiplos del ATR de 14 sesiones conocido en la apertura. «Se llena» = la sesión negocia el cierre de ayer antes de las 16:00 ET. Al alza y a la baja juntos; días con cambio de contrato excluidos. La columna «Sesiones» es la del ES; las del NQ son, por tramo, 1.015, 1.220, 1.156, 617. Gaps de más de 1 ATR: se llenaron el 8,3 % en el ES (n=120) y el 15,0 % en el NQ (n=100). En el ES, el tramo de 0,5 a 1 ATR pasó del 20,7 % hasta 2021 al 30,3 % desde 2022; los demás tramos fueron estables entre ambos periodos. Medido así, ES y NQ coinciden en los tres primeros tramos; medido en porcentaje del precio, no. Es lo que pasó, no una señal.
Fuera del rango de ayer y días de la Fed, a igual tamaño#
Dos preguntas que se repiten: ¿importa que la apertura quede fuera del rango de ayer?, ¿y que sea día de dato? Para no confundirlas con el tamaño, cada día se compara con lo que rellenaron los días de su mismo tramo de ATR y su misma dirección.
Abrir fuera del rango de ayer resta: en el ES se llenó el 43,6 % de esos gaps frente al 48,1 % esperado por su tamaño, 4,5 puntos menos, sobre 1.710 días; en el NQ, 46,4 % frente a 51,2 %, sobre 1.649. Los días de decisión de la Fed suman: en el ES, 78,0 % frente a 64,5 % esperado, sobre 127 días.
El IPC y el informe de empleo no se distinguen de un día normal de su tamaño: 56,2 % frente a 53,2 % en el ES y 56,7 % frente a 56,3 % en el NQ, sobre 372 días cada uno. Lo que sí cambia esos días es el tamaño del gap, no su relleno.
El estudio hace 94 comparaciones. Corregido por esa cantidad, solo resisten tres: el ES y el NQ fuera del rango de ayer, y el ES en días de la Fed. El NQ en días de la Fed (73,6 % frente a 63,1 %, sobre 129) no se sostiene tras la corrección.
Cuánto se llena el gap según el contexto, frente a lo esperado por su tamaño: ES y NQ
ES y NQ
Desliza para ver la muestra →
| Contexto | Se llena (observado) | Intervalo 95 % | Esperado por su tamaño | Diferencia (puntos) | z | Días |
|---|---|---|---|---|---|---|
| ES, abre fuera del rango de ayer | 43,6 % | 41,3-46,0 % | 48,1 % | -4,5 | -4,1 | 1.710 |
| NQ, abre fuera del rango de ayer | 46,4 % | 44,0-48,8 % | 51,2 % | -4,8 | -4,2 | 1.649 |
| ES, día de decisión del FOMC | 78,0 % | 70,0-84,3 % | 64,5 % | 13,5 | 3,7 | 127 |
| NQ, día de decisión del FOMC | 73,6 % | 65,4-80,5 % | 63,1 % | 10,5 | 2,8 | 129 |
| ES, día de CPI o de informe de empleo | 56,2 % | 51,1-61,1 % | 53,2 % | 3 | 1,3 | 372 |
| NQ, día de CPI o de informe de empleo | 56,7 % | 51,6-61,7 % | 56,3 % | 0,4 | 0,2 | 372 |
n = 4.081 · 2010-06-28 a 2026-10-15 · datos históricos de futuros
Sesión regular (9:30-16:00 ET), del 2010-06-28 al 2026-10-15: 4.081 gaps en el ES y 4.108 en el NQ; días con cambio de contrato excluidos. Gap = apertura de hoy menos el cierre de la sesión regular de ayer, medido en múltiplos del ATR de 14 sesiones conocido en la apertura (sin la sesión de hoy). «Se llena» = la sesión negocia el cierre de ayer antes de las 16:00 ET. «Abre fuera del rango de ayer» = la apertura queda por encima del máximo o por debajo del mínimo de la sesión regular de ayer. «Esperado por su tamaño» = a cada día se le asigna la tasa de relleno que tuvieron, en su mismo tramo de tamaño (menos de 0,1; 0,1 a 0,25; 0,25 a 0,5; 0,5 a 1; más de 1 ATR) y en su misma dirección (gap al alza o a la baja), los días de comparación, y se promedia: para los que abren fuera, los días que abrieron dentro del rango de ayer; para los días de dato, los días sin CPI, informe de empleo ni decisión del FOMC. Así, la diferencia no viene de que esos días traigan gaps más grandes o más pequeños. El intervalo es el de 95 % de la tasa observada. z = (rellenos observados menos esperados) dividido por la raíz de la suma de p(1-p) de cada día, contra esa expectativa estratificada. El estudio calculó 94 comparaciones entre ES y NQ; con la corrección de Holm al 5 % sobre todas ellas, se sostienen el ES fuera del rango, el NQ fuera del rango y el ES en días del FOMC; no se sostienen el NQ en días del FOMC, el ES en días de CPI o empleo ni el NQ en días de CPI o empleo. Es lo que pasó, no una señal.
El día de la semana aporta menos de lo que parece#
El calendario también ordena las cifras, aunque con menos fuerza que el tamaño. En el ES, el lunes es el día con menos relleno de gaps alcistas: 50,8% sobre 801 sesiones. Ese mismo lunes rellena el 56,2% de los gaps bajistas.
El miércoles está en el otro lado de la tabla, con 64,3% de relleno al alza y 68,4% a la baja sobre 832 sesiones. Entre medias quedan el martes, con 59,5% y 60,1% sobre 838 sesiones; el jueves, con 59,6% y 62,8% sobre 831; y el viernes, con 56,2% y 59,2% sobre 770.
Antes de sacar una regla del lunes, recuerda de dónde sale el dato. El gap del lunes acumula todo el fin de semana de noticias, así que suele ser más grande. Puede que la columna del día esté mostrando el efecto del tamaño otra vez, disfrazado de calendario.
Relleno del gap según el día de la semana
ES
Desliza para ver la muestra →
| Día | Gap al alza | Gap a la baja | Sesiones |
|---|---|---|---|
| Lunes | 50,8 % | 56,2 % | 801 |
| Martes | 59,5 % | 60,1 % | 838 |
| Miércoles | 64,3 % | 68,4 % | 832 |
| Jueves | 59,6 % | 62,8 % | 831 |
| Viernes | 56,2 % | 59,2 % | 770 |
n = 4.072 · 2010-06-07 a 2026-09-15 · datos históricos de futuros
Misma definición de gap y de relleno que la tabla por tamaño, separada por día de la semana.
Lo que estas cifras no miden#
No miden cuánto duele el camino. Una sesión puede rellenar el gap después de moverse fuerte en contra, y cuenta igual que la que lo rellena en el primer minuto. Tampoco hay ningún dato de tiempo hasta el relleno.
No miden rentabilidad. Un porcentaje de relleno alto no dice nada sobre comisiones, deslizamiento ni tamaño del stop. El 90,4% de los gaps diminutos del ES viene acompañado de un recorrido diminuto: el acierto es frecuente y pequeño a la vez.
Y arrastran los sesgos de su periodo, de junio de 2010 a septiembre de 2026, dieciséis años en los que los índices estadounidenses subieron mucho más de lo que bajaron. Los gaps grandes, además, no aparecen repartidos: se agrupan en episodios de tensión, así que esas sesiones están lejos de ser independientes entre sí.
Cómo usarlo en tu preparación, sin convertirlo en señal#
Un porcentaje histórico sirve para calibrar expectativas antes de la apertura, no para disparar una orden. Ver que el gap de hoy cae en la franja de más del 1% del ES cambia lo que es razonable esperar del día; no te dice qué hacer con él.
La rutina útil es sencilla: identifica el instrumento, mide el gap con una sola definición, sitúalo en su franja de tamaño y anota la muestra de esa casilla. Si tiene pocas observaciones, trátala como una pista y no como un dato duro.
Este contenido es material informativo y educativo sobre lectura de datos de mercado. No es asesoramiento de inversión personalizado, y el comportamiento histórico no anticipa el de las próximas sesiones. Operar futuros implica riesgo de pérdida.
Descarga gratis el PDF: 20 cifras de futuros con su muestra
Las cifras de nuestros estudios en una sola hoja, cada una con su n y su rango de fechas. Suscríbete al informe semanal y descárgalo al momento; el enlace también llega en el correo de bienvenida.
Preguntas frecuentes
- ¿Todos los gaps se cierran el mismo día?
- No. En el ES, los gaps de más del 1% se rellenaron dentro de la misma sesión regular el 18,6% de las veces al alza y el 22,0% a la baja, sobre 379 sesiones. La frecuencia sube mucho cuando el gap es pequeño.
- ¿Qué porcentaje de gaps se rellena en el ES?
- Tomando todas las sesiones con gap, el ES rellena el 58,3% de los gaps al alza y el 61,3% de los bajistas, sobre 4.072 sesiones. Esa media esconde diferencias enormes según el tamaño del gap.
- ¿Qué día de la semana se rellenan más gaps?
- En el ES es el miércoles, con 64,3% al alza y 68,4% a la baja sobre 832 sesiones. El lunes es el más bajo al alza, con 50,8% sobre 801 sesiones. Parte de esa diferencia puede venir del tamaño del gap, que suele ser mayor el lunes.
- ¿Cómo se mide un gap en futuros que cotizan casi 24 horas?
- Hay que elegir una referencia fija y no cambiarla. Aquí se usa el cierre de la sesión regular previa, a las 16:00 hora de Nueva York, contra la apertura de las 9:30. Usar el último precio nocturno da otro gap y otra estadística.
Estas cifras, instrumento por instrumento
Ver los 30 instrumentos →Dónde se usa esto en Perfiltrade
- Reportes de base rate — 18 reportes principales y 24 más en archivo en 30 instrumentos, cada cifra con n, periodo y caveats.
El cálculo y sus límites están en la metodología.
Llévalo a tu gráfico, gratis
IB y gap: ¿Cuántas veces se llenó un gap como el de hoy?
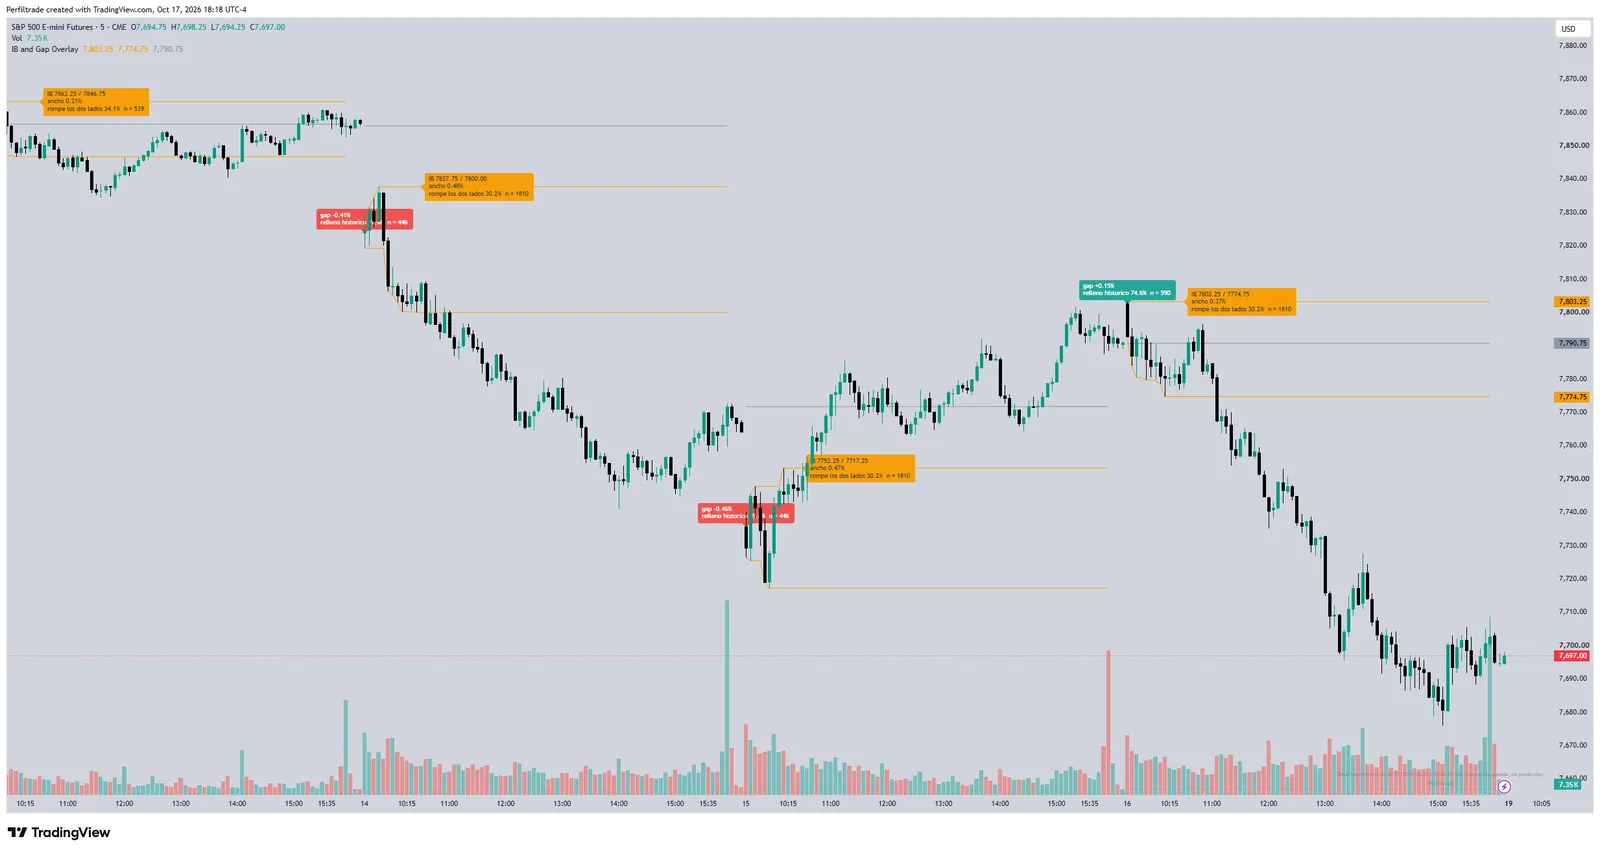
Al lado del gap, con qué frecuencia se llenó uno de ese tamaño y esa dirección, con su n.
Cómo citar estos datos
Las tablas de esta página son de elaboración propia sobre datos históricos de futuros. Puedes reproducirlas, traducirlas o construir sobre ellas, incluso con fines comerciales, siempre que cites la fuente y enlaces a la página original. Si las usas, dínoslo: nos interesa saber para qué sirven.
Licencia: CC BY 4.0
Cita sugerida:
Perfiltrade (16 de octubre de 2026). Gap de apertura en futuros de índices: guía con datos. https://www.perfiltrade.com/aprende/gap-de-apertura-futuros-indices
Prueba estos conceptos con datos reales
14 días gratis, sin tarjeta. Herramienta de análisis, no asesoría de inversión.
Ver planes →