US Macro Release Days with Measured First Hour
Días de dato macro: indicador gratuito para TradingView
¿Qué datos de EE. UU. vienen, y cuánto suele moverse la primera hora después de cada uno?
- Gratis
- Código abierto
- Cada porcentaje con su n
- Sin señales
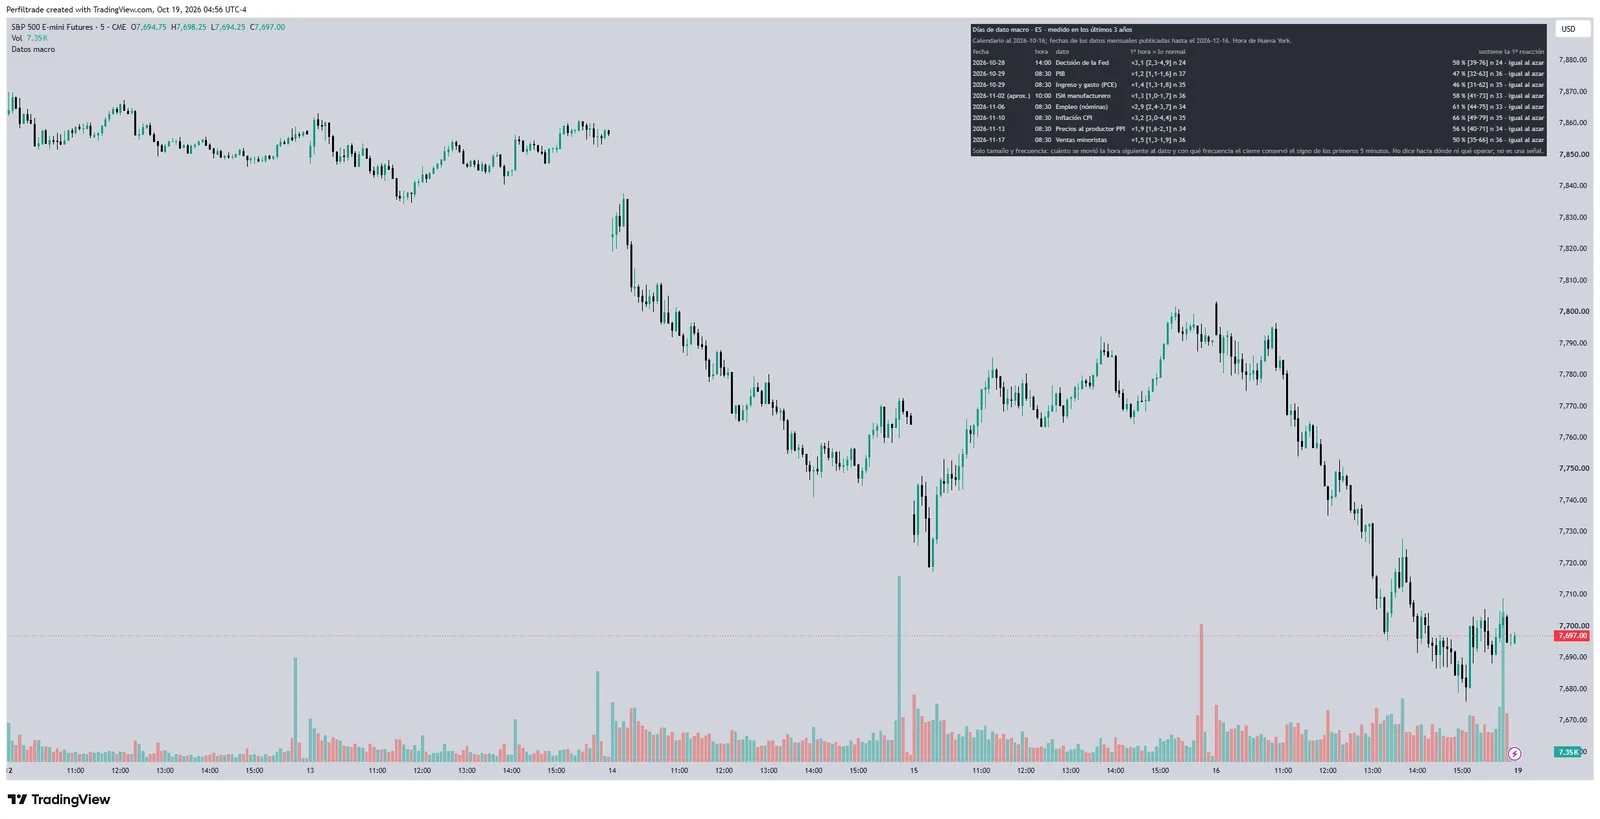
- Marca en el gráfico los datos programados de las próximas semanas (CPI, empleo, PPI, ventas minoristas, PIB, PCE, Fed e ISM) a su hora de Nueva York.
- Para el mercado del gráfico, cuánto se movió la primera hora frente a una hora normal y con qué frecuencia el cierre conservó la primera reacción, con su n.
- Nunca muestra hacia qué lado fue la reacción, y el calendario dice en qué fecha se armó.
Cómo se calcula
La estadística se mide sobre los últimos 3 años de barras de 1 minuto del mercado. Cuando el intervalo contiene 1× (tamaño) o 50 % (reacción mantenida), se lee igual al azar. Las fechas marcadas «est.» son estimadas y el ISM se ubica el primer día hábil del mes; revisa siempre el calendario oficial.
Cómo añadirlo
- Ábrelo en TradingView y pulsa «Usar en el gráfico» o «Añadir a favoritos».
- O copia el código, abre el editor Pine de TradingView, pégalo y pulsa «Añadir al gráfico».
La medición detrás
Una de las tablas de nuestras guías sobre lo mismo que mide el indicador, con su muestra y su rango de fechas.
Días de datos macro en el ES: la primera hora frente a la sesión completa
ES
Desliza para ver la muestra →
| Dato | Primera hora tras el dato frente a una hora normal | Sesión regular completa frente a un día normal | Sesión regular completa, todo el historial | Publicaciones |
|---|---|---|---|---|
| CPI (inflación), 8:30 ET | 4,0 × | 1,19 × | 1,09 × | 59 |
| Informe de empleo (NFP), 8:30 ET | 3,1 × | 1,29 × | 1,11 × | 57 |
| FOMC (decisión de la Fed), 14:00 ET | 3,5 × | 1,63 × | 1,40 × | 40 |
| FOMC: la sesión siguiente | -- | 1,18 × | 1,23 × | 40 |
| FOMC: dos sesiones después | -- | 1,15 × | 1,09 × | 40 |
n = 156 · 2021-10-08 a 2026-09-16 · datos históricos de futuros
Las dos primeras columnas y «Publicaciones» usan las publicaciones del 1-oct-2021 al 30-sep-2026, la misma ventana que la tabla de la primera hora de los datos macro; la tercera, todo el historial desde junio de 2010 (192 CPI, 189 informes de empleo, 130 decisiones). Primera hora = máximo menos mínimo desde el minuto del dato hasta 59 minutos después (8:30-9:29 ET para el CPI y el empleo, antes de la apertura de las 9:30; 14:00-14:59 ET para el FOMC), sobre la mediana de esa misma hora en las 20 sesiones previas sin ninguno de los 7 datos (CPI, NFP, PPI, ventas minoristas, PIB, PCE, FOMC). Sesión completa = rango de la sesión regular (9:30-16:00 ET) sobre la mediana del rango de la sesión regular en esas mismas 20 sesiones previas; en las filas de la sesión siguiente y de dos sesiones después, el rango es el de esa sesión y el día normal sigue siendo el conocido antes del FOMC. Cada celda es la mediana entre publicaciones; en los días sin dato ese mismo cociente tiene mediana 0,99. Intervalos de confianza del 95 % de la sesión completa (remuestreo de publicaciones), ventana 2021-2026: CPI 1,19 [1,02 a 1,35], empleo 1,29 [1,12 a 1,53], FOMC 1,63 [1,42 a 1,94], sesión siguiente 1,18 [1,04 a 1,38], dos después 1,15 [0,99 a 1,39]; todo el historial: CPI 1,09 [0,97 a 1,19], empleo 1,11 [1,01 a 1,20], FOMC 1,40 [1,25 a 1,54], sesión siguiente 1,23 [1,13 a 1,47], dos después 1,09 [0,99 a 1,22]. En los últimos 3 años (desde el 1-oct-2023) la sesión completa midió 1,16 en CPI, 1,44 en empleo y 1,46 en FOMC. Lectura: el salto se concentra en la primera hora; en el conjunto de la sesión un día de CPI es solo algo más amplio que uno normal, mientras que el día del FOMC es claramente más amplio y el efecto se nota todavía en la sesión siguiente y, más débil, en la segunda (su intervalo roza 1). Mide tamaño, no dirección. Contrato principal de ES, barras de 1 minuto.
Preguntas frecuentes
¿Son gratis?
Sí. Todos son públicos y de código abierto en TradingView, y se añaden con una cuenta gratuita. El plan gratuito de TradingView limita cuántos indicadores puedes tener a la vez en un gráfico.
¿Se redibujan?
Niveles clave y Estado de setups fijan cada nivel cuando termina su periodo o su ventana; solo la tabla se actualiza dentro de la barra. El Perfil de la sesión en curso cambia hasta el cierre, y el de una sesión terminada ya no cambia.
¿Con qué datos calculan?
Con los datos del gráfico en el que los abres. Las frecuencias históricas vienen dentro del indicador y dicen hasta qué fecha se midieron y sobre cuántas sesiones.
¿Por qué no dan señales?
Porque un porcentaje histórico describe cuánto y con qué frecuencia se movió el mercado en el pasado, no hacia dónde se moverá hoy. Por eso cada cifra va con su muestra y ninguno sugiere operaciones.
Todos los indicadores
- IB y gap¿Cuántas veces se llenó un gap como el de hoy?
- Niveles clave¿Hasta dónde llegó el precio en sesiones pasadas desde la apertura?
- Estado de setups¿En qué estado están hoy el gap, el Initial Balance y el rango de apertura?
- Perfil de la sesión¿Dónde pasó más tiempo el precio durante la sesión?
- Posicionamiento COT¿Dónde está posicionado cada grupo, y qué pasó después de lecturas parecidas?
- Volatilidad por hora¿Cuánto suele moverse cada media hora de la sesión, y cuánto se movió hoy?
- Tipo de apertura¿Qué tipo de apertura tuvo la sesión, y qué hizo la sesión después de aperturas así?
- VWAP con bandas medidas¿Con qué frecuencia el precio alcanzó cada banda del VWAP, comparado con la misma distancia desde la apertura?